
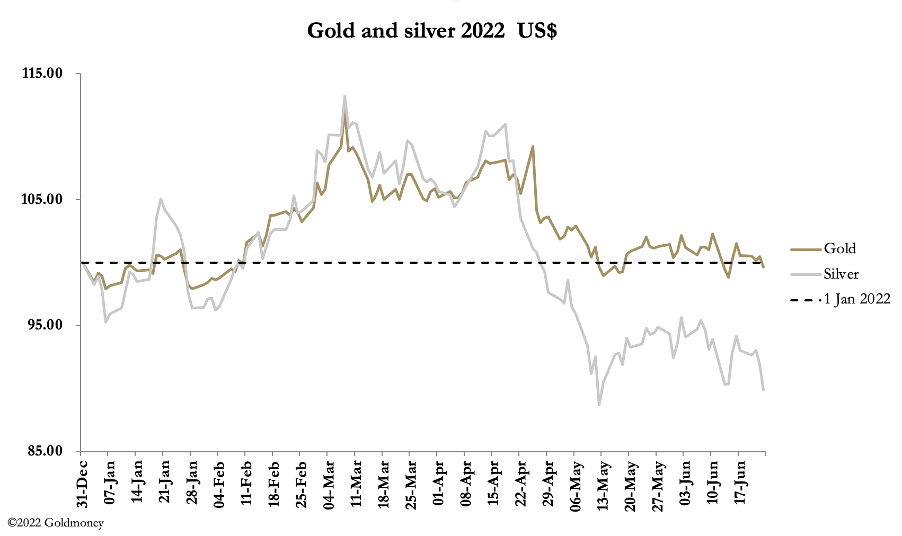
L'or et l'argent ont légèrement reculé cette semaine, dans un contexte d'affaiblissement de l'ensemble du complexe des matières premières. Lors des échanges européens de ce matin, l'or s'établissait à 1 826 $, en baisse de 14 $, et l'argent à 20,88 $, en baisse de 78 cents. Les volumes du Comex étaient modérés sur l'or, mais relativement plus élevés sur l'argent.
Notre prochain graphique porte sur l'ensemble du complexe des matières premières et illustre la pause de « l'inflation des matières premières ».

Le pétrole a reculé : le WTI est passé de 122 $ au début du mois à 106 $ ce matin. Le fond de l'histoire est un déplacement des préoccupations du marché, de l'inflation vers la récession, ce qui conduit de nombreux commentateurs à penser que les hausses de taux d'intérêt seront plafonnées. Selon les croyances keynésiennes dominantes, cela équivaut à une demande plus faible de biens de consommation et donc à une baisse des prix. Les prévisions gouvernementales intègrent cette hypothèse dans des estimations officielles selon lesquelles les prix à la consommation finiraient par revenir à l'objectif de 2 %, en ignorant totalement les conséquences des dépréciations monétaires antérieures.
Les rendements obligataires ont fortement baissé, comme le montre notre prochain graphique.
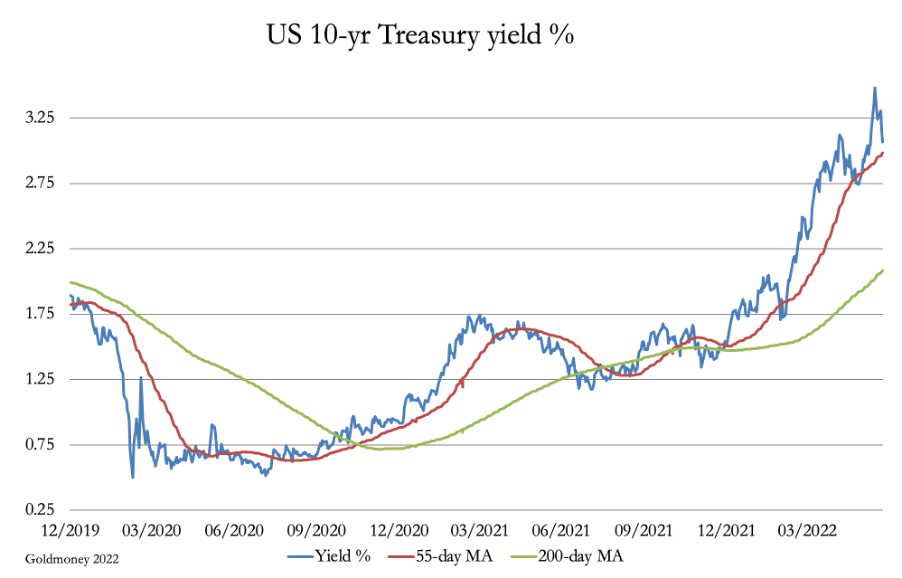
Par conséquent, les tensions accumulées du fait de la hausse des rendements obligataires se sont atténuées.
Les opérateurs sont probablement perplexes quant aux effets sur le cours de l'or. On pourrait soutenir qu'un environnement de « prise de risque » est défavorable à l'or. On pourrait aussi soutenir qu'en période de récession l'or tend à mieux se comporter, en partie en raison d'un environnement de taux d'intérêt plus bas. Mais ces arguments passent complètement à côté de la question.
Au cours des deux dernières semaines, nous avons averti dans ces rapports de marché que les banques de métaux précieux, vendeuses à découvert de contrats à terme sur l'or et envers les comptes d'or non alloué de leurs clients, doivent faire baisser le cours de l'or et clôturer le plus grand nombre possible de leurs positions vendeuses à l'approche de la fin du semestre. Pour cela, elles doivent entretenir un sentiment négatif aussi fort que possible sur le marché. Et ayant ramené la position ouverte du Comex à 500 000 contrats, contre 640 000 en mars dernier, elles y sont parvenues dans une certaine mesure.
Cette pression diminuera en juillet. Si elles peuvent manipuler les marchés à leur avantage, c'est principalement en raison de la qualité, ou plutôt du manque de qualité, des investisseurs haussiers de longue date. Les fonds spéculatifs ne font que des opérations de paires, avec ou sans algorithmes. Cela signifie qu'ils attendent très rarement la livraison, ce qui les rend vulnérables au déclenchement de leurs ordres stop. De plus, il existe une armée de passionnés d'or qui ne comprennent qu'à moitié que c'est la dépréciation monétaire qui fait monter le cours de l'or.
Mais leur compréhension s'arrête là. En tant que spéculateurs et investisseurs, ils achètent des produits dérivés et des ETF dans l'espoir d'un profit. Or les profits ne sont mesurés qu'en monnaie fiduciaire, tant redoutée. Leur argument d'investissement ne tient pas lorsqu'ils cherchent à vendre de l'or contre une monnaie fiduciaire qui se déprécie.
Ce qui compte à propos de l'or physique, en particulier sous forme de pièces, c'est qu'il est légalement de la monnaie. La fonction de la monnaie est remplie par sa stabilité. Et l'achat d'or doit être considéré comme un abandon de la monnaie fiduciaire, qui est un moyen de paiement moins stable. Ce point est illustré par le graphique préféré de James Turk, celui du pétrole exprimé dans trois grandes devises et en or :

Exprimé en or, le pétrole a baissé de 30 % depuis 1950, avec une volatilité minimale. L'effondrement des monnaies se traduit par une envolée des prix en monnaie fiduciaire, avec une volatilité inacceptable. Ce n'est pas l'or qui a augmenté, ce sont les monnaies fiduciaires qui baissent et continueront de le faire.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.