

Les métaux précieux ont connu une semaine très difficile, l'argent étant particulièrement touché.
L’or est passé du cours de clôture de vendredi dernier, 1 312 $, à 1 250 $ à son point le plus bas hier, soit une baisse de 4,7 %, et l’argent est tombé de 19,16 $ à 17,11 $, soit une baisse de 10,7 %. Ce matin, en début de séance en Europe, les cours étaient plus stables, mais compte tenu de l’ampleur des baisses, il est raisonnable de s’attendre à un rebond lié aux rachats de positions vendeuses avant le week-end.
La possibilité de ces baisses, qui ramènent l’or vers sa moyenne mobile à 200 jours, avait été évoquée dans le rapport de marché de la semaine dernière, où j’exposais plusieurs raisons techniques pour lesquelles le dollar pourrait s’envoler face aux autres grandes devises. C’est ce qui s’est effectivement produit cette semaine : le yen a perdu plus de 3 %, l’euro environ 1 %, mais la livre 5 %. La livre sterling a d’ailleurs subi un « flash crash » dans la nuit, qui l’a fait chuter jusqu’à 6 %, avant de remonter à 1,2460 GBP ce matin en début de séance européenne.
Tout s’explique par les devises et par la vigueur soudaine, généralement inattendue, du dollar. La grave pénurie de dollars à trois mois a fini par provoquer un resserrement de la liquidité en dollars, comme je l’avais prévu la semaine dernière. Le chaos monétaire a en outre donné aux banques de métaux précieux l’occasion de réduire sensiblement leurs positions vendeuses sur l’or au Comex, comme le montre la baisse de l’intérêt ouvert dans notre deuxième graphique.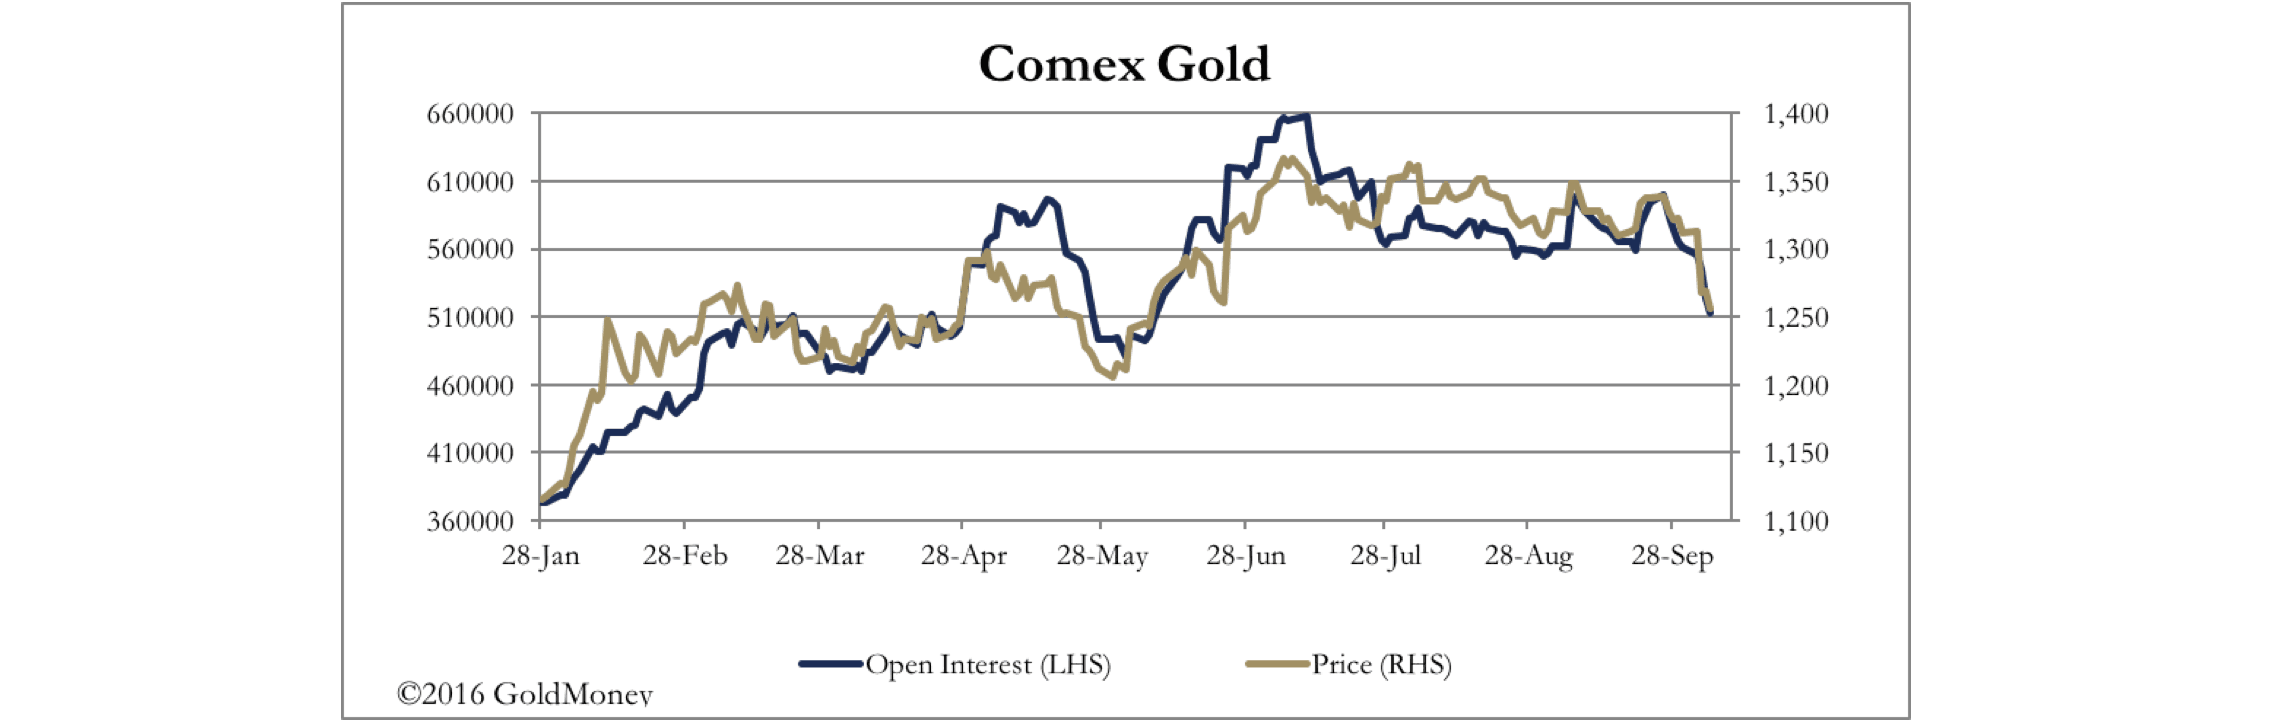
C’est la recherche de profits sur les positions vendeuses qui a alimenté ce mouvement, et il a réussi à pousser les acheteurs à vendre. Depuis début juillet, les vendeurs à découvert ont réussi à clôturer des positions représentant 14 467 500 onces, pour un gain théorique de plus de 1,5 milliard de dollars. C’est la vieille histoire : on recommence indéfiniment. Cela a toutefois ramené l’or à sa moyenne mobile à 200 jours, présentée dans notre graphique suivant.
Cela nous indique que si la volatilité des devises se calme, l’or trouvera un support aux niveaux actuels.
Le dollar étant la devise la plus forte, l’or a mieux résisté lorsqu’il est exprimé dans les autres grandes devises, comme le montre notre graphique suivant.
Ce chaos monétaire survient à un moment où il est évident que les banques centrales ont échoué, par leurs politiques monétaires, à atteindre le moindre de leurs objectifs économiques. Les investisseurs, qui se sont satisfaits de suivre les flux des banques centrales et d’investir systématiquement dans des actifs financiers, sont désormais face à un dilemme. Doivent-ils désormais supposer que les politiques d’argent facile, y compris l’assouplissement quantitatif, seront abandonnées, peut-être remplacées par un dollar fort et un euro, un yen et une livre faibles, comme nouvelle politique monétaire coordonnée ? Cette thèse est étayée par des rumeurs selon lesquelles M. Draghi réduirait ses achats d’actifs, M. Kuroda aurait perdu sa crédibilité, et les présidents des Fed de Richmond et de Cleveland ont laissé entendre des hausses des taux d’intérêt en dollars, en raison du risque d’une inflation plus élevée l’an prochain.
Cela ne devrait pas surprendre les lecteurs réguliers des études de Goldmoney, qui signalent ce danger depuis la majeure partie de cette année. Je dois toutefois ajouter que nous avons aussi souligné que la marge de manœuvre de la Fed est sévèrement restreinte par le poids de la dette improductive, et par la crise financière que provoquerait une hausse de moins de deux pour cent du taux des Fed Funds.
En résumé, les marchés traversent une crise de leurs certitudes les plus chères et doivent s’adapter à des hausses de taux d’intérêt des banques centrales, mais insuffisantes pour contrer la stagflation mondiale inévitable que nous jugeons être le scénario le plus probable pour l’an prochain.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.