
Cette semaine a été le théâtre d'une lutte acharnée, les vendeurs à découvert cherchant à faire passer le cours de l'or sous le niveau de 1 200 $. Toutefois, à chacune des deux reprises, le cours a nettement rebondi par la suite.
Au Comex, les positions vendeuses des fonds gérés ont soudainement augmenté, reflétant l'opinion négative dominante, comme le montre le graphique suivant :

Le graphique suivant montre la position nette des quatre plus grands opérateurs, que l'on peut supposer être des banques américaines de métaux précieux, et qui sont exceptionnellement acheteurs nets de plus de 60 000 contrats. Ils choisissent manifestement de conserver une position acheteuse :

Voilà donc la situation : les quatre grandes banques de métaux précieux affichent des positions acheteuses nettes proches de leur record, et les gérants de fonds suiveurs de tendance des positions vendeuses record. Les deux camps ont pris des positions extrêmes. La sagesse conventionnelle nous indique que cela est très dangereux pour les gérants de fonds.
La dernière fois que cela s'est produit, à la mi-2013, les vendeurs à découvert ont été contraints de se couvrir lorsque le cours a progressé de 21 %, de 1 180 $ à 1 430 $.
Sur l'argent, les positions vendeuses des gérants de fonds sont encore plus extrêmes, sur un marché moins liquide :

Lorsque les fonds spéculatifs vendent l'argent à découvert, c'est généralement pour obtenir davantage d'effet de levier que sur l'or. Toutefois, les quatre plus grands opérateurs n'ont pas pu clôturer entièrement leur exposition vendeuse nette, qui s'établit à 15 700 contrats nets, ce qui reflète la faible liquidité de ce marché par rapport à la taille des paris des opérateurs :
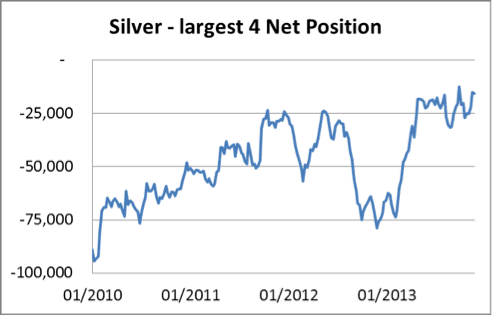
Depuis la mi-année, les plus grandes banques de métaux précieux ont pris soin de ne pas accroître leurs positions vendeuses nettes ; le resserrement a donc été plus violent pour les fonds spéculatifs, l'argent progressant de 33 % depuis un plus bas de 18,6 $.
Les marchés papier de l'or et de l'argent sont donc tous deux très vulnérables à un resserrement des vendeurs à découvert. L'argent pose en outre un problème supplémentaire aux vendeurs : les utilisateurs industriels, qui auraient budgété en décembre dernier un coût de l'argent supérieur à 30 $ pour 2013, ont acheté des contrats à terme pour verrouiller des profits exceptionnels. Parallèlement, le cours de l'or étant proche des coûts de production, les directeurs de mines ont vendu de l'or à terme lors des rebonds de cours afin d'éviter des pertes d'exploitation.
Pour élargir l'analyse, certains signes ont montré cette semaine que la relation entre les rendements obligataires et les variations du cours de l'or est en train de changer. La semaine a été globalement mauvaise pour les marchés obligataires, avec une hausse des rendements ; ce fut peut-être le prétexte de la baisse de fin de journée mardi et début de journée mercredi, effacée par le fort rebond de l'or plus tard ce même jour.
Au final, l'or a clôturé en hausse et les cours obligataires nettement en baisse. Quelques séances supplémentaires de ce type risquent de saper la conviction selon laquelle la vente à découvert d'or serait un bon substitut à la vente à découvert d'obligations.
La semaine prochaine
Voici quelques-unes des annonces les plus importantes attendues la semaine prochaine.
Lundi
Zone euro : indicateur Sentix
Japon : masse monétaire M2, enquête auprès des observateurs de l'économie
Mardi
Japon : commandes de machines-outils clés
Royaume-Uni : production industrielle, production manufacturière, balance commerciale
États-Unis : stocks des grossistes
Japon : confiance des consommateurs.
Mercredi
États-Unis : déficit budgétaire
Jeudi
Zone euro : production industrielle
États-Unis : demandes initiales d'allocations chômage, ventes au détail, stocks des entreprises
Vendredi
Japon : taux d'utilisation des capacités, production industrielle
États-Unis : indice des prix à la production (PPI)