
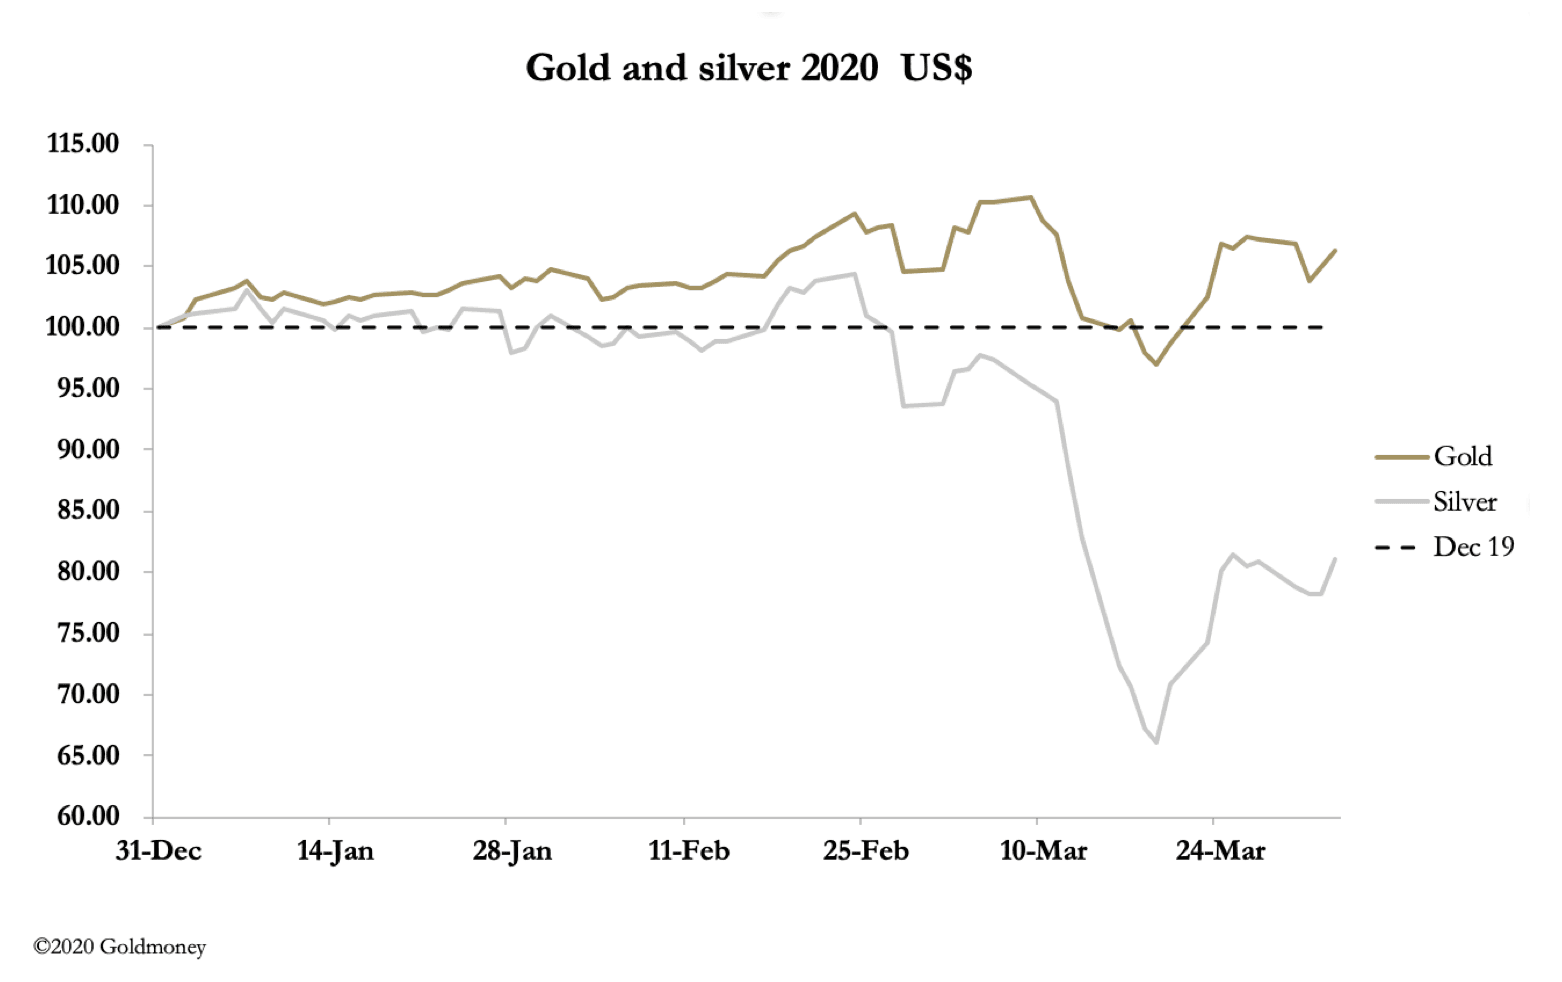
Cette semaine a de nouveau été marquée par la confusion sur les marchés des contrats à terme sur l’or et l’argent, déconnectés des prix physiques indicatifs observés en dehors du système financier, où il n’existe aucun stock aux niveaux de prix actuels. L’or a perdu 12 $ par rapport à la clôture de vendredi dernier, à 1 611 $ en début d’échange en Europe ce matin, tandis que l’argent est resté inchangé à 14,43 $. Les volumes échangés sur le Comex sont tombés à des niveaux très bas, avec la chute spectaculaire de l’intérêt ouvert ; c’est presque comme si le marché fermait.
Les conditions sont manifestement extrêmement difficiles pour les banques de métaux précieux. L’offre de métal précieux se tarit, car des mines et des raffineries importantes sont à l’arrêt en raison du coronavirus. La logistique du transport de métal précieux est elle aussi contrainte. Parallèlement, les signes de détresse économique mondiale se multiplient, et la réponse des gouvernements est hyperinflationniste. Ce n’est pas le moment d’être à découvert en or ou en argent.
La réponse de l’establishment financier a consisté à passer outre la réalité sans ménagement. Notre prochain graphique montre à quel point cette politique a fonctionné pour le contrat sur l’or du Comex.

Normalement, le prix et l’intérêt ouvert évoluent à peu près dans la même direction. Or l’intérêt ouvert a reculé de 310 000 contrats depuis janvier, tandis que, malgré de fortes oscillations, le cours de l’or est globalement en hausse. En clair : la tactique habituelle des banques de métaux précieux, qui consiste à racheter leurs positions vendeuses en agissant de concert pour déstabiliser les spéculateurs, a échoué lamentablement.
Cette tactique a mieux fonctionné pour l’argent, objet de notre prochain graphique.

L’effondrement de l’intérêt ouvert, des plus hauts historiques à son plus bas niveau depuis des années, s’est accompagné d’une baisse du prix de l’argent tout aussi spectaculaire. Si le coup porté à l’argent a réussi, c’est parce que l’attention s’est portée entièrement sur l’aspect monétaire et sur l’or.
Cependant, les banques de métaux précieux restent très fortement vendeuses d’or, comme le montre notre prochain graphique de la position nette de la catégorie des swaps.

Les contreparties de swaps peuvent être des opérateurs spéculatifs ou des fonds spéculatifs. Autrement dit, les swaps jouent le rôle de teneurs de marché. Leur position vendeuse nette au 24 mars (nous recevrons une mise à jour pour le 31 mars ce soir) restait extrêmement élevée, à 177 000 contrats. S’il existe un canari dans la mine de charbon de ce contrat, ce doit être celui-ci.
Dans le monde réel du métal précieux physique, la demande du grand public indique que les vrais prix de l’or et de l’argent sont nettement supérieurs à ceux enregistrés sur le Comex. Il est de moins en moins probable que cet écart soit corrigé en faveur de l’or papier, surtout alors que chacun sait désormais que toutes les grandes monnaies sont au bord de l’hyperinflation.
Les tentatives d’apaisement tombent dans l’oreille d’un sourd. La LBMA a publié des communiqués affirmant qu’il y a abondance d’or dans les chambres fortes de Londres, une déclaration qui ménage la vérité, car elle inclut les réserves monétaires affectées à la Banque d’Angleterre, l’or alloué des ETF et d’autres ors alloués détenus pour des particuliers et d’autres entités non négociatrices. Le flottant réel est probablement inférieur à 1 000 tonnes, contre plus de 8 000 tonnes selon la LBMA.
Cela, ainsi que d’autres présentations avantageuses, comme les informations selon lesquelles les raffineurs suisses du Tessin espèrent reprendre bientôt le raffinage, témoigne d’une panique institutionnelle. Même la banque centrale de Russie a déclaré publiquement qu’elle se retirait du marché, mais cela peut tenir à une pénurie générale de liquidités en dollars due à la baisse des prix du pétrole.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.