

L'or et l'argent se sont bien redressés cette semaine, prolongeant une hausse qui dure désormais depuis deux semaines. L'or, coté en dollars, a gagné 13 $ supplémentaires pour atteindre 1 247,50 $ en début de séance européenne ce matin (vendredi), soit 31 $ de plus que son plus bas du 7 juillet. L'argent a désormais regagné 1,75 $ depuis les plus bas du krach éclair d'il y a deux semaines, à 16,40 $ ce matin.
Les volumes des contrats à terme du Comex sont normaux, mais il se passe quelque chose d'inhabituel, que l'argent illustre le mieux. Nous savons que les banques de métaux précieux ont évincé les spéculateurs (pour la plupart des positions longues de fonds spéculatifs), et que le krach éclair évoqué ci-dessus a déclenché les ordres stop des spéculateurs, permettant aux banques de clôturer leurs positions vendeuses avec profit. Cela a laissé (au mardi 11 juillet) la catégorie des gérants de fonds (c'est-à-dire les fonds spéculatifs) vendeuse nette de 6 361 contrats, soit 31,8 millions d'onces. Le caractère extrême de cette position apparaît dans notre prochain graphique : elle n'a été dépassée qu'une seule fois, à la mi-2015.
Plus intéressant encore est le degré de pessimisme à nu, c'est-à-dire le niveau des positions vendeuses elles-mêmes, sans la contrepartie des positions acheteuses. Voir notre prochain graphique des positions vendeuses des gérants de fonds, qui se situent à des niveaux record (62 058 contrats, soit 310,3 millions d'onces, environ 36 % de la production minière annuelle).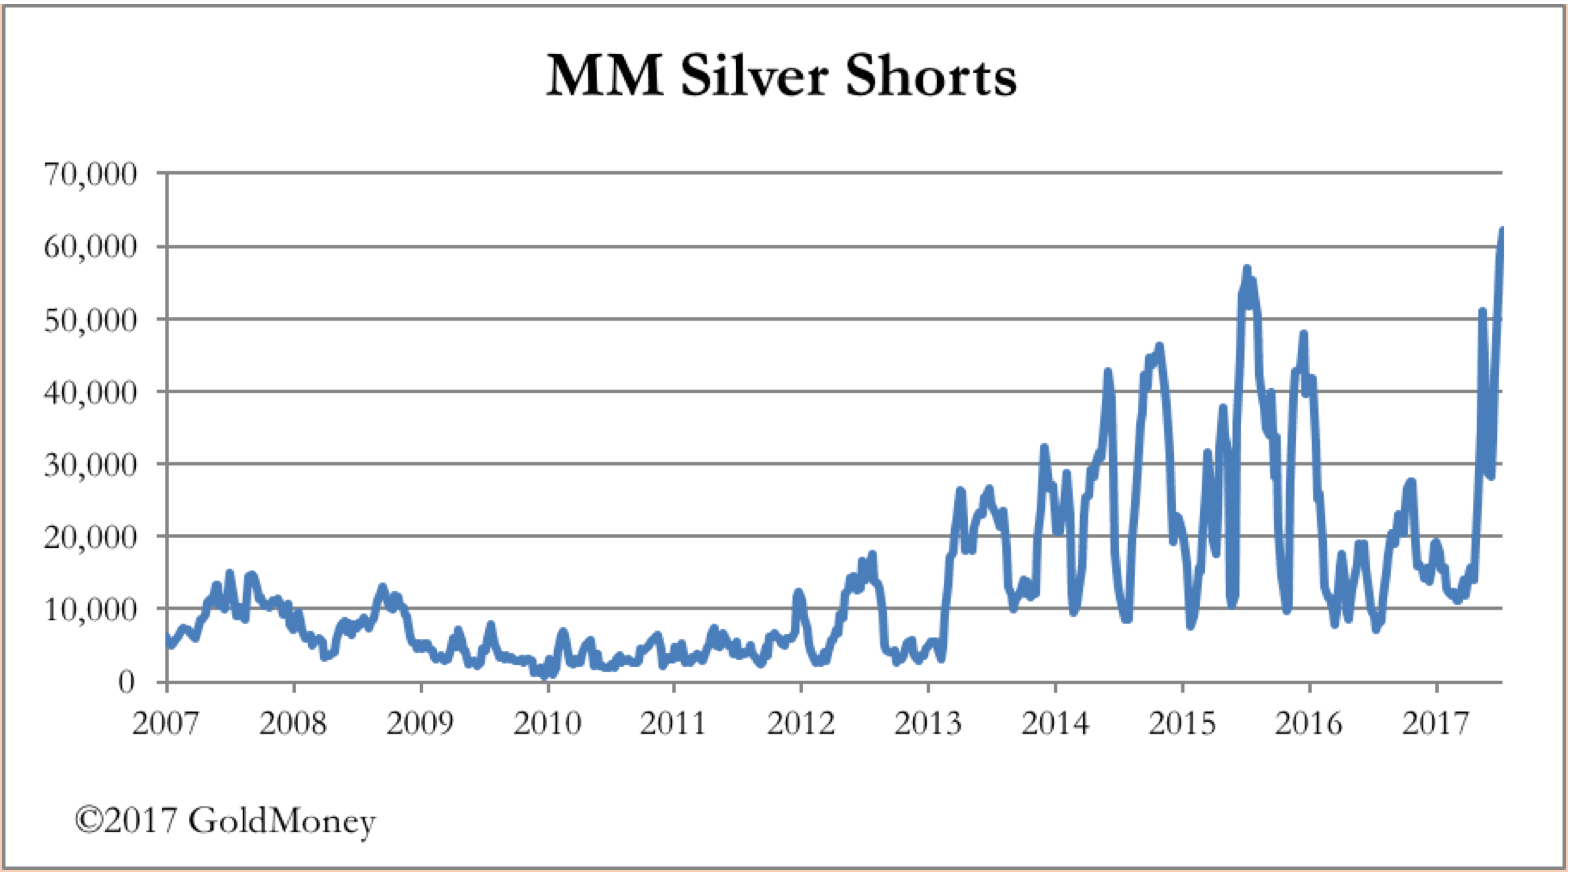
Ces positions sont extraordinaires.
Nous devrions tous savoir à présent que le prix de l'argent (et de l'or) est déterminé par les intérêts opposés des banques de métaux précieux et des fonds spéculatifs. Toujours, et la seule exception possible fut la tentative des Bunker-Hunt d'accaparer le marché de l'argent dans les années 1970, les banques de métaux précieux finissent par l'emporter. Elles donnent aux fonds spéculatifs assez de corde pour se pendre, avant de créer de l'offre artificielle à partir de rien pour les submerger, les forçant à clôturer leurs positions longues à perte.
Ce cycle d'événements entraîne non seulement la hausse puis la baisse du cours de l'argent, mais il explique aussi pourquoi le niveau de l'intérêt ouvert varie. Lorsque les spéculateurs sont haussiers et achètent, on leur fournit de nouveaux contrats, correspondant aux positions vendeuses créées par les banques de métaux précieux. Lorsqu'ils deviennent baissiers, trompés par les banques de métaux précieux pour clôturer leurs positions, l'intérêt ouvert diminue. Nous devrions donc nous attendre à ce que les variations de l'intérêt ouvert soient en phase avec celles du cours. C'est bien ce qui se produit normalement, comme le montre notre prochain graphique, du moins jusqu'au début de cette année.
Cette corrélation était étroite, jusqu'à ce que des signes d'instabilité dans la relation apparaissent lorsque le cours a dépassé 18 $ en février dernier. Depuis avril, l'intérêt ouvert et le cours divergent nettement. Observez comment, lors du précédent cycle d'essorage entre juin et décembre de l'an dernier, l'intérêt ouvert est passé de plus de 235 000 contrats à moins de 160 000 (soit une baisse de 32 %). Observez maintenant que l'intérêt ouvert se maintient à 207 800, à seulement 12 % sous son plus haut historique du 20 avril.
Que nous apprend cela ? Premièrement, il faut noter un niveau élevé de couverture par les producteurs : mineurs, recycleurs, affineurs et acheteurs industriels couvrent leurs coûts en matières premières en période d'incertitude. Deuxièmement, la catégorie des gérants de fonds est si baissière qu'elle a ouvert des contrats en vendant des contrats à terme sur l'argent à découvert (ce que confirme notre troisième graphique). C'est rare. Et troisièmement, point non mentionné jusqu'ici, le niveau des positions haussières des gérants de fonds n'a pas reculé autant qu'on pouvait s'y attendre, restant obstinément élevé à 55 697 contrats. Ce dernier élément indique que les capitaux à plus long terme, qui détiennent de l'argent par le biais de contrats à terme comme support d'investissement économique, prennent une importance croissante sur le marché.
En somme, les conditions sont réunies pour une belle hausse du cours, pour les raisons suivantes :
- Les spéculateurs sont plus baissiers que jamais.
- Les banques de métaux précieux ont, dans l'ensemble, des positions équilibrées.
- Les véritables acteurs commerciaux sont dans l'incertitude et ont accru leurs couvertures, dans les deux sens.
- Les investisseurs de long terme restent déterminés.
Ces conditions s'appliquent généralement aussi à l'or, bien que la situation soit moins frappante. Certains jours, le cours de l'or a progressé et l'intérêt ouvert a reculé, ce qui confirme que les conditions relèvent fondamentalement d'un short squeeze, qui pourrait aller beaucoup plus loin.
Et un dernier point. Le dollar a été très faible ces derniers mois, ce qui se reflète à peine dans les prix des matières premières en général, suggérant que l'ensemble du complexe physique est devenu mal évalué du côté des devises. La manière dont cela se dénouera dominera probablement les marchés pour le reste de l'année.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.