
 Après la liquidation de la semaine dernière, qui a fait descendre l’or jusqu’à 1 745 $, puis un bref rebond de 40 $, l’or est tombé hier jusqu’à 1 738 $ avant de remonter ce matin à 1 755 $ lors des échanges européens. Sur la semaine, l’or progresse nets de 2 $. L’argent a chuté vendredi dernier à 22,06 $ avant de se redresser, pour un gain net de 62 cents à 22,67 $ sur la même période. Les volumes de l’or au Comex ont quelque peu augmenté, tandis qu’ils ont diminué pour l’argent. Le ratio or/argent est passé de 79 lundi à 77,3 ce matin.
Nous avons mis en garde contre les turbulences des prix à mesure que la hausse des taux d’intérêt est intégrée par les marchés financiers, et c’est ce qui semble se produire. La Fed a publié mercredi un communiqué du FOMC, qui a légèrement infléchi sa position « transitoire » sur l’inflation vers l’admission qu’elle pourrait persister un peu plus longtemps que le comité ne le pensait initialement. En conséquence, la réduction des achats d’actifs a été avancée : « …un ralentissement du rythme des achats d’actifs pourrait bientôt se justifier ».
Compte tenu de la forte hausse de la masse monétaire depuis que l’assouplissement quantitatif a été porté à 120 Md$ par mois en mars 2020, la Fed minimise délibérément la menace de l’inflation des prix, vraisemblablement pour éviter que les consommateurs, pris de panique, ne fassent monter les prix encore plus haut et plus vite. Mais les réactions des marchés obligataires et d’actions indiquent que la communauté des investisseurs croit toujours que la Fed garde le contrôle.
Ce n’est pas le cas. L’objectif de l’assouplissement quantitatif est de gonfler le prix des actifs, et sa réduction les fragilisera à un moment de surévaluation extrême. La dernière chose que les marchés devraient souhaiter, c’est une réduction des achats, car continuer à les soutenir exigera presque certainement davantage d’assouplissement quantitatif, et non moins. Mais cela affaiblit alors le dollar, dont l’indice pondéré par les échanges a à peine bougé.

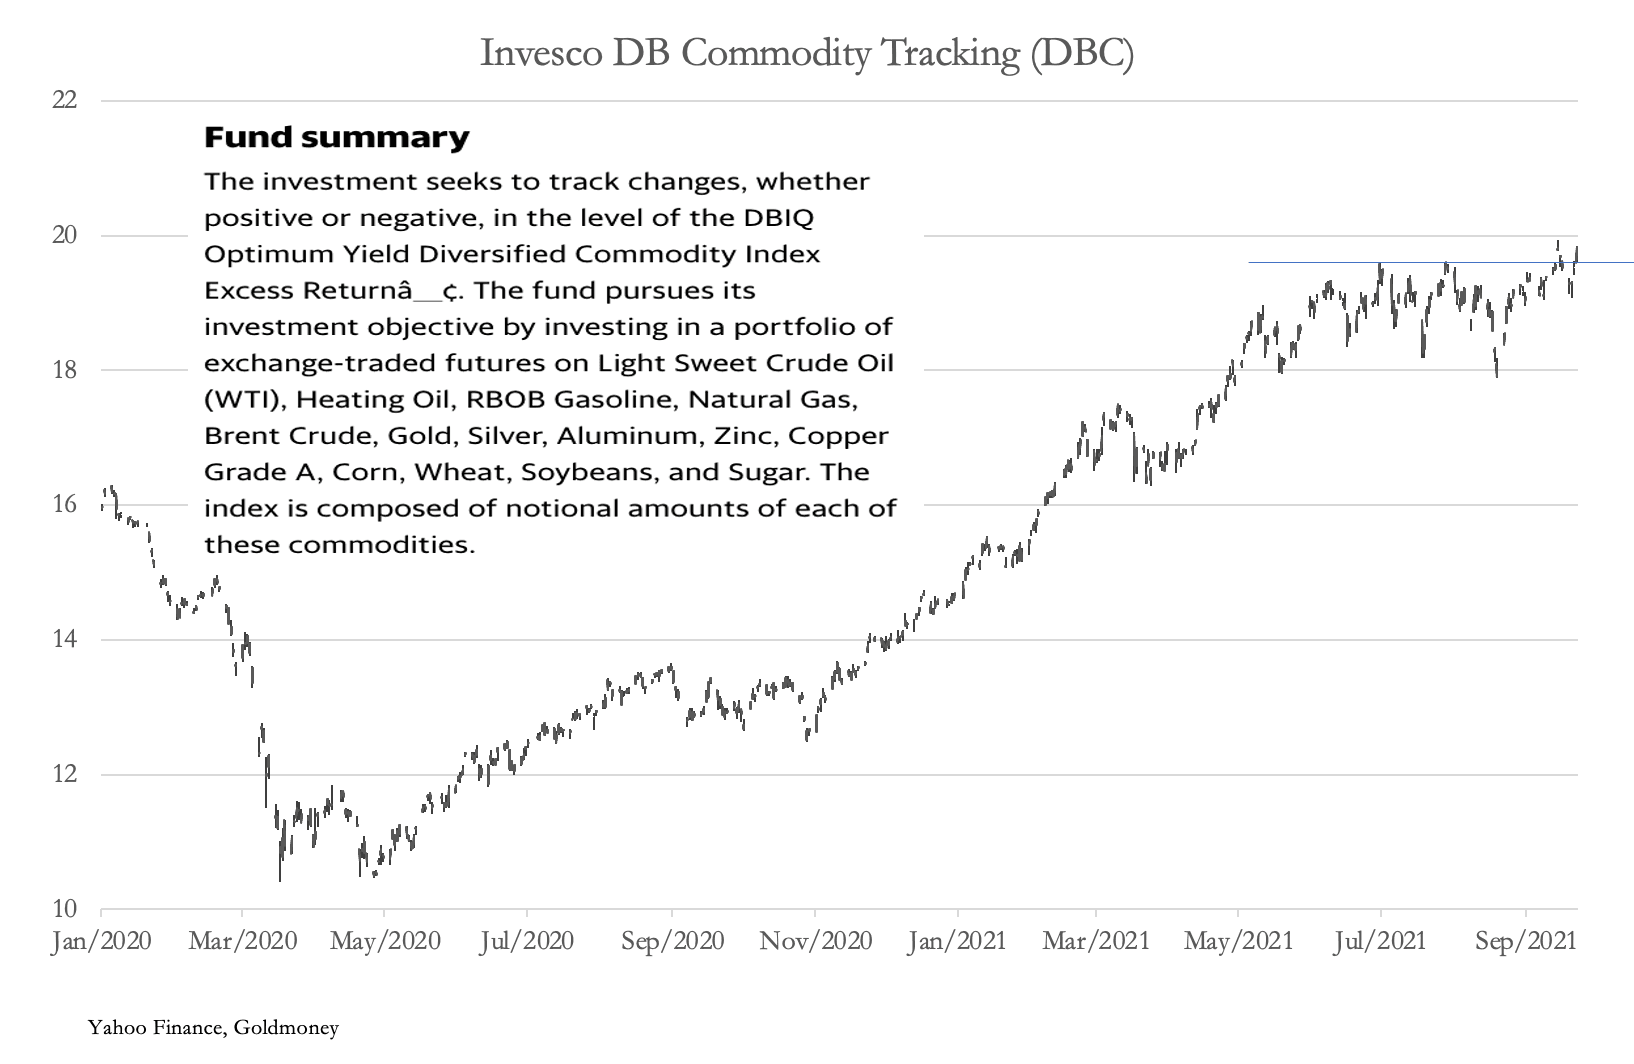
Exprimé en matières premières, comme face aux autres devises, le dollar paraît plus faible, un panier de matières premières étant désormais en train de franchir un seuil à la hausse.
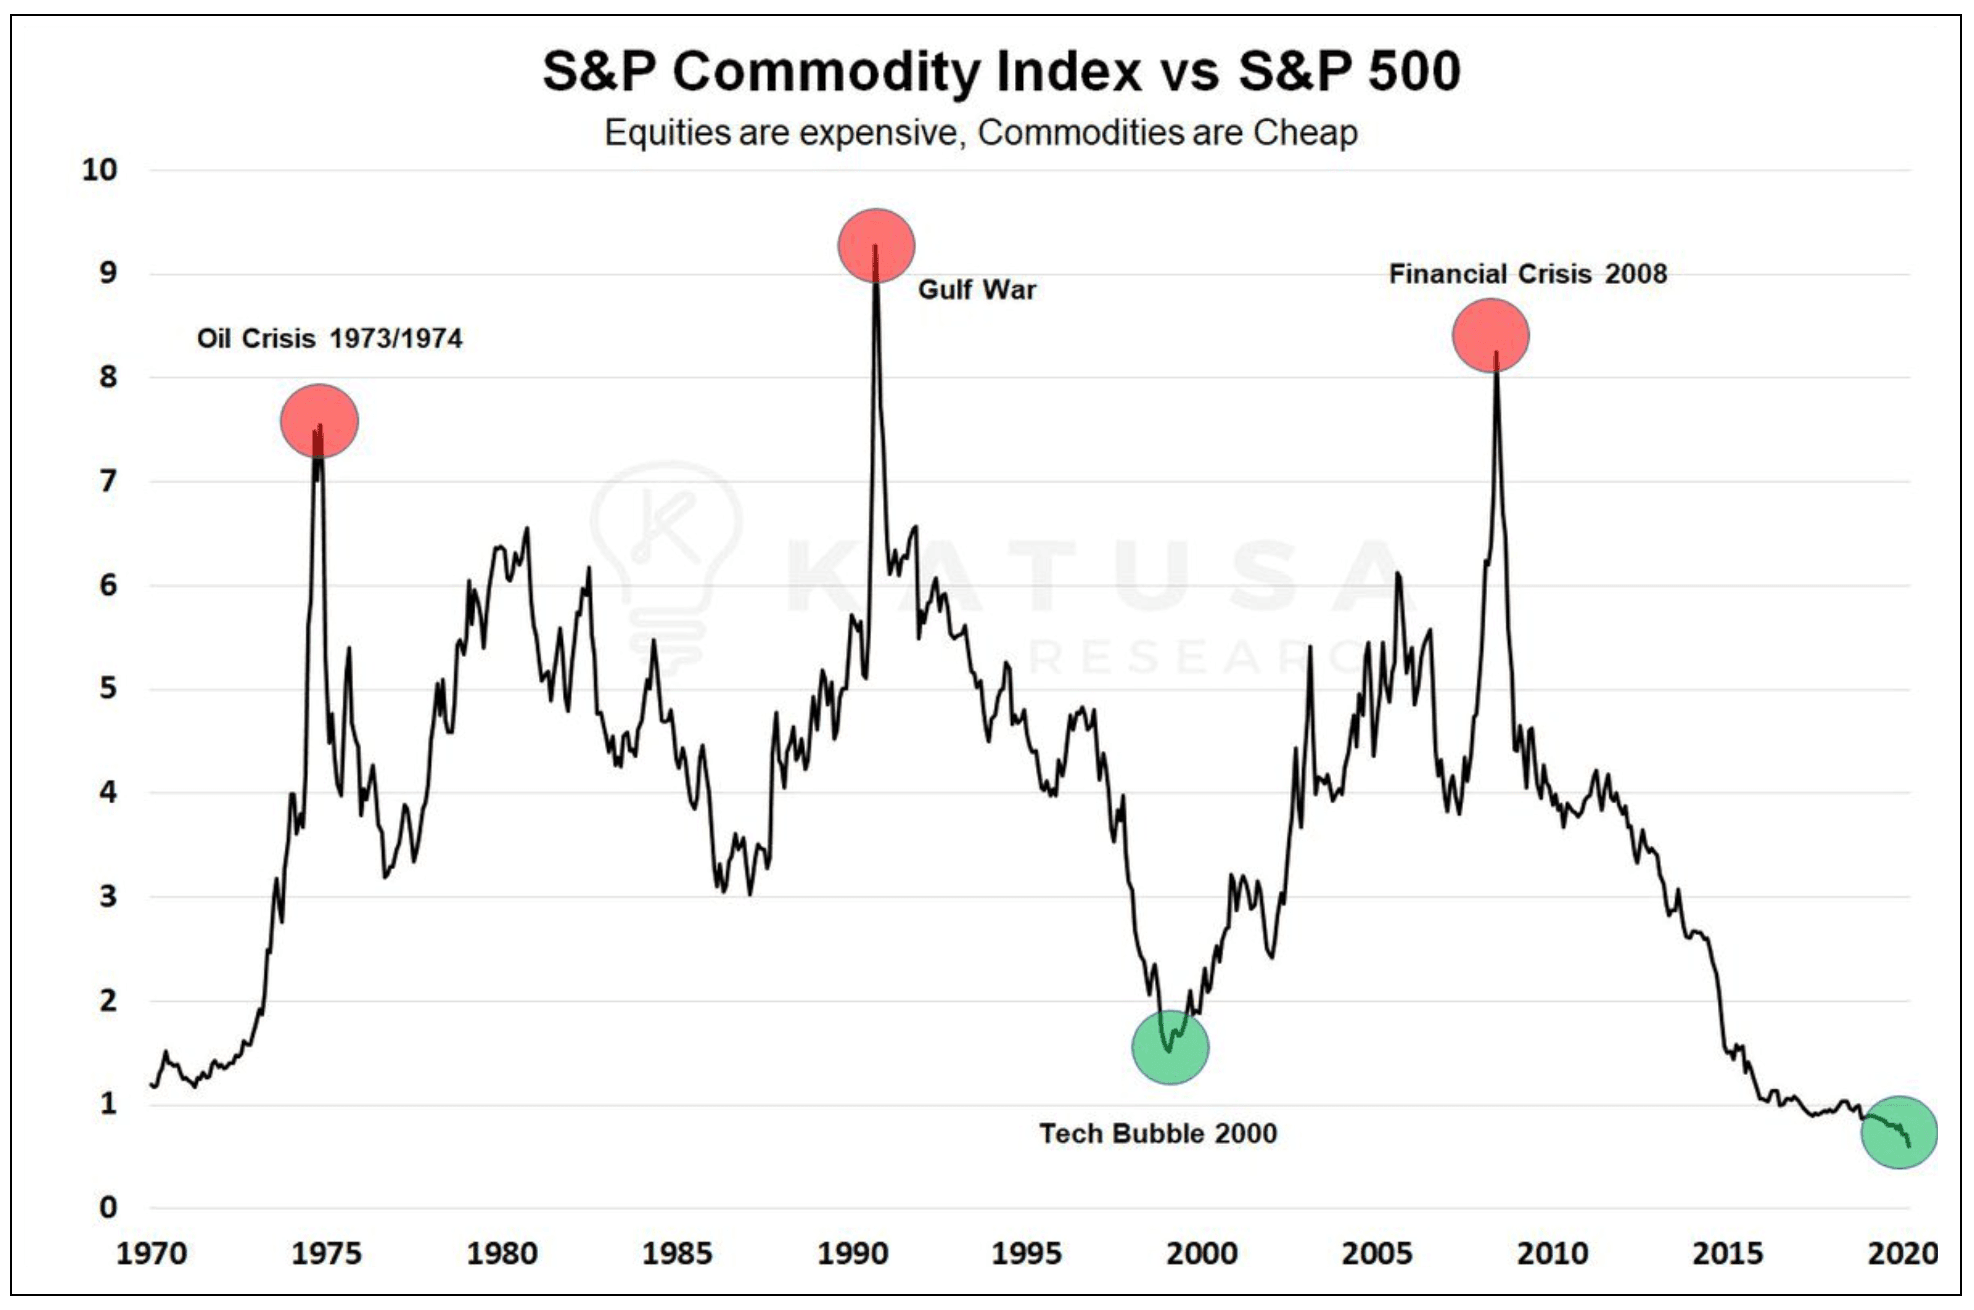
Le graphique suivant montre l’écart entre les actions et les matières premières, illustrant le potentiel lié aux changements de valorisations relatives.
L’essentiel est qu’à long terme, les matières premières exprimées en or sont plus stables que lorsqu’elles sont exprimées dans toute autre unité. Par conséquent, non seulement les relations de marché se sont horriblement déformées, mais lorsqu’elles se corrigeront, l’or devrait fortement progresser avec les matières premières.
Cela devrait préoccuper vivement les banques de métaux précieux, qui constituent l’essentiel du côté vendeur sur les marchés papier des métaux précieux. Au Comex, 5 banques américaines et 32 banques non américaines étaient vendeuses nettes de 131 958 contrats au 7 septembre, soit 410,4 tonnes représentant 23,16 Md$. Il n’existe pas de chiffres pour la LBMA. Mais, d’après les relations établies entre les deux marchés, elles sont probablement vendeuses d’environ huit fois ce montant supplémentaire, soit un total de 208 Md$ ou 3 694 tonnes, sur des marchés dont la liquidité physique est minime.
Les banques de métaux précieux espèrent vraisemblablement tirer profit de la crainte de la hausse des taux d’intérêt pour inciter les détenteurs fragiles à vendre à la fois leur or papier et leur or physique. Mais cela ignore le fait que la hausse de l’inflation des prix entraîne les taux d’intérêt et l’or dans la même direction, comme tout étudiant des années 1970 pourra le confirmer.
Les opinions et points de vue exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir sur la base des informations contenues dans cet article, ni vous y fier, sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qui y figurent l’est à vos propres risques.