

L'or et l'argent ont passé la semaine à consolider leurs récentes remontées, l'argent tendant à mieux tenir ses positions que l'or.
La situation sous-jacente du marché des métaux précieux demeure toutefois très tendue. Le Financial Times a rapporté que le coût d'emprunt de l'or physique a fortement augmenté ces dernières semaines, en raison de la demande de raffinage émanant des grands raffineurs suisses. Nos propres contacts nous indiquent que, depuis trois ans, les raffineurs suisses sont entièrement occupés à transformer des lingots LBMA de 400 onces en lingots d'un kilo au titre chinois standard de 999,9 millièmes, de sorte que la ponction sur les stocks conservés en coffre en Occident finirait par provoquer une pénurie aiguë.
Si l'information du FT est exacte et que cet or est bien emprunté, cela prépare de nouvelles difficultés pour l'avenir, car l'or emprunté doit être restitué. Le FT fait vraisemblablement référence à de l'or loué, auquel cas il est presque certainement fourni par des banques centrales à partir de leurs réserves. Par ailleurs, notre partenaire de coffres à Hong Kong, Malca-Amit, a publié un article sur la pénurie de lingots d'argent. D'après son expérience, les acheteurs sont placés sur des listes d'attente tandis que les raffineurs tentent de rattraper la demande.
Ces deux constats de pénurie physique sont corroborés partout par des témoignages ponctuels. Nous pouvons y voir la preuve que le marché ne fixe pas ses prix en fonction de l'offre et de la demande réelles. Il en est ainsi depuis longtemps, et certains soutiendraient même que, du fait de l'intervention des gouvernements, il en va toujours ainsi. Cependant, les risques d'une dislocation des prix sur le marché semblent augmenter, ce qui prendrait presque tout le monde au dépourvu.
Sur le marché à terme du Comex, les positions ouvertes ont nettement diminué sur l'or comme sur l'argent. On ne comprend pas comment cela a pu se produire sans un véritable rachat forcé de positions vendeuses au cours des deux dernières semaines, ce qui laisse penser qu'une certaine forme de gestion du marché est à l'œuvre en arrière-plan. La baisse des positions ouvertes est illustrée par les deux graphiques suivants, relatifs respectivement aux contrats à terme sur l'or et sur l'argent.
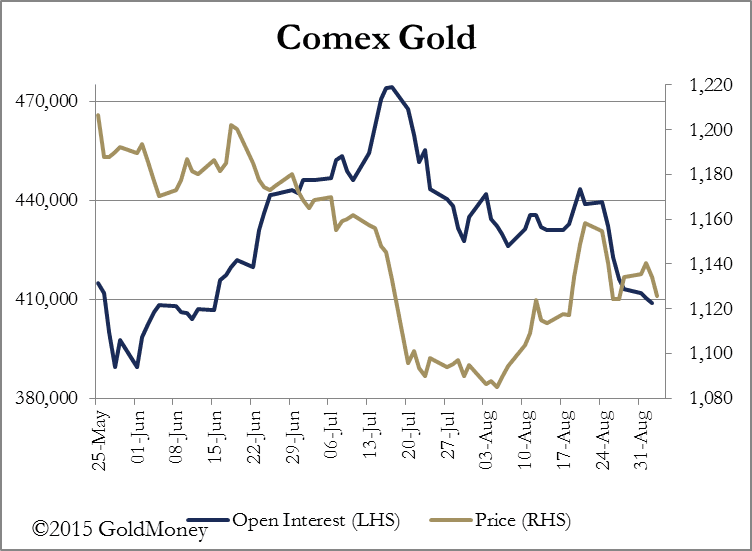

Depuis le 24 août, date du sommet du cours de l'or, les positions ouvertes ont reculé de 30 000 contrats. À ce moment-là, les fonds spéculatifs étaient vendeurs nets, ce qui était sans précédent. Dans ce qui semble être une évolution très improbable, les vendeurs spéculatifs ont clôturé leurs positions dans un marché en baisse. S'il revient aux spéculateurs honnêtes d'anticiper les mouvements du marché et d'en lisser la progression, ce n'est pas ainsi que fonctionnent habituellement les contrats à terme sur l'or du Comex : dans un marché dominé par les grandes banques de métaux précieux, les profits sont réalisés en veillant à ce que les fonds spéculatifs, dans leur ensemble, perdent de l'argent sur leurs transactions. Il serait plus juste de définir cette relation ainsi : les « hedgies » sont les amateurs et les banques sont les professionnels.
La situation de l'argent est encore plus remarquable, avec une baisse continue des positions ouvertes depuis les niveaux record de la mi-juin.
La seule explication cohérente est qu'au lieu de jouer le jeu habituel et lucratif consistant à écraser les vendeurs à découvert avant de faire chuter nettement les cours une fois ceux-ci sortis du marché, l'establishment bancaire du métal précieux accorde une plus grande priorité à l'équilibre de ses livres, ce qui suggère qu'il prête attention au niveau élevé de la demande de métal précieux physique.
La semaine prochaine
Lundi.
Japon : indicateur avancé, données sur les prêts bancaires, balance courante, PIB (définitif). Zone euro : indicateur Sentix.
Mardi.
Zone euro : PIB. États-Unis : crédit à la consommation. Japon : commandes de machines-outils, masse monétaire M2, enquête auprès des observateurs économiques.
Mercredi.
Japon : confiance des consommateurs, indice des prix à la production. Royaume-Uni : production industrielle, production manufacturière, balance commerciale (hors UE).
Jeudi.
Japon : taux d'utilisation des capacités de production. Royaume-Uni : décision de la BoE sur le taux directeur. États-Unis : indice des prix à l'importation, nouvelles demandes d'allocations chômage, stocks de grossistes.
Vendredi.
Royaume-Uni : production dans la construction. États-Unis : indice des prix à la production, indice de confiance de l'Université du Michigan, déficit budgétaire.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n'acceptera aucune responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous y accordez.