
Hier, le World Gold Council a publié son estimation de la demande d'or pour le premier trimestre 2016, à comparer à une offre estimée à 1 081 tonnes.
Si le WGC collecte ses chiffres avec assiduité, les chiffres de la demande ne portent que sur ce qui est connu par les associations professionnelles, les banques centrales et les ETF. En détaillant les données, selon le WGC, la demande chinoise du trimestre s'est élevée à 241,3 tonnes, alors que, selon la Bourse de l'or de Shanghai, celle-ci a livré 516 tonnes au public depuis ses chambres fortes. Le WGC ne parvient pas à expliquer de manière satisfaisante cet écart considérable, mais il illustre la difficulté d'obtenir des chiffres exacts.
Une catégorie facile à identifier est la demande des ETF en métal physique, qui a augmenté pour atteindre 364 tonnes, soit les entrées nettes les plus élevées depuis 2009. Il ne fait guère de doute que cela tient à deux facteurs : l'amélioration de la situation technique avec l'établissement d'une nouvelle phase haussière, et les taux d'intérêt négatifs pour l'euro comme pour le yen. Mais si cela a stimulé la demande d'or titrisé, aucune hausse comparable n'est enregistrée pour la demande de lingots et de pièces. Cela ne peut pas être exact. La demande physique doit être considérablement plus élevée que ne l'indiquent les chiffres du WGC.
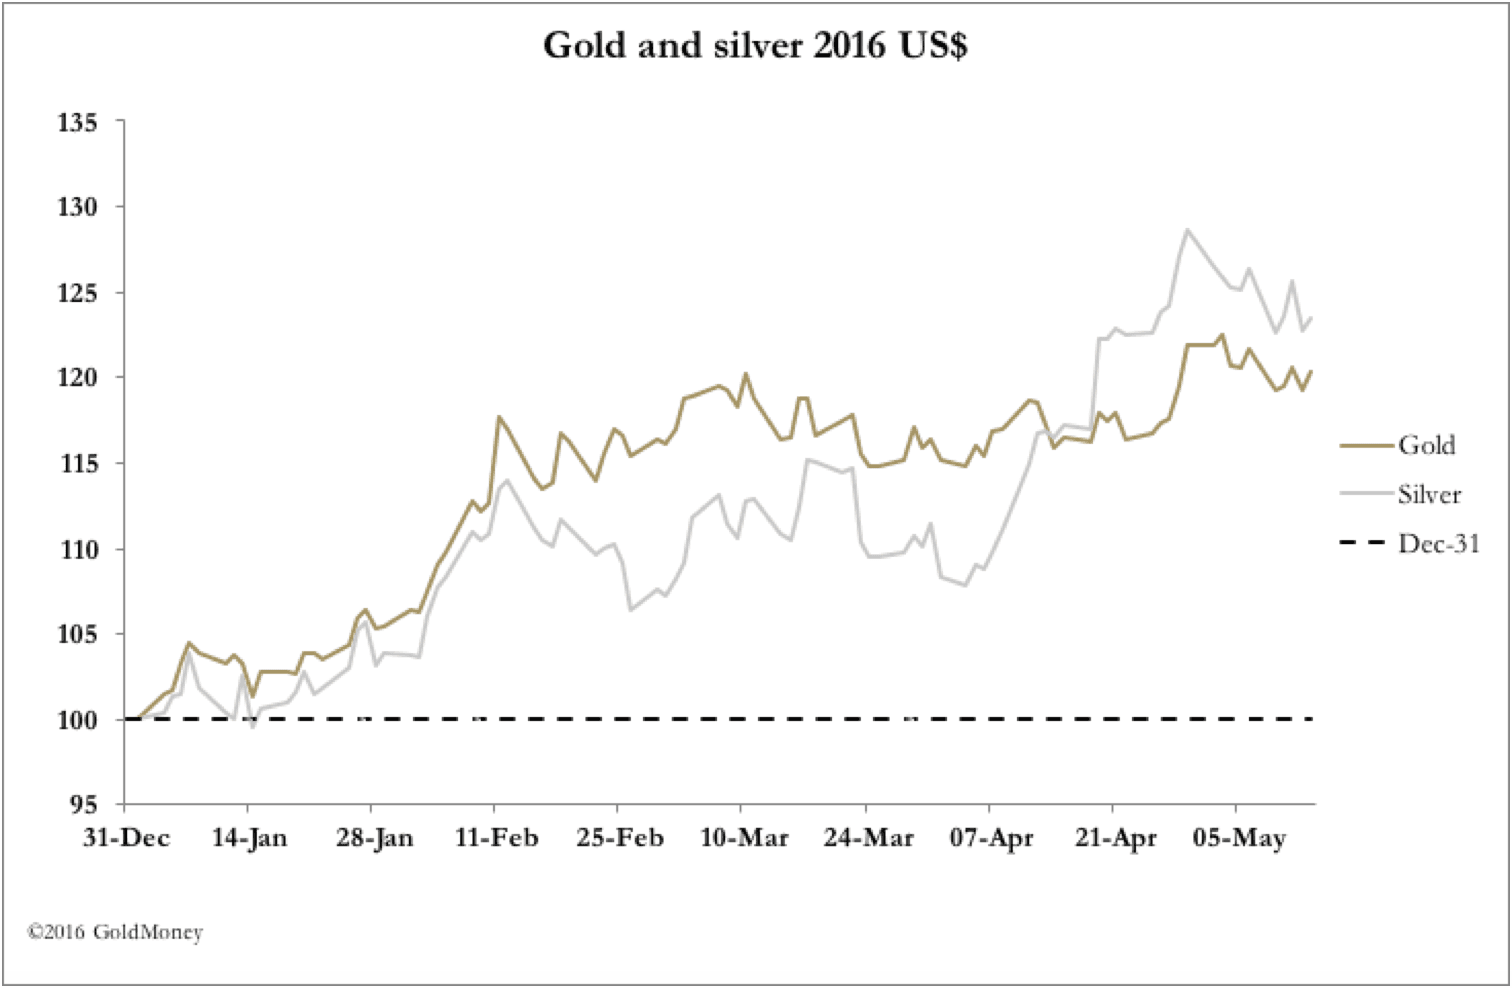
Sur les marchés à terme, le cours de l'or a reculé lundi par rapport à la clôture de vendredi dernier à 1 287 $, pour atteindre un plus bas de 1 257 $ mardi. Un rebond l'a ramené à 1 280 $ à un moment donné hier, avant qu'il ne retombe à 1 263 $ hier soir. Toutefois, en début d'échanges ce matin, l'or et l'argent ont ouvert en hausse, respectivement à 1 274 $ et 17,09 $, en début de séance européenne.
L'or était devenu fortement suracheté, la catégorie Managed Money étant nettement acheteuse, comme le montre le graphique suivant.
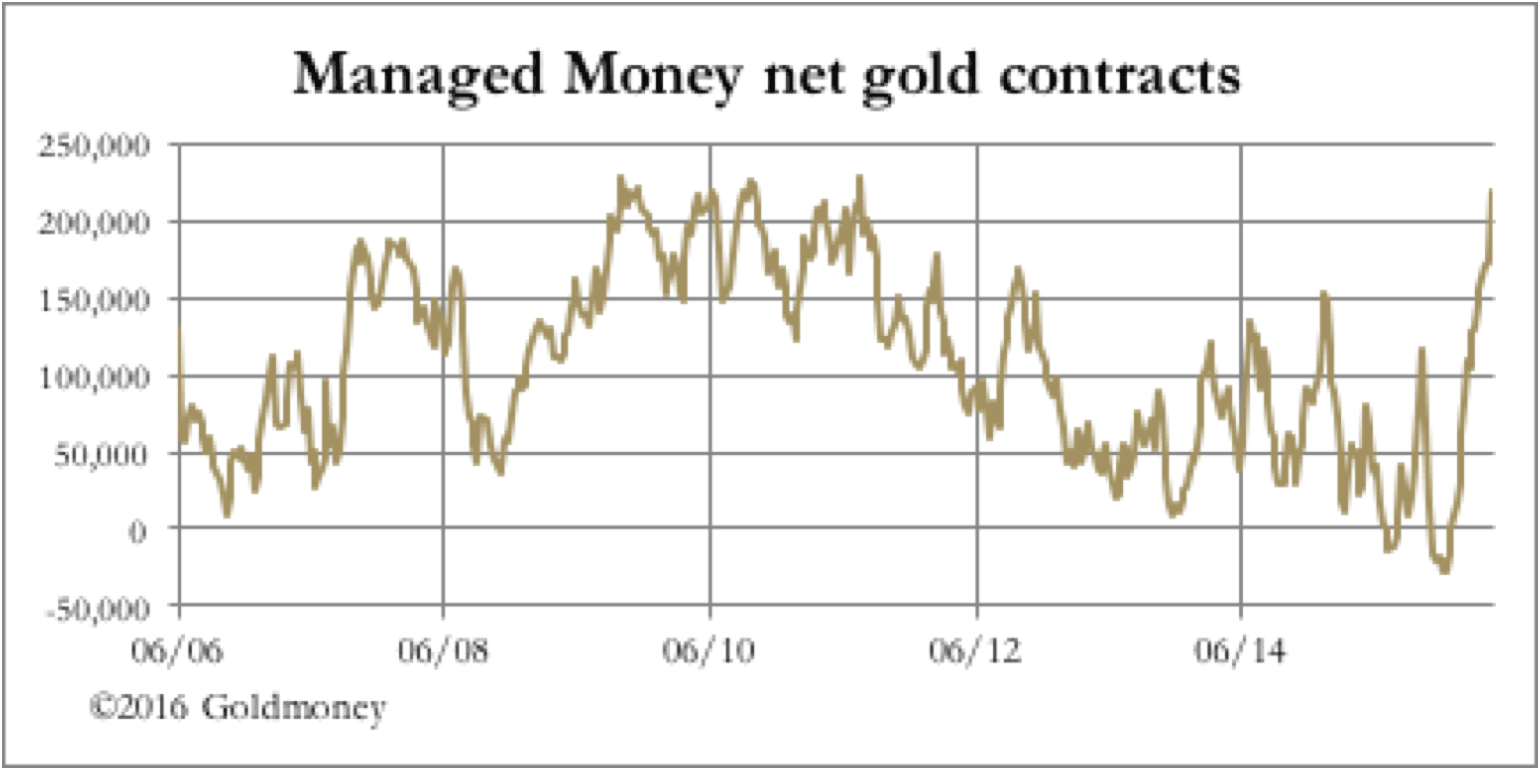
Les contrats nets s'établissaient à un niveau positif de 218 895 contrats, à moins de 10 000 contrats du record historique. Parallèlement, l'intérêt ouvert est lui aussi très élevé, à 585 890 contrats, et les swaps (principalement les banques de métaux précieux de second rang) affichent une position vendeuse record de -124 993. La corrélation entre la position nette des swaps et le cours de l'or est presque parfaite depuis deux ans. Elle est illustrée dans notre graphique suivant.
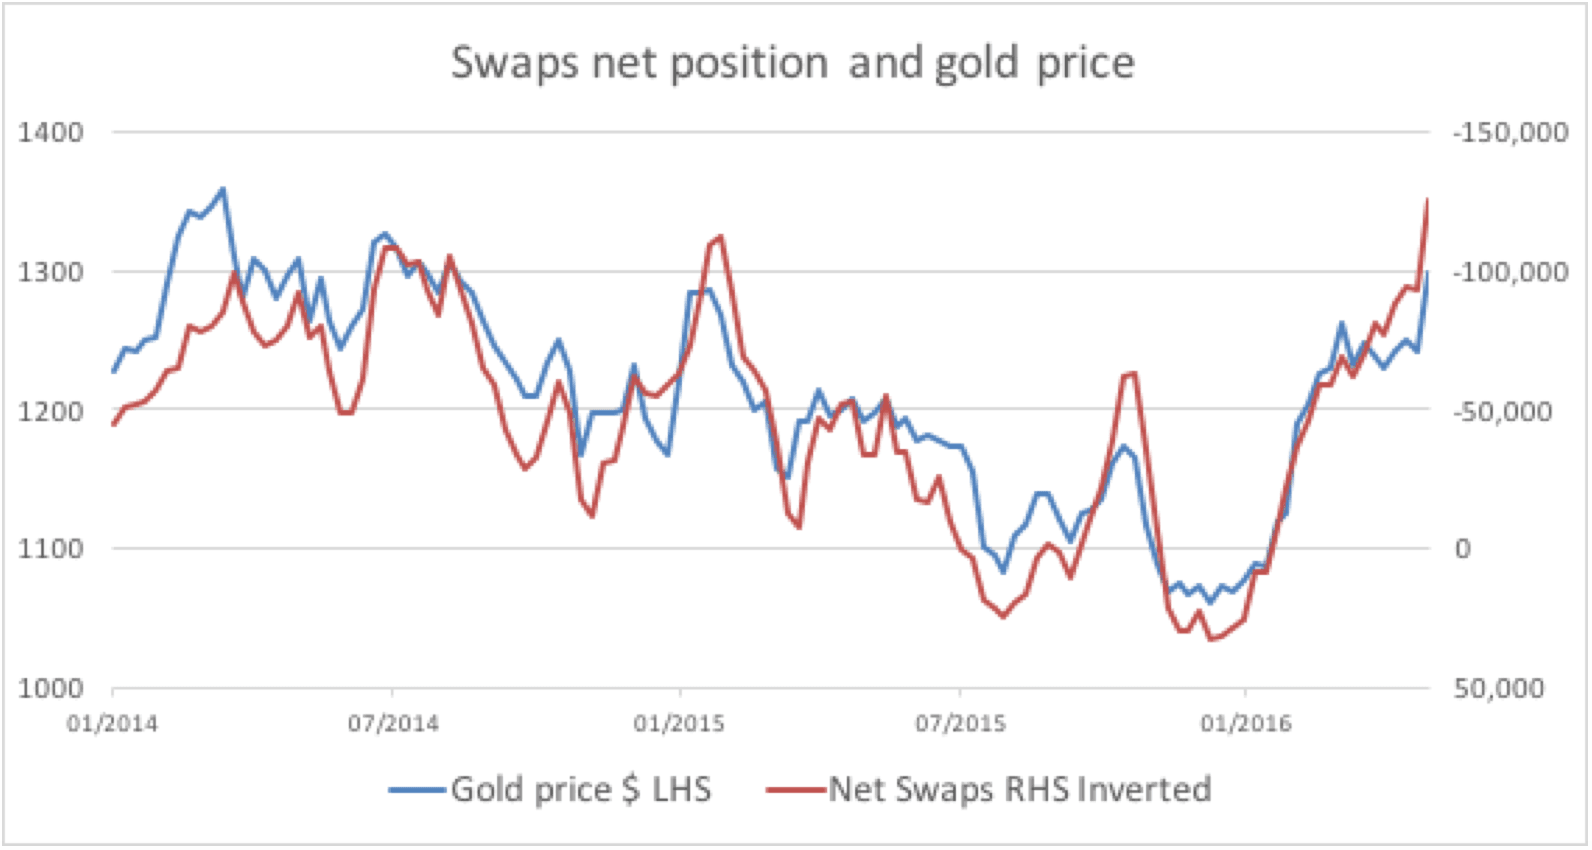
À un moment donné, cette corrélation devra cesser. Soit les swaps seront contraints de devenir acheteurs nets, soit ils l'emporteront sur les spéculateurs (principalement des fonds spéculatifs). Si la situation était aussi simple, les fonds spéculatifs seraient anéantis. Mais ces fonds considèrent généralement l'or comme un seul côté d'une transaction, l'exposition au cours de l'or étant partiellement ou totalement couverte. C'est pourquoi on les appelle « hedge funds » (fonds de couverture).
L'implication des fonds spéculatifs s'inscrit donc dans un tableau macroéconomique plus large, qui relie les transactions à un positionnement plus général de type « risk-on/risk-off ». Il ne fait guère de doute que la communauté des fonds spéculatifs parie sur un risque accru à l'avenir, plusieurs gérants de renom étant vendeurs à découvert d'obligations et d'actions. Cela rappelle le film The Big Short (« Le Casse du siècle »), dans lequel d'importants paris avaient été placés contre des titres adossés à des actifs et des obligations adossées à des créances. Le débat porte désormais sur qui a raison ou tort, plutôt que sur la question de savoir si le marché est suracheté ou survendu.
Pendant ce temps, en Europe, le volcan que constitue la crise bancaire italienne risque d'entrer en éruption, ce qui pourrait favoriser le camp du « risk-on ».
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf indication expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être demandés auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.