
Remplacez Godot par la Fed dans le titre de la pièce de Samuel Beckett, et vous obtenez une description assez juste du marché fastidieux des métaux précieux cette semaine.
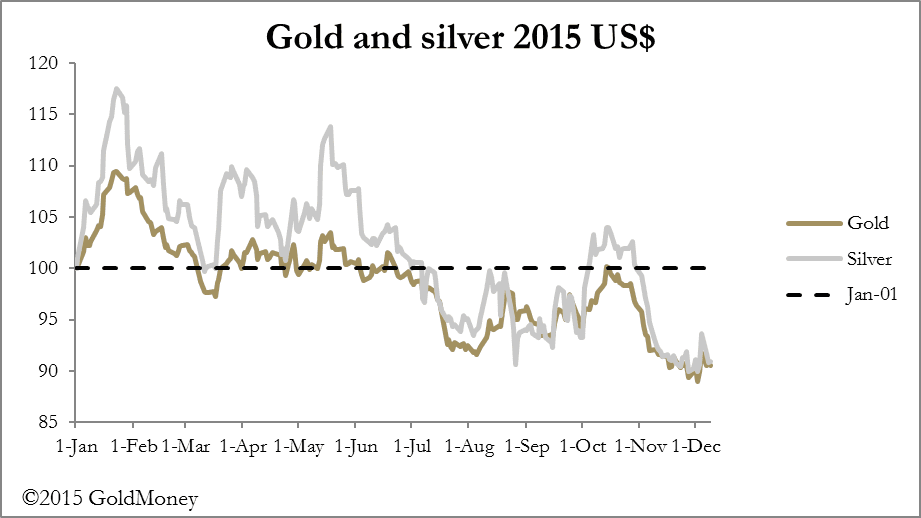
Après un pic vendredi dernier sous l'effet de rachats de positions vendeuses, les cours de l'or et de l'argent n'ont fait que dériver à la baisse ou latéralement toute la semaine. Cela dit, le marché donne une impression de fond solide, avec des déports sur les marchés physiques et une absence de ventes sur les contrats à terme, plutôt qu'une demande réelle qui ferait grimper les cours.
La Fed se prononcera mercredi. Le FOMC a pratiquement annoncé qu'il relèverait de 0,25 % l'objectif du taux des fonds fédéraux, et que cette hausse serait la première d'une tendance haussière graduelle. Le marché à terme a déjà intégré cette annonce : la catégorie Managed Money (c'est-à-dire les fonds spéculatifs) est nette vendeuse pour seulement la deuxième fois. Parallèlement, les opérateurs de swaps (principalement des banques de métaux précieux) sont en réalité acheteurs. À moins que cette position extrême ne se normalise, ce qui verrait probablement l'or remonter au-delà de 1 100 $, elle laisse ouverte la possibilité d'une opération évidente dans le sens haussier.
Cette perspective étant si évidente, il est raisonnable de s'attendre à une modeste hausse du cours de l'or avant l'annonce du FOMC. En outre, un autre facteur favorable aux métaux précieux n'est pas encore sur le radar des opérateurs, et pourrait aider à expliquer la ruée actuelle vers les dollars. Il s'agit de graves difficultés qui se préparent dans l'ensemble du monde des matières premières, et qui menacent de déclencher une liquidation de créances douteuses, non seulement de la part de producteurs dont la trésorerie est désormais négative, mais aussi de pays entiers confrontés à de sévères difficultés financières. Le choc le plus marquant est venu du pétrole, qui a encore perdu 7,5 % cette semaine pour atteindre des plus bas de plusieurs années, à la suite d'informations selon lesquelles les membres de l'OPEP continuent d'accélérer leur production.
Tous les producteurs, étatiques comme privés, réagissent à la baisse des prix du pétrole en cherchant à préserver un même chiffre d'affaires brut par une production accrue. Le problème de surproduction touche également d'autres marchés de matières premières. Les mineurs sont en difficulté : Anglo American supprime 85 000 emplois dans le cadre d'une restructuration financière et Glencore fait face à de nouveaux plans de réduction de sa dette. Lorsque les poids lourds des matières premières sont en difficulté, on sait que les créances douteuses sont répandues dans tout le secteur, tant chez les producteurs que dans des pays entiers.
La dette du Brésil risque désormais d'être dégradée au rang spéculatif et le Canada envisage des taux d'intérêt négatifs. Même la Finlande, qui exporte des produits forestiers et dont le principal marché d'exportation est la Russie, est en difficulté. Hier, le ministre sud-africain des Finances a été limogé, réaction présidentielle à la détérioration de l'économie. Il n'y a pas que le pétrole, et il n'y a pas que les marchés émergents.
Selon un article de ZeroHedge, les tarifs du transport maritime au départ de la Chine s'effondrent, preuve que, derrière tout cela, l'économie mondiale au sens large traverse de graves difficultés qui s'aggravent. Les créances douteuses auxquelles le système bancaire mondial est confronté s'étendent des matières premières à un effondrement plus large, dont l'ampleur menace de dépasser le total des fonds propres de base du système bancaire.
Dans ce contexte, la planète Amérique s'attend à une hausse des taux d'intérêt, car tout y va pour le mieux.
La semaine prochaine
Lundi
Japon : taux d'utilisation des capacités, production industrielle.
Zone euro : production industrielle.
Mardi
Royaume-Uni : IPC, prix des intrants, prix à la production, prix de l'immobilier de l'ONS.
Zone euro : indice ZEW du climat économique.
États-Unis : IPC, enquête NAHB auprès des constructeurs, flux nets TICS à long terme.
Mercredi
Zone euro : PMI composite, PMI manufacturier, IPCH, balance commerciale.
Royaume-Uni : salaires moyens, variation du nombre de demandeurs d'emploi, taux de chômage selon l'OIT.
États-Unis : permis de construire, enquête Empire State, mises en chantier, taux d'utilisation des capacités, production industrielle, PMI manufacturier final, taux des fonds fédéraux du FOMC.
Jeudi
Royaume-Uni : ventes au détail, tendances industrielles de la CBI.
Zone euro : indice du coût de la main-d'œuvre.
États-Unis : inscriptions initiales au chômage, indicateur avancé.
Vendredi
Royaume-Uni : confiance des consommateurs GfK
Zone euro : balance des paiements courants.
Les opinions et points de vue exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseil financier, juridique, fiscal, en investissement ou autre. Un tel conseil doit être demandé à une personne ou à un organisme indépendant et réglementé, disposant des qualifications requises. Les informations fournies dans cet article le sont uniquement à titre de commentaire général sur le marché et ne constituent pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.