

L’année a bien commencé pour l’or et l’argent, avant que les deux métaux ne soient brutalement touchés en milieu de semaine. Par rapport à la clôture de jeudi 31 décembre (le vendredi, jour de l’An, les marchés étaient fermés), l’or perdait au total 7 $ à 1 891 $ ce matin lors des échanges en Europe, tandis que l’argent était légèrement mieux orienté, en hausse de 20 cents à 26,55 $.
Depuis fin novembre, les deux métaux bénéficient d’un rebond appréciable, mais la situation sous-jacente est celle d’un establishment du « papier » désespérément vendeur à découvert sur le Comex. Il y a très peu de liquidité physique disponible à Londres, bien que la LBMA fasse état de nouvelles hausses de l’or entreposé en coffre, pour un total de 9 450 tonnes. Mais en examinant les chiffres de plus près, sur les 102 tonnes d’augmentation, seules 59 tonnes se trouvaient dans les coffres de la LBMA, le reste étant à la Banque d’Angleterre. En novembre, on a également observé des ventes nettes d’ETF or, principalement de la part d’investisseurs nord-américains et européens, mais pas suffisamment pour avoir un effet significatif.
Pour les banques de métaux précieux non couvertes à Londres, il s’agit de garder son calme et de poursuivre, afin de réduire progressivement leurs positions vendeuses. Notre prochain graphique présente leur exposition en dollars.
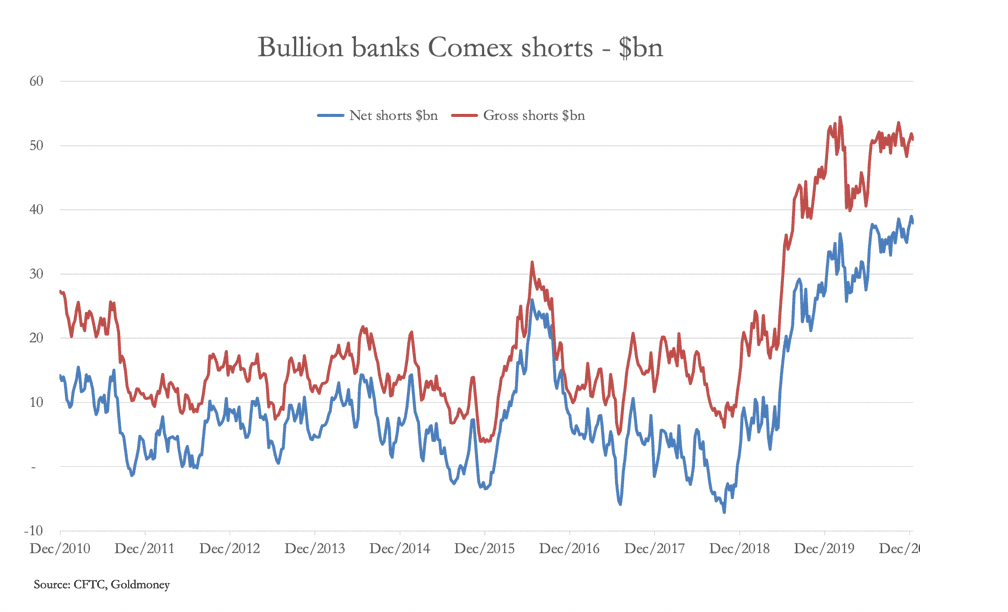
Avec 51 milliards de dollars en brut et 38 milliards de dollars net des positions acheteuses, la position totale des banques de métaux précieux reste proche de ses records historiques, et elles ne peuvent tout simplement pas se permettre de voir le cours de l’or s’envoler à la hausse.
Le tableau ci-dessous montre l’évolution des positions sur le Comex, selon le dernier rapport sur les engagements des traders.

Les catégories Swaps et Producteurs/Négociants ont toutes deux réduit leurs positions vendeuses nettes d’environ 2 % à elles deux, en clôturant des positions acheteuses principalement dans la catégorie Autres positions déclarées, laquelle a également été en position de livraison, pour un total de 749 contrats entre le 21 et le 29 décembre.
Maintenant que Biden sera à coup sûr le prochain président des États-Unis, les banques de métaux précieux disposent, à très court terme, d’un argumentaire possible en leur faveur. L’argument keynésien qui émerge déjà est que la relance monétaire sous Biden peut désormais remettre l’économie américaine en mouvement, ce qui conduirait à un dollar plus fort et donc à un cours de l’or plus faible. Les taux d’intérêt vont monter, disent-ils, à mesure que la normalité reviendra. C’est vraisemblablement ce raisonnement qui a entraîné une légère remontée de l’indice du dollar pondéré par les échanges, certains analystes techniques estimant que le dollar est survendu et qu’un rebond est attendu. De plus, le rendement des bons du Trésor américain à dix ans dépasse désormais 1 % et semble devoir encore augmenter.
Nous devrons attendre pour savoir si cet argument tient la route. Mais il repose sur du sable, celui de l’espoir, et ignore l’accélération de la dépréciation du dollar, sans parler d’une administration Biden probablement plus dépensière en déficit.
Un autre argument contre l’or refait surface : le bitcoin serait le nouvel or. Au cours du dernier mois, le bitcoin a plus que doublé à partir de 18 000 $, tandis que l’or a progressé d’environ 2 %. Mais il s’agit de deux marchés très différents. Le bitcoin est alimenté par des capitaux institutionnels qui craignent d’être laissés de côté. De plus, l’establishment des teneurs de marché n’est pas vendeur net à découvert de bitcoin comme il l’est sur l’or papier : il se joint plutôt à la ruée vers les positions acheteuses. Il est erroné de suggérer, sauf à un niveau de détail marginal, que l’or est abandonné au profit du bitcoin.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.