
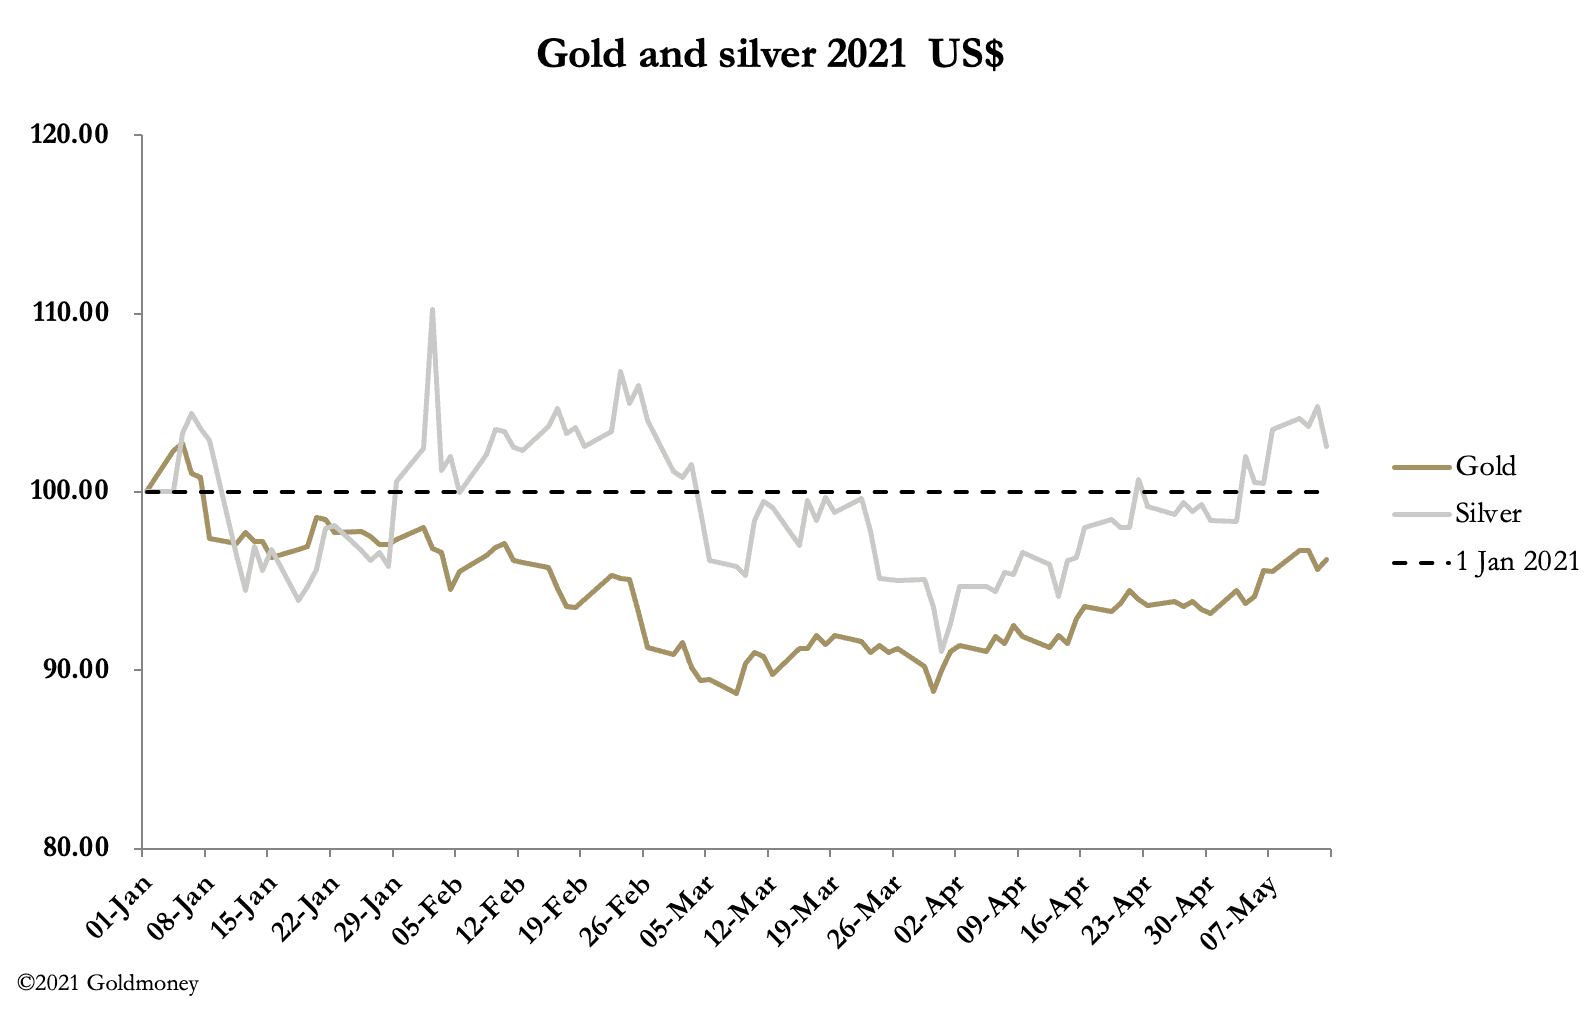
Dans le rapport de la semaine dernière, il était suggéré qu’on ne pouvait exclure un test des niveaux de support récents de 1 800 $ pour l’or et de 27 $ pour l’argent. Un léger repli s’est effectivement produit, l’or perdant jusqu’à 22 $ à un moment donné, avant de rebondir pour s’établir à 1 833 $ ce matin sur le fuseau horaire européen, soit une hausse nette de 4 $ sur la semaine. L’argent a cédé 27 cents nets à 27,14 $.
Le « mode pause » ne s’est pas limité aux métaux précieux : la majeure partie du complexe des matières premières a également ralenti. Le pétrole brut a reculé de 2 % sur la semaine, le cuivre de 2,4 % et le bois d’œuvre, qui était la plus spectaculaire des matières premières, a perdu 13 %. L’indice du dollar pondéré par les échanges commerciaux a rebondi après ses récentes baisses ; c’est notre prochain graphique.

Le rebond de ces derniers jours après le test de la tendance haussière présumée est compréhensible, mais compte tenu du contexte inflationniste et de la réticence de la Fed à relever les taux d’intérêt, il semble que ce ne soit qu’une question de temps avant que l’indice pondéré par les échanges ne remette en cause son plus bas du 6 janvier, à 89,2.
En bref, la consolidation de l’or et de l’argent, même si elle n’est peut-être pas terminée, semble constituer une plateforme pour de nouvelles hausses. Un autre facteur qui pèse sur l’or est que le contrat de juin, le plus actif, arrive à échéance et que les Swaps (les desks de négociation des banques de métaux précieux) voudront que le plus grand nombre possible d’options d’achat expirent sans valeur. De plus, ils restent vendeurs nets à hauteur de 24 milliards de dollars. C’est notre prochain graphique.

Leur position se sera détériorée cette semaine, car l’intérêt ouvert sur l’or a fortement augmenté dans un volume d’échanges important sur le contrat du Comex. Voici le graphique suivant.
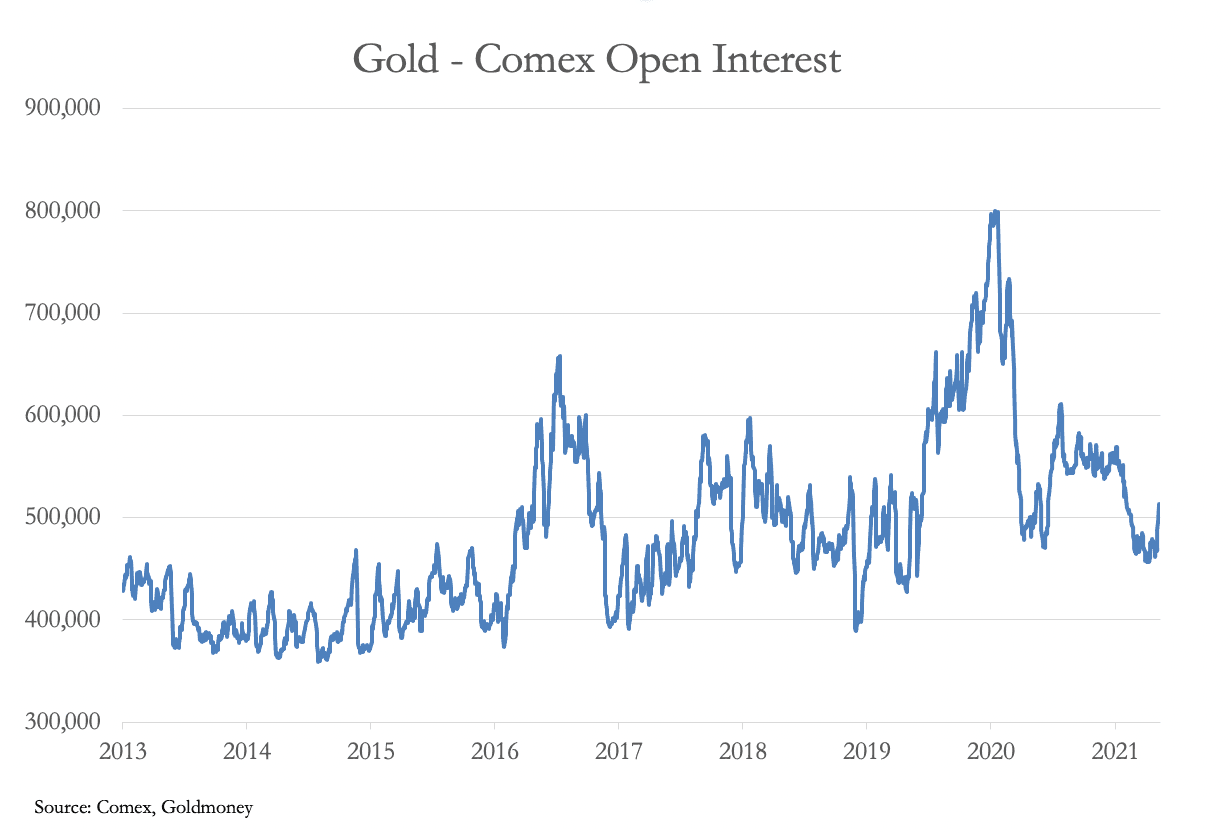
À moins qu’elle ne soit compensée par des couvertures de producteurs, la hausse de 45 858 contrats, à 513 534 contrats lundi dernier en seulement trois séances, a nettement aggravé la position vendeuse globale des Swaps, et il était clairement dans leur intérêt d’étouffer la reprise haussière. Elle s’est accompagnée d’un volume important.
Les tentatives des Swaps pour réduire leur position vendeuse et leur détermination à empêcher le cours de l’or de monter s’expliquent par le temps limité dont ils disposent avant l’application des règles de Bâle III aux transactions de métaux non alloués sur le marché de gré à gré à terme de Londres. Suivez ce lien pour une description détaillée de l’effet de la nouvelle réglementation. En bref, les desks de négociation des banques de métaux précieux européennes et suisses cesseront leur activité dès qu’ils pourront équilibrer leurs positions avant l’échéance de fin juin fixée par l’Autorité bancaire européenne, et tous les desks des banques de métaux précieux à Londres en feront autant avant l’échéance que la Prudential Regulation Authority imposera à la fin de cette année. Lorsque ces opérateurs interviennent aussi sur le Comex (c’est le cas de presque tous), ils se retireront également des opérations sur contrats à terme. En bref, la nouvelle réglementation de Bâle III portera presque certainement le coup de grâce à l’or et à l’argent papier.
Il en résultera un retrait estimé à 340 milliards de dollars d’offre d’or papier entre Londres et le Comex. Une partie de la demande disparaîtra vraisemblablement avec elle. Mais il paraît certain que, voyant leurs comptes clôturés, de nombreux investisseurs détenant des droits papier chercheront à acheter du métal précieux. Dans ce cas, sur la seule base de Bâle III, on peut s’attendre à des prix plus élevés dans les mois à venir.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.