

Après la remarquable progression depuis les points bas du début du mois de juillet, l’or et l’argent ont marqué une pause cette semaine. Les marchés des métaux précieux du Comex étaient devenus très fortement suracheté, de sorte qu’une pause était inévitable, et salutaire. Dans les premiers échanges européens de ce matin, l’or recule de 23 $ par rapport à la clôture de vendredi dernier à 1 325 $, et l’argent perd 25 cents à 17,71 $.
Notre prochain graphique illustre à quel point l’or était devenu suracheté, les positions nettes acheteuses de la catégorie Managed Money (fonds spéculatifs) sur le Comex ayant fortement progressé.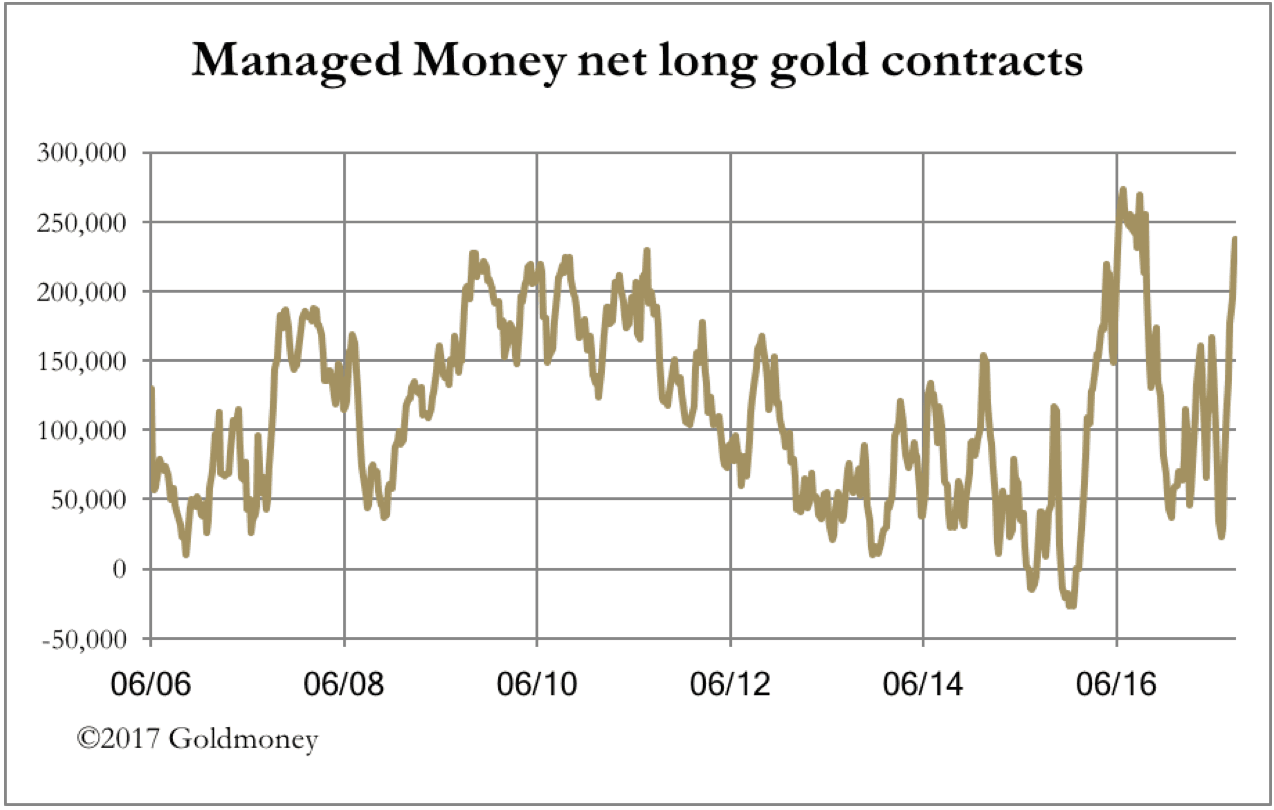
Telle était la situation au 5 septembre. Les chiffres actualisés au 12 septembre seront publiés ce soir. Toutefois, les chiffres quotidiens de l’intérêt ouvert nous indiquent que le nombre de contrats a augmenté de 16 000 supplémentaires entre ces deux dates, ce qui suffit largement à porter le niveau des positions nettes acheteuses du Managed Money au-delà de 250 000.
L’argent n’est pas autant suracheté que l’or, comme le montre notre prochain graphique. Cela laisse penser que la consolidation de l’argent sera moins profonde.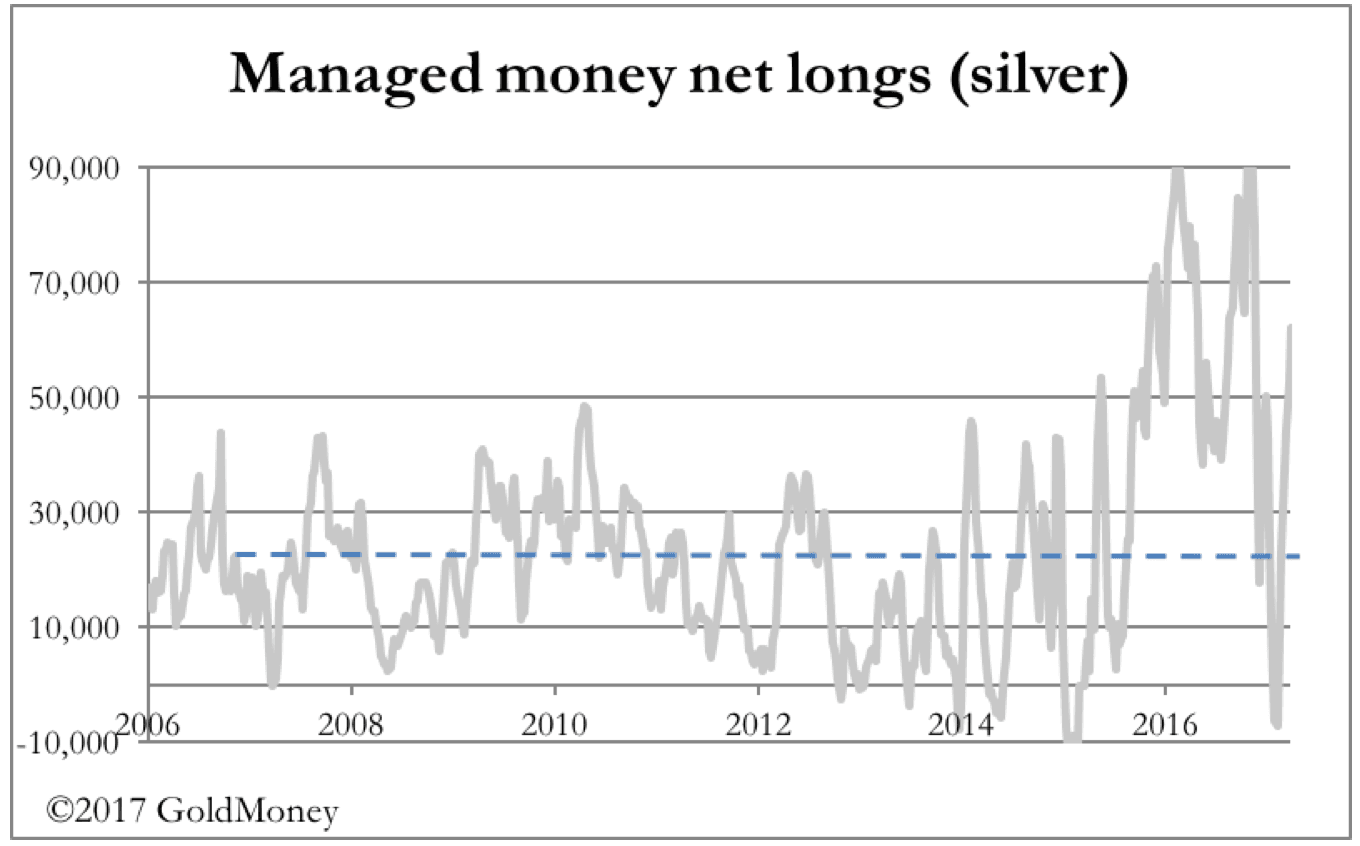
Les analystes techniques jugeront l’or et l’argent de façon plus positive. Notre prochain graphique présente l’or en USD, avec les deux moyennes mobiles les plus couramment suivies.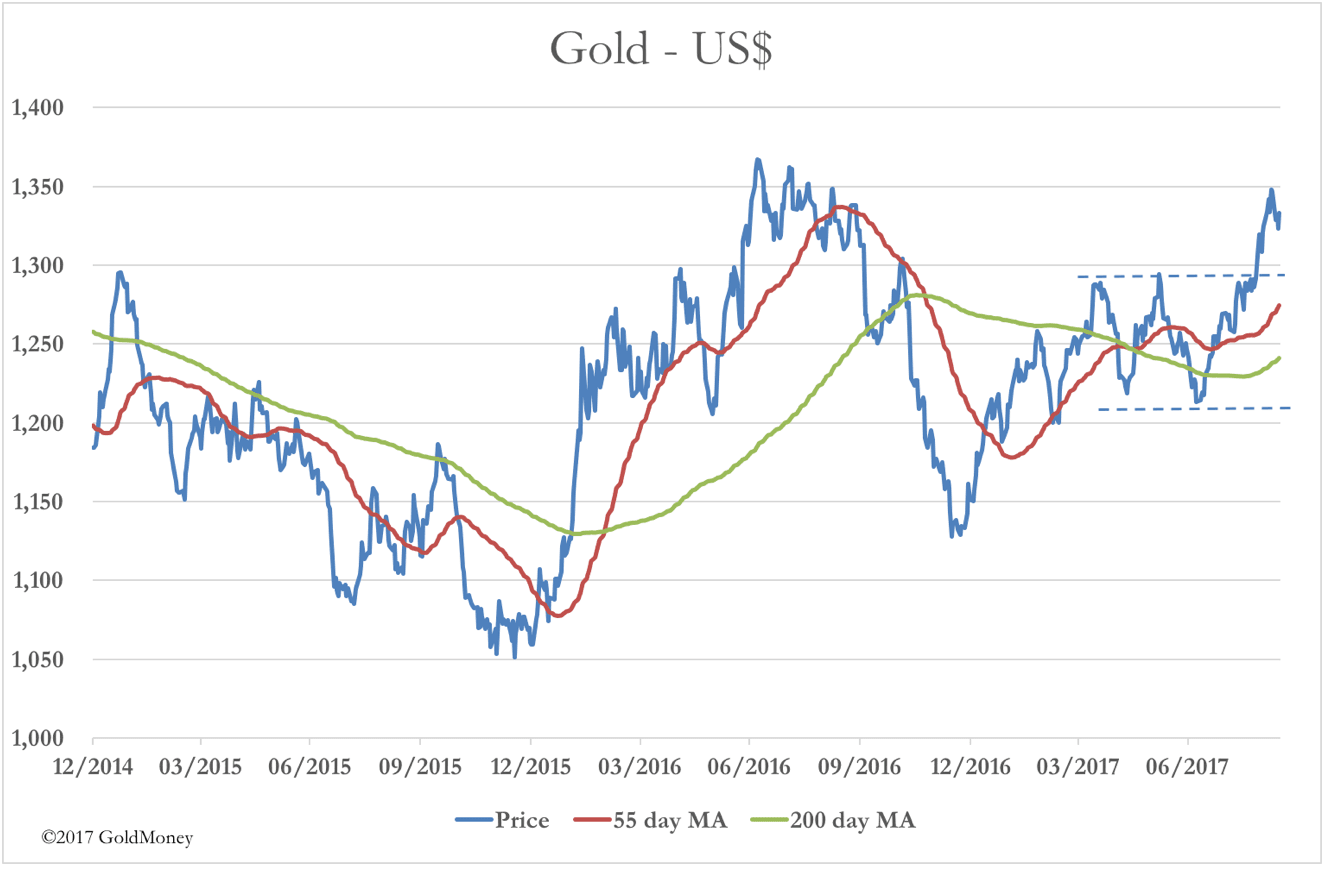
Le cours de l’or a nettement franchi à la hausse le drapeau de consolidation délimité par les lignes en pointillés. De plus, les moyennes mobiles progressent selon une configuration haussière. Pour ce type de drapeau, la règle empirique veut que le mouvement de sortie soit d’une ampleur similaire à celui d’entrée, ce qui laisse penser qu’un nouvel assaut du niveau de 1 350 $ est possible. Toutefois, ces sommets constituent un niveau d’offre, qui remonte à juillet 2016.
Dans l’ensemble, ces indicateurs techniques classiques sont positifs, une fois les excès de surachat résorbés. Mais ce qui est remarquable, c’est la vigueur sous-jacente au cours d’une semaine dépourvue de nouvelles favorables (pour l’or). La situation en Corée du Nord a connu une accalmie, même si, dans la nuit, la Corée du Nord a tiré un nouveau missile, et nous attendons la réponse des États-Unis plus tard dans la journée. Des prises de bénéfices substantielles ont eu lieu sur le cuivre et, dans une moindre mesure, sur les autres métaux de base. L’indice du dollar pondéré par les échanges commerciaux s’est stabilisé après avoir reculé toute l’année.
Un nouveau vent contraire apparaît sous la forme d’une possible hausse des taux d’intérêt. Hier, la Banque d’Angleterre a indiqué qu’elle reviendrait prochainement sur la baisse de son taux directeur décidée après le Brexit, et, compte tenu de la reprise économique de la zone euro, on se demande s’il faut mettre fin au programme d’achats d’actifs et relever les taux d’intérêt. Il ne fait aucun doute que les pressions inflationnistes s’accentuent, l’indice des prix à la consommation du Royaume-Uni progressant de 2,9 %.
La BCE est prise entre le marteau et l’enclume. L’euro a progressé de 15 % face au dollar cette année, et Mario Draghi est prié de ne pas aggraver la situation en relevant les taux d’intérêt. Parallèlement, la reprise économique américaine est modérée, et des incertitudes subsistent concernant le plafond de la dette, dont le débat a été reporté à décembre.
Pour conclure, notre dernier graphique montre comment les quatre principales devises ont perdu du pouvoir d’achat depuis que l’or a atteint son point bas en décembre 2015.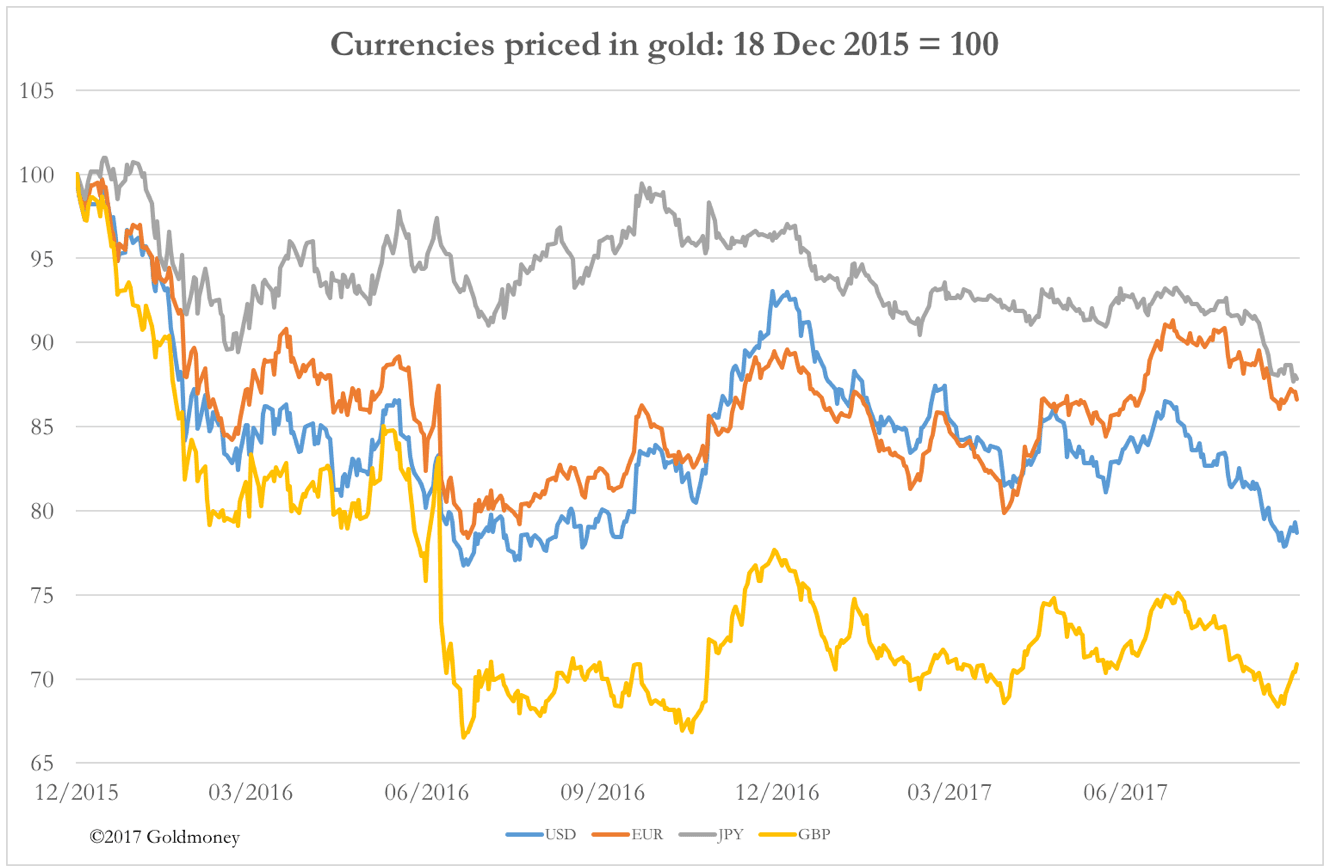
Le dollar a perdu 21 %, la livre sterling 29 %, l’euro 13 % et le yen 12 %. Qui a dit que l’inflation n’était pas un problème ?
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.