
Telle a été la sensation à observer tous les marchés cette semaine, jusqu’à hier, où ils se sont soudain animés. L’or est passé de 1 304 $ à l’ouverture de Londres lundi dernier à un point bas de 1 281 $ hier, soit une baisse de 1,8 % sur la semaine, tandis que l’argent est passé de 20,60 $ à 20,35 $, soit une baisse de seulement 1,2 %. Ces mouvements ont été relativement modestes par rapport à ce qui s’est produit ailleurs. Voici les graphiques présentant le prix et l’intérêt ouvert de l’or et de l’argent au Comex.

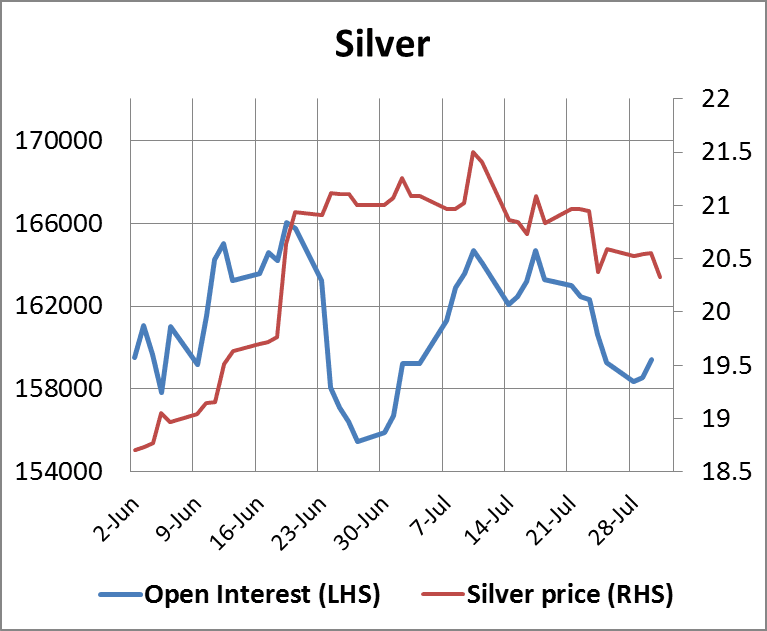
Notez que l’intérêt ouvert sur l’or s’est contracté de près de 49 000 contrats depuis le pic du 10 juillet. Cela tient principalement à l’extinction du contrat d’août, dont seule une partie a été reportée sur décembre. L’intérêt ouvert sur l’argent, en revanche, a relativement bien résisté, et sa performance relative par rapport à l’or a été remarquablement forte.
Dans les deux cas, la catégorie des swaps, composée en majorité de banques étrangères, a récemment accumulé d’importantes positions vendeuses. Il sera intéressant de voir dans quelle mesure ces positions ont été dénouées lorsque les chiffres du Commitment of Traders pour la seconde moitié de cette semaine seront publiés vendredi prochain.
Les marchés des métaux précieux ont résisté à deux annonces importantes mercredi. D’abord, le FOMC de la Fed a achevé sa réunion de deux jours, et, de manière inattendue, un membre du comité, Charles Plosser, a exprimé son désaccord avec la déclaration adoptée, sur un ton plus strict. Ensuite, la première estimation du PIB du deuxième trimestre, à 4 % en rythme annualisé, a été nettement supérieure aux attentes du marché, comme pour appuyer le point de vue de M. Plosser.
L’impact de ces événements a été spectaculaire : le dollar a progressé face à toutes les devises, mais surtout face au yen. Les rendements obligataires ont remonté depuis leurs récents plus bas, et les actions ont nettement reculé, le Dow Jones perdant 300 points hier. De façon moins rationnelle, les prix des matières premières ont baissé, le pétrole WTI passant sous la barre des 100 $ pour s’établir à 98 $. Il n’est donc guère surprenant que l’or et l’argent aient été revus à la baisse comme le reste.
Une grande partie de la baisse est intervenue pendant les heures de marché américaines ; il s’agissait donc d’une réaction instinctive liée au marché papier, coïncidant avec les ajustements de fin de mois. Il sera intéressant de voir si, au cours de la journée, la demande physique de métaux précieux revient à Londres à ces prix plus bas.
Nous pourrions constater rétrospectivement que cette semaine a été décisive. Les actions chinoises ont nettement progressé (plus de 7 % depuis le 21 juillet) après les récentes mesures de la PBOC visant à atténuer les tensions de liquidité, et le yen japonais a recommencé à baisser après n’avoir pas réussi à franchir le niveau de 101 ¥. Cela pourrait signaler un retour du marché baissier du yen, ce qui serait cohérent avec les fondamentaux économiques du Japon. Dans ce cas, nous pouvons nous attendre à ce que les opérations de carry trade sur le yen financent de manière rentable les marchés haussiers mondiaux dans un avenir prévisible. Cela devrait aussi raviver la demande japonaise d’or.
La semaine prochaine
Lundi.
Royaume-Uni : indice des prix de l’immobilier Halifax.
Zone euro : indicateur Sentix, indice des prix à la production.
Mardi.
Zone euro : ventes au détail.
États-Unis : commandes industrielles, indice IBD de confiance des consommateurs, ISM non manufacturier.
Mercredi.
Japon : indicateur avancé.
Royaume-Uni : production industrielle, production manufacturière.
États-Unis : balance commerciale.
Jeudi.
Royaume-Uni : décision de taux du MPC de la BoE.
Zone euro : taux de dépôt de la BCE.
États-Unis : inscriptions initiales au chômage, crédit à la consommation.
Japon : données sur les prêts bancaires, balance courante.
Vendredi.
Royaume-Uni : production dans la construction, balance commerciale.
États-Unis : productivité hors secteur agricole, coûts unitaires de main-d’œuvre, stocks des grossistes.
Japon : taux au jour le jour du MPC de la BoJ.