
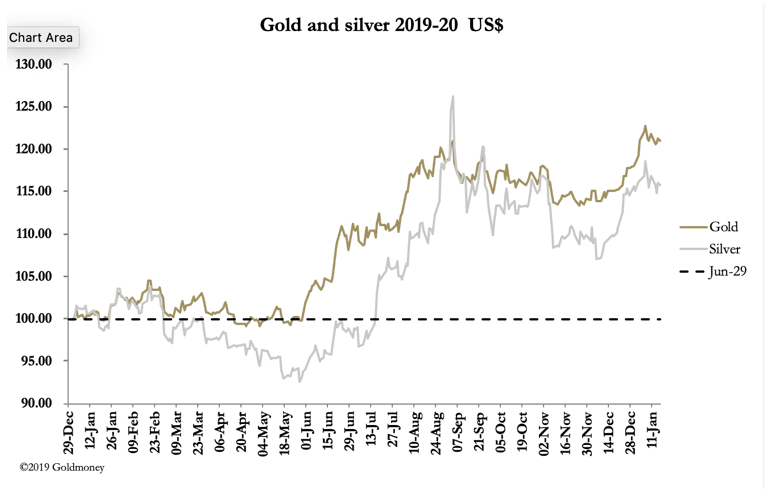
 L’or a évolué latéralement cette semaine, dans une fourchette étroite. Il en a été de même pour l’argent, mais avec un peu plus de volatilité, comme on pouvait s’y attendre. Lors des échanges matinaux en Europe, l’or avait perdu 7 $ par rapport à la clôture de vendredi dernier et s’échangeait à 1 555 $, tandis que l’argent avait cédé neuf cents à 18,01 $.
L’intérêt ouvert sur l’or au Comex est monté jeudi à un peu moins de 800 000 contrats, un nouveau record historique, et ce malgré 32 227 contrats manquants enregistrés comme échangés contre du physique au cours des quatre séances jusqu’à jeudi. C’est véritablement une bataille à enjeux élevés entre les haussiers et les baissiers, et les vendeurs à découvert doivent sans doute être très préoccupés, car leur tactique consistant à utiliser toute bonne nouvelle pour contraindre les haussiers spéculatifs à vendre a jusqu’ici échoué.
Une hypothèse essentielle pour les banques de métaux précieux est que, s’agissant de l’or, les spéculateurs sont toujours dépendants de l’espoir illusoire, et sont donc prévisibles et contrôlables. Mais, alors que le monde montre des signes de glissement vers la récession, les banques centrales intensifient la création monétaire pour l’éviter. Dans le cas des États-Unis, et donc du dollar, la Fed injecte une liquidité temporaire dans le système par le biais du marché des pensions livrées (repo).
La Fed semble se créer un nouveau problème, car les opérateurs croient de plus en plus que les actions atteignent de nouveaux records parce qu’une partie de cette liquidité du repo alimente les cours boursiers. À l’avenir, si la Fed souhaite réduire ses opérations de repo, elle sera presque certainement confrontée à l’effondrement d’un marché boursier surévalué.
Du point de vue de la politique monétaire, cela ne saurait être permis.
On peut aussi considérer le problème ainsi : en injectant de la liquidité de repo dans le système, la Fed maintient les taux d’intérêt en dessous du niveau où ils se situeraient autrement, afin de conserver les taux au jour le jour à l’objectif du taux des fonds fédéraux. Et cela favorise une hausse du prix de l’or.
L’élément manquant a été une compréhension largement partagée de cette situation. Cet élément fait toujours défaut dans l’esprit du public, comme en témoignent les ventes d’« eagles » en or les plus faibles depuis très longtemps. Mais certains des esprits les plus avisés des marchés de l’or commencent à comprendre que, tant que la Fed continuera de maintenir les taux au jour le jour à l’objectif du taux des fonds fédéraux, l’or ne pourra que monter. C’est pourquoi les banques de métaux précieux perçoivent de plus en plus le danger ; mais elles sont prises au piège de positions vendeuses massives, qu’il s’avère impossible, ou du moins très difficile, de dénouer sans faire évoluer le marché contre elles-mêmes. Même un intérêt ouvert record de 800 000 contrats au Comex, auquel s’ajoutent des positions vendeuses à Londres et des ventes à découvert sur leurs comptes clients non alloués, ne parvient pas à contenir la demande croissante d’or papier et d’or physique.
Le seul espoir des baissiers sur les métaux précieux est que le cycle actuel de reflation monétaire stimule l’économie et permette à la Fed de normaliser à la fois son bilan et ses taux d’intérêt. Les chances que cela se produise semblent s’éloigner, auquel cas le prix de l’or est trop bas.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.