
Parallèlement, l'Occident a relevé les enjeux d'une guerre financière. L'hypothèse sous-jacente est que l'économie russe est faible et que celles des alliés occidentaux sont plus solides. Quelques indicateurs clés montrent que ce n'est pas le cas. La résilience profonde de l'économie russe et de son système financier est généralement mal comprise, et les sanctions de l'UE pourraient au contraire finir par fragiliser l'ensemble du système de l'euro, voire l'euro lui-même.
Cet article examine comment les erreurs commises sur le champ de bataille sont susceptibles de porter au grand jour la guerre financière et économique entre l'Occident et la Russie. En suspendant l'accès à ces réserves, l'Occident a commis l'erreur de démontrer à la Russie (et à toutes les autres banques centrales nationales) l'inutilité ultime des réserves de change et les avantages de l'or. Outre qu'elle conduirait probablement à l'effondrement de l'ensemble du système de l'euro, cette guerre financière pourrait, comme l'explique cet article, aboutir à un étalon-or de fait pour le rouble et mettre fin à toute la pyramide de Ponzi des monnaies fiduciaires.
La destruction de la pyramide de Ponzi fiduciaire mondiale se rapproche
De plus en plus dévaluées, les monnaies occidentales servent à masquer la dégradation des conditions économiques, en particulier aux États-Unis, dans l’UE, au Royaume-Uni et au Japon. En Chine, c’est peut-être moins vrai. Mais la Chine fait face à une crise immobilière à l’ancienne, qui conduira à coup sûr à une nouvelle expansion monétaire et, par conséquent, à une dépréciation du renminbi. Dans cet article consacré à l’état de la guerre financière qui oppose les États-Unis, le Royaume-Uni et l’UE d’un côté, collectivement désignés comme l’Occident, et la Russie de l’autre, nous examinons comment l’invasion de l’Ukraine se transforme en guerre financière ouverte.On suppose largement que l’Occident joue depuis une position de force financière face à une Russie affaiblie. Ce n’est pas le cas. Le système économique occidental traverse lui-même une crise qui s’aggrave. L’accélération de la dépréciation monétaire alimente la hausse des prix à mesure que le pouvoir d’achat diminue. Dans le même temps, le soutien artificiel apporté à l’économie par les interventions économiques et monétaires s’estompe. Certains parlent de stagflation. Mais il est plus juste de dire que les difficultés de l’Occident proviennent de l’inflation monétaire et de la prise de conscience croissante, sur les marchés, de la taxation cachée que constituent les rendements réels négatifs des obligations d’État. Les banques centrales ont déjà fort à faire avec les retombées de leurs politiques monétaires, sans avoir à affronter de surcroît une intensification des hostilités financières contre quiconque.
À la base, la Fed, la Banque d’Angleterre et la Banque centrale européenne gèrent un système de Ponzi monétaire : elles émettent de la monnaie supplémentaire au profit de leurs gouvernements, tout en affirmant que c’est dans l’intérêt de la population. Un système de Ponzi est une fraude qui rémunère les investisseurs existants avec les fonds collectés auprès de nouveaux investisseurs. C’est la définition donnée par la SEC américaine elle-même.[i] Elle énumère ensuite plusieurs signaux d’alerte, dont la plupart seront familiers aux victimes de Bernie Madoff.
À propos de Bernie, les plus anciens se souviendront de Bernie Cornfeld et de son Investors Overseas Service. À l’instar des gérants de hedge funds d’une génération ultérieure, il estimait devoir prélever ses honoraires sur les profits générés par ses fonds, précurseur du « deux et vingt ». Le slogan qu’il adressait à ses vendeurs, « Voulez-vous sincèrement devenir riche ? », s’appuyait sur des taux de commission vertigineux. Mais au bout du compte, le coût du maintien de tous les rendements promis a entraîné, en 1970, l’effondrement du fonds de fonds de Bernie.
Bien que son IOS n’ait pas été un système de Ponzi au sens strict, Cornfeld a mis en lumière un trait de la nature humaine qu’attirent tous les systèmes de Ponzi, y compris la dépréciation monétaire : la cupidité des investisseurs. Les banques centrales exploitent aujourd’hui cette cupidité pour entretenir l’illusion de la dépréciation de leurs monnaies fiduciaires. Une monnaie fiduciaire sans contrepartie est un système de Ponzi, car son expansion est financée par un transfert de richesse de tous, au prétendu bénéfice de tous. Imaginez le Ponzi monétaire comme une façon d’abuser les gens avec une forme financière de mouvement perpétuel : c’est précisément ce que nous avons aujourd’hui avec le système monétaire et financier mondial.
C’est bien là le propre des systèmes de Ponzi : au fond, nous savons que les rendements ne pourront pas continuer à tomber, mais nous y adhérons quand même par peur de passer à côté. Jusqu’à ce que, précisément, quelque chose inverse le flux des fonds et fasse s’effondrer le système.
Telle est aujourd’hui la situation de l’ensemble de l’hypothèse fiduciaire. Elle fonctionne sous sa forme actuelle depuis 1971, lorsque le président Nixon a détaché le dollar de l’étalon-or de Bretton Woods, qui n’en était plus qu’une feuille de vigne. Malgré quelques hauts et bas depuis, nous avons tous désormais adhéré au Ponzi fiduciaire fondé sur le dollar. Chacun de ceux qui s’y sont engagés « veut sincèrement devenir riche » et croit en outre pouvoir l’être sans avoir à travailler pour cela.
Depuis les années 1980, le Ponzi monétaire a été financé par l’expansion du crédit bancaire destiné aux consommateurs et à leur logement, jusqu’à la crise Lehman. Depuis lors, il l’est par les assouplissements quantitatifs des banques centrales, l’expansion du crédit et, de temps à autre, des largages d’argent par hélicoptère. Aujourd’hui, au lendemain des confinements liés au covid, les banques centrales s’efforcent de préserver l’illusion en imprimant de la monnaie de manière plus agressive encore, tout en comprimant les taux d’intérêt et les rendements obligataires.
Pendant ce temps, la classe politique s’est installée dans la complaisance. Pour elle, les banques centrales continueront de financer les dépenses excessives de l’État tout en préservant la stabilité monétaire et financière. Et l’on peut aisément imaginer que, dans le traitement des affaires d’État, les banques centrales ne sont plus consultées : leur soutien est simplement tenu pour acquis.
Nous sommes maintenant confrontés à une Russie agressive. En Occident, on suppose imprudemment que l’Amérique, l’UE, le Royaume-Uni et leurs alliés peuvent simplement paralyser la Russie en l’isolant des dispositifs de financement internationaux. En lui refusant l’accès aux monnaies occidentales au niveau de la banque centrale, ils pensent ruiner rapidement l’économie russe. Le rouble n’est plus que décombres et les prix augmentent. Les distributeurs automatiques sont vides et les paniques bancaires sont partout. Poutine sera contraint de céder en quelques jours, ou en une semaine ou deux au plus.
Poutine a réagi de la manière la plus alarmante en annonçant la mobilisation de sa capacité nucléaire, menaçant d’anéantir les Ukrainiens et/ou ses ennemis occidentaux. Nous ne pouvons que supposer que cela n’arrivera pas, car si c’était le cas, nous serions tous morts, Poutine compris. Il convient plutôt d’envisager plus sérieusement que l’escalade vers un niveau de guerre mondiale soit de nature financière et économique. Le week-end dernier, nous avons vu l’Occident tirer les premières salves financières : sanctions contre des personnalités russes de premier plan, retrait de l’accès à SWIFT pour les banques russes et coupure de l’accès de la banque centrale russe à ses réserves de change.
Le risque, à peine compris même des banquiers centraux, et encore moins des responsables politiques, est que la Russie a le pouvoir d’inverser les flux qui maintiennent en vie le Ponzi monétaire de l’Occident. Dans cet article, nous examinons la situation sur le terrain, évaluons la manière dont la guerre financière est susceptible d’évoluer et la façon dont le Ponzi fiduciaire, vieux de cinquante et un ans, auquel nous nous sommes complaisamment habitués, risque de s’effondrer enfin.
L’erreur de Poutine
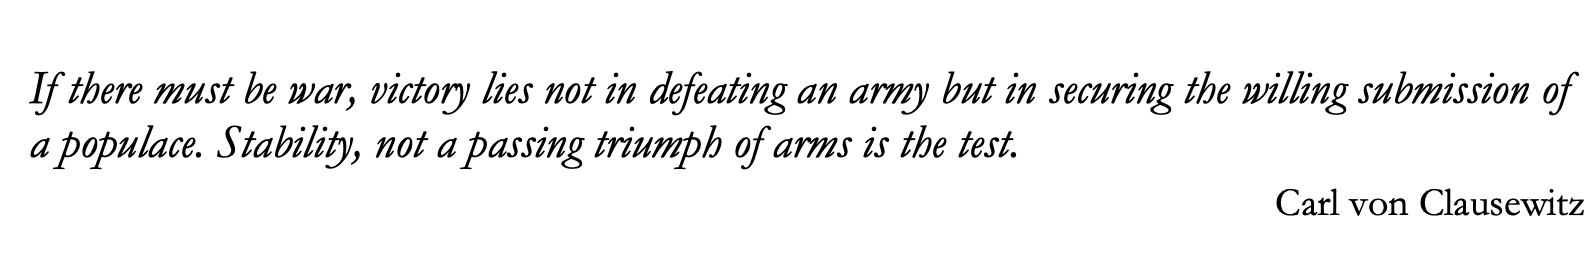 Jusqu’à il y a quelques semaines, Poutine n’avait guère commis de faux pas dans sa stratégie géopolitique. Comme Mohamed Ali lors du « Rumble in the Jungle » contre George Foreman en 1974, Poutine a laissé l’Amérique s’épuiser en combattant en Irak, en Syrie et en Afghanistan. Ali avait ensuite pu mettre Foreman K.-O. par une rafale de coups au huitième round. Poutine a vraisemblablement pensé que Joe Biden, surnommé « Sleepy Joe », était tout aussi vulnérable, ce qui permettrait à son armée de réduire l’Ukraine à sa merci.
Grave erreur. Il ignorait l’aphorisme du général von Clausewitz cité plus haut, sur lequel reposait solidement sa stratégie antiaméricaine antérieure.
Bien que l’OTAN ne puisse pas intervenir directement, elle a aidé l’Ukraine à adopter la défense du porc-épic, ainsi nommée parce que tout animal tentant de tuer un porc-épic, lent dans ses déplacements, en est dissuadé par ses piquants acérés et douloureux. C’est le principe de la guérilla, et c’est pourquoi celle-ci réussit souvent face à des forces bien équipées et organisées. Dans le cas de l’Ukraine, son armée régulière est complétée par des conscrits lançant des cocktails Molotov qui détruisent des chars et des transports de troupes blindés russes, dont beaucoup seraient à court de carburant.
En la personne de Zelensky, l’Ukraine a trouvé un chef inspirant, qui rallie tous les hommes valides à la défense nationale. Contrairement à Poutine, il est avec eux et se bat dans les rues. L’Ukraine occupe le terrain de la morale, tandis que les simples soldats russes se demandent pourquoi ils attaquent leurs proches et leurs compatriotes. Des armes antichars, des fusils Kalachnikov et quelques pilotes de chasse audacieux ont fait en sorte que la force militaire russe, plus sophistiquée mais peu motivée, n’a pas pris Kharkiv aisément. La deuxième ville d’Ukraine n’est qu’à une distance de footing de la frontière russe.
Jusqu’à présent, Poutine n’avait jamais perdu une guerre : Tchétchénie, Géorgie, Syrie et Crimée. On nous dit qu’il se voit comme un Pierre le Grand des temps modernes, le fondateur impitoyable de la Russie moderne. Mais la stratégie militaire d’aujourd’hui est différente : on ne peut pas envoyer un régiment de cavalerie en territoire suédois ou ottoman, tuer les habitants au hasard et faire vivre ses hommes sur le pays. Il faut être parfaitement organisé, et rien n’est plus important que les lignes d’approvisionnement. Poutine semble avoir été trahi par sa propre démesure, par l’incompétence de ses généraux et par une logistique défaillante. Mais si les Ukrainiens révoltés ne veulent pas de ses troupes chez eux, Poutine découvrira, comme Leonid Brejnev et les Américains en Afghanistan, qu’une occupation devient rapidement intenable, pour les raisons si clairement exposées dans la citation de von Clausewitz ci-dessus.[ii]
Les médias occidentaux soulignent, à juste titre, qu’un échec militaire, ou même une campagne simplement difficile, nuira à la crédibilité de Poutine en Russie. Si toute information est partisane, l’échec de la prise rapide de Kharkiv et la tournure générale de l’invasion constituent un échec manifeste.
Le risque est accru que Poutine réagisse plus agressivement par d’autres moyens, ne serait-ce que pour sauver sa peau. C’est peut-être la déception face à la lenteur des progrès militaires et à l’aide apportée aux Ukrainiens par l’Occident qui l’a conduit à menacer de recourir à l’arme nucléaire. Mais ces « autres moyens » seront probablement de nature financière plutôt que nucléaire, peut-être assortis de cyberattaques contre les communications et les services publics occidentaux.
La guerre des prix de l’énergie
 De l’avis général, et jusqu’à l’erreur ukrainienne, Poutine avait été un planificateur parfaitement efficace. Sa stratégie géopolitique avait été irréprochable. Nous devons donc supposer que les sanctions occidentales, y compris celles visant la Banque centrale de Russie, avaient été anticipées, étudiées, et que des contre-mesures avaient été conçues, hypothèse confirmée lorsque la Banque centrale de Russie a rapidement relevé ses taux d’intérêt et ordonné sans délai des restrictions sur les opérations en devises, imposant que 80 % au moins des devises reçues au titre du commerce extérieur soient vendues contre des roubles, soutenant ainsi la monnaie russe.
Naturellement, une ruée sur les dépôts de la clientèle s’est développée dans les banques commerciales, des citoyens pris de panique retirant des roubles en espèces aux distributeurs automatiques. De nouvelles restrictions sur la détention de devises y ont répondu. Comme toujours, la liquidation des dépôts met en évidence l’illiquidité des actifs bancaires, et plus le rapport entre les actifs du bilan et les fonds propres est élevé, moins la banque est en mesure de résister à une ruée sur ses dépôts. Les commentateurs occidentaux attirent désormais l’attention sur ce problème ancestral, mais ce faisant, ils ignorent le rôle de longue date d’une banque centrale, qui est de fournir en toutes circonstances des liquidités à un système bancaire en difficulté.
Il semble que les paiements via SWIFT et les transferts de devises depuis les comptes de la Banque centrale de Russie auprès d’autres banques centrales ne seront autorisés que pour le règlement du pétrole et du gaz. Le message adressé à Poutine est : « nous allons tout faire pour vous rendre la vie impossible, mais nous attendons de vous que vous continuiez à nous fournir du pétrole et du gaz ». Cela n’a de sens que si les sanctions financières mises en place conduisent rapidement la Russie à genoux, rendant Poutine désespérément dépendant des recettes de ses exportations d’énergie.
Ce qui n’apparaît pas clairement, c’est comment la Russie peut dépenser les dollars et les euros tirés de ses exportations d’énergie si les paiements pour des biens et services importés sont interdits. Si tel est réellement le cas, les devises étrangères n’ont alors aucune valeur entre des mains russes. Le raisonnement qui sous-tend ces sanctions n’est donc pas cohérent. Mais en pratique, SWIFT n’a pas vraiment d’importance, car il existe d’autres moyens de communication pour le règlement entre banques. Ce qui compte davantage, ce sont les instructions des régulateurs aux banques occidentales, qui les contraignent à refuser les paiements d’origine russe. Et cela menace inévitablement aussi les transferts liés au pétrole et au gaz. « Dans le doute, mieux vaut s’en débarrasser… »
Par ailleurs, on ne voit pas bien pourquoi la Russie aurait de toute façon besoin de davantage de dollars et d’euros. Les dirigeants occidentaux et la presse financière supposent simplement que la kleptocratie russe dépend des devises étrangères. Ce n’est pas exact. L’économie russe est raisonnablement saine et stable. L’impôt sur le revenu est un taux unique de 13 %, la réglementation des entreprises est légère, la dette du secteur public représente moins de 20 % du PIB, et le système bancaire est, dans l’ensemble, nettement plus sain que celui de ses voisins. Les libertariens occidentaux ne peuvent que rêver de telles conditions. La perte de l’ensemble des recettes pétrolières et gazières serait à peu près la seule chose susceptible de nuire à la Russie, mais celles-ci ont été exemptées par les sanctions. Quoi qu’il en soit, selon le taux de change, le prix d’équilibre du pétrole pour la Russie serait inférieur à 45 $, soit moins de la moitié du niveau actuel. Autrement dit, la Russie peut plus que réduire de moitié ses exportations totales de pétrole aux prix actuels et s’en sortir malgré tout. Les marges sur le gaz naturel sont probablement similaires.
En tout état de cause, la Russie conserve la Chine comme important marché pour son énergie et ses matières premières. En réorientant des volumes supplémentaires vers la Chine, celle-ci réduirait simplement ses importations en provenance du reste du monde. Il est vrai que le réseau de gazoducs et d’oléoducs vers la Chine ne peut absorber des volumes de pétrole et de gaz comparables à ceux de l’Europe, mais tout manque à gagner peut être compensé en partie par des ventes supplémentaires d’autres matières premières.
Par conséquent, bien qu’elles soient manifestement douloureuses, les sanctions contre la Russie ne sont guère susceptibles de saper l’ensemble de son économie. Mais la réponse de la Russie pourrait le faire.
Poutine aura calculé qu’avec la poursuite des ventes de matières premières à la Chine et aux autres États asiatiques de l’Organisation de coopération de Shanghai (qui représente environ la moitié de la population mondiale), il peut maintenir la pression sur l’Europe en matière d’approvisionnement énergétique aussi longtemps que nécessaire. Les nations européennes constateront que leurs économies sont prises dans un étau qui menace de se resserrer encore. Le tweet de Pepe Escobar ci-dessus s’y rapporte.
Mais comme le suggère Escobar, même si cela ne suffisait pas, étant coupée de la possibilité de dépenser ou de vendre des euros contre des biens et de régler via SWIFT, la Russie serait fondée à demander un paiement en or, car il n’y aurait aucun intérêt à accumuler des monnaies fiduciaires occidentales sans valeur. La Banque centrale de Russie pourrait alors échanger une partie de l’or contre des roubles afin de fournir à l’économie la monnaie dont elle a besoin, sans en altérer le pouvoir d’achat, et ajouter le solde à ses réserves d’or. Cela reviendrait à se rapprocher d’un étalon-or de fait, ce qui pourrait avoir le mérite de stabiliser le rouble et de le mettre à l’abri des attaques étrangères. La stratégie russe en matière d’or et ses conséquences sont examinées plus en détail ci-dessous.
De plus, les conditions du marché de l’énergie diffèrent de celles de l’époque de l’annexion de la Crimée en 2014. La figure 1 montre que le prix du pétrole avait atteint son sommet dans les trois mois suivant l’annexion et que l’effondrement ultérieur des prix de l’énergie, le pétrole perdant 70 % en moins de deux ans, a considérablement affecté l’économie russe.
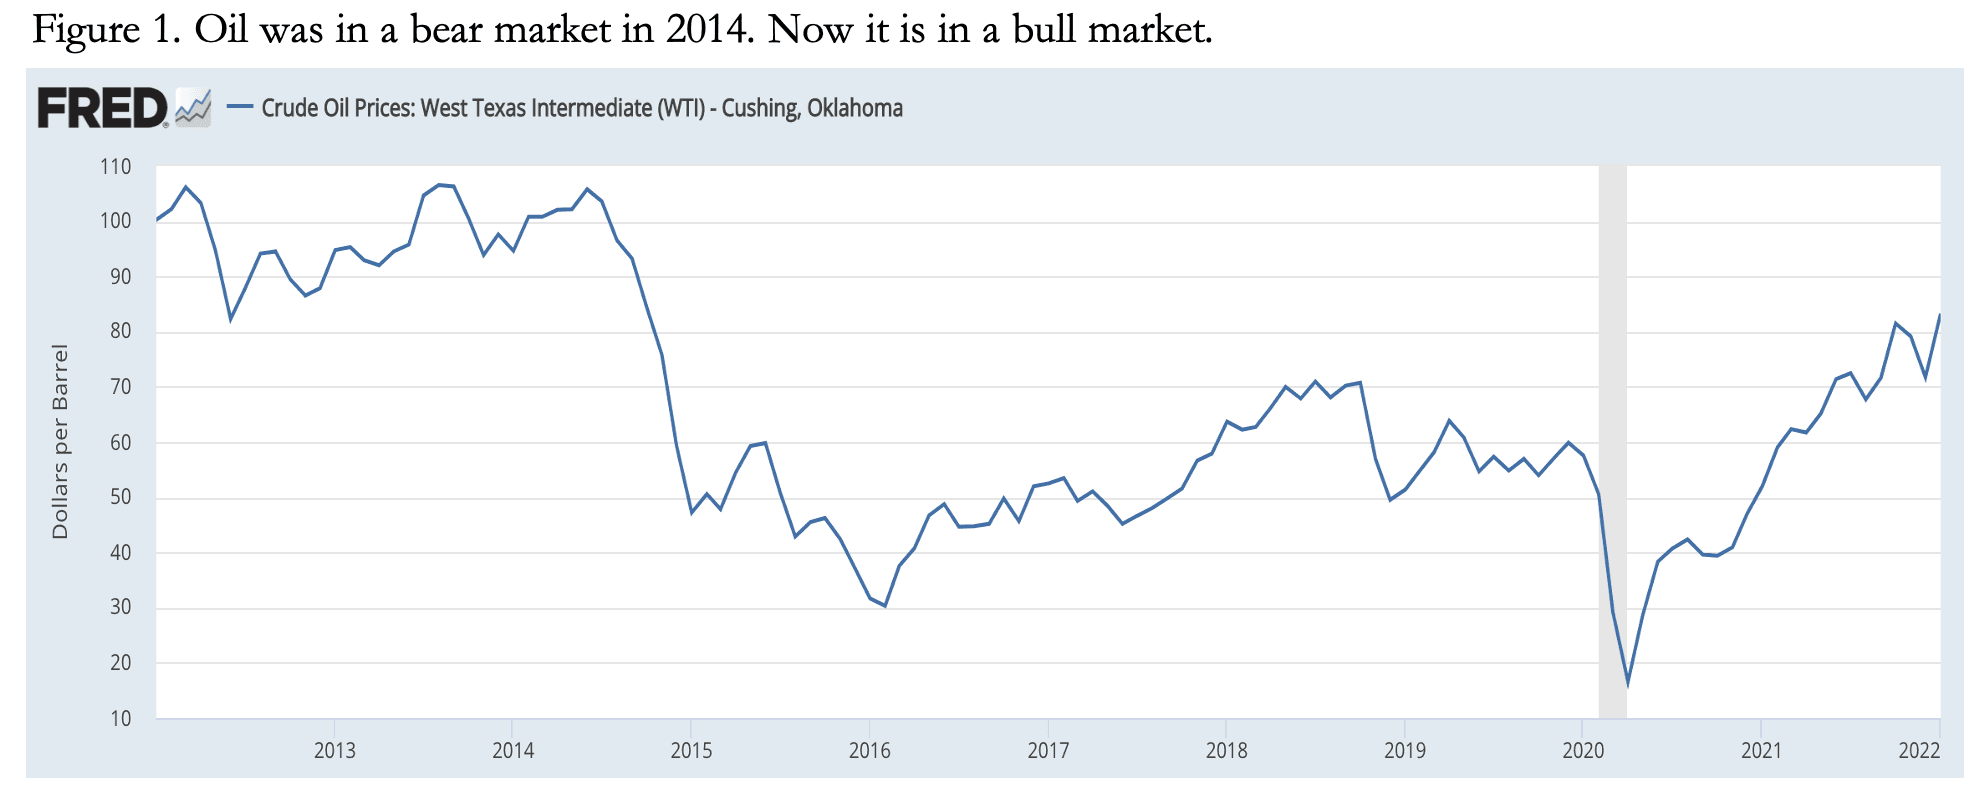
Aujourd’hui, il ne fait aucun doute que la hausse des prix de l’énergie et des matières premières est due au rythme exceptionnel de dépréciation du dollar et des autres monnaies fiduciaires depuis mars 2020, ce qui rend le prix du pétrole extrêmement vulnérable à de nouveaux chocs d’offre. Songez au cheikh Yamani dans les années 1970, lorsque le pétrole est passé de moins de 3 $ le baril à 28,90 $ à la fin de la décennie : vous aurez une idée du danger que Poutine peut faire peser sur l’Occident, et de la raison pour laquelle il est erroné de penser que les sanctions reproduiront l’étau de 2014 sur l’économie russe. Cette fois, l’étau se retournera presque certainement contre l’Occident.
Les échecs militaires en Ukraine et la réaction hostile de l’Occident ont accru la probabilité que Poutine utilise l’arme énergétique contre l’UE. Il a pu mal évaluer l’obstination de l’Allemagne et consorts, pensant qu’ils placeraient leurs économies avant les postures politiques. Le recours à l’arme énergétique a peut-être été une option de repli, mais il est désormais de plus en plus probable qu’elle soit déployée à la suite de son erreur de calcul militaire.
La guerre financière
Il est généralement juste de supposer que les responsables politiques, comme leurs électeurs, ne comprennent ni la monnaie ni la finance, qu'ils délèguent à des banquiers centraux qui ne comprennent pas l'économie. Si les choses doivent mal tourner, ce sera probablement d'abord dans la monnaie et la finance, avec des conséquences économiques à suivre.Heureusement pour Poutine, la banque centrale russe est dirigée par Elvira Nabiullina, une économiste et banquière centrale compétente. Sa promotion fut une surprise de la part de Poutine, dont elle avait auparavant été la conseillère économique personnelle. Depuis sa nomination en 2013, elle a remanié le système bancaire et stabilisé à la fois la monnaie et l'économie à la suite de l'invasion de la Crimée : elle ne s'est pas laissé gagner par la panique face aux tentatives occidentales de faire s'effondrer le rouble. C'est sans aucun doute sur ses conseils que Poutine a annoncé des mesures de stabilisation de la monnaie après les restrictions annoncées plus tôt cette semaine par l'UE, les États-Unis et le Royaume-Uni.
 Il serait erroné de la considérer comme une marionnette de Poutine. Son langage corporel lors de la réunion de lundi avec Poutine et d'autres conseillers financiers (figure 2) en disait long. Elle était assise à l'extrémité de la longue table, parlait peu ou pas du tout et évitait tout contact visuel. Il était évident qu'elle gardait ses propres conclusions pour elle, entourée des courtisans de Poutine. Souligner ses qualités et sa maîtrise de la monnaie et du système bancaire est important pour comprendre pourquoi les tentatives de l'Occident de déstabiliser l'économie russe ont de fortes chances d'échouer.
Cependant, Mme Nabiullina est presque certainement consciente de l'extrême fragilité du système euro. L'exposition russe de 14 milliards d'euros de l'italien Unicredit a été de fait gelée par Bruxelles. La Société Générale, dont le bilan est plus fortement endetté, est exposée de manière comparable. Les secteurs bancaires commerciaux d'Allemagne, d'Autriche et d'Italie sont eux aussi fortement exposés. De plus, si Poutine donne suite à des restrictions sur le gaz et le pétrole destinés à l'UE, la hausse des prix de l'énergie accroîtra considérablement les risques des banques commerciales de la zone euro. Les banques excessivement endettées devront presque certainement être secourues par le réseau de banques centrales de l'Eurosystème.
Le marché des pensions livrées (repo) de la zone euro, qui dépasse 10 000 milliards d'euros, constitue également un facteur de risque aigu. Les juristes internes et les responsables de la conformité de toutes les banques de la zone euro examineront les bénéficiaires effectifs des comptes et des contreparties afin d'exclure tout intérêt russe. Les agents tripartites de pensions livrées seront invités à fournir le détail des contreparties et, lorsque des intérêts russes seront soupçonnés, la jambe de retour des repos et des repos inversés pourrait être compromise. Si les commentateurs financiers supposeront que les régulateurs trouveront des solutions aux problèmes de règlement-livraison résultant de ces sanctions, le risque est accru non seulement en raison de la contraction du marché européen des repos, mais aussi de multiples défauts de règlement et de leurs effets en chaîne, comme l'a vivement illustré la faillite de la banque Herstatt en 1974, mais à une échelle bien plus vaste.
Les financements du commerce et d'autres paiements risquent également d'être manqués ou refusés, ce qui constitue un autre domaine de risque de contrepartie croissant. Il faudra une gestion très attentive de la part de toutes les banques centrales et de tous les régulateurs pour que les problèmes des marchés de repos et les défauts de règlement ne débouchent pas sur un événement systémique. Les chances d'y parvenir doivent être proches de zéro.
Il est important de se demander si Mme Nabiullina, à la tête de la banque centrale russe, a conscience que les engagements du réseau de banques centrales de l'Eurosystème dépassent déjà ses actifs en raison de la baisse des cours des obligations, et qu'il n'a nulle part où se tourner pour se refinancer. Il s'agit d'une situation récente, provoquée par la hausse des rendements obligataires. À supposer qu'elle en soit consciente, elle sait que la survie immédiate de l'Eurosystème et de l'euro lui-même dépendra de ses conseils à Poutine. La survie de l'Eurosystème et de l'euro sera donc entre les mains de ce dernier. Et si l'euro disparaît, la crédibilité des autres monnaies fiduciaires (dollar, livre, yen, et même yuan) sera probablement elle aussi ébranlée par la suite, avec une ruée sur ces monnaies de la part d'autres banques centrales et de leurs réseaux bancaires commerciaux décidant de réduire leur exposition aux devises étrangères.
En envahissant le territoire ukrainien, Poutine a commis une erreur de jugement qui l'a fait passer du statut de dirigeant national par excellence, homme fort et tacticien à l'image de Pierre le Grand, à celui d'un énième responsable politique luttant pour sa survie. Et, tenant fermement les rênes du pouvoir russe, il a les moyens de tout faire pour l'assurer.
La guerre financière est donc engagée, et pourrait marquer la fin de l'immense système de Ponzi fiduciaire de l'Occident. Dans ce contexte, nous devons examiner le rôle joué par l'or.
L'or pourrait être la force de la Russie
Depuis la tentative occidentale de déstabiliser le rouble en 2014, la Russie a diversifié ses réserves de change : elle a réduit son exposition au dollar, accru son exposition à l’euro et au renminbi, et accumulé de l’or, qui représente désormais 23 % de ses réserves de change, soit un peu plus que ses avoirs en dollars. Au ministère des Finances, le Fonds national de prospérité détient de même environ 20 % de ses actifs en or (estimé à 670 tonnes supplémentaires).Depuis 2014, le cours de l’or en dollars a progressé de plus de 60 %, ce qui prouve que la politique d’accumulation d’or de la banque centrale a été plus judicieuse que le simple remplacement des dollars par d’autres devises étrangères. En euros, l’or a progressé de 73 % sur la même période, en raison de la faiblesse relative de l’euro face au dollar. Non seulement la diversification hors des monnaies fiduciaires étrangères a été la politique la plus judicieuse, mais, maintenant que l’accès aux réserves en monnaies fiduciaires a été compromis par des gouvernements étrangers, l’argument en faveur d’une poursuite de l’accumulation des réserves d’or de la Russie devient encore plus convaincant.
Par ailleurs, les exportations russes d’énergie et de matières premières continuent d’accumuler des devises étrangères, dont l’économie nationale n’a pas vraiment besoin. Comme indiqué plus haut, cette économie est essentiellement libertarienne, avec un impôt sur le revenu à taux unique de 13 %, une réglementation légère et une dette publique inférieure à 20 % du PIB. Le seul facteur de déstabilisation est le crédit bancaire, qui, grâce à la gestion rigoureuse d’Elvira Nabiullina à la Banque centrale de Russie, constitue un risque maîtrisable. Les réserves de devises sont nécessaires aux politiques interventionnistes, ce qui n’est pas le style de Mme Nabiullina. Au-delà de faibles montants de devises pour les besoins de liquidité courants, elles ne sont pas nécessaires dans l’économie de marché fondamentalement libre de la Russie.
En coupant la Banque centrale de Russie de ses réserves, l’Occident a fait valoir en Russie la nécessité de réserves constituées intégralement d’or, avec seulement des montants insignifiants de monnaies fiduciaires étrangères pour les besoins de liquidité. Et les conditions nécessaires pour lier la liquidité du rouble à l’or sont en partie déjà réunies. En décembre dernier, la monnaie M0 en roubles s’élevait à l’équivalent de 115 milliards de dollars, tandis que les réserves d’or étaient valorisées à 141 milliards de dollars. Même en tenant compte d’une expansion ultérieure de la liquidité pour soutenir les banques commerciales, on peut supposer que les réserves d’or officielles couvrent toujours les mesures étroites de la monnaie. Le message adressé par les gouvernements étrangers et leurs banques centrales à la Banque centrale de Russie est que, pour stabiliser à la fois la monnaie nationale et sa valeur sur les marchés des changes, il vaut mieux adosser le rouble à davantage d’or qu’à des montants croissants de devises étrangères, que les ennemis de la Russie peuvent toujours utiliser dans leurs tentatives pour saper le rouble.
Combien de temps faudra-t-il pour que Moscou en prenne conscience ? La question est intrigante. Au vu des récentes accumulations de réserves d’or et d’une économie fondée sur des principes libertariens, c’est probablement déjà fait. La confirmation viendra de l’arrêt de toutes les exportations d’or et de l’entrée de la Russie sur le marché des métaux précieux, par l’intermédiaire d’agents amis, tels que les Chinois, pour acheter ce qu’elle peut. Et, comme le suggère le tweet de Pepe Escobar, il reste toujours la possibilité de ne fournir de l’énergie que contre de l’or physique, un argument de plus en plus convaincant. Et si l’État russe dispose de réserves d’or dissimulées, on peut s’attendre à ce qu’elles soient également révélées en tout ou en partie.
Nous pouvons maintenant voir comment les sanctions financières de l’Occident risquent de se retourner contre lui, en détruisant d’abord le système de l’euro et sa monnaie. L’échec de l’euro sera sans nul doute imputé à Poutine et à des facteurs qui ne concernent pas les autres banques centrales. Mais il existe un risque important que la défaillance de l’euro déstabilise non seulement l’économie mondiale, mais aussi ses principales monnaies. Les particuliers voudront alors se détacher des dépôts bancaires et des actifs financiers dépendant de la poursuite de la pyramide de Ponzi fiduciaire.
Ces messages n’échapperont pas aux autres banques centrales, qui réexamineront leurs politiques de réserves de change. Les achats d’or des banques centrales pourraient augmenter sensiblement, et les prêts et les swaps dans lesquels les banques centrales sont contreparties prendre fin.
Dans ce cas, commençons-nous à entrevoir une voie menant à la destruction finale des monnaies fiduciaires non adossées, à la fin de la pyramide de Ponzi fiduciaire, et à une prise de conscience générale que la véritable monnaie, après tout, n’est que l’or physique ?
[i] Investor.gov
[ii] Carl von Clausewitz était un général de l’armée prussienne, en service depuis la Révolution française et durant les guerres napoléoniennes. La citation figurait dans un article du Daily Telegraph du 2 mars.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par l'auteur ou les auteurs, de conseils juridiques, financiers, fiscaux, d'investissement ou comptables. Vous ne devez pas agir sur la base des informations contenues dans cet article, ni vous y fier, sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations figurant dans cet article ; toutefois, Goldmoney ne déclare pas que ces informations sont exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant des informations ou opinions contenues dans cet article, et toute action entreprise à la suite des opinions et informations contenues dans cet article l'est à vos propres risques.