
Les cours de l’or ont atteint 1 700 $/once troy il y a quelques semaines, alors que le marché commençait à intégrer des baisses de taux. Depuis, ils sont toutefois retombés sous 1 500 $/once troy malgré de fortes turbulences sur les marchés. Nous estimons que cette baisse résulte principalement d’une forte hausse des anticipations de taux d’intérêt réels, dans un contexte de poussée temporaire de la demande de dollars. Nous pensons que la situation pourrait se retourner très rapidement. Une nouvelle intervention massive des banques centrales fera fortement grimper le cours de l’or, au-delà de 2 600 $ à moyen terme.
De nombreux investisseurs sont perplexes. L’épidémie de coronavirus secoue les marchés mondiaux. Les actions s’effondrent, puis rebondissent de 10 % d’un jour à l’autre. La Fed a ramené ses taux à zéro. Il existe un risque important que l’impact économique du virus, par les perturbations des chaînes d’approvisionnement et la faiblesse de la demande, entraîne le monde dans une récession profonde. Et pourtant, malgré tout cela, le cours de l’or a reculé.
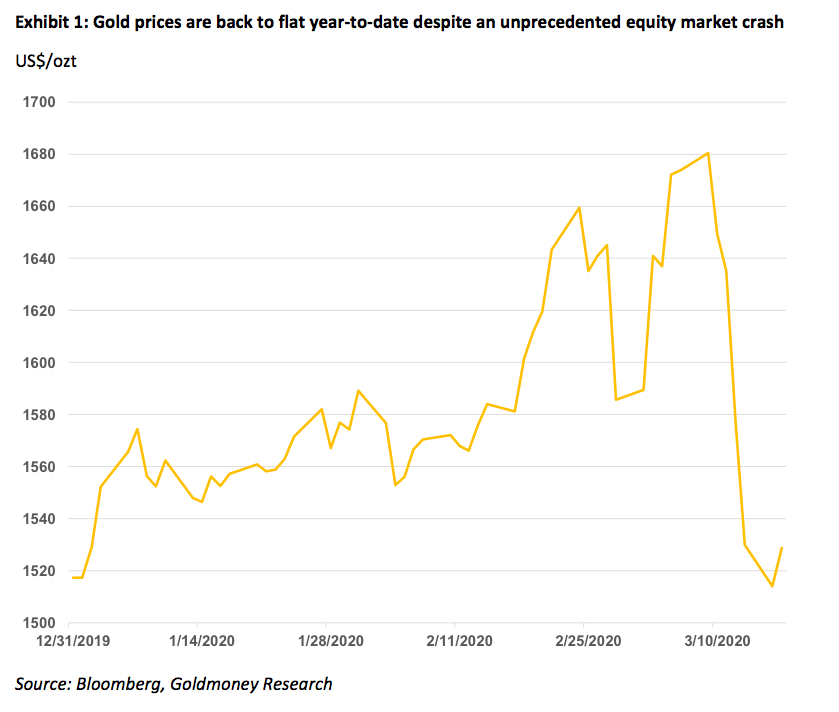
On pourrait penser que le cours de l’or devrait augmenter simplement parce que les investisseurs se réfugient dans les valeurs refuges. Cela suffirait à le faire monter. Mais surtout, investisseurs et épargnants ont une idée précise de ce que les banques centrales s’apprêtent à faire dans les prochains mois, ce qui devrait être très favorable à l’or. Ces derniers jours, la Fed a déjà déployé une série de mesures d’une ampleur comparable à celle observée au plus fort de la crise du crédit, mais ces mesures n’ont eu que peu d’effet. Si la crise du crédit de 2008-2009 nous a appris une chose, c’est que les banques centrales feront tout ce qu’il faut pour sauver les marchés du crédit et les « institutions financières d’importance systémique », et chercheront à « stimuler la demande » en inondant le marché d’argent bon marché. Il est très peu probable qu’elles changent soudainement d’approche à cet égard. Par conséquent, puisque les mesures récemment introduites ne fonctionnent pas, elles en feront simplement beaucoup plus.

Et les marchés actions ne sont même pas le véritable problème de la Fed. Le dollar a fait preuve d’une force extrême ces dernières semaines. L’indice dollar de Bloomberg suit la performance d’un panier de 10 grandes devises mondiales face au dollar américain. Selon Bloomberg, sa composition est mise à jour de manière dynamique et il représente un ensemble diversifié de devises importantes du point de vue des échanges commerciaux et de la liquidité. L’indice suit une forte tendance haussière depuis la mi-février. La demande de dollars semble actuellement énorme et, malgré toutes les interventions de la Fed, elle ne s’est pas encore apaisée.
Nous avons donc peu de doutes quant au fait que la Fed adoptera des mesures bien plus agressives, très probablement associées à un soutien budgétaire agressif et sans précédent. La dernière fois que cela s’est produit, le cours de l’or a plus que doublé au cours des deux années suivantes. Alors pourquoi le cours de l’or ne progresse-t-il pas fortement ? Pourquoi baisse-t-il en réalité ?
Analyser la faiblesse de l’or à l’aide de notre cadre d’analyse du cours de l’or
Dans notre rapport sur le cadre d’analyse du cours de l’or (voir Gold Price Framework Vol. 2: The energy side of the equation, 28 mai 2018), nous avons présenté notre modèle de valorisation de l’or, dans lequel nous avons identifié trois principaux déterminants du cours : la politique des banques centrales (anticipations de taux d’intérêt réels et assouplissement quantitatif), les ventes nettes d’or par les banques centrales et les prix de l’énergie à plus long terme. Dans le présent rapport, nous utiliserons ce modèle pour analyser l’état actuel du marché de l’or et vérifier si les déterminants que nous avons identifiés permettent d’expliquer les récents mouvements de prix.

Nous constatons que le modèle prévoit extrêmement bien les récents mouvements de baisse. Qu’est-ce qui explique donc cette forte baisse dans les prévisions de notre modèle ? Les deux déterminants les plus importants de notre modèle sont les prix de l’énergie à plus long terme et les anticipations de taux d’intérêt réels. Tous deux jouent fortement contre l’or en ce moment : les prix de l’énergie à plus long terme s’effondrent, tandis que les anticipations de taux d’intérêt réels augmentent fortement. En fait, notre modèle aurait prévu une baisse encore plus marquée, jusqu’à environ 1 400 $/once troy, mais les investisseurs comprennent probablement que cette poussée des anticipations de taux d’intérêt réels est une réaction de marché étrange à court terme, en décalage avec les perspectives à plus long terme du dollar, compte tenu de l’approche « quoi qu’il en coûte » de la Fed pour reprendre la situation en main. Le cours de l’or ne reflète donc pas pleinement la hausse actuelle des anticipations de taux d’intérêt réels (à juste titre).
Premier déterminant : les prix de l’énergie à plus long terme
La forte baisse des prix de l'énergie et son lien avec l'or sont intuitivement compréhensibles. Les marchés de l'énergie sont actuellement très largement surapprovisionnés. La demande de pétrole, de gaz, de charbon et d'électricité a fortement diminué à la suite des confinements généralisés en Asie, en Europe et, plus lentement, en Amérique du Nord. Le pétrole est particulièrement touché, car l'épidémie de coronavirus pèse plus que tout sur la demande de carburants de transport. De surcroît, l'Arabie saoudite a déclaré une guerre du pétrole après le refus de la Russie d'accepter une réduction de la production, en augmentant la sienne de plus de 2 mb/j. L'objectif à plus long terme de l'OPEP (et de la Russie) est probablement de contraindre les producteurs américains de pétrole de schiste à cesser leur activité.
Cette combinaison puissante d'une demande en baisse et d'une offre en hausse a entraîné une forte chute des cours du pétrole au cours des dernières semaines. Si ce sont surtout les prix à court terme qui sont touchés, les échéances lointaines n'ont pas été épargnées par ces mouvements. Les prix à terme du Brent à 5 ans ont perdu environ 17 % au cours des 4 dernières semaines seulement.
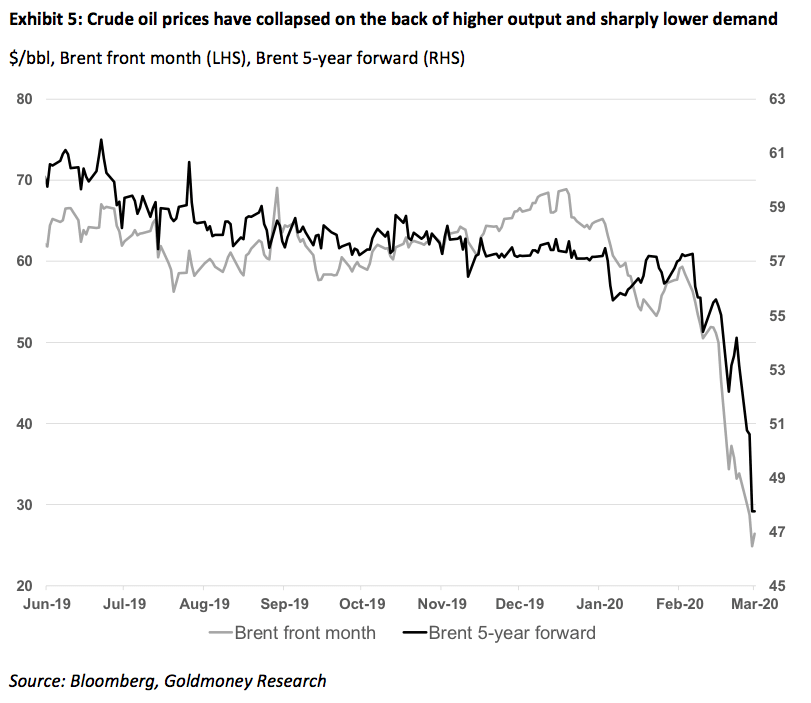
Comme nous l'avons montré dans notre cadre d'analyse du prix de l'or, les coûts énergétiques (directs et indirects) représentent environ 70 % des coûts de production de l'or. Comme nous l'indiquions dans le rapport :
« Il est important de noter que, si les variations des prix au comptant de l'énergie modifient les coûts de production actuels, ce sont les prix de l'énergie à plus longue échéance qui comptent réellement pour le prix de l'or. Pourquoi ? Imaginons que le prix du pétrole chute à 10 USD/baril demain parce que les stocks atteignent la capacité de stockage. Pourtant, les prix du pétrole à plus longue échéance restent à 60 USD/baril, car c'est ce que le marché juge nécessaire pour garantir un investissement suffisant dans les capacités de production futures. Quel prix devrait alors se refléter dans le prix actuel de l'or ? Nous estimons que le prix à terme de l'or doit correspondre au prix à terme du pétrole, puisque c'est lui qui déterminera les coûts de production de l'or à long terme. Toutefois, contrairement au pétrole, l'or peut être stocké pratiquement sans frais et sans contrainte de capacité de stockage. La pente de la courbe à terme de l'or est donc essentiellement fonction des taux de location. Si les prix au comptant s'écartent de cette relation, une opportunité d'arbitrage apparaîtrait, qui serait rapidement exploitée et disparaîtrait donc. Par conséquent, lorsque la courbe à terme du pétrole est en contango prononcé, le cours au comptant de l'or ne peut pas se négocier avec une décote correspondante par rapport aux prix des contrats à terme sur l'or. Ainsi, les prix à terme et au comptant de l'or devraient refléter les prix à terme du pétrole, et non ses prix au comptant. »
Ainsi, les prix de l'or ne reflètent pas toute l'ampleur de l'effondrement des prix au comptant du pétrole (et de l'énergie en général), mais ils traduisent le fait que les prix à plus longue échéance ont eux aussi nettement baissé. Et il n'y a pas que les prix du pétrole à plus longue échéance qui ont reculé. Ceux du gaz et du charbon ont également diminué, mais la liquidité est bien moindre sur les échéances lointaines de ces courbes, ce qui rend l'observation plus difficile.
Second facteur : les anticipations de taux d'intérêt réels
Si l'effet de la destruction de la demande sur les coûts énergétiques – et, par conséquent, sur les coûts de production de l'or – est relativement direct et intuitif, les mouvements actuels des anticipations de taux d'intérêt réels nécessitent un peu plus d'explications.
Avant d'examiner les mouvements récents des anticipations de taux d'intérêt réels, nous revenons de plus près sur la manière dont celles-ci influent sur l'or. Dans le premier volume de notre cadre d'analyse du prix de l'or (voir Gold Price Framework Vol. 1: Price Model, 8 octobre 2015), nous avons présenté deux explications à la forte corrélation observée entre les prix de l'or et les taux d'intérêt réels :
1. « Détenir de l'or dans un portefeuille sans le prêter a un coût. Une petite part de ce coût global correspond au stockage et à l'assurance, mais le principal coût apparent est le coût d'opportunité lié à l'intérêt auquel on renonce. Ce coût d'opportunité est d'autant plus élevé que les taux d'intérêt réels le sont. Les investisseurs sont donc moins disposés à détenir beaucoup d'or lorsque les taux réels sont élevés, mais seraient susceptibles d'augmenter leurs positions pour se rapprocher de leur allocation naturelle de 10 % lorsque les taux réels sont bas. Il importe de souligner que, si, globalement, les investisseurs souhaitent accroître leur allocation en or, personne ne peut leur en vendre. Au niveau agrégé, il n'est pas possible d'augmenter la quantité d'or (en grammes) dans tous les portefeuilles en même temps, car l'or doit bien provenir de quelque part. Pour que l'ensemble des investisseurs puisse accroître son allocation agrégée en or, le seul moyen est que le prix de l'or augmente par rapport à tous les autres actifs du portefeuille. Autrement dit, la quantité de grammes ne change pas, mais la hausse du prix du gramme accroît la valeur de l'or exprimée en pourcentage de la valeur totale du portefeuille. Cela est conforme à notre conviction que l'or est de la monnaie et que son prix doit donc être déterminé par l'offre et la demande monétaires d'or. »
2. The second suggested explanation looks at it from a currency perspective. Falling real interest rates should, in theory, lead to a weaker currency and thus reduce demand for that currency. For example, when real interest rates fall in the US, the USD should become weaker relative to other currencies and monies, including gold. With emphasis on “in theory” as in reality, exchange rates are driven by a whole host of factors including the perceived financial and political stability of that country, its trade balance and more. Again, this approach is consistent with the view that gold is money and, therefore, the price of gold should be driven by monetary supply and demand.”

Pourquoi, alors, les anticipations de taux d'intérêt réels s'envolent-elles actuellement ? Dès la fin février, les rendements des bons du Trésor à 10 ans ont commencé à reculer nettement, dans l'anticipation de baisses de taux de la Fed. Celle-ci les a concrétisées lors d'une réunion d'urgence le 3 mars, en abaissant ses taux de 50 points de base. Les taux ont continué de baisser jusqu'au 9 mars 2020. À cette date, les rendements des bons du Trésor à 10 ans étaient tombés à seulement 55 points de base. Parallèlement, cependant, les anticipations d'inflation à long terme ont elles aussi commencé à chuter fortement. Au 9 mars, les anticipations d'inflation implicites à 10 ans (point mort) n'étaient que de 1 %.
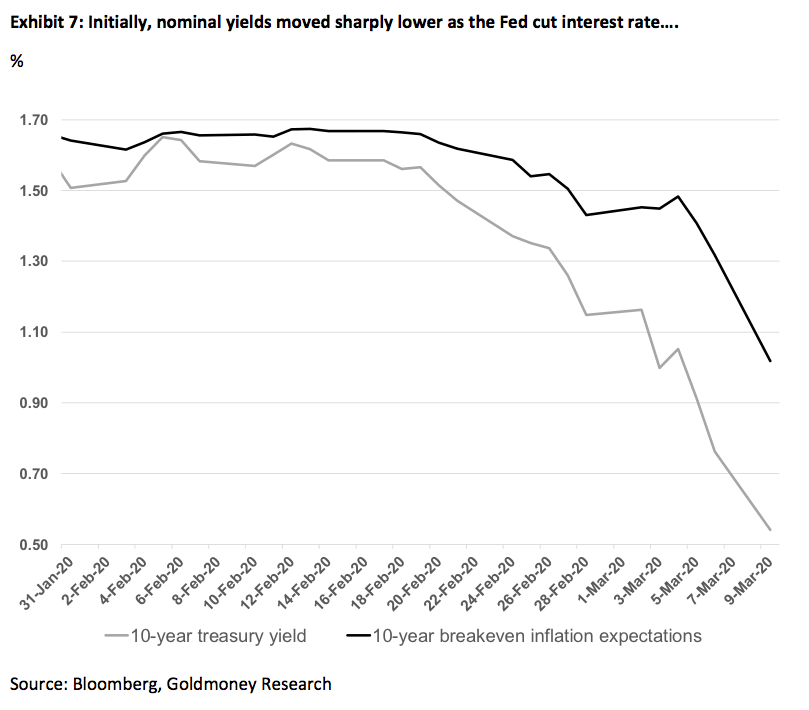
Cependant, ce qui s’est passé ensuite a dû être un petit choc pour la Fed. Les rendements des bons du Trésor à 10 ans ont commencé à augmenter. La Fed a tenu une deuxième réunion d’urgence le 15 mars 2020, au cours de laquelle elle a ramené les taux à zéro. Mais cela n’a pas arrêté la hausse des rendements nominaux : au 19 mars 2020, les bons du Trésor à 10 ans étaient remontés à 1,15 %. Dans le même temps, les anticipations d’inflation à long terme ont continué de s’effondrer et ne s’établissent actuellement qu’à 0,5 %.

Qu’est-ce que tout cela a donc provoqué sur les anticipations de taux d’intérêt réels ? Elles ont bondi, passant de -0,057 % à +0,55 %.

Cette variation considérable des anticipations de taux d’intérêt réels est, selon nous, le principal moteur de la récente baisse du cours de l’or, malgré tous les événements macroéconomiques censés lui être défavorables. Et la vigueur du dollar, demanderez-vous peut-être ? On peut soutenir qu’un dollar fort tend à peser sur l’or ; ne voit-on donc pas simplement l’or réagir à un dollar plus fort ? À notre avis, la vigueur du dollar et la forte hausse des anticipations de taux d’intérêt réels en USD sont les deux faces d’une même médaille, provoquées par les énormes ondes de choc qui ont traversé le système financier et ont entraîné une demande sans précédent de dollars américains.
Pour être clair, nous ne pensons pas que cela soit dû au fait que le marché intègre dans ses prix certaines conséquences à long terme de la pandémie de coronavirus actuelle. Ces événements récents se préparaient depuis longtemps, et la pandémie de coronavirus n’a été que l’élément déclencheur. Une décennie d’interventions sans précédent des banques centrales à l’échelle mondiale a constitué un terrain fertile pour toutes sortes de mauvaises allocations de capital et a laissé les marchés déconnectés des fondamentaux sous-jacents. Tout semble nous rattraper en même temps.
Où allons-nous à partir de maintenant ?
Nous estimons que la hausse des anticipations de taux d’intérêt réels est temporaire. La Fed s’efforce désespérément de maîtriser cette vigueur du dollar. Elle fera tout ce qu’il faudra. Autrement dit, elle fournira aux marchés du crédit autant de liquidités qu’il leur en faut. La réduction de son bilan, décrite par l’ancienne présidente de la Fed Yellen comme « aussi ennuyeuse que regarder sécher de la peinture », n’aura jamais lieu. Les banques centrales intensifieront de nouveau leurs programmes d’achats d’actifs et les étendront à des actifs qu’elles n’avaient pas touchés auparavant, comme les actions aux États-Unis. Mais il semble que les mêmes volumes d’achats d’actifs qui auraient sauvé le marché du gouffre en 2009 n’aient plus aucun effet. Cela a dû être un choc considérable pour les banquiers centraux. Il est toutefois peu probable qu’ils en changent d’avis pour autant. Le fait que les marchés anticipent désormais presque une déflation au cours des 10 prochaines années donne ainsi aux banques centrales le prétexte de tout recommencer, en plus grand.
Comme Milton Friedman l’a dit un jour, de manière célèbre : « L’inflation est toujours et partout un phénomène monétaire, en ce sens qu’elle est et ne peut être produite que par une augmentation de la quantité de monnaie plus rapide que celle de la production. » Les banques centrales peuvent toujours créer plus de monnaie. Pendant la crise du crédit de 2008-2009 et après elle, les banques centrales ont donné cet argent aux banques. Mais les banquiers centraux semblent commencer à comprendre que cette stratégie n’a plus les effets escomptés. Tout en nous attendant à de nouveaux plans de sauvetage du secteur financier comme non financier dans les mois à venir, nous pensons que les banquiers centraux sont de plus en plus convaincus que, pour lutter contre la déflation tant redoutée, l’argent devrait être donné directement à la population. Nous observons déjà cette pratique dans les économies asiatiques pour contrer les effets économiques négatifs du coronavirus. Plus récemment, elle est même sérieusement débattue aux États-Unis.
In fine, cela conduira à des anticipations de taux d’intérêt réels bien plus faibles, de l’une des deux manières suivantes. Soit les anticipations d’inflation remontent tandis que les rendements nominaux baissent (ce qui signifierait que les banques centrales ont de nouveau réussi à repousser le problème à plus tard), soit les rendements nominaux continuent de monter, mais uniquement parce que l’inflation augmente beaucoup plus (les banques centrales perdent le contrôle).
Dans le premier cas, le monde monétaire entrerait dans une phase similaire à celle qui a suivi 2008-2009, avec des taux d’intérêt extrêmement bas ou négatifs, tandis que les bilans des banques centrales contiendraient encore plus d’actifs qu’au cours des 10 dernières années. Dans ce cas, nous nous attendrions à ce que l’or atteigne de nouveaux sommets, puis se stabilise. Jusqu’à ce que tout recommence.
Dans le second cas, les banques centrales perdent le contrôle de l’inflation. Les niveaux d’endettement sont trop élevés pour la contenir comme à la fin des années 1970 et au début des années 1980 sous la présidence de Volcker, car cela paralyserait l’État, les ménages endettés et les entreprises. Dans ce cas, nous nous attendons à une hausse sensible du prix de l’or sur de nombreuses années, le pouvoir d’achat du dollar étant en baisse.
L’histoire ne se répète pas, mais elle rime
Fait intéressant, à l’approche de la crise du crédit, un phénomène très similaire s’est produit. Les actions avaient déjà atteint leur sommet en 2007 et reculaient lentement depuis environ un an, tandis que l’or progressait graduellement (comme une version au ralenti des trois derniers mois). Toutefois, de juillet 2008 à novembre 2008, le cours de l’or a nettement chuté, passant de près de 1 000 $ à presque 700 $, dans un contexte de vaste déroute des marchés actions et de recul général de la valeur des actifs (l’immobilier, par exemple). À l’époque, cette baisse de près de 30 % s’expliquait également par des anticipations de taux d’intérêt réels plus élevés (les rendements des TIPS étaient passés de 1,5 % à 3 %) et par un net repli des prix de l’énergie à plus longue échéance (le Brent à terme à 5 ans étant passé de 140 $/baril à 80 $/baril). Par la suite, les anticipations de taux d’intérêt réels sont revenues de plus de 3 % à -1 % sous l’effet d’interventions sans précédent des banques centrales, les prix de l’énergie à plus longue échéance sont repassés au-dessus de 100 $/baril et l’or a progressé de 250 % sur une période de 2,5 ans.
Dans la situation actuelle, le mouvement principal provient de la forte hausse des anticipations de taux d’intérêt réels. Le recul des prix de l’énergie à plus longue échéance n’a contribué que marginalement à la baisse du cours de l’or. Nous ne nous attendons pas non plus à ce que ces prix baissent sensiblement à partir de maintenant. Ils sont déjà trop bas, et tout ce qui se passe aujourd’hui soutient fortement les prix dans quelques années. Les prix du pétrole peuvent connaître actuellement une destruction de la demande sans précédent, mais nous pourrions aussi assister à court terme à une destruction de l’offre sans précédent si les producteurs de pétrole de schiste, et même d’autres producteurs, commencent à faire faillite. Les dépenses d’investissement sont déjà fortement réduites, y compris par des producteurs de l’OPEP comme l’Arabie saoudite. Cela accélérera très probablement la hausse des prix à plus longue échéance que nous anticipons depuis un certain temps, la production conventionnelle étant sur le point d’entrer dans une phase de déclin de long terme.
Quant aux anticipations de taux d’intérêt réels, elles n’auraient jamais dû se comporter ainsi. Nous ne nous attendons pas non plus à ce que cela dure beaucoup plus longtemps. En 2008, les banques centrales ont mis un certain temps à comprendre la gravité du problème. Elles s’en souviennent encore. Cette fois, elles agissent beaucoup plus rapidement et sont déterminées à étouffer dans l’œuf une nouvelle crise du crédit. Ainsi, cette vigueur du dollar et la hausse associée des anticipations de taux d’intérêt réels pourraient s’inverser du jour au lendemain. Les rendements des TIPS sont déjà en train de se retourner au moment où nous écrivons.
Comme nous l’avons déjà souligné, la Fed a historiquement abaissé ses taux de 5,5 % en moyenne lors d’une récession. Comme nous atteignons la borne inférieure, nous ne pensons pas que la Fed abaissera beaucoup plus les taux des fonds fédéraux, mais elle fera l’équivalent par le biais de l’assouplissement quantitatif (QE) ou d’un dispositif similaire. Le tableau ci-dessous montre où notre modèle prévoit que le cours de l’or évoluera au cours des prochaines années.

Les taux nominaux ont culminé à 1,75 % durant ce cycle. Si la Fed abaisse ses taux de 5,5 %, comme c’est généralement le cas, ils s’établiraient à -3,75 %. Même si nous ne nous attendons pas à ce que la Fed abaisse réellement ses taux à un niveau aussi profondément négatif, nous pensons qu’elle fera au moins l’équivalent par l’assouplissement quantitatif. Dans un tel environnement, notre modèle prévoit que le cours de l’or atteindrait 2 600 $/once troy, voire davantage.
Ces prévisions reflètent le scénario dans lequel les banques centrales parviennent une nouvelle fois à repousser le problème à plus tard. Toutefois, dans le scénario alternatif décrit ci-dessus, les banques centrales perdent le contrôle de l’inflation. Dans ce cas, nous estimons que le cours de l’or augmenterait bien davantage.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.