
On s’attend de plus en plus à ce que le cycle actuel de hausse des taux d’intérêt débouche sur une récession déflationniste. Bien qu’une crise du crédit soit de plus en plus susceptible de se développer dans les mois à venir, la situation est hautement inflationniste. La conjugaison de taux d’intérêt plus élevés et d’une chute catastrophique du pouvoir d’achat des monnaies fiduciaires continuera de tourmenter les États-providence au lendemain d’un resserrement du crédit. La solution habituelle d’après-crise, fondée sur la relance monétaire et budgétaire, ne sera pas disponible. Cet article examine les conséquences ultimes de l’abandon par l’Occident de la monnaie saine, des marchés libres et de la création de richesse au profit d’une intervention accrue de l’État et de la destruction de richesse.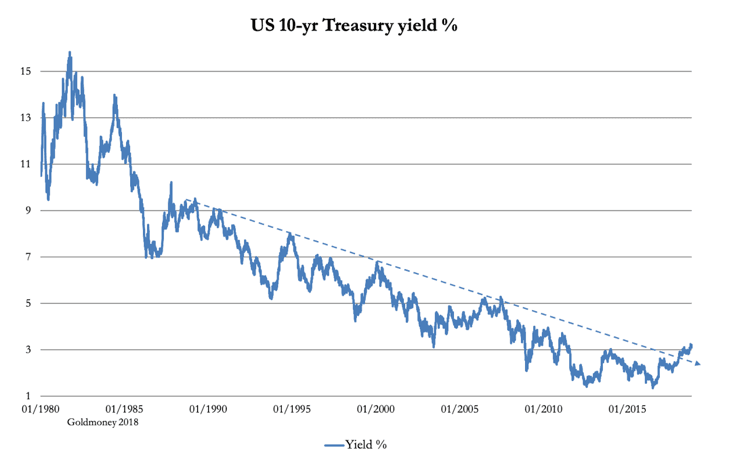
Introduction
Depuis 1981, les taux d’intérêt sont engagés dans un déclin séculaire, passant de 20 % à zéro en dollars américains. Ils sont désormais en hausse, mais l’hypothèse générale est que l’environnement actuel de taux bas se prolongera globalement. Cette opinion relève de la complaisance et risque de se révéler très coûteuse, car elle repose sur l’idée erronée que des niveaux significatifs d’inflation des prix ont été bannis.
Depuis une quarantaine d’années environ, l’expansion monétaire a remplacé l’épargne comme moyen de financer l’expansion des entreprises. Cela répond au souhait exprimé par Keynes dans sa Théorie générale : l’euthanasie du rentier (ou épargnant) et la fourniture du capital entrepreneurial par l’intermédiaire de l’État.[i] La baisse des taux d’intérêt a non seulement dissuadé l’épargne personnelle et encouragé la prolifération de l’endettement des consommateurs, mais elle a aussi fragilisé les fonds de pension, perçus comme un filet de sécurité pour l’épargne personnelle, en réduisant les intérêts composés. Nous pouvons donc dire qu’au cours de la période couverte par notre graphique d’en-tête, l’État a pris aux marchés libres leur rôle de fixation des taux d’intérêt et de répartition du capital.
Le graphique ci-dessus, celui de l’obligation du Trésor américain à 10 ans, nous indique qu’il existe désormais une rupture de cette tendance (représentée par la ligne en pointillés). Il semble qu’un renversement significatif de la baisse des rendements obligataires soit en cours, menaçant le contrôle exercé par l’État sur les taux d’intérêt et l’allocation du capital. Les lignes tracées sur les graphiques sont notoirement trompeuses par moments, mais elles indiquent aussi qu’un niveau de taux d’intérêt très bas suffit à provoquer une crise du crédit. C’est un premier problème ; un autre est l’hypothèse générale selon laquelle les taux d’intérêt peuvent rester bas de façon permanente.
L’origine de l’espoir que les taux d’intérêt resteront bas est en grande partie psychologique. Depuis des millénaires, les taux d’intérêt élevés sont assimilés à de l’usure, c’est-à-dire à des charges iniques imposées par des prêteurs avides à des emprunteurs sans défense. Tel était assurément l’avis de Keynes, et il persiste chez ses disciples d’aujourd’hui.[ii] À l’inverse, les taux d’intérêt bas sont perçus à la fois comme une incitation à dépenser plutôt qu’à épargner, et comme un moyen de favoriser l’entrepreneur qui investit dans la production au détriment de l’épargnant.
Pour Keynes, il semble que les épargnants, ou rentiers selon son expression, étaient des riches oisifs, sans emploi, vivant de l’usure. À ses yeux, il était moralement condamnable que des « investisseurs sans fonction » tirent profit de la rareté du capital, d’où son souhait d’euthanasier le rentier. Pour suivre ce raisonnement, il lui fallait contourner l’ancre de salut de l’économie classique, la loi de Say. Il y parvint en la décrivant de manière à la rendre contestable. Voici ses termes :
« Ainsi, la loi de Say, selon laquelle le prix de demande global de la production dans son ensemble est égal à son prix d’offre global pour tous les volumes de production, équivaut à la proposition selon laquelle il n’existe aucun obstacle au plein emploi. »[iii]
C’est à peu près tout ce qu’il avait à dire sur un principe qui avait été jusque-là le plus grand obstacle théorique à l’intervention de l’État dans l’économie. Il ne la définit pas, mais interprète la loi de Say dans un sens favorable à ses intentions, et induit le lecteur en erreur en prétendant que la loi de Say niait les niveaux élevés de chômage qui persistaient pendant la décennie où il écrivait ces lignes. Et si le plus grand économiste anglais vivant de l’époque laisse entendre que la réalité du chômage de masse prouve que la loi de Say ne peut être vraie, elle meurt dès cet instant comme le perroquet des Monty Python, devenant une ex-loi.
Say n’a pas rédigé de définition précise de ce qui lui a ensuite été associé comme une règle de fer, mais il a exposé très clairement sa compréhension du fonctionnement des échanges humains. Il a démontré que nous travaillons afin d’acheter ce dont nous avons besoin, et que notre épargne est la source de financement de la production. Cela signifie que toute demande des consommateurs est la conséquence de la production de l’offre et lui succède. Say décrivait la division du travail, par laquelle l’humanité maximise la production utile et améliore son sort. Say a également précisé que le rôle de la monnaie n’est que temporaire, destiné à faciliter ce processus.
Il s’agit d’un système né du marché, où les individus négocient librement leurs affaires. Il a particulièrement profité à la Grande-Bretagne durant la révolution industrielle, en améliorant la vie des gens ordinaires et en créant richesse et progrès économique. Il n’y a jamais eu de nécessité de remplacer les épargnants par l’État comme pourvoyeur de capital, comme le décrivait Keynes. Pas plus que de remplacer la monnaie du peuple, c’est-à-dire l’or et l’argent, par la monnaie de l’État. Lorsque la production a été perturbée, la cause en était toujours le gouvernement et ses banques agréées, qui créaient du crédit à partir de rien grâce au système des réserves fractionnaires. Diluer la monnaie en l’augmentant, ainsi que le crédit qui lui est associé, constitue une fraude à l’égard de ceux qui détiennent déjà de la monnaie.
Tel est le financement inflationniste de Keynes, qui repose sur le fait que personne ne peut distinguer la monnaie existante de celle qui est en plus introduite en circulation. Évidemment, si l’on accroît la quantité de monnaie, toutes choses égales par ailleurs, davantage de monnaie poursuit la même quantité de biens, de sorte que les prix augmentent. Tel est le message de Say. La réponse des keynésiens est une proposition manifestement fausse, selon laquelle la hausse des prix stimule la demande des consommateurs. Il existe toutefois une circonstance où cela est vrai : lorsque la personne moyenne déplace ses préférences de détention de la monnaie vers les biens et services. Mais c’est jouer avec le feu, car un tel mouvement peut éroder le pouvoir d’achat d’une monnaie avec une rapidité surprenante, jusqu’à acquérir une dynamique irrépressible.
Deux variables modifient donc le pouvoir d’achat d’une monnaie : la quantité en circulation et le jugement du public sur sa valeur future. Les banques centrales ont tendance à se concentrer sur la quantité. L’élément qualitatif ne peut être calculé par une approche mathématique ; il est donc généralement ignoré. De plus, les économistes mathématiciens tendent à négliger les déplacements sectoriels, par lesquels la monnaie et le crédit circulent entre des usages financiers et non financiers. C’est l’économie non financière, la partie qui produit des biens et des services, qu’ils surveillent, en supposant que les activités financières et l’inflation des actifs qu’elles stimulent ne sont qu’un sous-produit.
Il existe une autre dimension que nous ne pouvons ignorer. Depuis la flambée des taux d’intérêt du début des années 1980, l’épargne est passée de la recherche d’intérêts à celle d’une participation au capital. Le modèle économique simpliste de consommateurs qui épargnent et d’entreprises qui empruntent s’est désintégré : les consommateurs prennent de plus en plus de risques entrepreneuriaux et financent leur consommation personnelle par le crédit. Les sociétés dotées de faibles notations de crédit ont volontiers émis des actions plutôt que de recourir aux marchés obligataires, encouragées en outre par la dispense de verser le moindre dividende.
Ces changements ont eu pour effet de faire pencher l’économie en faveur de l’inflation des actifs, qui a remplacé les intérêts des dépôts bancaires et des obligations conservées jusqu’à l’échéance comme source d’enrichissement pour l’épargnant ordinaire. L’inflation des actifs est exclue des statistiques d’inflation, ce qui signifie qu’elle peut être accrue à volonté. Mais elle reflète le passage de monnaie et de crédit en expansion vers le secteur financier, d’où ils finissent toujours par se répandre dans le monde réel de la production.
L'IPC sous-estime largement l'inflation des prix
L’expansion du crédit contracté par les consommateurs devrait avoir un effet immédiat sur les prix à la consommation. Pourtant, si l’on en croit les statistiques officielles de l’IPC, l’expansion du crédit à la consommation n’a eu que peu d’incidence sur les prix depuis la crise Lehman. Et c’est en partie la loi de Say qui l’explique.
Nous nous spécialisons dans notre production afin d’acheter les biens et services que nous ne produisons pas nous-mêmes. Par conséquent, lorsque de l’argent nouveau, non gagné, arrive dans nos poches pour être dépensé, nous faisons monter les prix, ce qui réduit le pouvoir d’achat de la monnaie. Nous pouvons aussi acheter des biens et services à l’étranger, car ils y sont disponibles aux anciens prix. C’est pourquoi l’expansion du crédit entraîne des déficits commerciaux. Notre capacité à importer pour dépenser réduit l’incidence immédiate de l’argent et du crédit supplémentaires sur les prix, et constitue une soupape de sécurité temporaire pour l’IPC.
Lorsque l’inflation monétaire conduit à un déficit commercial, l’ajustement du pouvoir d’achat de la monnaie s’opère sur le marché des changes. Cependant, dans le cas du dollar, cet ajustement est souvent retardé par la demande dont il fait l’objet en tant que monnaie de réserve, ce qui permet à l’inflation des prix aux États-Unis de rester plus faible qu’elle ne le serait autrement. Inévitablement, cette contribution à l’inflation des prix s’inversera à un moment donné, ce qui entraînera probablement un ajustement substantiel.
Il ne fait aucun doute que la baisse des prix à l’importation est l’une des raisons pour lesquelles l’inflation des prix est restée contenue. Mais un autre facteur entre en jeu : des statistiques fallacieuses. On peut parler du niveau général des prix, mais cela ne signifie pas qu’on puisse le mesurer. Mon expérience de l’inflation des prix n’est pas la même que la vôtre, et la vôtre n’est pas la même que celle de votre voisin. Un concept n’est pas une statistique.
La statistique de l’IPC est donc intrinsèquement dénuée de sens, ce qui permet aux statisticiens d’avoir leur propre avis sur sa composition. Si l’on garde à l’esprit que l’indexation sur l’inflation signifie qu’une série de prestations sociales coûtent plus cher à l’État lorsque l’IPC augmente, on comprend que les ajustements apportés à ce concept fuyant iront progressivement dans le sens de sa minoration.
En comparaison, l’indice Chapwood[iv] illustre ce point en affichant des taux d’inflation des prix bien supérieurs à ceux des statistiques officielles. L’indice Chapwood repose sur un panier fixe de 500 biens et services, généralement achetés par l’Américain moyen de la classe moyenne dans 50 grandes villes. Il est calculé deux fois par an à partir de ces 2 500 données, et au cours des cinq dernières années, la hausse annuelle moyenne des prix de ces données a été de 9,8 %. Cela signifie qu’un dollar d’aujourd’hui n’a plus qu’un pouvoir d’achat de 62,8 cents de 2013. Mais selon la version gouvernementale de l’inflation des prix, celle-ci a été en moyenne de 1,53 %, et le dollar vaut 92,7 cents de 2013. L’écart est considérable.
Les composantes de l’IPC sont continuellement mises à jour et ajustées, avec des hypothèses de substitution de produits qui remplacent les prix en hausse, ce qui a pour effet de déflater l’indice. Certaines parties de l’indice IPC sont ajustées selon la méthode hédonique, qui déflate les prix pour tenir compte des améliorations des produits. Chaque ajustement peut être minime, mais ils s’additionnent. L’indice Chapwood est simplement un panier fixe, sans aucun ajustement, et il révèle donc le degré de corruption de l’IPC.
Quelle que soit la manière dont on l’aborde, l’IPC sous-estime considérablement l’inflation des prix. Chose incroyable, les analystes financiers jugent l’IPC non seulement faisant autorité, mais ils s’agitent même lorsque les calculs de l’IPC diffèrent de leurs prévisions de seulement 0,1 %. C’est peut-être la menace que représente la hausse de l’inflation des prix pour la tendance de long terme de l’inflation des actifs qui motive inconsciemment leur aveuglement volontaire. C’est peut-être l’acceptation sans réserve des statistiques gouvernementales. C’est peut-être l’incapacité des analystes à penser de façon indépendante (nous constatons assurément un instinct grégaire en matière de prévisions). Le syndrome des trois singes de la sagesse est une combinaison de ces trois hypothèses.
Cela revient à une complaisance intellectuelle. La complaisance prospère sur les tendances, et tant qu’elles ne sont pas perturbées, rien n’incite à reconsidérer les choses. Mais lorsque la tendance change, même l’analyste le plus passif ne peut plus ignorer la réalité. C’est ce qui est préoccupant dans le graphique de l’obligation du Trésor américain à 10 ans. Non seulement nous avons la preuve que la tendance à la baisse des taux d’intérêt, observée depuis les années 1980, pourrait être terminée, mais nous commençons aussi à distinguer les dynamiques inflationnistes qui font déjà des ravages sur les prix à la consommation.
Il ne s’agit pas uniquement des statisticiens du gouvernement américain au sein du Bureau of Labor Statistics. Les calculs de l’IPC sont harmonisés à l’échelle mondiale et doivent produire partout des résultats similairement minorés. Il est manifestement erroné de croire en une statistique utilisée pour gérer les attentes du public et réduire les coûts publics partout, dans l’espoir que l’inflation ne soit pas remarquée.
Lorsque l’ordre établi est menacé par une rupture de tendance, les doutes sur les estimations officielles de l’inflation des prix commencent par des témoignages anecdotiques. De plus en plus de personnes commenceront à penser que Chapwood n’a pas tort. Mais le pouvoir d’achat du dollar est-il vraiment tombé à 62,8 cents en seulement cinq ans ? Qu’est-ce que cela signifie pour le déflateur du PIB : avons-nous supposé la présence d’une croissance économique, alors qu’un déflateur correctement défini nous dirait que l’économie est en récession depuis Lehman ? Cela signifie-t-il que les taux d’intérêt devront augmenter bien plus que nous ne le pensions pour maîtriser le monstre de l’inflation ?
Ces questions ne sont pas encore posées. Au contraire, les marchés supposent que la Fed relève ses taux d’intérêt avant qu’il existe des preuves solides d’une inflation des prix. De fait, l’anticipation est la politique déclarée de la Fed. La Fed ne tient même pas compte du message de Chapwood. Elle considère plutôt que le déficit budgétaire du président Trump accélère la croissance en fin de cycle, et s’attend à des conséquences inflationnistes. Elle anticipe peut-être aussi l’incidence sur les prix des droits de douane nouveaux et futurs, qui feront monter les prix à la consommation des biens importés, et donc aussi ceux des biens produits sur le territoire national.
Ce sont là des pressions inflationnistes, encore à venir, qui s’ajoutent à l’érosion existante des prix que l’IPC nous dissimule.
Les effets sur les marchés
Il est évident que les économistes et analystes dominants ignorent volontairement l’ampleur de l’inflation actuelle des prix, et ne reconnaissent que les pressions futures sur les prix qui orientent la politique monétaire. Ils ont constaté que la hausse des taux d’intérêt a tendance à faire trébucher l’économie et à la précipiter en récession, et que la Fed a toujours eu du mal à juger de la neutralité des taux d’intérêt. Le graphique suivant est ce qui les inquiète tout particulièrement.
La hausse du taux des Fed Funds l’a fait traverser une zone de danger (entre les deux lignes en pointillés) qui, lors des cycles de crédit précédents, a déclenché une déflation des actifs, suivie d’une récession, d’une crise financière, ou des deux. L’opinion qui gagne du terrain est qu’un ralentissement économique devient plus probable, tout comme la possibilité d’un événement systémique, tel qu’une crise bancaire dans la zone euro.
Pour ces raisons, la baisse des marchés actions provoque, au sein du secteur financier, un déplacement des fonds d’investissement des actions vers les obligations, des placements à haut risque vers des placements à moindre risque, tandis que le discours passe de la croissance au risque de récession. Wall Street tire des conclusions hâtives au sujet de l’économie réelle, alors que la cause de l’instabilité des marchés financiers reste, jusqu’à présent, largement circonscrite à Wall Street elle-même.
L’opinion courante est que, si une récession survient, les pressions inflationnistes s’atténueront. Cette attente est erronée, comme l’ont démontré tous les épisodes d’inflation passés impliquant la monnaie fiduciaire. L’inflation des monnaies fiduciaires se poursuit pendant une récession, car les banques centrales sont toujours prêtes à compenser toute contraction du crédit bancaire. La stabilisation des prix à la consommation n’est jamais que temporaire, et le plus souvent imaginaire plutôt que réelle. Au contraire, l’inflation monétaire ne fait que masquer le recul de l’activité économique, en particulier lorsque le déflateur est sous-évalué. La vision simpliste selon laquelle l’inflation des prix n’augmente qu’avec l’expansion de l’activité se révélera presque certainement une erreur coûteuse pour les investisseurs qui fuient le risque actions pour se réfugier dans les obligations.
Et nous voici entrant dans la prochaine crise du crédit sans que les excès inflationnistes de la précédente aient été résorbés. Depuis août 2008, mois de la chute de Lehman, le total des comptes courants, des espèces et des dépôts bancaires, soit collectivement l’exposition du public au dollar, est passé de 5 400 milliards de dollars à 12 900 milliards aujourd’hui. Alors que cette exposition au dollar a augmenté de 140 %, la hausse du PIB n’a été que de 37 %. De toute évidence, l’économie américaine regorge encore de dollars excédentaires sous-employés. À moins que la hausse des taux d’intérêt ne commence à compenser correctement les détenteurs de dépôts pour la perte de pouvoir d’achat, leur préférence relative pour la détention de monnaie de dépôt commencera presque certainement à diminuer.
Une banque centrale confrontée à cette perspective risque de perdre le contrôle des taux d’intérêt, et donc du coût d’emprunt de son gouvernement. La prochaine crise du crédit ne reproduira vraisemblablement pas celle de Lehman, lorsque l’effondrement potentiel de l’ensemble du système financier avait conduit à une préférence temporairement accrue pour la détention de monnaie de dépôt dans les banques d’importance systémique, et à une baisse correspondante de la préférence pour les biens. Cela avait entraîné un recul à court terme de certains prix (comme ceux des automobiles), vite effacé après l’instauration de taux d’intérêt nuls et de la création monétaire. Les taux nuls ne s’appliqueront pas cette fois, car le problème sera une inflation des prix en accélération, qui dépasse déjà largement les taux d’intérêt, combinée à un niveau exceptionnellement élevé de dépôts bancaires par rapport à la taille de l’économie.
Lorsque les marchés financiers prendront conscience de ces dangers inflationnistes et de leurs conséquences pour les taux d’intérêt, une réévaluation importante de la valeur des investissements est inévitable. Au moment du cycle où les keynésiens comptent sur les politiques budgétaire et monétaire pour atténuer la récession, ils seront contraints d’aller dans la direction opposée. Le gouvernement américain, comme d’autres dépensiers, constatera que la hausse des coûts d’emprunt l’a fermement enfermé dans un piège de la dette.
Le choix sera sans détour. Soit le gouvernement américain et la Fed devront abandonner les politiques keynésiennes et laisser s’installer un effondrement cathartique, soit ils devront sacrifier la monnaie. Ils n’ont pas la capacité intellectuelle collective de comprendre la dureté de ce choix et chercheront donc probablement à l’esquiver, ce qui conduira de toute façon à la destruction de la monnaie.
La seule solution
Pour tous les gouvernements, il existe une issue à ce désordre de plus en plus certain. Elle exige d’un gouvernement qu’il fasse deux choses : mettre fin à tout financement inflationniste, et passer d’un modèle de politique budgétaire et économique axé sur la protection sociale à un modèle axé sur la création de richesse. Les économies fondées sur la protection sociale ont constamment rejeté cette direction et auront particulièrement de mal à changer de cap, compte tenu de l’ensemble des intérêts établis. Les deux nations qui en sont capables sont la Russie et la Chine. La Russie constitue activement ses réserves d’or afin de s’affranchir de l’influence et du déclin des monnaies fiduciaires. La Chine devra modifier sa politique économique, après s’être nourrie à la table du crédit bancaire, mais les finances de son gouvernement sont assez solides pour qu’elle envisage de le faire.Les historiens, en se retournant sur la période actuelle, noteront que la crise du crédit de 2018-2019 a marqué la fin d’une ère qui avait commencé avec la coopération monétaire entre deux banques centrales, la Fed et la Banque d’Angleterre, après la Première Guerre mondiale. Elle a évolué à partir de là. Elle a conduit progressivement le monde libre vers l’inflationnisme et vers la destruction de la richesse dont dépendait auparavant le progrès économique. La dernière crise du crédit alimentée par les monnaies fiduciaires a été la fin de l’empire anglo-saxon qui avait dominé les affaires du monde.
L’Asie sous le communisme avait été un géant endormi qui s’est éveillé lorsque le socialisme s’est effondré sous le poids de ses contradictions. Sans l’accumulation par l’Occident de systèmes de protection sociale coûteux, le continent asiatique, qui compte près de la moitié de la population mondiale, a globalement échappé à la calamité de la fin de la monnaie fiduciaire en adoptant une monnaie saine : l’or. Grâce à lui, la Chine et la Russie ont tourné le dos à l’effondrement monétaire occidental et ont bâti leur propre révolution industrielle, qui a gagné l’ensemble du continent.
Pour l’Amérique, les Européens et le Japon, la fin de l’ère de la monnaie fiduciaire a été rapide. La fin des politiques gouvernementales d’intervention a permis à leurs peuples de reprendre le contrôle de leur propre vie, en adoptant ce qui, depuis des millénaires, était au cœur de la loi de Say : leur propre choix de monnaie pour favoriser une coexistence pacifique au sein de marchés libres.
Nous pouvons seulement espérer que ce dernier point se révèle exact. Le reste semble de plus en plus certain.
[i] Keynes, The General Theory of Employment, Interest and Money, chap. 24, II.
[ii] Ibid.
[iii] Ibid., chap. 3, I.
[iv] http://www.chapwoodindex.com/
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.