
Les banques centrales nous présentent les MNBC comme une façon de vivre avec son temps et de tirer parti des possibilités offertes par les nouvelles technologies pour faire évoluer les systèmes de paiement.
La Banque des règlements internationaux coordonne les recherches sur les MNBC, et cet article décrit brièvement la manière dont la BRI et les membres de son comité envisagent leur évolution. Nous n'en sommes qu'aux débuts, et plusieurs questions importantes restent à traiter, par exemple celle de savoir si les MNBC porteront intérêt, et quelle sera la réaction probable des banques commerciales en voyant les banques centrales empiéter sur leur territoire.
Il faut également distinguer deux fonctions de MNBC. La fonction de détail permet aux particuliers d'avoir directement la banque centrale pour contrepartie ; la fonction de gros s'adresse aux intermédiaires financiers pour le règlement international.
L'émergence des MNBC est douteuse. Pour être crédible, leur introduction devra être coordonnée au niveau du G20, et il est peu probable qu'elles soient largement émises avant la fin de la décennie. Ce sera probablement trop tard pour sauver le monde d'une crise financière et monétaire en gestation qui menace de tout changer. De plus, les Américains devront être convaincus que leur hégémonie du dollar ne sera pas compromise. Et ce qui l'arrêtera presque certainement, c'est le puissant lobby bancaire américain, qui rappellera sans doute aux responsables politiques saisis de la législation nécessaire qu'un survivant politique est celui qui, une fois acheté, reste acheté.
Introduction
Ce mois-ci, la crédibilité des cryptomonnaies a été mise en doute, le cours du bitcoin et ceux de ses imitateurs continuant de reculer fortement. Le bitcoin a perdu la moitié de son sommet, atteint il y a seulement deux mois.Cette situation donne des soucis à tous les acteurs concernés. En tant que substitut privé à des monnaies fiduciaires défaillantes, le bitcoin a peut-être subi un coup fatal à sa crédibilité : de nombreux observateurs ne le comparent plus à l'expansion rapide des quantités de monnaie fiduciaire, mais aux valeurs technologiques les plus spéculatives, qui, par coïncidence, ont elles aussi été durement touchées. Quelques acteurs étatiques en marge, notamment le Salvador, en sont toutefois devenus de fervents partisans.
Alors que le Salvador accumule le bitcoin, d'autres gouvernements cherchent à l'interdire ou à le restreindre. Tout en paraissant désireuse de développer sa propre monnaie numérique, la banque centrale russe a récemment proposé des restrictions sur les échanges de cryptomonnaies — ce débat est, il est vrai, toujours en cours. La Chine, État autoritaire par excellence, a interdit depuis longtemps les plateformes d'échange de cryptomonnaies et teste déjà sa propre monnaie numérique d'État.
D'autres gouvernements avancent avec plus de prudence, conscients que la capitalisation boursière des cryptomonnaies, naguère de 3 000 milliards de dollars (aujourd'hui 2 000 milliards), représente une richesse privée considérable dans leurs propres juridictions. Les grandes banques centrales aimeraient sans doute suivre les Russes et les Chinois en interdisant le bitcoin et ses imitateurs. Mais plutôt qu'une attaque frontale contre les registres distribués et la menace qu'ils font peser sur leurs monnaies fiduciaires, les grands gouvernements semblent partout adopter une stratégie d'étranglement progressif, dans l'espoir que le phénomène des cryptomonnaies s'estompe. Après tout, la monnaie est une prérogative de l'État et, hormis des francs-tireurs comme le Salvador, qui souhaite une alternative privée ?
C'est le point de vue des partisans de l'État. Mais au cas où, des analyses sont menées sur les monnaies numériques de banque centrale — les MNBC. Les esprits sceptiques peuvent anticiper l'évolution des relations entre les registres distribués du secteur privé et une version étatique centralisée. À mesure que les MNBC nationales progresseront, des restrictions croissantes seront imposées au bitcoin et aux autres concurrents. Il est une chose que les gouvernements et les banques centrales ne peuvent tolérer : les rivaux privés de leurs monopoles monétaires.
Les travaux de recherche sur le développement des MNBC sont coordonnés par un comité de la Banque des règlements internationaux, dirigé par les grandes banques centrales (à l'exception notable de la Banque populaire de Chine) et par la BRI elle-même. Toutes les autres banques centrales peuvent s'attendre à bénéficier du projet et à suivre ses recommandations.
Pas plus tard que la semaine dernière, la Fed américaine a publié le premier d'une série annoncée de documents de consultation sur une MNBC américaine. L'approche stratégique de la Fed est d'une importance capitale, car le dollar est le grand patron de toutes les monnaies, par lequel l'Amérique contrôle le monde. Une MNBC de remplacement ne doit pas menacer l'hégémonie du dollar. Si tel était le cas, on peut supposer que tout le concept de MNBC serait mort-né.
Qu'est-ce qu'une MNBC ?
Une MNBC est une forme numérique de monnaie de banque centrale, distincte des soldes détenus sur les comptes traditionnels de réserve ou de règlement. Il s'agit d'un instrument de paiement numérique, libellé dans l'unité de compte nationale et constituant un engagement direct de la banque centrale.[i]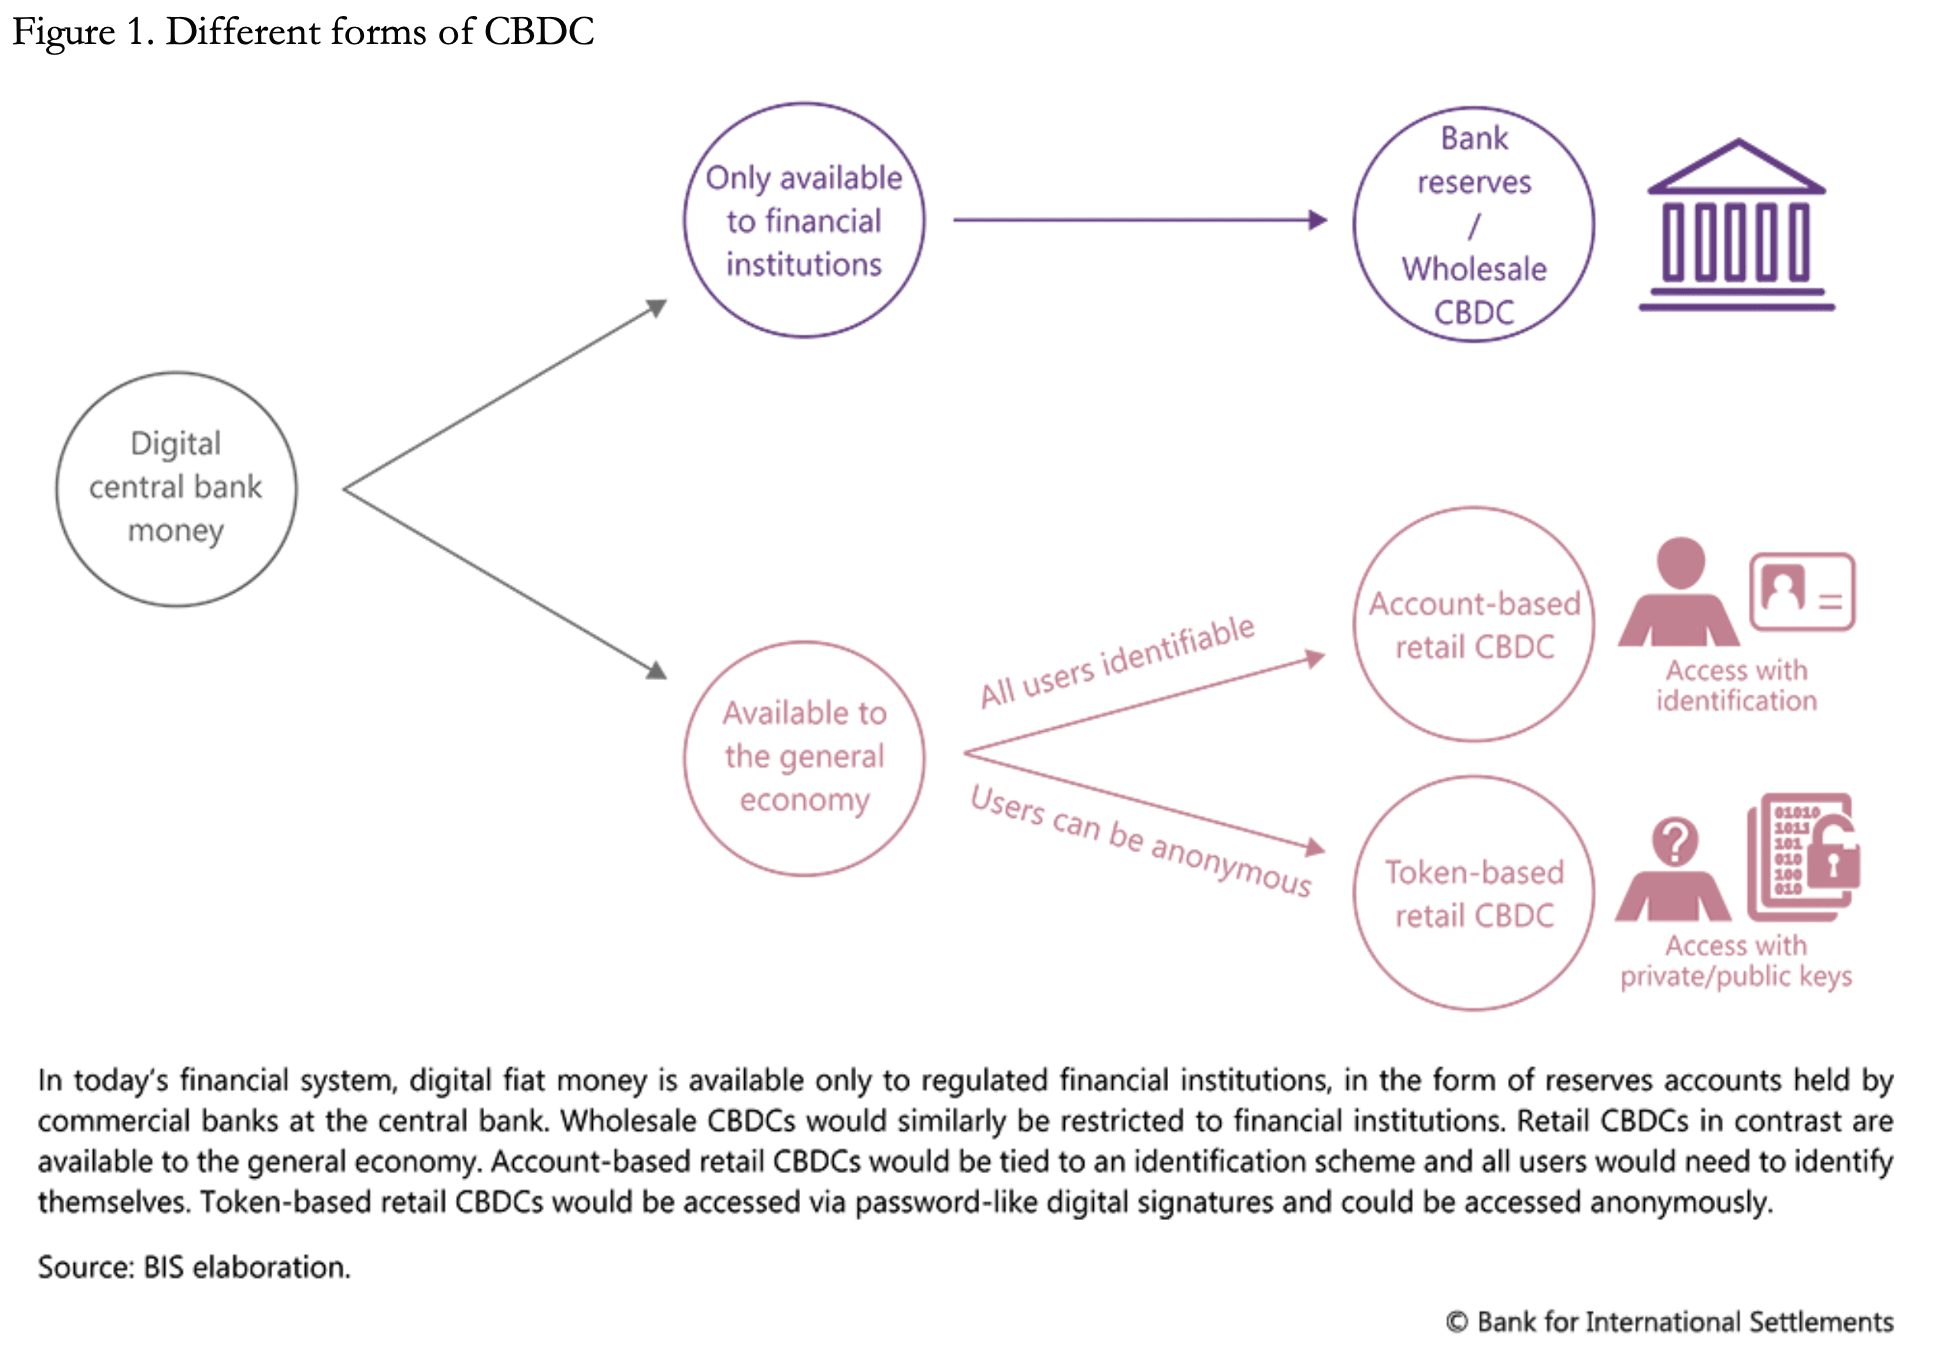 Deux fonctions distinctes ont été identifiées. Il existe d'une part une fonction à usage général, dite de détail (retail), par laquelle une MNBC constitue une alternative à la monnaie fiduciaire et à la monnaie de dépôt des banques commerciales. Il existe d'autre part une fonction de gros, destinée aux échanges entre intermédiaires financiers, y compris pour les règlements transfrontaliers. La figure 1 ci-dessus illustre les flux de ces deux fonctions.
L'adoption d'une MNBC oblige une banque centrale à moderniser ses systèmes bancaires afin de gérer des dizaines, voire des centaines de millions de déposants et d'entreprises, une tâche dont l'ampleur et les défis technologiques ne doivent pas être sous-estimés.
La figure 2 illustre la relation entre une MNBC de détail et les engagements monétaires existants.
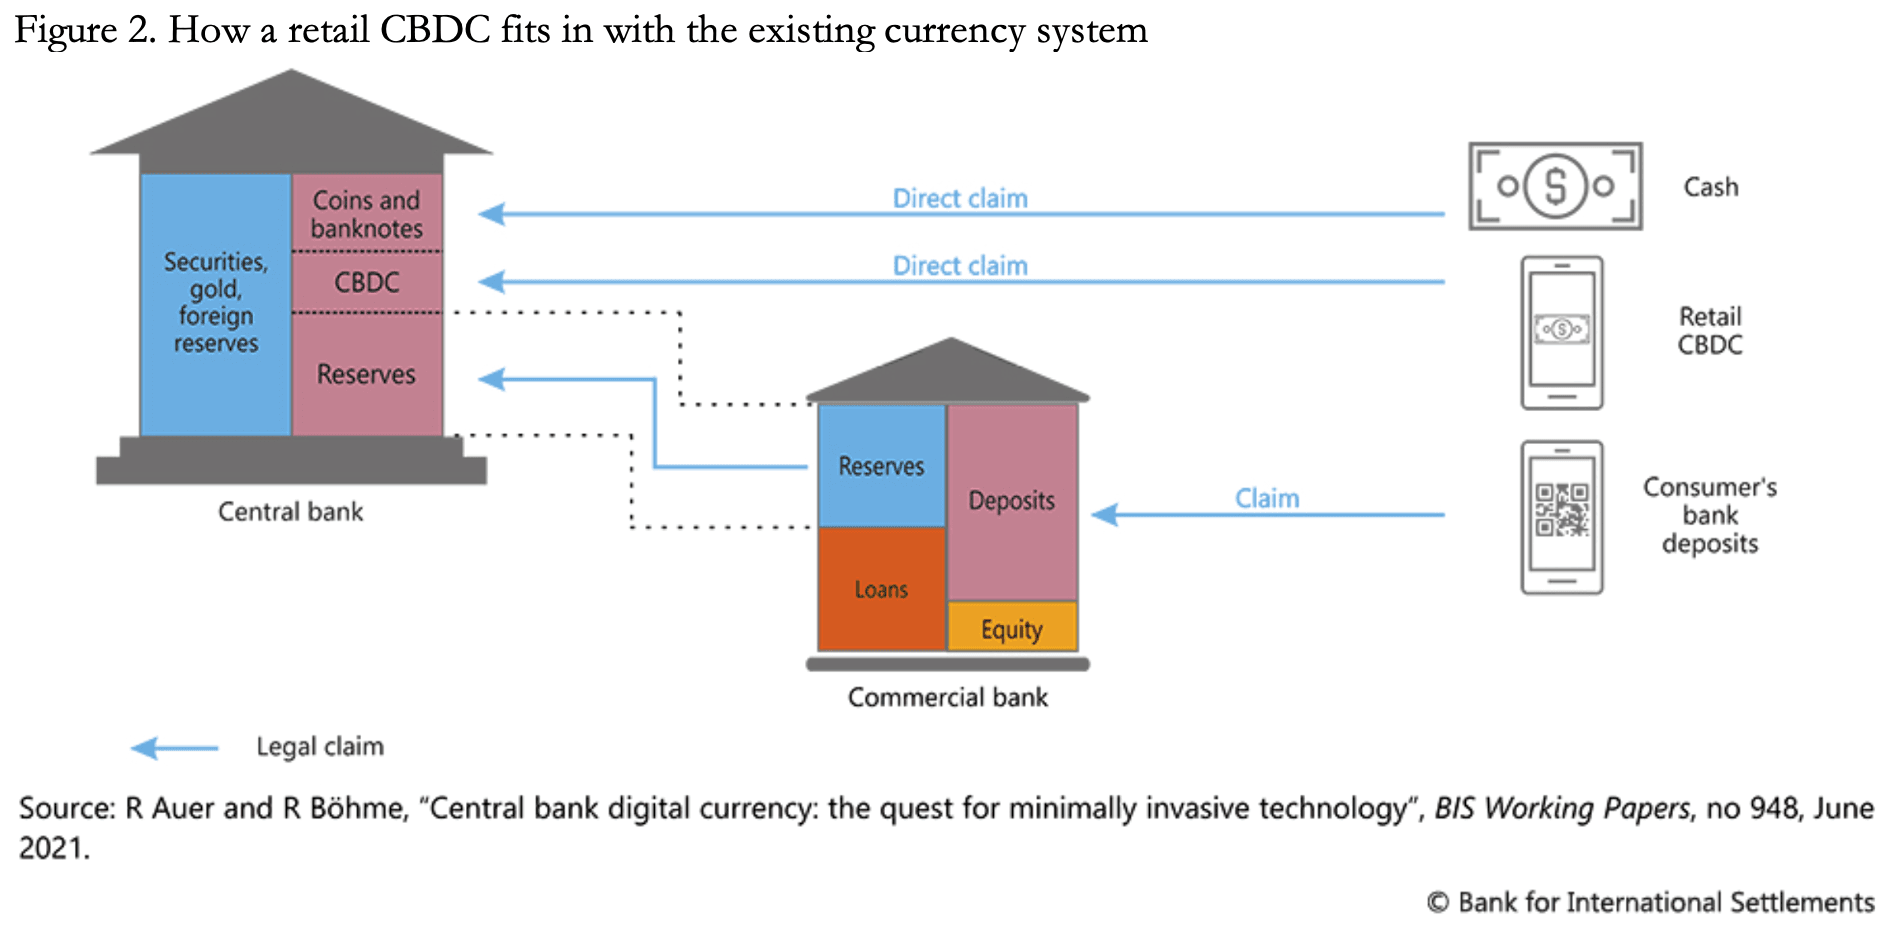 Les MNBC sont destinées à s'ajouter aux systèmes de règlement et aux masses monétaires actuels. Le recul de l'usage des billets et des pièces, qui constituent une forme au porteur d'engagement de la banque centrale et une créance directe sur celle-ci, est avancé pour justifier un nouveau support de règlement électronique ayant le même statut monétaire, sous la forme d'une MNBC de détail.
L'usage répandu des cartes de débit a estompé la distinction entre les billets et pièces émis par une banque centrale et la monnaie de dépôt, qui est un engagement des banques commerciales. Dans leurs transactions de détail, les utilisateurs de monnaie n'ont généralement pas conscience de cette distinction, et les régulateurs bancaires estiment que leur supervision justifie le fonctionnement fluide entre ces différentes catégories de risque.
Néanmoins, les banques centrales sont conscientes des perturbations que pourrait provoquer une MNBC dans les systèmes de règlement existants et, entre autres raisons, elles procéderont assurément avec prudence.
La fonction de gros d'une MNBC est différente de celle d'une simple alternative aux billets de banque : elle s'apparente davantage aux réserves figurant au bilan d'une banque centrale. Si une MNBC de gros est introduite, ce sera dans le but d'étendre la fonction d'une banque centrale aux règlements transfrontaliers, afin de les rendre plus efficaces et de réduire les frais de transaction. Cela exigera des normes opérationnelles et juridiques identiques entre les différentes MNBC, ce qui nécessitera une coopération internationale dans leur conception. D'où le rôle probable de la BRI, qui définit déjà le cadre réglementaire mondial, par l'intermédiaire du Comité de Bâle, auquel les banques commerciales doivent se conformer.
Il est certain que la coopération transfrontalière en matière de MNBC est un projet pluriannuel. Pour l'instant, le comité de la BRI ne peut qu'élaborer des lignes directrices sur lesquelles chaque banque centrale pourra fonder des plans à long terme, afin que les différentes MNBC puissent à terme être intégrées dans un système de règlement mondial. Cela explique aussi la première phase de conception de MNBC de détail, c'est-à-dire à usage national, en vue de leur compatibilité avec un usage de gros.
L'intérêt d'une MNBC de détail pour l'État
Augustin Carstens, directeur général de la Banque des règlements internationaux, a fait les déclarations suivantes dans une vidéo parrainée par le FMI à propos des monnaies numériques de banque centrale :« Nous avons l’intention d’établir l’équivalence avec les espèces, mais il existe une différence considérable. Par exemple, avec les espèces, nous ne savons pas qui utilise aujourd’hui un billet de 100 $, nous ne savons pas qui utilise aujourd’hui un billet de 1 000 MX$.
Une différence essentielle avec une MNBC est qu’une banque centrale aura un contrôle absolu sur les règles et réglementations qui détermineront l’usage de cette expression d’un engagement de la banque centrale, et nous disposerons de la technologie pour les faire appliquer. Ces deux points sont extrêmement importants et font une énorme différence par rapport à ce qu’est l’argent liquide. »[ii]
De toute évidence, ce qui attire M. Carstens, c’est que les MNBC offrent aux banques centrales la possibilité d’accroître leur contrôle sur l’utilisation de la monnaie, un contrôle qui s’exercerait non seulement sur les marchés et les économies, mais aussi sur les particuliers et les entreprises. M. Carstens semble totalement indifférent aux enjeux en matière de liberté individuelle. Toutefois, la figure 1 ci-dessus indique que les MNBC fondées sur des jetons pourraient offrir l’anonymat. Mais, compte tenu du désir de toutes les banques centrales de garder le contrôle afin de limiter les transactions criminelles et l’évasion fiscale, il est peu probable que l’anonymat soit préservé. Et pour toute juridiction où la liberté individuelle pourrait être jugée importante, la pression en faveur d’une conformité internationale demeure toujours : au nom de la prévention de la fraude et de l’évasion fiscale à l’échelle internationale, la liberté individuelle ne pourrait pas être protégée.
La liberté individuelle d’acheter et de vendre des biens et des services, alors que l’État serait automatiquement informé de chaque transaction, marque une rupture profonde avec l’usage des billets et des pièces. Cela pourrait entraver l’adoption généralisée et le succès d’une MNBC de détail dans certains pays. Mais pour les particuliers, il pourrait n’y avoir aucune autre option si les MNBC de détail servent de prétexte à la suppression totale des espèces.
En outre, si certaines banques centrales se méfieront d’une MNBC qui interférerait avec la mise en œuvre de la politique monétaire, d’autres ont exprimé le souhait de les utiliser pour étendre leur contrôle sur les résultats économiques. Par exemple, en émettant des MNBC assorties d’une date d’expiration au-delà de laquelle elles deviennent sans valeur, une banque centrale pourrait accélérer les dépenses d’investissement, la création d’emplois ou la demande des consommateurs dans des secteurs favorisés, comme l’énergie verte, ou dans d’autres secteurs jugés dignes d’être promus et protégés par l’État.
L’application sélective de taux d’intérêt positifs et négatifs aux MNBC de détail pourrait être perçue comme un outil supplémentaire d’amélioration des politiques monétaires, en orientant l’investissement de capitaux et la gestion de l’économie. C’est assurément l’une des nombreuses possibilités qui enthousiasmeront les planificateurs à mesure que les concepts de MNBC se développeront.
Cela relève de l’avenir. Pour l’heure, le concept de MNBC doit être compatible avec la promotion de meilleures options de règlement. Par le biais des réserves des banques commerciales, les banques centrales fournissent le filet de sécurité ultime du système bancaire et, pour les règlements en général, elles offrent des garanties de sécurité, d’intégrité et d’accès à la monnaie et aux dépôts. Les banques centrales ont également pour mission de fournir une liquidité suffisante pour assurer le bon fonctionnement du système de paiement, en dernier ressort en tant que prêteur de dernier recours. Par leur réglementation bancaire, les banques centrales veillent à l’intégrité et à l’efficacité de leurs systèmes nationaux de règlement.
L’introduction d’une MNBC ne doit pas compromettre ces fonctions, mais doit au contraire apparaître comme les renforçant.
Les conséquences pour les banques commerciales
L'un des problèmes qui reste à traiter est l'effet de l'introduction de MNBC de détail sur les dépôts bancaires. L'origine des dépôts bancaires est toujours la création de crédit : les dépôts sont la contrepartie au passif, selon le principe de la comptabilité en partie double, des crédits bancaires inscrits à l'actif des bilans des banques. Lorsque les emprunteurs utilisent leurs prêts pour effectuer des paiements, les dépôts reçus par les bénéficiaires se répartissent dans l'ensemble du réseau bancaire, et le rééquilibrage s'opère sur les marchés interbancaires de gros.Une nouvelle catégorie de passif de banque centrale, destinée aux règlements électroniques, risque de vider le réseau des banques commerciales de la monnaie de dépôt qui serait autrement recyclée entre elles. Et s'il est tentant de penser que les dépôts auprès des grandes banques sont probablement à l'abri, de nombreux établissements plus petits dans le monde pourraient être confrontés à des retraits massifs de dépôts vers la sécurité relative d'une MNBC.
L'effet d'une fuite des dépôts vers les banques centrales, depuis des systèmes bancaires commerciaux fortement endettés, en particulier ceux de la zone euro et du Japon, pourrait être catastrophique. Tous deux affichent en moyenne un rapport actifs/fonds propres supérieur à vingt, certaines banques étant même plus endettées encore, de sorte qu'un transfert de moins de 5 % de leurs dépôts pourrait les plonger dans la crise.
En outre, pour les déposants, la commodité de convertir leurs dépôts en MNBC de manière électronique et immédiate, sans avoir à faire la queue pour obtenir des espèces qu'une banque refuse de remettre en grande quantité, pourrait transformer une crise de liquidité bancaire en un événement se déroulant en quelques heures ou en une nuit.
Pour cette seule raison, il paraît peu probable qu'une MNBC soit accessible au public sans entrave. De plus, lorsqu'un projet de MNBC leur sera présenté, les banquiers commerciaux s'y opposeront vraisemblablement avec force, en raison de la menace pesant sur les dépôts de leurs clients. Cette préoccupation risque même de peser davantage pour les banques commerciales que le risque qu'une MNBC constitue une concurrence déloyale à leur égard, hypothèse sur laquelle les avis sont susceptibles d'être partagés.
Dans les régimes autoritaires, l'argument de la concurrence pourrait ne pas avoir d'importance. Mais aux États-Unis, les banques sont de puissants groupes de pression qui financent les campagnes électorales des responsables politiques. Il semble probable que leur hostilité deviendra un obstacle insurmontable à l'introduction d'une MNBC en dollars, si les propositions parviennent jusque-là.
Considérations pratiques et politiques
Si certaines banques centrales peuvent constater une opposition politique minime, la plupart des juridictions devront adopter une législation habilitante, sans laquelle un régime mondial de MNBC ne peut aller de l'avant. Le déroulement probable est le suivant :- Avec l'accord des principales banques centrales, la BRI finalise des projets de propositions sur les MNBC à présenter aux ministres des finances lors d'une réunion du G20. Au plus tôt, cette première étape sera soumise au sommet du G20 de 2023 en Inde. Il est plus probable que ce soit en 2024 ou 2025. Il convient de garder à l'esprit que Bâle III, réponse à la crise financière de 2008-2009, n'est toujours pas pleinement mis en œuvre plus d'une décennie plus tard.
- Les banques centrales voudront rassurer leurs législateurs sur le fait que les systèmes proposés ont été rigoureusement testés et sont sûrs et robustes avant d'élaborer la législation nécessaire. Des essais par des projets pilotes pourraient débuter dès l'an prochain dans certains cas, mais compte tenu de la gravité du sujet, de la lourdeur bureaucratique propre à l'introduction et à la mise en œuvre des systèmes informatiques publics, et de l'ampleur considérable que représente l'ouverture de comptes pour l'ensemble de la population et des entreprises, cela prendra vraisemblablement du temps.
- Un accord international sur des normes communes pour les MNBC, l'adoption de la législation nécessaire dans les pays du G20 et leur mise en œuvre ne devraient pas intervenir avant la fin de la présente décennie au plus tôt, voire bien avant dans les années 2030.
À en juger par les propos de Jay Powell sur le sujet, la Fed adopte une ligne très prudente. Plus tôt ce mois-ci, elle a publié ce qui s'annonce comme le premier d'une série de documents de consultation publique, et leur lecture donne l'impression d'une réticence à aborder les véritables enjeux. Une liste suggérée de vingt questions auxquelles répondre en témoigne, de sorte que ce projet de MNBC sera probablement renvoyé aux calendes grecques.[iii]
Que la Fed traîne des pieds relève évidemment de l'opinion. Un enjeu crucial derrière cette opinion est l'effet des MNBC sur l'hégémonie actuelle du dollar. Si la Fed peut s'intéresser à une MNBC de détail en dollars, en faisant valoir qu'elle offrira la perspective d'un système de règlement amélioré, nous pouvons être raisonnablement certains que le Trésor refusera que la BRI fixe le programme d'une version de gros de la monnaie américaine. Pour les règlements internationaux, le dollar est déjà attaqué par le renminbi et l'euro, une érosion que le Trésor sera soucieux d'endiguer.
Nous ne pouvons pas prévoir l'issue de ce dossier. Il faut aussi compter avec les obstacles que les puissants intérêts bancaires commerciaux ne manqueront pas de dresser, car ils ne souhaiteront pas voir leur monopole de création de crédit menacé par la fuite de leurs dépôts.
La menace que représente le bitcoin pour les monnaies fiduciaires des États
Que les banques centrales s’associent pour proposer une alternative viable au bitcoin et à ses imitations avant d’en interdire l’usage comme moyens d’échange est une hypothèse étayée par les intérêts et les actions des banques centrales. Si tel est bien le cas, il n’y a pas lieu de s’en étonner, dès lors que les autorités monétaires ont montré qu’elles n’admettent pas les relations entre la monnaie, la devise et le crédit. Elles sont donc incapables de déterminer si le bitcoin relève de l’une de ces catégories, et par conséquent de mesurer la gravité de la menace.Pour jouer le rôle de principal moyen d’échange en remplacement de la monnaie fiduciaire des États, le bitcoin doit remplir toutes ces fonctions. Pendant des millénaires, l’or a été une monnaie exempte de risque de contrepartie, puis, plus récemment, la garantie de substituts monétaires, avec seulement de faibles quantités d’or physique en circulation effective. En théorie, des bitcoins détenus dans un portefeuille pourraient remplir ce rôle de monnaie traditionnelle et garantir un système monétaire fondé sur eux. Cette garantie serait aussi essentielle à celle d’une nouvelle devise, peut-être sous la forme d’une obligation de livrer des bitcoins conservés en dépôt par une contrepartie de confiance. Là où il échouera, c’est comme support du crédit, en raison de sa rigidité par rapport à l’or.
Outre ses qualités physiques, le succès de l’or comme monnaie tient au fait que la quantité des stocks hors sol utilisés comme monnaie est flexible et que la demande pour la fonction monétaire est déterminée par ses utilisateurs (et non par l’État, ce qui constitue la distinction importante avec les monnaies fiduciaires). La quantité d’or circulant comme monnaie puise dans des réserves servant principalement à la parure. Ainsi, au fil des siècles, les prix des matières premières et des produits échangés par ceux qui se partagent le travail, mesurés en or, ont connu une stabilité remarquable.
Cela n’est pas possible avec le bitcoin, dont la quantité est finie et dont, s’il était adopté comme monnaie, le pouvoir d’achat mesuré en biens augmenterait inexorablement à mesure que des milliards de personnes constitueraient leurs réserves de liquidités. Cette hausse se poursuivrait après le choc de l’effondrement du régime fiduciaire, en raison de la limite stricte imposée à la quantité de bitcoins, tandis que l’on peut s’attendre à ce que le pouvoir d’achat de l’or et de ses substituts se stabilise.
Un emprunteur de bitcoins qui investirait dans la production devrait faire face à des remboursements d’une valeur incertaine, mesurée par rapport à sa production finale, ce qui rendrait impossibles les calculs économiques nécessaires à l’investissement.
Outre cet obstacle, les promoteurs du bitcoin devraient convaincre la plupart des habitants de la planète qu’il est l’unique solution de remplacement des monnaies fiduciaires lorsqu’elles s’effondreront. Contrairement aux promoteurs, les personnes qui se partagent le travail ne sont pas des spéculateurs et ne recherchent qu’un moyen d’échange stable. En effet, les spéculateurs ont pour but d’encourager un prix du bitcoin aussi élevé que possible, ce qui n’est pas la fonction de la monnaie.
Il devrait donc être évident que le bitcoin et les autres cryptomonnaies sont incapables de jouer un rôle monétaire, du fait de leur inadaptation comme moyens d’échange. Dans ces conditions, nous ne pouvons que supposer que les cryptomonnaies ne sont guère plus qu’un concept qui a réussi à attirer la spéculation à une échelle que l’on ne voit que lorsque la monnaie et le crédit destiné à la gonfler sont disponibles en quantités illimitées. En somme, ce phénomène est une bulle qui éclipse la plupart de celles observées jusqu’ici.
À ce titre, les cryptomonnaies ne menacent pas les monnaies fiduciaires. C’est l’or que les autorités devraient surveiller, et rien n’indique qu’elles le fassent.
Les conséquences économiques et monétaires des MNBC
Les propos d’Augustin Carsten cités plus haut montrent clairement que l’objectif est d’utiliser les MNBC pour accroître le contrôle de l’État sur l’usage des monnaies. Dans ce cas, leur introduction restreindra davantage encore la liberté individuelle et les marchés libres. Tous les éléments disponibles indiquent que les résultats économiques déterminés par l’État sont des échecs. On peut l’expliquer simplement : seuls des individus agissants peuvent prendre les décisions qui conduisent au progrès économique, tandis que les plans gouvernementaux sont toujours privés de la base du calcul économique.Loin d’apporter des solutions à l’échec des politiques économiques et monétaires, les MNBC prolongent la même orientation. Nulle part dans toute la littérature émanant de la BRI, ni dans le document de consultation de la Fed, il n’est suggéré que l’expansion de la quantité de MNBC sera compensée par une contraction des bilans des banques centrales ou du volume du crédit bancaire. La seule compensation est le recul de l’usage des billets et des pièces, qui ne représentent qu’une faible part de la monnaie en circulation.
Les MNBC constituent donc une source supplémentaire de financement inflationniste, ce qui rappelle le sort des mandats territoriaux de la France révolutionnaire en 1796, lorsqu’ils ont remplacé les assignats, devenus pratiquement sans valeur. Les mandats n’ont duré que six mois à peine. La seule différence notable est que l’on prévoit d’émettre les MNBC parallèlement aux monnaies fiduciaires existantes, tant que celles-ci conservent la confiance du public.
Il ne fait aucun doute que l’expansion de la monnaie et du crédit bancaire depuis la crise Lehman de 2008 a accru chez tous les grands États leur dépendance à l’égard du financement inflationniste des dépenses publiques. Plutôt que d’augmenter les impôts ou de réduire les dépenses, il est bien plus facile de couvrir les déficits en accroissant les moyens d’échange, et, bien qu’ils soient théoriquement indépendants de la classe politique, les banquiers centraux ont pleinement adopté ce recours à l’inflation.
Mais l’inflation est un impôt insidieux, que finissent par percevoir ceux qui la subissent. La combinaison fatale de l’arithmétique monétaire que provoque une expansion de la monnaie et d’une perte totale de confiance dans l’intégrité de l’émetteur sonne toujours le glas des monnaies fiduciaires. La seule question qui demeure est le temps que mettra le public à comprendre que son gouvernement ne lui offre pas indéfiniment des repas gratuits : ils sont payés non seulement par ses impôts, mais aussi par la dépréciation de la monnaie.
Il arrive un moment où cette prise de conscience provoque un rejet massif de la monnaie, qui devient alors sans valeur. Le mieux que l’on puisse dire des MNBC est qu’en ajoutant une couche de confusion, elles pourraient retarder brièvement le rejet définitif de la monnaie fiduciaire d’État par le public. Mais, comme l’a montré l’expérience de la France révolutionnaire, remplacer une monnaie fiduciaire par une autre, sous une autre forme, ne change rien.
Les problèmes monétaires actuels sont plus immédiats que ne le permettent les projets d’adoption des MNBC. Dans les mois à venir, une déstabilisation fatale des monnaies fiduciaires est à prévoir, les banques centrales étant contraintes de choisir entre se soumettre à l’inévitable hausse des taux d’intérêt, qui traduit la perte de pouvoir d’achat de leurs monnaies, et continuer à fournir à leurs gouvernements un financement inflationniste. Le problème devient sans aucun doute urgent. Cette semaine encore, nous avons vu les banques centrales rester immobiles face à la hausse des taux, laissant les bons du Trésor américain avec des rendements négatifs de plus de six pour cent, selon les chiffres officiels de l’IPC.[iv] Selon une estimation indépendante de l’inflation des prix, les rendements négatifs de la dette du Trésor américain en représentent plus du double.[v]
Il est clair que les politiques monétaires ont pour conséquence que les marchés ne fonctionnent plus. La zone euro et le Japon doivent en outre surmonter des taux d’intérêt négatifs ainsi que des rendements nominaux négatifs sur les obligations d’État. On ne peut que supposer que ces conditions extraordinaires persistent grâce au succès de la propagande des banques centrales, appuyée sur des statistiques fausses et trompeuses, tandis que le monde financier est asservi aux faux dieux du keynésianisme.
Comme indiqué plus haut, une autre erreur est de croire que les cryptomonnaies pourraient devenir un moyen d’échange viable. Ce sont ceux qui se partagent le travail qui décident de leur moyen d’échange, et non un émetteur fantôme composé de passionnés de technologie, qui n’ont rien fait de plus que créer la bulle ultime. Le bitcoin n’est qu’une autre forme de monnaie fiduciaire, et à mesure que celle-ci disparaîtra, on peut s’attendre à ce qu’il disparaisse avec elle, de même que ses imitateurs.
Et compte tenu du temps nécessaire à l’introduction des MNBC, non seulement nous écrirons un nouveau chapitre sur les délires populaires extraordinaires et la folie des foules à propos de l’ensemble du phénomène des cryptomonnaies, mais nous aurons constaté que les MNBC sont mort-nées.
[i] Voir Central Bank Digital Currencies: foundational principals and core features, Report No 1. Publié par la BRI.
[iI] Voir https://www.youtube.com/watch?v=mVmKN4DSu3g à partir de 23 minutes.
[iiI] Voir https://www.federalreserve.gov/publications/files/money-and-payments-20220120.pdf
[iv] Les bons du Trésor américain à 12 mois rapportent actuellement 0,7 %, contre un IPC de 7 % (27 janvier 2022).
[v] Voir http://www.shadowstats.com/alternate_data/inflation-charts
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Des précautions ont été prises pour garantir la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.