
Il ignore également le paradoxe de Gibson, qui réfute la théorie selon laquelle la gestion des taux d’intérêt permet de contrôler l’inflation des prix. Et, chose incroyable, toute la base de la réglementation bancaire suppose que les banques commerciales ne sont que des intermédiaires entre déposants et emprunteurs. Ce modèle bancaire ne tient pas compte du fait simple que les banques créent du crédit ex nihilo et que les dépôts sont la propriété des banques, et non de leurs clients.
Le processus de création de crédit est décrit ici et diffère sensiblement de celui que l’on suppose communément. Les variations du niveau du crédit bancaire en cours n’ont rien à voir avec les taux d’intérêt, sauf peut-être dans des situations extrêmes.
Il n’est donc guère surprenant que les responsables de la politique économique commettent des erreurs critiques. Nous constatons que l’ensemble des banques américaines réduit actuellement l’encours de crédit bancaire destiné à l’économie non financière, ce qui rendra impossible pour les entreprises de fournir suffisamment de produits pour satisfaire la demande attendue des consommateurs. Des prix à la consommation bien supérieurs à ceux actuellement escomptés par les marchés financiers s’ensuivront.
Par conséquent, les rendements obligataires devraient encore augmenter nettement, ce qui marquera la fin de la bulle mondiale des actifs financiers et l’échec du régime des monnaies fiduciaires.
Introduction
Les banquiers centraux doivent s’étonner que la réduction des taux d’intérêt jusqu’à la borne zéro n’ait pas stimulé leurs économies comme prévu. C’est également une surprise pour la grande majorité des économistes et des commentateurs financiers. Une partie du problème tient à l’habitude moderne de prendre les statistiques gouvernementales pour parole d’évangile ; une autre, à l’incompréhension de ce que représentent réellement les différentes statistiques ; enfin, il y a les failles de la macroéconomie néo-keynésienne. Et à la racine de tout cela se trouve la théorie des prix fondée sur le coût de production.Pour l’establishment, l’intérêt est un coût qui, avec les autres coûts et une marge de profit, sert de base à la fixation des prix à la consommation. Si l’on réduit ce coût, soutient-on, et puisque l’objectif est une hausse des prix de deux pour cent par an, les entreprises sont fortement incitées à investir dans la production. La théorie des prix fondée sur les coûts se retrouve aussi dans la réglementation et les dépenses publiques, qui contraignent chacun à payer des prix de monopole — réglementés, bien sûr, pour empêcher le profit excessif.
L’erreur a une longue histoire : elle commence avec Adam Smith et se poursuit avec Marx, chez qui elle prend une forme plus distincte avec sa théorie des prix fondée sur le coût du travail. Mais il y eut des dissidents précoces, tel l’économiste français Jean-Baptiste Say (1767-1832), qui écrivit à propos des prix : « soumis à l’influence des facultés, des besoins et des désirs des hommes, ils ne sont susceptibles d’aucune appréciation rigoureuse et ne peuvent donc fournir aucune donnée pour des calculs absolus ». Autrement dit, l’idée que les prix résultent simplement d’un calcul des coûts majorés d’une marge est erronée. En ce qui concerne l’intérêt, c’est un autre économiste français de la même époque, Turgot (1727-1781), qui a replacé la relation avec le capital dans son juste contexte. Il comprenait que le capitaliste-entrepreneur avait besoin de capital pour financer la production, c’est-à-dire pour payer les salaires et les autres coûts avant que quoi que ce soit puisse être vendu. Ce capital devait être accumulé à partir de l’épargne, laquelle devait être rémunérée sous forme d’intérêt.
Turgot fut le premier économiste, depuis le début de la révolution industrielle, à expliquer le rôle du capital et les raisons pour lesquelles les apporteurs de capitaux étaient en droit d’attendre une compensation pour s’en être temporairement dessaisis. Les taux d’intérêt relevaient d’une négociation entre prêteur et emprunteur. Le « profit » d’intérêt ne différait pas des profits tirés d’autres activités, et le taux comprenait des éléments tels que le risque que l’argent ne soit pas restitué et la perte de sa possession pendant un certain temps. Turgot anticipait l’école autrichienne, et en particulier les travaux de Böhm-Bawerk (1851-1914) sur la préférence temporelle.
Ces conclusions furent négligées par les économistes ultérieurs, en particulier Keynes. Ce faisant, Keynes remarqua et nomma le paradoxe de Gibson, qui démontrait une forte corrélation positive entre le niveau des prix et les taux d’intérêt à long terme, et non entre le coût d’emprunt des taux d’intérêt et le taux d’inflation des prix, comme on le suppose communément. Keynes le déclara « l’un des faits empiriques les mieux établis dans tout le domaine de l’économie quantitative », avant de céder à ses visions macroéconomiques qui en niaient l’existence.[i]
L’histoire de l’emprunt pour la production industrielle
Toute entreprise capitaliste exige la réunion de matières premières, d'installations et d'équipements, de locaux, de main-d'œuvre qualifiée et non qualifiée, de services complémentaires et de capital monétaire. On peut soutenir que le capital monétaire est le plus important de tous ces éléments, car le délai qui sépare la réunion de ces facteurs de la vente du produit final doit être financé. Un homme d'affaires ou un entrepreneur doit calculer tous les coûts et la durée de la période sans aucun revenu, et formuler des hypothèses sur les volumes et les prix du produit final qu'il peut espérer obtenir.Ces facteurs sont tous interdépendants et doivent être estimés. Ce qui nous intéresse d'abord, ce sont les hypothèses que fait un entrepreneur sur la valeur du produit final. Pour lui, tout dépend de ses estimations des ventes finales et des prix qu'il peut s'attendre à obtenir. Lorsqu'il les a estimés et qu'il a calculé ses coûts, il sait quelle devrait être la rentabilité de l'entreprise, et c'est seulement alors qu'il peut estimer ce qu'il est disposé à payer en intérêts pour obtenir le capital qui financera le projet. Calculer les marges d'une autre manière revient à mettre la charrue avant les bœufs.
La base du calcul économique d'une entreprise doit donc refléter une corrélation fondamentale entre les prix et le coût du financement des entreprises, et la figure 1 illustre cette corrélation au Royaume-Uni sur une période de 250 ans.

Même dans les années 1970, alors que la monnaie était entièrement fiduciaire et que la tendance des prix était plus nettement haussière qu'à aucun autre moment depuis 1750, la relation s'est vérifiée. Lors d'une récession, lorsque le niveau de l'activité économique recule, un entrepreneur utilise dans ses calculs les mêmes facteurs qu'en période plus favorable ; les cycles économiques sont donc sans incidence sur ce processus. Et pour ce qui est du prix de son produit final, ses hypothèses ne peuvent reposer que sur les prix en vigueur au moment du calcul. Les prix finaux qu'il obtient réellement ne sont pas quelque chose qu'il devine au début d'un projet, et c'est pourquoi les coûts de financement à moyen et à long terme suivent généralement les prix.
L'autre face de cette corrélation était l'absence de corrélation entre l'inflation des prix et les coûts d'emprunt, ces derniers étant liés au niveau général des prix, comme l'illustre la figure 1, et non à son rythme de variation. Du moins en a-t-il été ainsi jusqu'à ce que les banques centrales faussent de plus en plus les relations monétaires au cours des années d'après-guerre. La figure 2, toujours pour le Royaume-Uni, l'illustre.
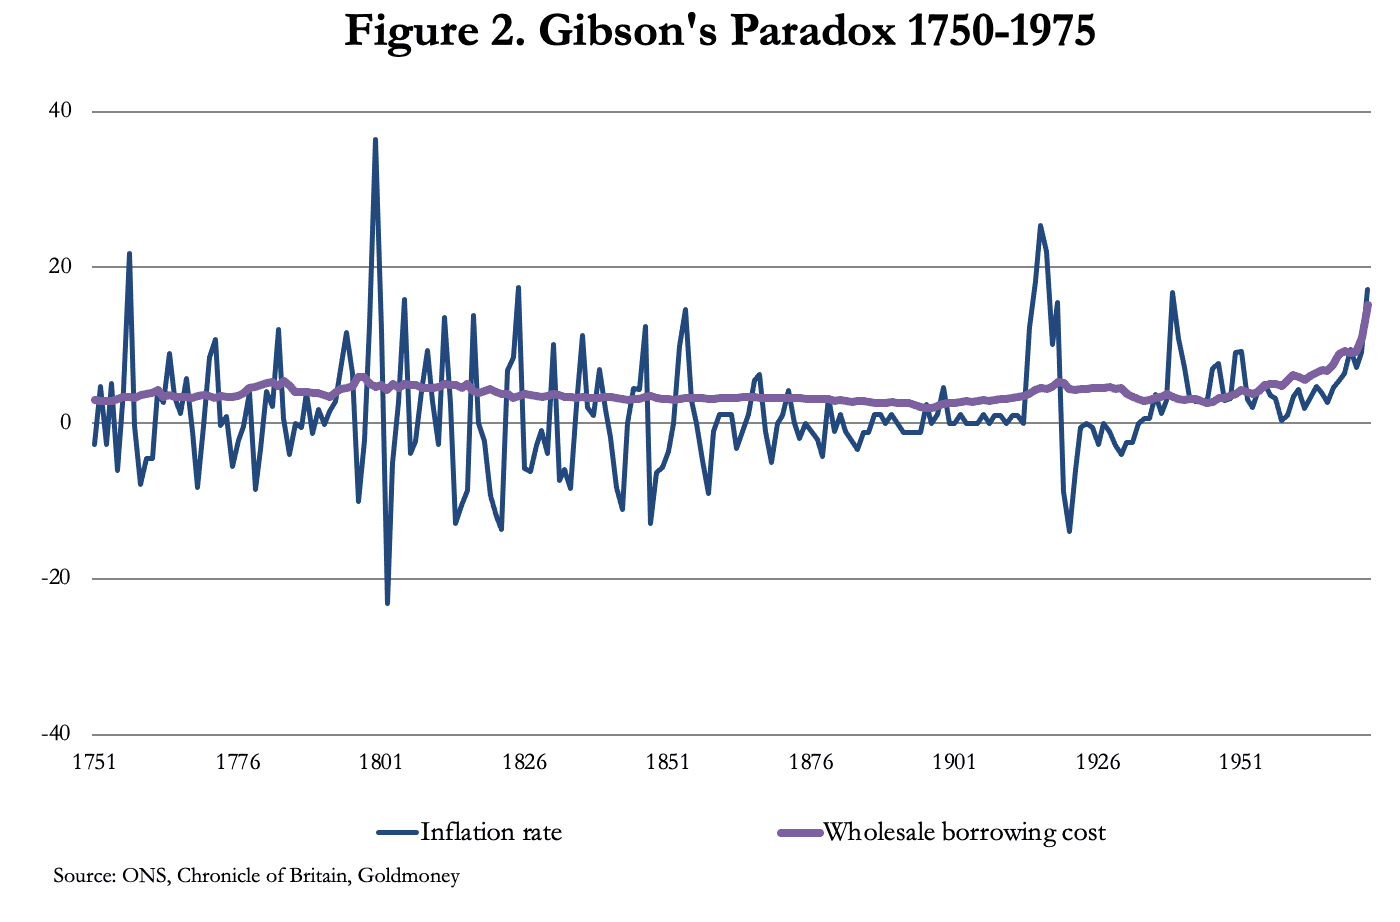
C'est pourquoi divers économistes, depuis Keynes, ont tenté en vain d'expliquer ce paradoxe. Le problème auquel ils se heurtaient était que leur approche étatiste de la gestion des taux d'intérêt ignore les enseignements du paradoxe de Gibson, qui prouve que toute tentative d'influer sur l'évolution de l'économie en faisant varier les taux d'intérêt échouera toujours. L'explication s'est révélée très simple : les taux d'emprunt destinés à l'investissement industriel étaient fixés par les emprunteurs qui surenchérissaient pour obtenir des capitaux, dans les limites de leurs calculs économiques. Il apparaît que ce ne sont pas des capitalistes cupides qui fixent les taux d'intérêt, mais la demande des entrepreneurs pour un capital rare. Keynes, en particulier, avait un préjugé contre les rentiers oisifs et fortunés, qui vivent de leur argent sans travailler un seul jour. Ce préjugé l'a aveuglé, ainsi que tous ceux qui ont adhéré par la suite à ses théories macroéconomiques.[ii]
Les hypothèses erronées concernant le crédit bancaire
Lorsque les responsables de la politique monétaire abaissent les taux d'intérêt, ils s'attendent à ce que les banques commerciales répercutent ces avantages sur leurs clients emprunteurs afin de stimuler la production et, au cours des dernières décennies, la consommation également. Les responsables de la politique monétaire ne se trompent pas seulement sur les taux d'intérêt : ils semblent aussi volontairement mal comprendre le rôle des banques commerciales. Si cette allégation est exacte, elle équivaut à accuser les autorités monétaires d'une incompétence grossière en matière de politique de taux d'intérêt ; elle doit donc être vérifiée.L'intervention de l'État dans le système bancaire repose sur le postulat que les banques jouent le rôle d'intermédiaires entre les déposants et les emprunteurs. Au premier abord, cette hypothèse paraît raisonnable, mais il existe en réalité deux autres théories de l'activité bancaire : soit les banques fonctionnent selon un système de réserves fractionnaires, en créant du crédit bancaire encadré par les niveaux de réserves obligatoires fixés par la banque centrale, soit elles créent simplement de la monnaie en prêtant. Les trois théories ont été tour à tour privilégiées à différentes époques et dans différentes juridictions.
En général, le modèle des réserves fractionnaires est aujourd'hui considéré comme obsolète, la réglementation bancaire mondiale s'étant orientée vers les normes imposées par Bâle. Ces normes et leur approche sont cohérentes avec l'hypothèse selon laquelle les banques jouent un rôle d'intermédiaire entre les déposants et les emprunteurs, et selon laquelle les déposants doivent être protégés des défaillances de prêts en exigeant des banques des volants de fonds propres suffisants.
Alors que les régulateurs et les autorités postulent un modèle d'intermédiation, il est largement admis que les banques créent bel et bien de la monnaie en prêtant, et nous parlons d'ailleurs de crédit bancaire. Simplement, les banques centrales continuent de tenter de gérer la monnaie et les taux d'intérêt par l'intermédiaire des banques selon une logique d'intermédiation. Par ailleurs, dans certaines grandes juridictions, notamment les États-Unis, le Royaume-Uni, la zone euro et le Japon, les banques centrales ont cherché, par l'assouplissement quantitatif, à remplacer les dépôts d'épargne par l'inflation monétaire comme source de capitaux pour l'investissement industriel. Mais si les monétaristes surveillent avec attention l'expansion de la monnaie de banque centrale, ils omettent souvent de comprendre que les principaux créateurs de monnaie fiduciaire sont les banques elles-mêmes, et qu'il en va ainsi assurément depuis le Bank Charter Act de 1844 en droit anglais, si ce n'est avant.
Pour expliquer plus avant les erreurs qui sous-tendent les politiques de taux d'intérêt, nous devons examiner le processus de création du crédit bancaire. L'hypothèse courante dans la théorie de la création de crédit est que, lorsqu'il est débloqué, un prêt accordé par une banque entraîne la création de nouveaux dépôts à mesure que l'emprunteur règle ses créanciers. Les prêts étant créés en permanence par l'ensemble des banques commerciales et des prêts existants étant mobilisés, toutes les banques voient arriver de nouveaux dépôts et, en même temps, voient évoluer le niveau des dépôts existants. Mais il s'agit d'un système en boucle fermée. Tout déséquilibre, par exemple lorsqu'une banque se retrouve en fin de journée à court de financement par dépôts, est corrigé sur les marchés interbancaires de gros en empruntant auprès de banques disposant d'un excédent de dépôts dans leurs livres.
Il apparaît que, si les banques créent bien du crédit, les procédures sont sensiblement différentes. En 2014, Richard Werner, spécialiste du secteur bancaire, a mené une expérience avec une petite banque allemande, laquelle lui a prêté 200 000 euros afin qu'il puisse suivre toutes les procédures comptables liées au prêt.[iii]
Le professeur Werner a constaté que, lorsqu'une banque accorde un prêt, elle l'inscrit à l'actif de son bilan, comme on pouvait s'y attendre. Mais au même moment, elle inscrit à son bilan une dette envers l'emprunteur pour le montant total du prêt. Aucune intervention extérieure de la banque centrale ou d'une autre banque n'intervient, pas plus qu'un transfert interne de fonds provenant de comptes d'autres clients de la banque. La signature par la banque d'un contrat de prêt avec le client crée non seulement le prêt, mais aussi la dette de la banque (comptabilisée comme un dépôt), ce qui explique pourquoi, lorsque vous quittez la banque après avoir signé, celle-ci vous dit que les fonds sont désormais sur votre compte. Les opérations sur les marchés de gros n'ont rien à voir avec la création des dépôts bancaires, contrairement à ce que l'on suppose communément, et la création de crédit bancaire ne dépend pas de son équilibrage par des dépôts via les marchés monétaires de gros lors de son déblocage.
Cela conduit le professeur Werner à formuler une remarque extrêmement importante. Non seulement les banques créent de la monnaie à partir de rien, mais, n'étant que des obligations résultant de la création monétaire, les dépôts sont fictifs à tous égards. Ils sont créés en contrepartie du processus de prêt, et tout transfert en provenance d'autres banques aura la même origine : il s'agit de prêts consentis à la banque, et le prétendu déposant n'est qu'un simple créancier. Werner cite Henry Dunning Macleod dans sa Theory of Credit (1891) : « Une banque n'est donc pas un bureau où l'on "emprunte" ou "prête" de l'argent, mais une manufacture de crédit ».
Nous savions déjà une partie de ces éléments, comme le statut juridique des dépôts bancaires, qui sont la propriété de la banque, celle-ci n'ayant qu'une obligation envers ses créanciers. Mais il en découle des conséquences dont il convient de tenir compte, en particulier du fait de l'idée erronée des banquiers centraux selon laquelle les banques seraient des bureaux d'emprunt et de prêt d'argent, alors qu'elles ne sont en réalité que des manufactures de crédit.
Les limites de la création de crédit bancaire
Nous avons désormais établi qu'il n'existe aucun intérêt commun entre les banques centrales et les banques commerciales placées sous leur tutelle, car la théorie de l'intermédiation est une absurdité. Les banques commerciales vaqueront à leurs affaires, avec l'avantage de pouvoir créer de la monnaie quand bon leur semble et à quelque fin que ce soit. Les seules limites tiennent aux risques qu'elles sont disposées à prendre, et le facteur le plus important à cet égard est le rapport entre le total des actifs et les fonds propres du bilan de la banque.Bien entendu, le prêt n'est qu'une activité parmi d'autres. L'investissement en obligations, en produits dérivés et en titres adossés à des créances hypothécaires en sont d'autres. Les différences entre le crédit bancaire global et les prêts à l'économie américaine non financière sont illustrées à la Figure 3.

Au cours des dix dernières années, la proportion entre les deux est restée relativement stable, les prêts et les contrats de location représentant environ 72 % du total du crédit bancaire jusqu'au début de l'année dernière. La hausse soudaine des deux séries entre mars et début mai 2020 signifiait que la relation se maintenait encore initialement, avant que les prêts et les locations ne reculent tandis que les investissements en bons du Trésor américain et en titres d'agences continuaient d'augmenter, si bien que le ratio est désormais inférieur à 68 %. Notons en outre que, les taux au jour le jour étant maintenus à la borne zéro depuis mars 2020, les banques commerciales n'augmentent pas leurs prêts aux entreprises non financières, comme le laisserait supposer la politique monétaire conventionnelle des banques centrales, mais les réduisent au contraire.
Au mépris de ces tendances claires, les prévisionnistes s'attendent à une reprise économique rapide dans les mois à venir. Mais tant que les banques commerciales continueront de contracter le crédit bancaire, cela ne pourra pas se produire.
Pour que cette reprise ait lieu, il faut que les banques agissent en simples relais, en permettant que la monnaie larguée par hélicoptère soit créditée sur les comptes des consommateurs et en accroissant le capital de production disponible par l'augmentation des crédits renouvelables aux entreprises, afin qu'elles puissent répondre à la demande des consommateurs. Or ce n'est pas ce qui se produit, et l'erreur que semblent commettre les analystes dans leurs prévisions économiques consiste à mal comprendre les intérêts des banques. Celles-ci ne sont pas de simples intermédiaires, mais des entreprises qui ont le luxe de créer de la monnaie, ce qui accroît les rendements pour leurs actionnaires. Cet accroissement s'accompagne toutefois de risques. Et si l'on examine les bilans des plus grandes banques américaines, les G-SIB, le rapport entre leur total d'actifs et la somme des fonds propres de leurs actionnaires est en moyenne de 10,5 fois. Pour ces banques, les créances irrécouvrables, dont le risque s'accroît désormais, élimineront les fonds propres du bilan à un rythme supérieur à dix fois celui appliqué au total des actifs.
Le graphique de la Figure 3 nous indique que les banques américaines ont considéré les premiers mois de la pandémie de coronavirus comme une interruption de l'activité normale, et l'on se souviendra qu'à l'époque, il existait un large consensus en faveur d'une reprise en V. Par défaut, les banquiers auraient d'abord cru que la reprise se produirait bel et bien et qu'elle prendrait la forme d'un V, jusqu'à ce que les preuves s'accumulent que les créances irrécouvrables augmenteraient à mesure que la reprise économique était de plus en plus retardée. Il est compréhensible que les banques retirent aujourd'hui du crédit à l'économie non financière et redéploient leurs ressources au profit des opportunités de négociation découlant des politiques monétaires expansionnistes de la Fed. Mais l'analyste avisé constatera que le secteur bancaire américain se trouve à un carrefour dangereux : les conditions de négociation affichées masquent une situation qui se dégrade rapidement dans leurs activités de prêt courantes au secteur non financier, et la survie des banques exige qu'elles dénouent leur création de crédit passée avec une urgence croissante.
Ces conditions sont en train de rejoindre celles qu'Irving Fisher avait reconnues en commentant les causes de la crise bancaire des années 1930. Fisher a décrit comment la vente de garanties par les banques pour recouvrer des créances faisait baisser la valeur de toutes les garanties de même catégorie, entraînant des saisies chez des emprunteurs par ailleurs solvables. Ces actions n'ont pas seulement aggravé la récession, elles ont également conduit à de multiples faillites bancaires.
En bref, les conditions se mettent en place pour une répétition de la crise financière et économique de 1929-1932, et la Fed, comme les autres grandes banques centrales, est impuissante à l'empêcher.
Alors que le taux des fonds fédéraux n’a pas changé et est maintenu à zéro depuis le 19 mars 2020, les rendements des bons du Trésor américain ont commencé à augmenter : le rendement de l’obligation à 10 ans a triplé, passant d’un point bas de 0,54 % en juillet dernier à 1,73 % récemment. La raison de cette hausse doit nous préoccuper.
Qu’une obligation du Trésor américain à dix ans ne rapporte que 0,54 % était une aberration, qui ne s’explique que par les conséquences initiales de l’afflux de liquidités sur les marchés financiers à un moment où les taux au jour le jour étaient nuls. Ce moment est passé et les acteurs du marché réévaluent la situation. Ils auront remarqué que, depuis que la Fed a ramené son taux directeur à zéro, les prix des matières premières ont nettement augmenté, ce qui indique aux détenteurs commerciaux de dollars, aux États-Unis comme à l’étranger, que leurs avoirs permettent d’acheter moins lorsqu’ils sont mesurés en fonction des matières premières et des matériaux pertinents pour leur production.
Dans ce contexte, même un rendement de 1,7 % est dérisoire, le pouvoir d’achat du dollar diminuant par rapport à un panier de matières premières. Et face à la menace d’une hausse des prix des biens et des services nettement supérieure à l’objectif de 2 % (en raison de la contraction du crédit bancaire et donc du fonds de roulement des producteurs), les rendements obligataires sont appelés à augmenter encore davantage. Il viendra un moment où la hausse des rendements obligataires affaiblira plus largement les prix des actifs financiers, et aucun discours de promotion en faveur de l’assouplissement quantitatif ne sauvera les marchés de l’effondrement d’une bulle.
La prochaine hausse des rendements obligataires suffira probablement à produire cet effet. Après avoir réorienté leurs bilans de la création de crédit en faveur du secteur non financier vers l’activité sur actifs financiers, les banques subiront alors des pertes inattendues liées à la hausse des rendements obligataires et au dégonflement des bulles boursières. En outre, comme la plupart de leurs prêts sont garantis par des actifs financiers et de l’immobilier commercial, dont la valeur dépend des perspectives de taux d’intérêt, la pression en faveur de la saisie des garanties ne peut que s’accroître.
Les banques commerciales sont contournées. Comme nous l’avons souligné plus haut dans cet article, les banques centrales n’ont aucun contrôle sur les banques commerciales ; les MNBC pourraient donc sembler être une solution. Seulement, ayant démontré leur ignorance délibérée de la monnaie et des taux d’intérêt en général, les banques centrales paraissent mal placées pour porter ce jugement. Il convient également de noter que, dans la littérature de plus en plus abondante sur le sujet, rien ne suggère que les MNBC ne viendraient pas s’ajouter aux monnaies fiduciaires existantes. En diluant la masse monétaire totale, elles constitueraient un moyen supplémentaire d’inflation, transférant la richesse de la population générale vers la banque centrale, qui l’utiliserait comme bon lui semble.
Que des planificateurs monétaires issus des banques centrales et des gouvernements dirigent l’activité économique par l’application sélective de MNBC serait le dernier clou dans le cercueil de la liberté individuelle. Heureusement pour ceux qui tiennent à ce qui reste de leur liberté, la mise en service d’une MNBC prendra du temps, et les facteurs qui conduisent à la fin des monnaies fiduciaires actuelles laissent penser que le temps est précisément une ressource dont on ne dispose pas pour introduire des MNBC opérationnelles. Il suffit d’imaginer une administration gouvernementale traitant la lutte contre le blanchiment d’argent et le KYC pour chaque citoyen et chaque entreprise : compte tenu de tous les tests et essais nécessaires, la mise en œuvre prendrait probablement des années.
Au mépris de ces tendances claires, les prévisionnistes s'attendent à une reprise économique rapide dans les mois à venir. Mais tant que les banques commerciales continueront de contracter le crédit bancaire, cela ne pourra pas se produire.
Pour que cette reprise ait lieu, il faut que les banques agissent en simples relais, en permettant que la monnaie larguée par hélicoptère soit créditée sur les comptes des consommateurs et en accroissant le capital de production disponible par l'augmentation des crédits renouvelables aux entreprises, afin qu'elles puissent répondre à la demande des consommateurs. Or ce n'est pas ce qui se produit, et l'erreur que semblent commettre les analystes dans leurs prévisions économiques consiste à mal comprendre les intérêts des banques. Celles-ci ne sont pas de simples intermédiaires, mais des entreprises qui ont le luxe de créer de la monnaie, ce qui accroît les rendements pour leurs actionnaires. Cet accroissement s'accompagne toutefois de risques. Et si l'on examine les bilans des plus grandes banques américaines, les G-SIB, le rapport entre leur total d'actifs et la somme des fonds propres de leurs actionnaires est en moyenne de 10,5 fois. Pour ces banques, les créances irrécouvrables, dont le risque s'accroît désormais, élimineront les fonds propres du bilan à un rythme supérieur à dix fois celui appliqué au total des actifs.
Le graphique de la Figure 3 nous indique que les banques américaines ont considéré les premiers mois de la pandémie de coronavirus comme une interruption de l'activité normale, et l'on se souviendra qu'à l'époque, il existait un large consensus en faveur d'une reprise en V. Par défaut, les banquiers auraient d'abord cru que la reprise se produirait bel et bien et qu'elle prendrait la forme d'un V, jusqu'à ce que les preuves s'accumulent que les créances irrécouvrables augmenteraient à mesure que la reprise économique était de plus en plus retardée. Il est compréhensible que les banques retirent aujourd'hui du crédit à l'économie non financière et redéploient leurs ressources au profit des opportunités de négociation découlant des politiques monétaires expansionnistes de la Fed. Mais l'analyste avisé constatera que le secteur bancaire américain se trouve à un carrefour dangereux : les conditions de négociation affichées masquent une situation qui se dégrade rapidement dans leurs activités de prêt courantes au secteur non financier, et la survie des banques exige qu'elles dénouent leur création de crédit passée avec une urgence croissante.
Ces conditions sont en train de rejoindre celles qu'Irving Fisher avait reconnues en commentant les causes de la crise bancaire des années 1930. Fisher a décrit comment la vente de garanties par les banques pour recouvrer des créances faisait baisser la valeur de toutes les garanties de même catégorie, entraînant des saisies chez des emprunteurs par ailleurs solvables. Ces actions n'ont pas seulement aggravé la récession, elles ont également conduit à de multiples faillites bancaires.
En bref, les conditions se mettent en place pour une répétition de la crise financière et économique de 1929-1932, et la Fed, comme les autres grandes banques centrales, est impuissante à l'empêcher.
L'effet de la hausse des rendements obligataires
Un autre aspect de la volonté des banques de réduire leur exposition aux créances douteuses de l’économie non financière est leur dépendance accrue à l’égard du marché haussier des actifs financiers. À l’origine de ce phénomène se trouve la répression des taux d’intérêt par les banques centrales, la Fed n’étant en aucun cas la plus extrême. Outre des taux nuls, la Fed injecte chaque mois 120 milliards de dollars d’achats indirects d’actifs financiers risqués au moyen d’un assouplissement quantitatif ciblant les fonds de pension et les compagnies d’assurance, qui doivent réinvestir le produit de ces opérations.Alors que le taux des fonds fédéraux n’a pas changé et est maintenu à zéro depuis le 19 mars 2020, les rendements des bons du Trésor américain ont commencé à augmenter : le rendement de l’obligation à 10 ans a triplé, passant d’un point bas de 0,54 % en juillet dernier à 1,73 % récemment. La raison de cette hausse doit nous préoccuper.
Qu’une obligation du Trésor américain à dix ans ne rapporte que 0,54 % était une aberration, qui ne s’explique que par les conséquences initiales de l’afflux de liquidités sur les marchés financiers à un moment où les taux au jour le jour étaient nuls. Ce moment est passé et les acteurs du marché réévaluent la situation. Ils auront remarqué que, depuis que la Fed a ramené son taux directeur à zéro, les prix des matières premières ont nettement augmenté, ce qui indique aux détenteurs commerciaux de dollars, aux États-Unis comme à l’étranger, que leurs avoirs permettent d’acheter moins lorsqu’ils sont mesurés en fonction des matières premières et des matériaux pertinents pour leur production.
Dans ce contexte, même un rendement de 1,7 % est dérisoire, le pouvoir d’achat du dollar diminuant par rapport à un panier de matières premières. Et face à la menace d’une hausse des prix des biens et des services nettement supérieure à l’objectif de 2 % (en raison de la contraction du crédit bancaire et donc du fonds de roulement des producteurs), les rendements obligataires sont appelés à augmenter encore davantage. Il viendra un moment où la hausse des rendements obligataires affaiblira plus largement les prix des actifs financiers, et aucun discours de promotion en faveur de l’assouplissement quantitatif ne sauvera les marchés de l’effondrement d’une bulle.
La prochaine hausse des rendements obligataires suffira probablement à produire cet effet. Après avoir réorienté leurs bilans de la création de crédit en faveur du secteur non financier vers l’activité sur actifs financiers, les banques subiront alors des pertes inattendues liées à la hausse des rendements obligataires et au dégonflement des bulles boursières. En outre, comme la plupart de leurs prêts sont garantis par des actifs financiers et de l’immobilier commercial, dont la valeur dépend des perspectives de taux d’intérêt, la pression en faveur de la saisie des garanties ne peut que s’accroître.
Les MNBC peuvent-elles sauver la situation ?
Les monnaies numériques de banque centrale (MNBC) font l’objet d’une publicité croissante en tant que moyen de cibler la relance monétaire. Cela suppose quelque chose qui n’a jamais été fait : chaque particulier et chaque entreprise disposerait d’un compte auprès de l’émetteur de la MNBC, c’est-à-dire la banque centrale ou une entité subsidiaire placée sous son contrôle. La banque centrale pourrait ainsi choisir les bénéficiaires d’une monnaie numérique, afin de cibler les secteurs de l’économie qu’elle juge nécessaire de stimuler, et, en y attachant une date d’expiration, inciter même à une consommation plus immédiate. On ne voit pas bien comment cela fonctionnerait, car l’illusion selon laquelle la monnaie fiduciaire a de la valeur serait presque certainement ébranlée par des distributions gratuites de MNBC.Les banques commerciales sont contournées. Comme nous l’avons souligné plus haut dans cet article, les banques centrales n’ont aucun contrôle sur les banques commerciales ; les MNBC pourraient donc sembler être une solution. Seulement, ayant démontré leur ignorance délibérée de la monnaie et des taux d’intérêt en général, les banques centrales paraissent mal placées pour porter ce jugement. Il convient également de noter que, dans la littérature de plus en plus abondante sur le sujet, rien ne suggère que les MNBC ne viendraient pas s’ajouter aux monnaies fiduciaires existantes. En diluant la masse monétaire totale, elles constitueraient un moyen supplémentaire d’inflation, transférant la richesse de la population générale vers la banque centrale, qui l’utiliserait comme bon lui semble.
Que des planificateurs monétaires issus des banques centrales et des gouvernements dirigent l’activité économique par l’application sélective de MNBC serait le dernier clou dans le cercueil de la liberté individuelle. Heureusement pour ceux qui tiennent à ce qui reste de leur liberté, la mise en service d’une MNBC prendra du temps, et les facteurs qui conduisent à la fin des monnaies fiduciaires actuelles laissent penser que le temps est précisément une ressource dont on ne dispose pas pour introduire des MNBC opérationnelles. Il suffit d’imaginer une administration gouvernementale traitant la lutte contre le blanchiment d’argent et le KYC pour chaque citoyen et chaque entreprise : compte tenu de tous les tests et essais nécessaires, la mise en œuvre prendrait probablement des années.
Conséquences économiques
Il semble donc que les MNBC seront sans incidence sur les résultats économiques. L’avenir économique et monétaire est géré par des forces qui ignorent la théorie économique et monétaire raisonnée ainsi que le fondement juridique de l’activité bancaire. Les tromperies des planificateurs sont désormais si bien établies que l’on peut commencer à esquisser les évolutions susceptibles de conduire à la disparition des erreurs néo-keynésiennes sur la monnaie et le rôle des taux d’intérêt. On peut provisoirement retenir l’ordre d’événements suivant.- Le manque de capacités de production, limitées par la contraction du crédit bancaire, entraînera une hausse des prix marginaux bien supérieure aux attentes, lorsque les soldes de trésorerie d’après le confinement commenceront à être reconstitués à leurs niveaux habituels. Cela conduira à anticiper des rendements obligataires plus élevés que ceux actuellement escomptés.
- Une hausse des rendements obligataires exposera les finances publiques au piège de l'endettement, le financement par la dette ayant remplacé de plus en plus les recettes publiques comme principale source de financement du secteur public. L'an dernier, 48 % du financement du gouvernement américain provenait de la dette. Le Congressional Budget Office prévoit une amélioration du déficit budgétaire actuel par rapport à celui de l'an dernier, ce qui est peu probable compte tenu des plans de dépenses fastueux du président Biden et de l'optimisme excessif quant aux perspectives économiques et aux recettes fiscales.
- Les marchés boursiers seront fragilisés par la hausse des rendements des obligations d'État et la bulle éclatera, entraînant dans sa chute la valeur des autres actifs financiers. La prochaine hausse des rendements obligataires, qui pourrait n'être qu'à quelques semaines, menace de plonger brutalement les actions dans des marchés baissiers.
- Il est peu probable que les chaînes d'approvisionnement retrouvent un fonctionnement normal avant la fin de l'année civile. Conjuguée à la volonté des banques de réduire leurs encours de crédit, cette situation montre que les hypothèses économiques actuelles, et donc les prévisions de recettes fiscales, sont beaucoup trop optimistes.
- Le crédit bancaire se contractant sous l'effet croissant des créances douteuses et de la baisse de valeur des garanties, les banques de certaines juridictions, comme la zone euro et la Chine, semblent vouées à la défaillance et à une intervention de l'État. Le risque de contrepartie international devient une préoccupation dominante.
- L'avenir des monnaies, et en particulier du dollar américain, est devenu lié à leurs bulles respectives sur les actifs financiers. Dans une tentative désespérée de contenir l'effondrement des bulles d'actifs, de compenser la contraction du crédit bancaire et de sauver les chaînes d'approvisionnement défaillantes, les banques centrales accéléreront inévitablement le rythme de la création monétaire, faute de toute autre politique possible. Ce sera le début d'une fin rapide pour la monnaie fiduciaire.
[i] Keynes, A Treatise on Money, page 130.
[ii] Pour une explication plus détaillée du paradoxe de Gibson, voir https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
[iii]Can banks individually create money out of nothing? — The theories and empirical evidence par RA Werner : International Review of Financial Analysis 36 (2014) 1-19. Danielle DiMartino Booth a récemment interrogé le professeur Werner sur ce sujet à l'adresse https://www.youtube.com/watch?v=u8j51XZegsk
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas de la part de Goldmoney ou du ou des auteurs un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu'il contient l'est à vos propres risques.