
Que l’Amérique soit confrontée à une grave crise bancaire est désormais évident, mais la réponse des autorités l’est beaucoup moins. Il est presque certain que la crise est encore loin d’avoir atteint son terme aux États-Unis et qu’elle gagnera d’autres juridictions. Nous pouvons seulement espérer que les banques centrales protégeront tous les déposants, mais cela est loin d’être certain à ce stade précoce.
Ces conditions fébriles sont rendues infiniment plus difficiles par la contraction du crédit bancaire. Le caractère cyclique du crédit bancaire implique que la pénurie de crédit s’aggravera, faisant monter les coûts d’emprunt même face à une récession. Les taux d’intérêt ne sont plus sous le contrôle des banques centrales, bien que les acteurs du marché ne s’en soient pas encore rendu compte.
Cela a des conséquences importantes pour la valorisation du crédit. Afin d’en comprendre les effets, le présent article met en évidence les distinctions juridiques et pratiques entre la monnaie, définie comme l’or et l’argent, mais principalement l’or, et le crédit sous forme de billets de banque et de dépôts bancaires.
La valeur du crédit dépend de la confiance qu’on lui accorde. Vous pensez peut-être que vos dollars, euros ou livres sterling sont de la monnaie, mais vous auriez tort. Ce sont du crédit. Le prix de cette erreur ne sera pas seulement de voir vos dépôts bancaires menacés de manière systémique, mais potentiellement de voir l’ensemble du système monétaire fragilisé par la perte de confiance qu’on lui porte.
Pour bien comprendre ces dangers, cet article définit et décrit les différences entre le crédit et la monnaie. C’est le crédit qui est menacé d’effondrement. Seule la véritable monnaie, que très peu d’Occidentaux possèdent, survivra.
Introduction
On croit couramment aujourd’hui que la monnaie est la devise émise par les banques centrales sous forme de billets. En effet, tout le crédit est souvent décrit ainsi, et le rôle de l’or comme monnaie est jugé obsolète. En outre, selon l’opinion établie, les pièces divisées en fractions de l’unité des billets n’ont plus besoin d’être fabriquées en argent et en cuivre, puisqu’elles tirent leur statut des billets auxquels elles se rapportent.
Ces conceptions modernes de la monnaie sont sur le point de subir leur épreuve ultime, car cette définition erronée s’étend, pour beaucoup, à l’ensemble des moyens de paiement en circulation, qui ont subi de substantielles dépréciations au cours de la dernière année. Celles-ci ont été provoquées par un excès des dépenses publiques sur les recettes et par un mépris complet de la confiance dans la valeur des monnaies, en particulier le dollar, mais aussi les autres grandes monnaies occidentales.
Cette épreuve ne se limite pas à la perte de confiance de leurs utilisateurs nationaux dans ces monnaies. Leur validité en tant que monnaie, par opposition à une forme de devise sans ancrage, commence à être contestée par des intérêts étrangers, notamment la Russie, la Chine et maintenant de nombreux autres pays, hostiles aux intérêts occidentaux ou cherchant à se protéger des conséquences de leur effondrement de plus en plus probable. Car c’est bien un effondrement qui les menace : tout un système bancaire occidental sur-endetté, contraint de s’ajuster à la hausse des taux d’intérêt. Les banques réduisent leurs bilans, ce qui pousse les taux d’intérêt encore plus haut, et une chute de la valeur des actifs financiers se profile en conséquence.
Par ailleurs, les grandes banques centrales elles-mêmes, menées par la Fed, la BCE, la Banque d’Angleterre et la Banque du Japon, ont généré pour elles-mêmes et pour leurs gouvernements des pertes représentant plusieurs multiples de leurs fonds propres. La seule exception est la Banque d’Angleterre, qui bénéficie d’une garantie explicite du Trésor britannique couvrant l’ensemble de ses pertes, qui s’élèvent jusqu’ici à environ 200 millions de livres sterling, contre un capital libéré de 15 millions de livres sterling.
Nous ne savons pas encore comment la Chine et la Russie comptent réagir à l’effondrement de plus en plus probable des économies fortement financiarisées de l’alliance occidentale. Nous savons que les économies asiatiques sont radicalement différentes, fondées sur l’énergie, les matières premières et la production de biens. À cet égard, elles sont relativement stables en période de crise financière. Mais leurs projets visant à éviter que leurs monnaies ne soient entraînées dans une catastrophe monétaire occidentale ne sont pas encore connus.
Nous savons, grâce à Sergueï Glazyev, ministre de l’Intégration et de la Macroéconomie de Poutine, chargé de concevoir une nouvelle monnaie de règlement commercial pour l’Union économique eurasiatique, qu’il prévoit d’y intégrer une garantie en or. Et d’après son article du 27 décembre dans Vedomosti (un magazine économique basé à Moscou), nous savons qu’il envisage également que le rouble soit adossé à l’or.
Tel est, en résumé, le défi auquel sont confrontées les monnaies occidentales. La question de savoir si elles sont véritablement de la monnaie, après avoir remplacé l’or, va être mise à l’épreuve par le retour de l’or dans les systèmes monétaires de la Russie et de l’Asie centrale, et probablement aussi de la Chine.D’autres pourraient suivre.
Cet article a pour but d’aider ses lecteurs à comprendre les enjeux en présence. Mais il ne s’agit pas seulement de déterminer ce qui constitue la monnaie ultime, qu’il s’agisse du dollar ou de l’or. Il s’agit de rejeter la propagande étatiste et de comprendre les définitions et distinctions juridiques établies. Et, surtout, il s’agit de comprendre la différence entre la monnaie et le crédit.
L’importance primordiale du crédit
« Il est quelque peu surprenant que, dans ce grand pays marchand, il n’existe pas un seul traité en langue anglaise qui expose les principes juridiques et mathématiques du colossal système du crédit, ainsi que leur application dans le commerce pratique. »
À l’exception de son propre traité sur le sujet, cette citation tirée de la préface de Henry Dunning Macleod à sa Theory of Credit est tout aussi vraie aujourd’hui qu’en 1889, année de sa publication.
Il a souligné que les Romains avaient inventé la banque, les chèques et les lettres de change, et défini les principes juridiques du crédit. Ceux-ci ont été intégrés aux Pandectes de Justinien, qui constituaient le code de l’Empire romain d’Occident, ainsi qu’aux Basiliques, le code de l’Empire d’Orient. Ces deux recueils juridiques ont constitué le droit commercial de l’Europe depuis lors et se retrouvent encore dans tous les traités européens de jurisprudence.
Mais, afin de lever toute ambiguïté, nous devons commencer notre étude en la clarifiant par quelques définitions importantes :
- Monnaie. Aux fins du présent article, nous limitons la définition de la monnaie au crédit sans risque de contrepartie. Conformément aux principes de la division du travail, la détention de monnaie correspond à du crédit non dépensé, résultant des revenus et des profits obtenus par la production. Forme la plus élevée du crédit, sa supériorité sur le crédit assorti d’un risque de contrepartie n’a jamais été remise en cause, a été confirmée en droit et se distingue des autres formes de crédit. Par commodité, elle est normalisée sous forme de pièces reconnues, constituées de poids standardisés d’or, d’argent et de cuivre physiques. Seuls ces métaux peuvent être considérés comme de la véritable monnaie.
- Crédit. Le crédit est tout ce qui n’a aucune utilité directe, mais qui est accepté en échange d’autre chose dans la conviction ou la confiance que nous avons le droit de l’échanger à nouveau. Il s’agit donc du droit, ou de la propriété, de réclamer autre chose lorsque nous en avons besoin.
- Monnaie courante (currency). Le terme « currency » est devenu synonyme de l’expression « moyen de circulation ». À l’origine, il vient du fait que la monnaie était qualifiée de courante, d’où le « cours de la monnaie ». Il est ainsi devenu une description générale couvrant à la fois la monnaie et le crédit utilisés pour l’achat et la vente de biens et de services.
- Billets de banque. Les billets de banque sont des engagements d’une banque émettrice en circulation. Il ne faut pas les confondre avec la monnaie, comme c’est couramment le cas aujourd’hui, y compris chez de nombreux économistes respectés.
- Dépôts bancaires. Les dépôts bancaires sont du crédit dû par une banque à ses déposants. De nombreux déposants confondent à tort l’engagement de leur banque envers eux avec une fonction de conservation, selon laquelle ils seraient propriétaires d’un dépôt que la banque détiendrait pour eux.
- Prêts bancaires. Un prêt bancaire est un crédit créé par une banque en faveur d’un emprunteur.
En pratique, même sous l’étalon-or, la monnaie n’a presque jamais été utilisée comme moyen de circulation, son usage se limitant généralement aux pièces d’argent et de cuivre pour les petites transactions. Le rôle premier de la monnaie a toujours été de servir de garantie ultime au crédit, d’en assurer la valeur et de permettre que le crédit soit payé en monnaie si le créancier l’exige à l’échéance.
L’évolution du droit romain en matière de monnaie et de crédit
Le droit romain trouve son origine dans les Douze Tables (ou tablettes), ratifiées en 449 av. J.-C. et vénérées par les Romains comme leur principale source juridique. Elles ont été supplantées par des évolutions ultérieures du droit romain, mais jamais abolies. Et selon Gaius, dont il sera question plus loin, c’est à cette époque que fut introduite la première pièce romaine, l’aes en bronze. Sous sa forme initiale, il s’agissait davantage d’un poids standardisé que d’une pièce telle que nous la connaissons aujourd’hui, pesant un peu moins d’un tiers de kilo.
Le crédit existait certainement avant cette date, bien que sans cadre formel. Le commerce a toujours exigé du crédit, car un délai s'écoule entre l'acquisition des matières et leur livraison au marché. Les Phéniciens commerçaient dans toute la Méditerranée, et même au-delà, mille ans avant les Douze Tables de Rome et, outre le troc, ils auraient certainement eu recours au crédit pour le faire, car ils ne disposaient d'aucune monnaie frappée avant l'époque romaine. De toute évidence, la nécessité de fixer la valeur du crédit a suscité une demande pour son expression sous une forme supérieure de crédit sans risque de contrepartie : la véritable monnaie.
Les Douze Tables datent également d'une époque de révolution intellectuelle, contemporaine des grands philosophes grecs, notamment Socrate, Platon et Aristote. Par coïncidence, Confucius faisait progresser la philosophie chinoise seulement cinquante ans auparavant.
Le droit romain franchit une nouvelle étape de son évolution lorsque Gaius rédigea ses Institutiones ainsi qu'un commentaire des Douze Tables, vers 161 de notre ère. Cet ouvrage servit de modèle aux Institutes de Justinien (ou Pandectes), certains passages de Gaius étant même recopiés mot pour mot. Le manuscrit original de Gaius resta perdu jusqu'à sa redécouverte à Vérone en 1816 par un érudit allemand.
En matière de crédit et d'activité bancaire, cinquante ans plus tard, les décisions d'Ulpien et de Paul remplacèrent et améliorèrent celles de Gaius en établissant que le crédit pouvait être cédé à titre onéreux sans l'accord des deux parties d'origine. Cela signifiait qu'une dette pouvait être vendue librement, sans le consentement ni la connaissance du débiteur. C'est probablement sur le conseil d'Ulpien que l'empereur Alexandre Sévère publia en 224 de notre ère sa Constitution consacrant formellement cette liberté.
Cette étape essentielle signifiait que le crédit pouvait être intégré au patrimoine personnel, que l'on peut simplement définir comme tout ce qui peut être évalué ou vendu au moyen d'un moyen d'échange. À l'époque des Pandectes de Justinien, en 553 de notre ère, le principe juridique de la cessibilité du crédit était bien établi et y fut incorporé ; il fut également confirmé dans les Basiliques de l'Empire d'Orient, qui suivirent 339 ans plus tard.
Entre les Pandectes et les Basiliques, le principe selon lequel la monnaie constituait la forme la plus élevée de crédit, dont les formes moindres s'inspiraient, s'établit solidement dans les deux Empires romains et dans les nations qui leur succédèrent à travers l'Europe. Les grandes vagues de découvertes et de colonisation menées par ces nations au cours des siècles plus récents répandirent non seulement leur christianisme, mais aussi leurs lois fondées sur des origines romaines.
Pendant un temps, la common law anglaise connut une situation confuse, ayant hérité de ses précédents de Gaius, qui étaient en vigueur lorsque les Romains quittèrent la Bretagne en 410 de notre ère, et avant les Pandectes de Justinien, plus d'un siècle après. La Constitution de Sévère semble n'avoir pas été pleinement adoptée.
Toutefois, en ce qui concerne la cessibilité du crédit et donc l'inclusion de la dette dans le patrimoine personnel, la situation fut régularisée lorsque les conflits entre la common law et la Court of Chancery, qui traitait des questions d'équité, furent supprimés en 1875, après le vote de la loi habilitante en 1873.
Le crédit est le fondement de la richesse incorporelle
La richesse se définit comme tout ce qui peut être échangé contre une valeur, et le droit romain a évolué pour en reconnaître trois catégories :
- La richesse corporelle, qui comprend les bâtiments, les terres, les matières premières physiques, le bétail, les céréales et l'or, ainsi que tous les biens physiques échangeables.
- La richesse non mesurable, qui comprend les qualités personnelles, telles que les compétences, la clientèle, les brevets et les marques.
- La richesse incorporelle, qui comprend les droits abstraits, tels que les droits d'action, les obligations, les capitaux propres et les dettes.
Les deux premières catégories devraient être suffisamment claires. Mais par le passé, le traitement de la dette a suscité une certaine controverse. On a soutenu qu'un propriétaire, par exemple, pouvait évaluer son bien à un certain montant, mais que celui-ci devait être diminué du prêt hypothécaire qui le grève afin d'obtenir une valeur nette, cette valeur nette représentant sa richesse dans ce bien.
Cela peut sembler raisonnable, mais la dette n'est exigible que dans le futur. Or, le propriétaire jouit pleinement du bien. Pour cette raison, le droit considère que l'obligation de dette ne doit pas être confondue avec la dette elle-même. La dette n'existe qu'à compter de l'échéance du paiement. Par conséquent, dans le cas du propriétaire évoqué ci-dessus, il serait fondé à ne pas tenir compte de la dette hypothécaire, jusqu'à son échéance, dans le calcul de sa richesse.
Toute obligation de dette est assortie d’un crédit correspondant qui, comme le confirme le droit romain, possède une valeur d’échange. Parmi les exemples figurent la détention d’obligations, cotées en bourse ou non, les dettes de cartes de crédit, titrisées ou non, et les prêts hypothécaires, titrisés ou non. Les bons du Trésor et les effets de commerce, les effets du financement du commerce international, ainsi que les actions, qui constituent des droits à un flux de revenus à perpétuité, sont tous des obligations de dette assorties d’un crédit correspondant et négociable.
Par conséquent, si la quantité de dette augmente, la quantité de richesse augmente également, en raison de l’accroissement du crédit, qui est une richesse incorporelle. La soutenabilité des niveaux d’endettement est une tout autre question : elle exige la discipline d’une capacité à rembourser ou à refinancer les dettes à leur échéance, et se reflétera dans la valeur du crédit correspondant.
La composition d’un système monétaire moderne
Depuis exactement neuf décennies, les États-Unis mènent un processus visant à supprimer le lien entre les catégories inférieures de crédit et la monnaie légale, c’est-à-dire l’or. Par le décret 6102, les citoyens américains ont été contraints de remettre la quasi-totalité de leurs pièces d’or, de leurs lingots d’or et de leurs certificats d’or au plus tard le 1er mai 1933, à l’exception d’une faible quantité. Cette mesure a été suivie, en janvier de l’année suivante, d’une dévaluation du dollar par rapport à l’or. En juillet 1944, les accords de Bretton Woods ont été signés, limitant aux banques centrales, au FMI et à la Banque mondiale, organisations créées par ces mêmes accords, la possibilité de convertir des dollars en or. Enfin, en août 1971, le président Nixon a suspendu les accords de Bretton Woods, qui ont été formellement abrogés par les accords de la Jamaïque en 1976.
En conséquence, les taux de change fixes des autres monnaies par rapport au dollar ont été abandonnés, et le dollar est devenu la monnaie de réserve de tous. Pour consolider la position du dollar, le gouvernement américain a lancé une campagne de propagande intensive afin de persuader les citoyens américains comme les étrangers que l’or ne faisait plus partie du système monétaire et avait été supplanté par le dollar.
Les conséquences du mépris des précédents juridiques et pratiques sont évidentes. Par rapport au taux de change auquel les dollars pouvaient être librement échangés contre de l’or, soit 20,67 $ l’once à l’époque du décret, la relation de marché avec l’or indique que le dollar a perdu 99 % de sa valeur en tant que monnaie sur cette période.
Le dollar lui-même se compose de deux types de crédit sans ancrage : les billets et autres engagements émis par le Conseil de la Réserve fédérale, et les dépôts inscrits au passif des banques commerciales. Leur rapport est actuellement d’environ un à huit, mais on estime que jusqu’à la moitié des billets émis circule à l’étranger ; dans ce cas, le rapport est plus proche du double.
Au cours des dernières décennies, l’assouplissement quantitatif a accru les engagements des banques centrales envers les banques commerciales, ce qui s’est traduit par une hausse de leurs réserves. L’augmentation des réserves bancaires a été compensée par une hausse des dépôts au passif envers les institutions (compagnies d’assurance, fonds de pension et banques opérant pour leur propre compte) qui ont vendu des obligations d’État, d’agences publiques et d’autres émetteurs à leurs banques centrales respectives.
Pour diverses raisons, allant de l’augmentation de la quantité de crédit bancaire et de crédit des banques centrales à des facteurs géopolitiques, le pouvoir d’achat en biens de consommation de la plupart des monnaies de l’alliance occidentale s’est nettement dégradé au cours des quinze derniers mois. Si cette tendance établie se poursuit, ces monnaies perdront encore du terrain avec le temps face à la monnaie légale, l’or. Il est clair que, pour que la situation se stabilise, le crédit doit retrouver son ancrage en or.
Le crédit a besoin d’un ancrage dans la valeur
Comme le démontre l’héritage juridique de l’or dans toutes les grandes juridictions dont le droit est issu de l’Europe, lorsque le crédit est ancré à l’or, sa valeur se stabilise tant à l’échelle internationale que nationale. Le lien doit être crédible et, pour être durable, accessible à tous. Telle était la logique de l’introduction de la pièce d’or britannique, le souverain, en 1817, un dispositif qui a garanti le pouvoir d’achat de la livre sterling jusqu’au début de la guerre en 1914. Le graphique ci-dessous montre comment les prix de gros se sont stabilisés après la suspension de la convertibilité en espèces métalliques en 1797.

Le début du XIXe siècle s’est ouvert sur la suspension des paiements en espèces, à la suite du Bank Restriction Act de 1797. Cette loi visait à protéger les réserves décroissantes de métal précieux de la Banque d’Angleterre, constituées de pièces d’or et d’argent, après une succession de mauvaises récoltes de céréales et les préparatifs de guerre contre une France de plus en plus belliqueuse. La suspension a duré pendant toutes les guerres napoléoniennes, jusqu’à l’introduction du souverain en 1817.
Après l'inflation de la période de guerre et les mesures correctives adoptées, le niveau général des prix de gros a baissé jusqu'au début des années 1820, époque à partir de laquelle, malgré une série de crises bancaires, les fluctuations de prix ont eu tendance à s'atténuer avec le temps. La stabilisation des prix s'explique par les améliorations progressives du système bancaire commercial. Les banques londoniennes avaient instauré un système de compensation commun en 1775, auquel les banques par actions (banques comptant des actionnaires extérieurs) ont adhéré en 1854. La Banque d'Angleterre en est devenue membre en 1864.
Entre 1844 (date du Bank Charter Act) et 1900, l'indice des prix de gros du graphique ci-dessus est resté inchangé, après un léger repli à partir de 1875. Il a également fait preuve d'une remarquable stabilité. Pourtant, entre 1844 et 1900, la somme des billets de la Banque d'Angleterre en circulation et des dépôts constituant des engagements des banques commerciales a été multipliée par onze, et le volume des effets de commerce à court terme finançant le commerce extérieur a lui aussi nettement augmenté. La théorie monétariste laisserait penser qu'une telle expansion du crédit éroderait le pouvoir d'achat de la monnaie, mais manifestement, il n'en a rien été.
Les faits montrent que, tant que le crédit est solidement lié à l'or, il continue d'en tirer sa valeur. Et il continuera de le faire jusqu'à ce que les réserves d'or, sous forme de métal précieux ou de pièces, soient drainées hors de la banque d'émission au point de menacer ce lien.
Cela explique aussi pourquoi les prix en dollars sont restés stables sous l'accord de Bretton Woods, alors même que le lien était ténu. L'essentiel est que, les réserves officielles d'or des États-Unis étant considérables, les marchés du crédit faisaient confiance au dispositif et en tiraient leur valeur.
Par ailleurs, la perte du lien entre l'or et le dollar à la suite de la suspension de l'accord de Bretton Woods confirme l'importance de rattacher solidement la valeur de toutes les formes de crédit à l'or.
Le graphique suivant illustre ce point à propos de la matière première la plus importante, sans laquelle le progrès humain s'effondrerait : il s'agit ici du prix du pétrole WTI, en dollars et en or, qui sert de référence pour la valeur de l'énergie.

Le prix du pétrole en dollars était remarquablement stable avant le début des années soixante-dix, et il l'est resté depuis lors lorsqu'il est exprimé en or. Mais peu après la fin du régime de Bretton Woods, exprimé en dollars, le prix du pétrole a explosé à la hausse et est devenu extrêmement volatil. Une partie de cette volatilité a affecté le prix du pétrole mesuré en or. En janvier 1974, exprimé en dollars, le pétrole a plus que doublé, tandis qu'exprimé en or, il a reculé de 21 %.
L'analyse des prix passe à côté de ce point essentiel : économistes, financiers et entreprises croient tous que le dollar est stable et que c'est le prix du pétrole qui est volatil. Si le prix du pétrole présente effectivement une certaine volatilité, c'est en réalité le dollar qui est instable. Le dollar est entièrement du crédit, sans ancrage dans la monnaie légale, qui est l'or. Ce constat est confirmé par la cotation en or d'un large éventail de matières premières, objet de notre prochain graphique.
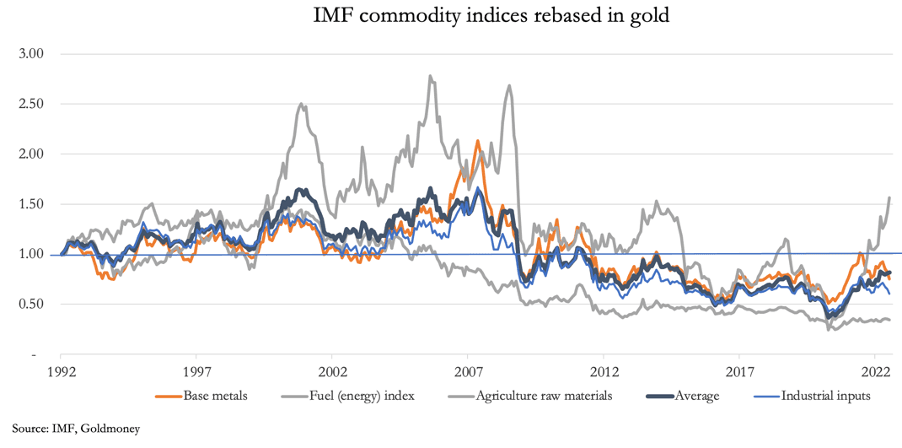
Bien que la valeur de chaque secteur ait fluctué au cours des trois dernières décennies, exprimés en or, ils ont été nettement moins volatils qu'en monnaies fiduciaires. Et leur valeur moyenne (la ligne noire) est restée remarquablement constante. Le point bas a été atteint début 2020, lorsque la spéculation sur les contrats à terme a brièvement fait passer le prix du pétrole en dollars en territoire négatif. Mais à la mi-2022, la valeur moyenne de ces paniers de matières premières n'avait reculé que de 18 % par rapport à janvier 1992, date de début de la série de données du FMI.
Il est avéré que les principales monnaies se sont totalement détachées de la monnaie légale. Avant la Première Guerre mondiale, le souverain britannique en or était échangeable contre un billet d'une livre : aujourd'hui, la valeur d'un billet d'une livre est tombée à un quart pour cent de celle d'un souverain. En termes conventionnels, un souverain coûte désormais 400 £.
Le graphique suivant montre comment les quatre grandes monnaies ont décliné par rapport à l'or depuis l'abandon de Bretton Woods.

Même le puissant yen a perdu plus de 95 % de sa valeur. L'euro, calculé d'après le panier de monnaies qui ont contribué à sa création en 2000, a perdu 98,7 %, et le dollar 98,3 %.
La crise bancaire et la contraction du crédit
Il existe un cycle de comportement bancaire bien établi : les banquiers gagnent progressivement en confiance dans leurs prêts jusqu'à se retrouver en situation de surendettement. Ils deviennent alors extrêmement vulnérables à un changement d'état d'esprit en matière de crédit, de la cupidité du profit à la crainte des pertes. Depuis le début du XIXe siècle, ce cycle d'expansion et de contraction du crédit a duré en moyenne une dizaine d'années. Il convient de noter que quatorze ans se sont écoulés depuis la dernière crise bancaire de 2009, ce qui rend ce cycle exceptionnellement long.
Le graphique suivant indique l'évolution, au cours des trente dernières années, de l'effet de levier des bilans dans le système bancaire commercial américain.

C'est dans ce contexte d'effet de levier record des bilans que le crédit des banques commerciales américaines se contracte aujourd'hui. La financiarisation croissante des États-Unis et des autres économies occidentales, associée à la suppression des taux d'intérêt par les banques centrales, a gonflé une bulle financière, qui a pris fin l'an dernier lorsque l'inflation des prix à la consommation a imposé un changement de politique de taux.
Fait inhabituel, le banquier commercial le plus haut placé au monde, Jamie Dimon, de JPMorgan Chase, a mis en garde, lors d'une conférence bancaire à New York en juin dernier, contre l'approche d'un ouragan économique. Cela laissait entendre que sa banque deviendrait plus prudente en matière de prêts et d'exposition au risque en général. Il signalait ainsi son passage d'une maximisation des profits de la banque par l'effet de levier du bilan à une logique de maîtrise des risques. Et, comme le montre le graphique ci-dessus, le rapport entre la taille du bilan et les fonds propres de catégorie 1 pour l'ensemble du secteur bancaire américain a atteint son sommet à cette époque.
L'avertissement de M. Dimon aura trouvé un écho dans les politiques de crédit des autres grandes banques. Les banquiers agissent ensemble comme un groupe, et sa mise en garde sur l'ouragan n'est pas restée sans effet.
Depuis lors, plusieurs banques importantes ont fait faillite aux États-Unis, ainsi que Credit Suisse en Suisse. Cela n'a fait qu'accroître chez les banquiers la crainte du risque pesant sur l'ensemble du système bancaire international, à l'exception de la Chine et de la Russie, où les perspectives économiques et financières sont nettement meilleures et isolées du système bancaire occidental. Jusqu'à présent, ce nouvel environnement de prudence en matière de prêts a conduit au retrait du crédit principalement des activités financières. Il deviendra bientôt manifeste aussi dans l'économie non financière. Et la prise de conscience du risque systémique a gagné les déposants, qui transfèrent leurs dépôts des petites banques régionales, où la protection des dépôts est limitée, vers les grandes banques jugées « trop grandes pour faire faillite ».
On a beaucoup écrit sur les pertes au bilan résultant des investissements obligataires, du fait de la hausse des taux d'intérêt, des rendements obligataires et de l'inversion des courbes de rendement. Les investisseurs espèrent que la crise qui se profile marquera la fin des hausses de taux et laissera entrevoir leur baisse prochaine, en raison des signes assez inégaux d'un recul de la demande des consommateurs. Mais c'est mal comprendre les conséquences de la contraction du crédit bancaire.
Les acteurs des activités financières comme non financières dépendent de la disponibilité immédiate du crédit bancaire. Or les banques peuvent refuser de renouveler les prêts en cours et exiger leur remboursement à l'échéance, et elles peuvent réduire leurs lignes de crédit renouvelables, parfois avec un préavis très court, conformément à leurs conditions. La demande de crédit dans le secteur financier tend à se maintenir, voire à augmenter pendant un certain temps, car les investisseurs ignorent généralement l'évolution des conditions de crédit. Et les emprunteurs industriels rencontrent des difficultés de trésorerie en période de ralentissement économique, ce qui exige le maintien, voire l'augmentation, de leurs lignes de crédit.
Par conséquent, une contraction du crédit bancaire peut accroître la demande de crédit, et il ne peut y avoir qu'une seule issue : pour les emprunteurs moins nombreux qui parviendront à convaincre leurs banquiers de prolonger les facilités de prêt, ce sera à des taux d'intérêt plus élevés. En outre, l'histoire de la banque confirme que cette analyse est juste.
C'est donc un mythe qu'une banque centrale puisse conserver la maîtrise des taux d'intérêt lorsque la progression des prêts des banques commerciales ralentit, voire s'inverse. L'espoir que les difficultés des banques et la dégradation des perspectives économiques entraîneront une baisse des taux d'intérêt est vain. Au contraire, la tendance des taux à monter encore davantage, sous l'effet du retrait du crédit indépendamment des perspectives d'inflation, fragilise encore plus la valeur des actifs financiers, avec de lourdes conséquences pour l'économie, la valeur des actifs financiers, le financement des finances publiques et les banques commerciales elles-mêmes.
C'est à ce stade que la folie qui consiste à dissocier la valeur du crédit de la monnaie légale apparaîtra rapidement. Compte tenu de tous les risques, de la détention étrangère de dollars en particulier, et de la perspective d'une banque centrale faisant primer la protection de la valeur des actifs financiers et la garantie de l'ensemble du système financier, la valeur du crédit est appelée à affronter son défi le plus sérieux.
Le seul remède a peu de chances d'être adopté : rétablir un lien solide entre le crédit et l'or. Une banque centrale devrait alors faire abstraction des conséquences et limiter sévèrement l'expansion de ses propres engagements, en donnant la priorité au maintien de la valeur de la monnaie, sous peine de faire face à une ruée sur ses réserves d'or. Étant donné le keynésianisme bien ancré et la pensée de groupe des banquiers centraux, cette option peut être exclue.
L'avenir du crédit
Il semble que le régime actuel de monnaies fiduciaires dominé par le dollar touche à sa fin. On peut citer les éléments suivants comme preuves de sa disparition imminente :
- Les cinquante-deux années écoulées depuis la fin des accords de Bretton Woods ont abouti à une bulle financière mondiale d’une ampleur sans précédent. Elle s’est achevée par des taux d’intérêt négatifs en Europe et au Japon (où ils persistent encore).
- Le détachement de la valeur du crédit par rapport à l’or a alimenté l’expansion du crédit à des fins de spéculation financière. La financiarisation croissante des économies américaine, britannique et de la plupart des économies européennes a entraîné la délocalisation de la production de biens à l’étranger, vidant ces économies de leur substance et accroissant leur dépendance intérieure à l’égard de services éphémères.
- Dans l’ensemble, cette situation n’a pas reposé sur une épargne réelle. Les consommateurs recourent au contraire à des niveaux d’endettement croissants pour maintenir des modes de vie hors de leur portée. Cela contraste fortement avec les principes de la division du travail, selon lesquels la production se transforme en consommation, une partie de cette consommation étant différée pour devenir un capital disponible pour faire progresser l’économie.
- Les conditions de la bulle ont laissé d’énormes volumes de dette improductive, qui ne pourront être remboursés à l’échéance, et les banques n’ont aujourd’hui ni l’envie ni la capacité de bilan nécessaires pour les proroger. Correctement comptabilisé, l’ensemble du système bancaire est à ce point surendetté que, selon les estimations, même les pertes de cette phase initiale de contraction du crédit suffiraient à anéantir les fonds propres des banques aux États-Unis, en Europe et au Japon.
- Après avoir absorbé d’énormes quantités de dette publique aux prix les plus élevés possible par le biais de l’assouplissement quantitatif, les grandes banques centrales affichent elles-mêmes des fonds propres négatifs. Elles ne sont pas en mesure d’assumer le coût de la reprise des engagements de banques commerciales défaillantes sans avilir leurs monnaies.
La combinaison d’une bulle financière en phase de dégonflement et d’une monnaie fiduciaire en voie d’effondrement a provoqué l’éclatement de la bulle du Mississippi de John Law. Nous observons aujourd’hui des conditions similaires, justifiées en grande partie par la macroéconomie keynésienne, qui poursuit des politiques économiques semblables à celles défendues par Law. C’est alors la livre qui est devenue sans valeur ; on peut donc s’attendre à ce que l’existence des dollars, des euros, des yens et des livres sterling soit menacée de la même manière.
La morale de cette triste histoire est que l’expansion du crédit est une bonne chose, car elle crée de la richesse sous forme de valeur immatérielle, à deux conditions. Sa valeur doit être solidement adossée à la monnaie légale, c’est-à-dire l’or physique. Et le crédit ne doit être créé que dans l’attente que le débiteur l’utilise judicieusement et qu’il soit finalement remboursé.
L’ascension continue de l’Asie
Alors que les grandes monnaies occidentales et leurs systèmes de crédit sombrent dans la crise, la Chine, en partenariat avec la Russie, prépare une révolution industrielle pour toute l’Asie. Jusqu’à présent, elles ont pris soin de ne pas perturber le système monétaire international, se contentant d’exprimer le souhait de se passer du dollar dans leur arrière-cour asiatique.
Cela a changé avec l’invasion de l’Ukraine et les sanctions imposées à la Russie. Les réserves de change de la Russie en dollars et en euros ont été rendues inutilisables, et la Russie ne vend plus sa production d’or sur les marchés occidentaux, bien qu’elle en vende une partie par l’intermédiaire de Dubaï et de Hong Kong. Hormis ces ventes, tout indique que la Russie sécurise sa monnaie en accumulant des réserves d’or et en mettant l’or du Gokhran — le Fonds d’État des métaux précieux — à disposition à des fins monétaires, en plus des réserves de la Banque centrale de Russie. Cela ne peut être confirmé, mais l’on pense que ce fonds secret détiendrait environ 10 000 tonnes, ce qui permettrait à la Russie de déclarer et de démontrer des réserves très supérieures à celles du Trésor américain.
La Chine a sans aucun doute accumulé des quantités substantielles d’or depuis 1983, année où la Banque populaire de Chine a été chargée de gérer les réserves d’or et d’argent du pays. Les investissements dans l’extraction et le raffinage de l’or ont été intensifiés, et la Chine est rapidement devenue le premier pays au monde par sa production minière d’or. À l’exception de faibles quantités autorisées pour la fabrication de bijoux à Hong Kong, aucun or ne quitte la Chine. Et plus de 21 000 tonnes ont été livrées au public par la Bourse de l’or de Shanghai depuis que celui-ci a été autorisé à acheter de l’or en 2002.
Étant donné que la Banque populaire de Chine a commencé à accumuler de l’or en 1983, l’accumulation d’or détenue par l’État chinois entre cette date et 2002, aux prix de l’époque, a dû être substantielle. Elle atteint probablement 20 000 à 25 000 tonnes, si l’on tient compte des flux de capitaux et des politiques de l’État en matière d’extraction et de raffinage. Ce montant a presque certainement augmenté depuis.
Quels que soient les chiffres, il est clair que la Russie comme la Chine ont anticipé une crise monétaire occidentale et ont délibérément pris des mesures pour s’en prémunir.
Elles comprennent ce que nous avons oublié : la distinction entre la monnaie et le crédit.