
La présente note a pour objet d’attirer l’attention sur les positions techniques extrêmes observées sur le marché de l’or et de l’argent. Les informations proviennent des rapports hebdomadaires Commitment of Traders et des rapports mensuels Bank Participation. Il convient de noter que, bien qu’il s’agisse des séries de rapports de marché les plus complètes disponibles, elles portent essentiellement sur l’activité de couverture et de spéculation, qui ne correspond pas à la demande physique. Elles ne couvrent pas non plus d’autres marchés papier, dont certains gagnent en importance, comme la Shanghai Gold Futures Exchange.
Ces marchés évoluent dans un contexte de pénurie de stocks physiques, très nettement depuis le début de 2013, voire avant, en raison de la demande asiatique croissante. La fin des marchés haussiers des métaux précieux est intervenue à la fin de 2011, mais il n’y a eu aucune liquidation notable d’or physique en Occident avant l’attaque baissière concertée d’avril 2013. Depuis, la liquidation d’or physique par les ETF n’a pas suffi à répondre à la demande asiatique croissante d’or physique, qui a été satisfaite par des ventes de banques centrales. La situation de l’argent est plus complexe en raison de la composante de demande industrielle, mais les schémas de demande d’investissement en argent semblent avoir globalement coïncidé avec ceux de l’or.
Trois attaques baissières ont eu lieu sur le Comex depuis avril 2013, à intervalles de six mois : la première il y a un an jour pour jour, la deuxième en décembre, et la troisième est en cours. Les vendeurs à découvert semblent calquer leurs attaques sur les clôtures comptables trimestrielles, ce qui laisse penser à une manipulation coordonnée. La question se pose de savoir si l’attaque actuelle réussira.
Or
Le graphique le plus important est celui des positions vendeuses de la catégorie Managed Money. Il s’agit de grands opérateurs spéculatifs, pour la plupart des fonds spéculatifs, des opérateurs à haute fréquence et des fonds pilotés par des algorithmes. En substance, ils suivent les tendances : ils achètent sur les marchés haussiers et vendent sur les marchés baissiers.
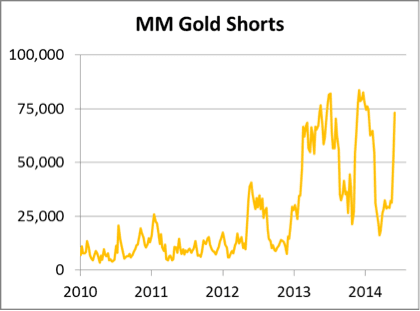
Notez à quel point cet indicateur est devenu volatil depuis que les fonds spéculatifs se sont convaincus que l’or était dans un marché baissier. Début 2013, des initiés ont eu connaissance de la préparation d’une attaque baissière majeure et les positions vendeuses ont dépassé 50 000 contrats pour la première fois. Le premier pic important, au-dessus de 75 000 contrats, est survenu en juin 2013, lorsque l’or a atteint son point bas sous 1 200 $. Les vendeurs à découvert ont ensuite été contraints de se couvrir avant de lancer une nouvelle attaque début décembre, faisant de nouveau passer l’or sous 1 200 $. Cette fois, l’or s’est maintenu au-dessus de 1 240 $ et les conditions sont réunies pour une troisième contrainte de couverture des vendeurs à découvert, dont les positions approchent le seuil de 75 000 contrats.
Ce graphique nous indique que la catégorie Managed Money accumule des positions vendeuses jusqu’à la fin du deuxième trimestre, anticipant une nouvelle baisse des prix en fin de trimestre et un passage du cours à de nouveaux plus bas, sous 1 200 $.
L’autre côté de cette activité spéculative est tenu par les banques et les opérations de couverture commerciales. Le graphique suivant présente les positions nettes des banques américaines et étrangères.

Depuis trois ans et demi, les banques non américaines maintiennent une position nette vendeuse stable de 40 000 contrats. C’est ce à quoi l’on peut s’attendre, car les teneurs de marché, rôle que remplissent en pratique les banques de métaux précieux, détiennent normalement une position vendeuse. Avant le sommet du marché en septembre 2011, les banques américaines (généralement trois ou quatre) ont été fortement mises sous pression par la tendance haussière, ce que reflétait la progression rapide de la demande d’ETF d’or synthétiques, jusqu’à ce que la tendance des prix devienne négative en 2012.
L’effondrement des prix d’avril 2013 a permis aux banques américaines de prendre effectivement des positions acheteuses sur les contrats à terme, et elles restent nettes acheteuses à ce jour (de justesse). Cela indique que les banques américaines sont relativement neutres quant à l’issue du marché, tandis que les banques non américaines opèrent normalement dans une logique baissière et sont vendeuses de 32 818 contrats, l’équivalent d’environ 100 tonnes d’or.
Le graphique suivant concerne les acteurs commerciaux non bancaires. Il s’agit de mines et de négociants en métaux de récupération qui couvrent leur production, ainsi que de raffineurs et d’autres acheteurs commerciaux qui couvrent leur demande future estimée.
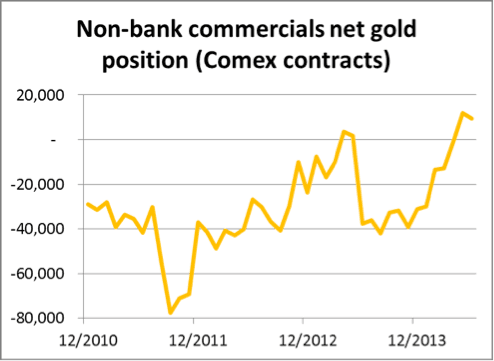
La position fortement vendeuse observée jusqu'à la fin de 2011 reflétait les opérations de couverture des sociétés minières. Comme on pouvait s'y attendre, celles-ci ont profité de l'amélioration de leurs marges par rapport aux coûts d'extraction pour verrouiller leurs bénéfices. Sous la pression de leurs actionnaires, les sociétés minières ont réduit leurs couvertures, ce qu'elles ont fait jusqu'en avril 2013, date à laquelle ce graphique est brièvement redevenu positif. L'effondrement des cours ce mois-là a modifié le sentiment des investisseurs sur les marchés de capitaux occidentaux : les sociétés minières ont recommencé à se couvrir et les transformateurs ont différé leurs achats. Toutefois, à mesure que les prix se rapprochaient du coût de production, les couvertures commerciales ont diminué au point que les acteurs commerciaux non bancaires sont désormais acheteurs nets d'environ 30 tonnes.
Il s'agit d'une position inhabituelle sur le marché des contrats à terme. Elle nous indique qu'il n'y a pas d'offre primaire nette à ces niveaux de prix, ce qui justifie que les banques américaines maintiennent un portefeuille équilibré, voire acheteur. Les banques non américaines constatent que l'offre minière du monde libre s'établit à environ 8 tonnes par jour en moyenne ; leurs positions vendeuses équivalent donc à environ deux ou trois semaines de cette offre.
Conclusion
Nous nous dirigeons vers un nouveau rachat forcé de positions vendeuses, potentiellement plus violent que les deux précédents, en raison de l'absence de liquidité compensatoire provenant des couvertures commerciales. Tout dépend des banques américaines et de leur volonté de reprendre ou non des positions vendeuses à ces niveaux. Elles n'ignorent pas la progression de la demande asiatique et sont peu susceptibles d'accroître sensiblement leurs positions vendeuses. De plus, avec le marché de Londres soumis à un examen réglementaire intense et l'avenir du fixing quotidien incertain, les banques de métaux précieux risquent d'être plus prudentes avant de prendre des positions agressives.
Argent
Examinons maintenant l'argent, à partir des mêmes données de marché. La surprise vient de notre premier graphique, qui présente les positions vendeuses des gérants de fonds (Managed Money).

Ces investisseurs suivant la tendance se sont placés dans un piège potentiel, avec des positions vendeuses totalisant 214 020 000 onces, soit l'équivalent de 25 % de la production minière mondiale annuelle. Leur capacité à sortir de cette position dépendra des banques et des opérateurs de couverture commerciaux, qui devront leur fournir la liquidité nécessaire.
Dans une certaine mesure, cette position baissière extrême a été contrebalancée par une hausse des positions acheteuses des gérants de fonds. Celles-ci incluent des ETF synthétiques, de sorte que la position nette est presque toujours acheteuse, jusqu'à la présente attaque baissière, qui a rendu cette catégorie d'investisseurs vendeuse nette de 7 638 contrats. L'échéance imminente du contrat de juillet aura un effet important au cours des deux prochaines semaines, avec environ 97 000 contrats à dénouer ou à reporter.
Nous examinons ensuite la position nette des banques, tirée du rapport sur la participation des banques (Bank Participation Report).
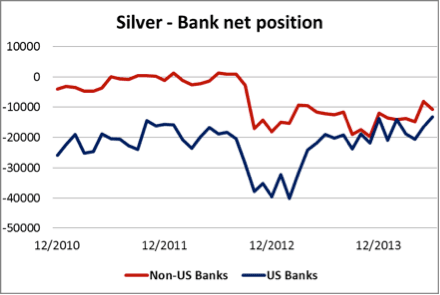
L'élément intéressant de ce graphique est que les deux ou trois banques américaines présentes sur ce marché ont ramené leur position vendeuse nette à son plus bas niveau depuis quatre ans. De plus, les banques non américaines ont réduit leurs positions vendeuses nettes à environ 10 000 contrats. Cela laisse penser que, en tant que groupe, les banques estiment que l'argent a peu de chances de baisser beaucoup davantage à moyen terme.
Le graphique suivant concerne les acteurs commerciaux non bancaires.

Une fois les banques exclues, les sociétés minières, les raffineurs et les utilisateurs industriels ont maintenu une position acheteuse nette depuis octobre 2012, date à laquelle, selon la CFTC, un négociant commercial détenant une importante position vendeuse a été reclassé comme banque. Compte tenu de cet ajustement, les acteurs commerciaux non bancaires ont tendance à conserver une position équilibrée, les utilisateurs industriels achetant actuellement à terme dans une plus grande mesure que les sociétés minières ne se couvrent directement sur le marché.
Conclusion
Les positions vendeuses des gérants de fonds sur l'argent sont beaucoup trop importantes par rapport à la liquidité compensatoire fournie par les banques et par les utilisateurs commerciaux du marché. Par définition, elles sont plus spéculatives que les positions acheteuses des gérants de fonds, qui ont augmenté dans une moindre mesure. Si l'on formule l'hypothèse raisonnable que les banques saisiront l'occasion de piéger les spéculateurs gérants de fonds, l'argent pourrait fortement progresser très rapidement. Dans ce cas, un rachat forcé de positions vendeuses sur ce marché relativement peu liquide pourrait accélérer un rachat comparable sur l'or. Toutefois, l'expiration du contrat de juillet pourrait rendre le calendrier précis imprévisible.
La première semaine de juillet, voire plus tôt, devrait voir un net rebond des cours de l'or et de l'argent, compte tenu de la situation technique du marché au Comex, et pourrait bien marquer le point de départ d'une hausse considérable, au vu des niveaux extrêmes de sentiment négatif parmi les catégories de gérants de fonds.