

La quantité de monnaie fiduciaire (Fiat Money Quantity) continue d'augmenter à un rythme accéléré et s'établit désormais à 14,286 billions de dollars.
S'il avait continué à progresser au rythme d'avant la crise Lehman, il ne s'établirait qu'à 8 474 milliards de dollars, soit un écart de 5 820 milliards de dollars. Le FMQ mesure la quantité de monnaie émise en contrepartie de l'or, d'abord déposé auprès des ancêtres des banques commerciales actuelles, puis transféré à la Fed après la création du système de la Réserve fédérale. Il correspond à la somme de la masse monétaire proprement dite et des réserves bancaires inscrites au bilan de la Fed, corrigée des distorsions de court terme appliquées au total des réserves, notamment, mais pas uniquement, les opérations de pension livrée (repo) et de pension livrée inversée (reverse repo).
Le FMQ ne doit pas être confondu avec les mesures conventionnelles de la masse monétaire, qui ne recensent que la monnaie en circulation dans le public. Son objet est de quantifier la distance parcourue entre une monnaie saine et une monnaie qui ne l'est pas.
La hausse de février s'est élevée à 166 milliards de dollars, un bond notable après un second semestre 2015 stagnant. Nous verrons s'il s'agit du début d'une nouvelle accélération. Si tel est le cas, elle se reflétera dans les comptes courants, les dépôts d'épargne, les réserves bancaires auprès de la Fed, les reverse repos, ou toute combinaison de ces éléments. La tendance récente avant mars montrait peu ou pas de croissance des réserves bancaires, et une hausse des soldes des comptes courants et des comptes d'épargne. Cela se traduit par l'écart entre les chiffres de la masse monétaire M2 et M1, qui fait l'objet du graphique suivant.
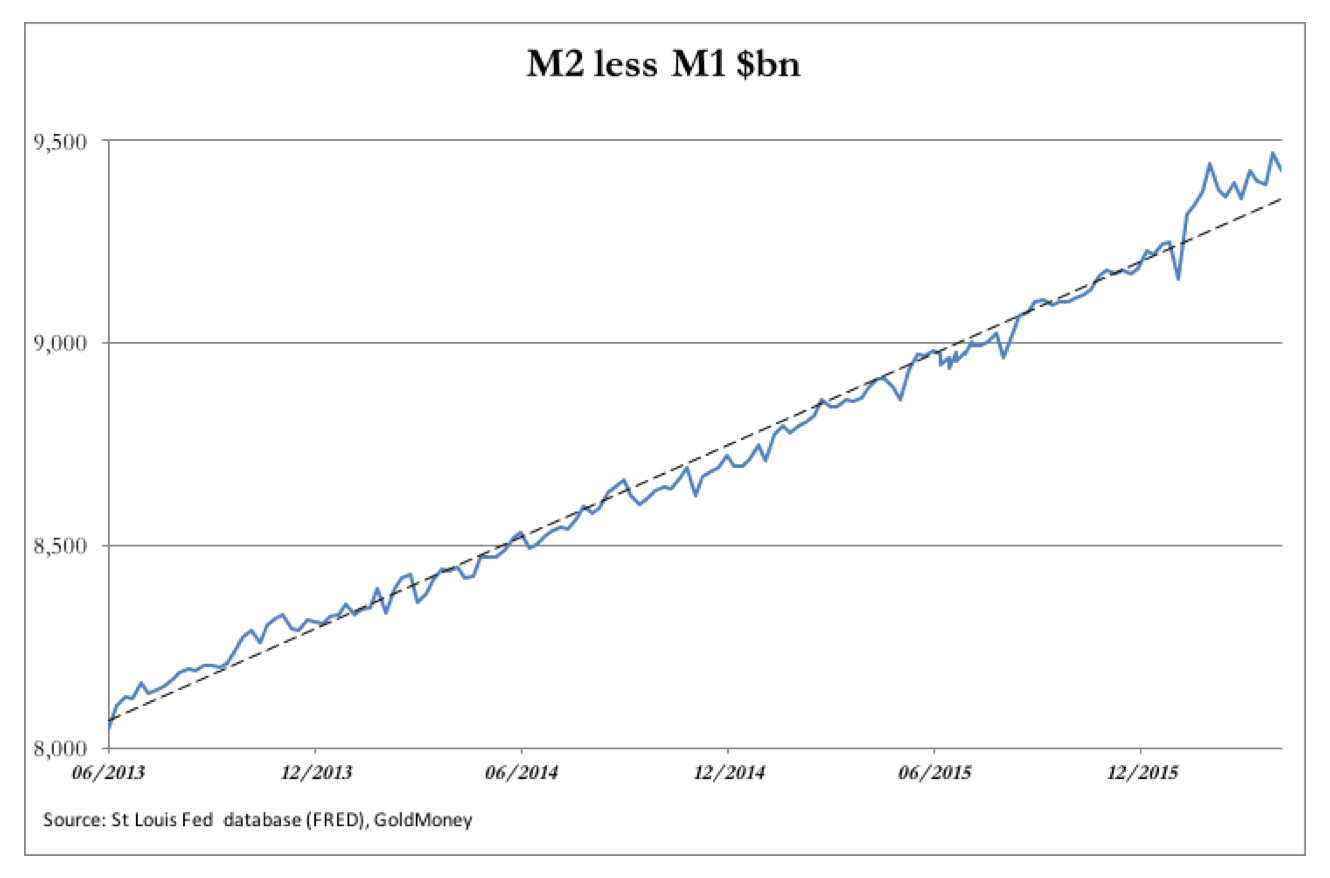
La différence entre ces deux mesures de la masse monétaire correspond approximativement au crédit bancaire. On constate ici que le crédit bancaire s'est accru au-dessus de la tendance depuis début janvier. La cause de cet écart par rapport à une corrélation remarquablement étroite avec la tendance est potentiellement préoccupante, compte tenu d'un contexte économique atone. En l'absence d'une hausse perceptible de l'activité économique, l'augmentation du crédit bancaire ne peut être associée qu'à des prêts destinés à la spéculation financière ou à la prolongation de la vie d'entreprises en difficulté.
Le fort bond du crédit bancaire est survenu lorsque l'indice S&P500 a nettement chuté en janvier ; il n'était donc pas lié à un surcroît de spéculation financière. En revanche, à la fin du trimestre, des difficultés financières ont dû apparaître dans l'industrie du pétrole de schiste, et probablement ailleurs, nécessitant des prolongations de prêts.
Il semblerait donc que cette hausse du crédit bancaire révèle des difficultés financières dans le secteur non financier.
Taux d’intérêt
Selon une analyse superficielle, la tendance des réserves bancaires auprès de la Fed à se stabiliser, conjuguée à la hausse du crédit bancaire, laisse penser que la Fed devrait relever ses taux d'intérêt pour maîtriser le rythme de l'inflation du crédit. À l'inverse, si cette hausse du crédit bancaire reflète une détresse d'endettement, il pourrait être préférable de différer les hausses de taux, voire d'envisager des taux d'intérêt négatifs. Il n'est pas étonnant que la Fed ait d'abord annoncé des hausses graduelles des taux, puis suspendu les relèvements prévus.
Du point de vue de la Fed, un cauchemar potentiel est en train de se dessiner, dont elle est sûrement consciente. Même si la hausse des créances douteuses se limite au secteur de l'énergie, le redressement du prix du pétrole n'est pas encore suffisant pour réduire la menace de défaillances généralisées, qui compromettraient les fonds propres des banques commerciales. Toutefois, si le prix du pétrole progressait nettement plus, cela pourrait soulager la pression financière sur les producteurs de pétrole de schiste. Mais si cela se produisait, il serait probablement accompagné d'une hausse significative des prix d'autres matières premières, faisant monter l'inflation des prix plus tard cette année, potentiellement bien au-delà de l'objectif de 2 % de la Fed. Autrement dit, mesuré en panier de matières premières, le dollar peut être appelé à s'affaiblir sensiblement en l'absence de hausses de taux suffisamment vigoureuses.
Selon cette analyse, les taux devraient être relevés plus tôt que tard afin de décourager l'inflation latente des prix. Mais toutes les enquêtes et les témoignages concordent pour décrire une économie stagnante qui, si l'on appliquait la politique macroéconomique conventionnelle, exigerait au contraire un soutien monétaire. Cela ressemble à un début de stagflation, et nous savons comment elle s'est terminée dans les années 1970. Ce qui complique encore la tâche des banquiers centraux chargés de fixer les taux, c'est qu'en macroéconomie moderne, il n'existe aucune explication solide de la stagflation. Et si l'on ne comprend pas pourquoi une situation existe, comment formuler avec succès une réponse de politique économique ?
Une meilleure compréhension de la théorie des prix est manifestement nécessaire, mais les économistes de la Fed se contenteront d'affirmer que nous sommes en terrain inconnu. Les problèmes actuels sont un effet secondaire des politiques monétaires antérieures de la Fed, qui, comme celles des autres grandes banques centrales, ont été mises en œuvre pour empêcher les marchés d'évaluer correctement le risque et de se solder à des prix réalistes.
Plutôt que de chercher où tout a déraillé, la Fed préfère se réconforter avec les statistiques fabriquées du gouvernement américain, en particulier l'absence d'inflation des prix enregistrée par l'IPC, malgré l'expansion des agrégats monétaires depuis la crise financière. La Fed semble susceptible de miser sur l'espoir que les hausses de taux d'intérêt puissent être sans cesse différées en l'absence d'inflation des prix enregistrée, et que les créances douteuses soient dissimulées par la politique monétaire encore un certain temps.
Conséquences pour le cours de l'or
Comme indiqué précédemment, l’objectif du FMQ est de quantifier la distance parcourue entre la monnaie saine, c’est-à-dire l’or, et la monnaie non saine, c’est-à-dire la monnaie fiduciaire et le crédit bancaire réunis. Le FMQ peut montrer les moments où, par le passé, la relation entre l’or et la monnaie fiduciaire est devenue trop tendue. Le graphique ci-dessous présente la relation entre le prix nominal de l’or et le prix ajusté au fil du temps en fonction à la fois de la hausse du FMQ et des stocks d’or hors sol.

En mars, l’or exprimé en dollars de 1934, et ajusté des stocks d’or hors sol de l’époque, équivalait à 12,93 $. Autrement dit, malgré le risque accru d’un effondrement du pouvoir d’achat du dollar, l’or est valorisé, en termes réels, à environ un tiers du niveau fixé par le président Roosevelt en 1934. Par conséquent, selon n’importe quelle mesure monétaire, l’or est extrêmement bon marché et revient aux niveaux de juillet 1976 et de la période 1999-2002.
Ce type de perspective historique est utile : il replace dans son contexte la hausse du prix de l’or de seulement 20 % au premier trimestre. Il convient également de noter que la Chine semble arracher le contrôle du marché de l’or aux États-Unis et à Londres, puisqu’elle contrôle désormais le marché physique. En outre, en fixant le prix de l’or physique en yuan lors d’un fixing biquotidien, la Chine sera en mesure d’orienter les flux physiques via Shanghai, plutôt que de traiter à Londres et à New York.
Peut-être, en éloignant la fixation des prix du monopole du dollar, la sous-évaluation persistante de l’or est-elle sur le point de prendre fin.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de GoldMoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de GoldMoney ou de l’auteur ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans l’article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l’article ; toutefois, GoldMoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. GoldMoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations contenues dans cet article l’est à vos propres risques.