
Un examen dépassionné des quantités et des flux de dollars fiduciaires en dit long sur l'état actuel de l'économie américaine, et donc sur les perspectives du dollar lui-même.
Il s’agit d’un point de départ pour comprendre les dynamiques susceptibles d’affecter le pouvoir d’achat du dollar après la prochaine crise induite par le crédit, dynamiques qui commencent désormais à se clarifier. Tel est l’objet de cet article, qui débute par une mise à jour des évolutions les plus récentes de la quantité de monnaie fiduciaire (FMQ), la plus importante de toutes les grandeurs monétaires. [i]

L’inflation de la quantité de monnaie fiduciaire semble marquer le pas, comme l’atteste le graphique ci-dessus. Elle a augmenté d’un peu moins de 3 % au cours de l’année écoulée jusqu’en octobre, contre 5,8 % l’année précédente. Il semble que le bol de punch monétaire, sans avoir été retiré, ait perdu l’élan qu’il avait au lendemain de la crise.
De loin, la composante la plus importante est celle des dépôts et de l’épargne détenus auprès des banques, qui totalisent 11 132 milliards de dollars et ont progressé de 7,4 % au cours de l’année écoulée, soit un rythme soutenu. La composante dont le solde est nettement inférieur est le compte général du Trésor américain, passé de 348,7 milliards de dollars à 160,4 milliards, ce qui pèse sur le taux de croissance global de la FMQ. Le fait que ce soit ce compte qui freine l’inflation de la FMQ nous indique que l’inflation de la FMQ détenue par le public est toujours bien vivante.
Ces derniers mois, un vif débat s’est engagé pour savoir si l’économie américaine s’essouffle ou non, et si la hausse du taux des fonds fédéraux, largement attendue le mois prochain, ne serait pas la dernière pour un certain temps. Cependant, la croissance continue des soldes bancaires des déposants laisse penser que la demande des consommateurs est raisonnablement robuste et que les hausses de taux d’intérêt ne sont pas terminées.
Nous passons bien sûr rapidement sur une considération importante : la propriété de ces dépôts. L’expérience de longue date nous enseigne que, lorsque les banques recommencent à accroître leurs prêts à leurs clients après une crise du crédit, elles tendent à privilégier les comptes les moins risqués. Il s’agit des grandes entreprises, capables de rapporter non seulement des intérêts, mais aussi des commissions. Les prêts supplémentaires sont utilisés par le biais de paiements à leurs fournisseurs, qui sont généralement de grandes et moyennes entreprises. Des dépôts sont ainsi créés, et ils se diffusent avec le temps des grandes entreprises vers les plus petites. Et, comme ces entreprises emploient du personnel supplémentaire, les soldes bancaires personnels de ce dernier en bénéficient également.
Cet effet de ruissellement répartit traditionnellement la propriété des soldes bancaires des plus grands acteurs vers des acteurs moins importants, puis finalement vers le grand public. Mais aujourd’hui, les choses ne sont pas si simples. Le grand public est endetté jusqu’au cou en cartes de crédit, prêts automobiles, prêts étudiants et prêts hypothécaires. La création de dépôts bancaires résulte donc davantage de l’endettement des consommateurs que des prêts aux entreprises. Cette question est examinée plus en détail plus loin dans cet article.
Financement des entreprises
Il est également clair que nous devons creuser davantage pour comprendre ce qui se passe dans les entreprises américaines et déterminer si elles estiment collectivement que les conditions de marché justifient de nouveaux investissements. Il ne fait aucun doute que la Fed maintient les taux d’intérêt à un niveau inférieur à celui indiqué par la préférence pour le présent, condition requise pour justifier une hausse de l’investissement des entreprises.[ii] On peut le mesurer en observant quelle proportion de l’expansion monétaire globale est consacrée à l’investissement des entreprises, et si cette proportion augmente ou diminue par rapport au total, ce que représente la ligne bleue du graphique suivant.
La ligne bleue représente les prêts aux entreprises en pourcentage de la masse monétaire au sens large (M2). Un pourcentage en hausse correspond aux périodes durant lesquelles, globalement, les entreprises investissent dans la production. Un recul correspond aux périodes durant lesquelles les entreprises jugent que les rendements de l'investissement sont inférieurs au coût du financement. Elles remboursent alors leurs prêts, ou bien les banques décident de les rappeler. Avant 1980, les reculs de l'investissement s'expliquaient par ces deux raisons ; après 1980, la politique de taux d'intérêt de la banque centrale est devenue de plus en plus le facteur déterminant. La corrélation entre les taux d'intérêt et l'expansion ou la contraction des prêts aux entreprises, bien qu'évidente, doit être considérée sous cet angle.
D'autres facteurs sont à prendre en compte. Depuis la dernière crise financière, une part substantielle de la dette contractée par les entreprises a servi à des rachats d'actions ; l'investissement consacré à la production est donc plus faible encore que ne le laisse penser le graphique. Avant la dernière crise financière, la FMQ progressait à un rythme annuel moyen relativement constant de 5,9 % (la ligne en pointillés du premier graphique) ; par la suite, la quantité de monnaie fiduciaire a augmenté à une vitesse sans précédent. Le graphique montre que, depuis la crise, les prêts aux entreprises en pourcentage de la masse monétaire sont au mieux atones par rapport aux prêts aux autres catégories, même s'ils ont augmenté en valeur absolue.
Quelle que soit la manière de l'analyser, ce graphique montre que l'offre aux États-Unis est désormais en perte de vitesse (zone entourée), en particulier après les hausses d'un quart de point du taux des fonds fédéraux à partir de décembre 2015 (également entourées). Et comme seuls 15,5 % de M2 sont consacrés aux prêts aux entreprises, les 74,5 % restants sont affectés au crédit à la consommation et à des activités purement financières.
Ce constat est cohérent avec les enquêtes auprès des entreprises, qui indiquent un tableau contrasté pour la production américaine, et il étaye les craintes de la communauté des investisseurs selon lesquelles l'économie fait face à un avenir de faible croissance, avec un risque significatif de récession.
La performance terne de ce versant de l'économie américaine, l'offre, contraste avec la reprise de l'activité productive ailleurs dans le monde. Portées par l'appétit vorace de la Chine pour les matières premières, les perspectives de tous les pays exportateurs de matières premières s'améliorent. L'Europe est reliée à l'économie chinoise par des échanges commerciaux dans les deux sens, ce qui fait monter l'euro grâce à l'amélioration des perspectives économiques. Le Japon bénéficie de la même façon de l'expansion du commerce régional avec la Chine et l'ensemble des pays d'Asie de l'Est. La seule exception à ces perspectives favorables concerne les États-Unis et, par conséquent, leur monnaie, le dollar.
Les flux de crédit se sont inversés
Le recul des prêts aux entreprises américaines en proportion du total est la conséquence de décennies d’ingérence monétaire et économique dans le fonctionnement des marchés libres. Lorsque la monnaie était saine, ou relativement saine, l’essentiel des prêts non financiers était destiné aux entreprises commerciales, et c’étaient leurs besoins de financement qui déterminaient les taux d’intérêt, dans le cadre de la politique monétaire. Ce n’est plus le cas. Le crédit à la consommation est devenu un facteur économique de plus en plus important, en particulier après 1980. Hors dette hypothécaire, il représente actuellement 27,5 % de M2, contre 15,5 % pour les prêts aux entreprises. Alors que les prêts aux entreprises sont sensibles aux taux d’intérêt, le crédit à la consommation l’est beaucoup moins, car il se compose de cartes de crédit, de prêts automobiles et de prêts étudiants.
Les prêts hypothécaires constituent un élément nettement plus important et s’ajoutent au crédit à la consommation ; la majorité d’entre eux sont à taux fixe aux États-Unis, seuls 10 % étant à taux variable.[iii] Comme nous l’avons vu, les faibles hausses de taux d’intérêt ont déjà freiné la croissance des prêts aux entreprises, mais il faudra de nouvelles hausses de taux pour modérer l’expansion de la dette des consommateurs. Par conséquent, si la Fed est contrainte de relever encore ses taux à partir de maintenant, l’effet négatif sur les entreprises sera disproportionné.
Le basculement de la croissance du crédit bancaire vers les consommateurs a eu pour effet d’inverser les flux de crédit par rapport à leur direction d’origine. Au lieu que le crédit circule du secteur financier vers le financement de l’expansion des entreprises, ce qui conduit ensuite à une hausse de la consommation, les entreprises sont désormais contournées et la consommation est financée directement. En outre, les soldes de dépôts s’accumulent sur les comptes bancaires des entités financières, du fait de l’endettement contracté directement par le consommateur.
En termes de flux de crédit, une économie tirée par la consommation est donc très différente d’une économie tirée par la production. Par conséquent, la production de biens ne parvient pas à suivre la demande. Cet excédent de demande est satisfait par les importations, ce qui conduit tôt ou tard à un ajustement général des prix par le biais d’une baisse de la monnaie.
On prête trop peu d’attention à ces flux et aux conséquences de l’inversion de l’ordre naturel des événements monétaires. Ils contribuent de manière importante au déficit commercial, qui n’a que peu ou rien à voir avec l’obsession de l’administration actuelle pour les pratiques commerciales prétendument déloyales des fabricants étrangers. Inévitablement, l’expansion du crédit en faveur du consommateur, au détriment de l’offre, crée des ventes nettes de dollars, qui exigent des investissements étrangers ou une intervention des pouvoirs publics pour contrer sa baisse.
Il existe par ailleurs d’autres raisons pour lesquelles le dollar devrait de toute façon baisser. La détention par des étrangers a déjà atteint un point de saturation, et les nouveaux flux de portefeuille vers des mains étrangères semblent s’essouffler. De plus, la Chine mène une politique visant à décourager l’usage du dollar dans ses propres échanges commerciaux. Le monde est donc submergé de dollars dont moins de personnes ont besoin ou envie.
Cela nous ramène à l’importance de la quantité de monnaie fiduciaire. Tant que le dollar voyait son pouvoir d’achat augmenter face aux matières premières comme aux autres monnaies, peu importait que la quantité de monnaie fiduciaire progresse au-delà de son rythme tendanciel de long terme. Ces conditions ont désormais changé, et les perspectives pour le dollar, en termes de matières premières et d’autres monnaies, sont à l’affaiblissement. Et lorsque la prochaine crise du crédit surviendra, au lieu d’une ruée vers la liquidité en dollars, on peut s’attendre, après le choc initial, à un désir du public de détenir des alternatives aux dépôts bancaires. Par conséquent, la prochaine crise du crédit devrait menacer le dollar d’une baisse importante de son pouvoir d’achat dans les années suivantes.
Une baisse du pouvoir d’achat du dollar est manifestement favorable au cours de l’or. On peut se représenter l’ampleur de cet effet grâce au graphique suivant, qui montre l’or coté en dollars, corrigé de l’augmentation de la quantité de monnaie fiduciaire depuis que son prix a été fixé pour la première fois à 35 $.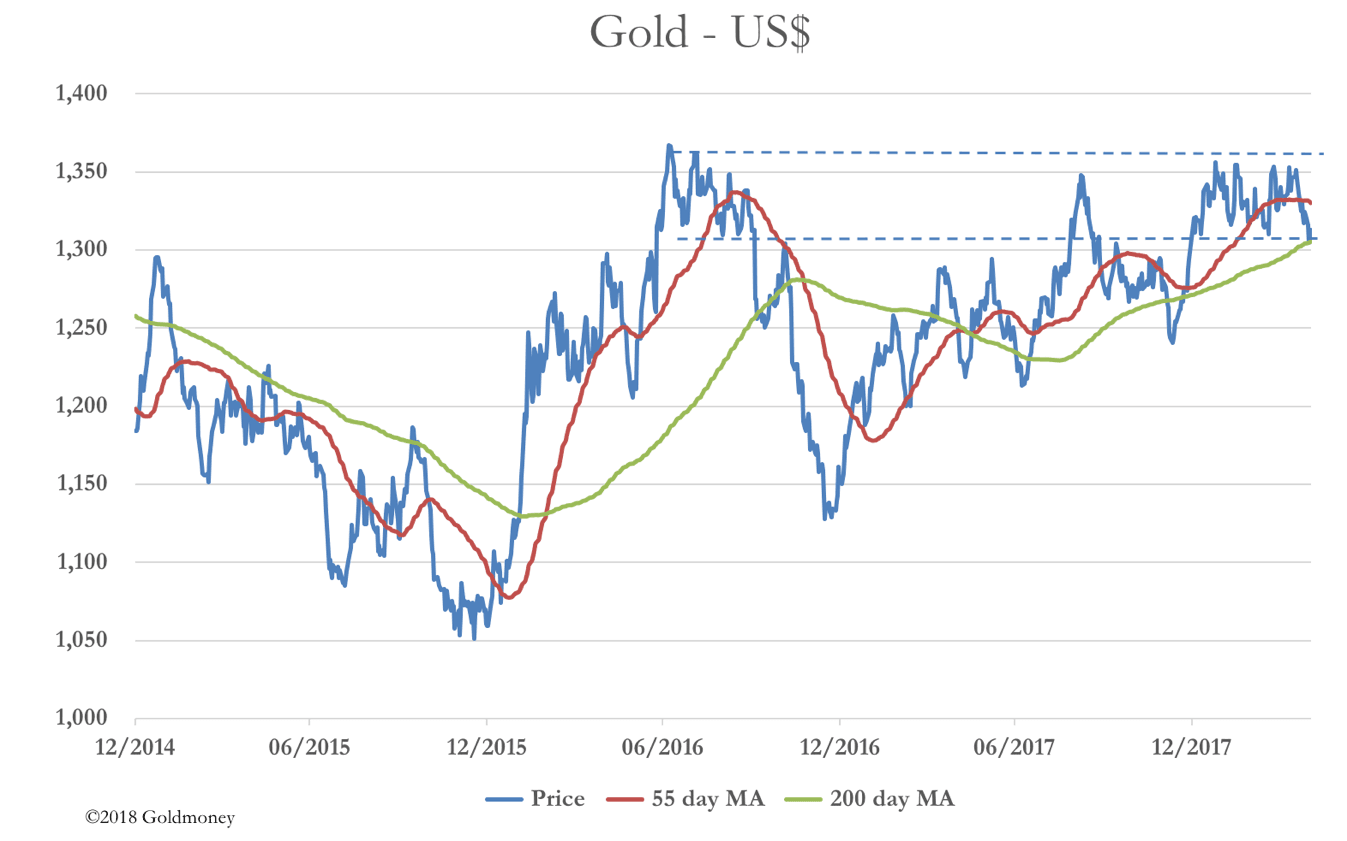
Corrigé de l’augmentation de la quantité de monnaie fiduciaire, le cours actuel de l’or se situe dans la même zone que lors de l’échec du pool de l’or à la fin des années 1960, et qu’au tournant du siècle, lorsque l’or est tombé à 260 $. Ce graphique montre clairement que le cours de l’or a peu de chances de baisser davantage et qu’il dispose d’un potentiel de hausse substantiel, maintenant que le dollar s’apprête à s’affaiblir encore.
Vous trouverez d’autres développements sur la relation entre le dollar et l’or vers la fin de cet article.
L’impact des cryptomonnaies
Le cadre de notre analyse s’est limité jusqu’ici au cycle du crédit tel qu’il est bien établi. Celui-ci se compose d’une période d’expansion du crédit, facilitée par les banques centrales qui maintiennent les taux d’intérêt à un niveau bas, ce qui entraîne une inflation des prix et contraint ensuite les banques centrales à relever les taux d’intérêt jusqu’à ce que le crédit cesse de croître. Inévitablement, lorsque le crédit bancaire cesse de croître, les entreprises se trouvent en difficulté, le climat économique se dégrade et le crédit bancaire commence à s’effondrer. La corrélation entre l’évolution du crédit bancaire accordé sous forme de prêts aux entreprises et les taux d’intérêt gérés par les banques centrales apparaît clairement dans le deuxième graphique de cet article.
Il devrait être évident que la période actuelle d’expansion du crédit, d’une ampleur sans précédent, sera suivie d’une crise du crédit potentiellement pire que la précédente. De plus, comme nous l’avons avancé plus haut, l’expansion rapide de la base monétaire, qui est la réponse traditionnelle des banques centrales à une crise du crédit, coïncidera avec un excédent de dollars déposés dans le système bancaire, accumulés depuis la dernière crise. En conséquence, au lieu de déclencher un événement déflationniste, la prochaine crise accroîtra encore ces dépôts et est susceptible de provoquer un événement inflationniste une fois la poussière retombée. Les déposants, qui ne sont pas des sociétés financières, tenteront presque certainement de réduire leurs comptes bancaires gonflés au profit des métaux précieux, et peut-être aussi d’actifs tangibles tels que les œuvres d’art, les terrains et les bâtiments.
Nous devons maintenant examiner l’incidence d’un nouvel élément : les cryptomonnaies. À supposer que les banques centrales n’interdisent pas aux banques commerciales de traiter les paiements destinés au règlement des transactions en cryptomonnaies, il est probable que la bulle des cryptomonnaies survivra à la prochaine crise économique provoquée par le crédit, et qu’elle sera même alimentée par celle-ci. Dans ce cas, la participation croissante du public devient un facteur de déstabilisation supplémentaire pour les monnaies fiduciaires elles-mêmes.
Avant la prochaine crise du crédit, la spéculation sur les cryptomonnaies pourrait s’intensifier et procurer des profits exceptionnels à un nombre croissant de particuliers dans le monde entier. Cela aura deux effets. D’une part, de la monnaie fiduciaire sera détournée d’autres usages pour régler des transactions en cryptomonnaies. Cela exigera une expansion supplémentaire du crédit bancaire, sinon à cette fin directe, du moins pour soutenir les activités économiques qui continuent de bénéficier indirectement de la création de richesse liée à la bulle. D’autre part, la baisse de la préférence pour la monnaie fiduciaire au profit de la détention de cryptomonnaies pourrait entraîner un recul plus général du pouvoir d’achat de la monnaie émise par les États.
Il est peut-être temps de rassembler nos réflexions et de résumer le danger qui menace le dollar. Contrairement à la dernière crise provoquée par le crédit, qui avait déclenché une ruée vers le dollar, la dynamique qui se met en place pour la prochaine crise est totalement différente, même si elle surviendra pour les mêmes raisons fondamentales. Cette fois, le monde est inondé de dollars, tant sous forme de capitaux d’investissement que de dépôts bancaires.
La solution de la Fed face à une crise provoquée par le crédit consiste toujours à injecter davantage de monnaie dans le système. Or il y a déjà trop de monnaie en circulation, comme l’illustre la hausse du FMQ supérieure à la tendance depuis août 2008. La détention de dollars par des étrangers dans leurs portefeuilles est également passée de 9 641 milliards de dollars en 2009 à 17 139 milliards de dollars en 2016 (selon les données TIC du Trésor américain) ; leur dénouement pèsera indubitablement sur le taux de change du dollar, en plus d’autres facteurs négatifs liés au commerce. De surcroît, la monnaie fiduciaire détenue dans les banques et à la Fed dépasse désormais de 6 400 milliards de dollars son taux de croissance soutenable à long terme.
Les ingrédients d’une baisse substantielle du dollar sont donc déjà réunis, avec des effets défavorables sur toutes les autres monnaies fiduciaires qui lui sont liées. Ce problème est aggravé par l’absence de marge de manœuvre pour relever les taux d’intérêt sans aggraver la situation globale de l’endettement. Si la bulle des cryptomonnaies existe encore lors de la prochaine crise du crédit, on peut s’attendre à ce que l’ajout des cryptomonnaies, comme alternative à la détention de liquidités en monnaie fiduciaire, offre au public une autre option que celle de conserver des dépôts en monnaies fiduciaires dans les banques. Tout cela est de mauvais augure pour le dollar.
Les implications pour l’or
Certains commentateurs estiment que les cryptomonnaies sont le nouvel or, une monnaie saine par opposition aux monnaies fiduciaires non adossées. J’ai déjà expliqué ailleurs pourquoi les cryptomonnaies ne sont pas de la monnaie, mais si elles doivent saper quoi que ce soit, ce n’est pas l’or, mais les monnaies fiduciaires.
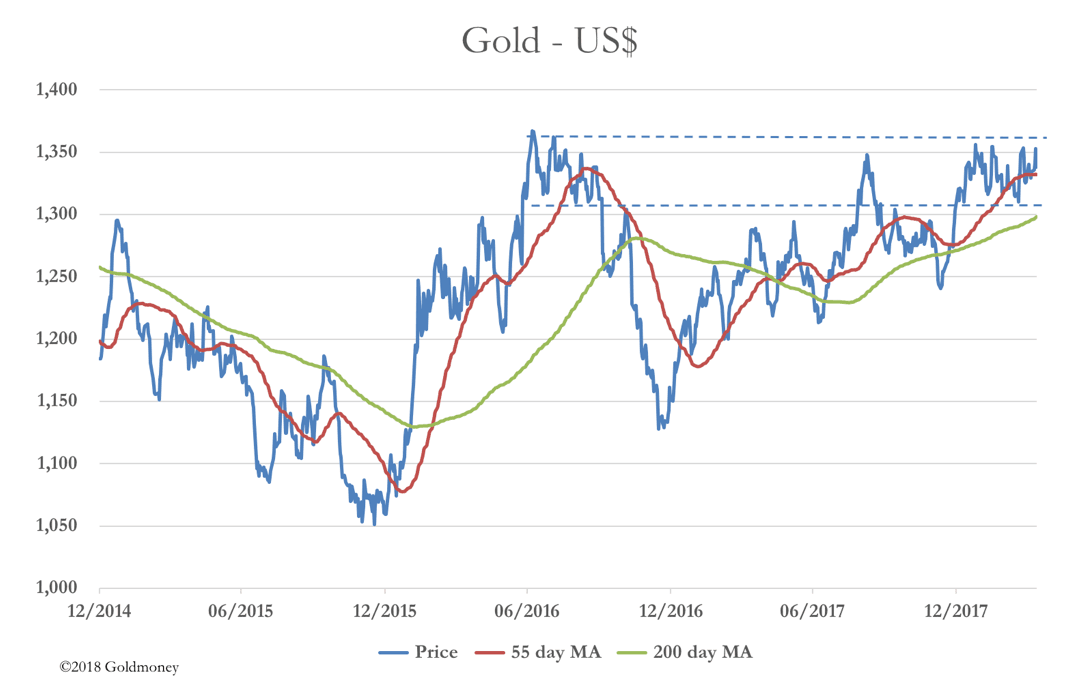
À court terme, comme les autres solutions de remplacement plus crédibles, le bitcoin a connu une progression extraordinaire, atteignant 11 400 $ cette semaine. Le cours reflète peut-être un optimisme excessif à court terme, et s’il a le potentiel de monter bien plus haut, une période de consolidation serait saine. Si elle n’a pas lieu, le cours pourrait s’emballer puis s’effondrer, ce qui nuirait gravement à la crédibilité des cryptomonnaies à plus long terme. Cela encouragerait aussi les gouvernements à faire disparaître le phénomène.
Un bien meilleur scénario pour les cryptomonnaies serait une certaine consolidation, qui ferait paraître moins grave la menace potentielle pour la stabilité financière. Cela inciterait les gouvernements qui interviennent à relâcher leur pression. Cela laisserait le temps de concevoir et de mettre en place des contrats à terme et d’autres placements réglementés et cotés, ouvrant les cryptomonnaies aux investisseurs institutionnels. Puis, avec le temps, le public y participerait vraisemblablement plus largement.
Si un certain ordre et une certaine acceptabilité sont rétablis, les cryptomonnaies semblent appelées à saper à terme les monnaies fiduciaires, et par conséquent à faire monter le prix de l’or. Sur notre troisième graphique, qui présente l’or déflaté par le FMQ, un retour aux 35 $ fixés en 1934, exprimés en monnaie actuelle ajustée, équivaut à un prix de l’or de 11 000 $ l’once. Ce chiffre n’est pertinent que dans la mesure où il indique à quel point l’or a été déprimé, par rapport à un dollar en expansion, au cours des 83 dernières années. Si le dollar est affaibli par la combinaison de la spéculation sur les cryptomonnaies et de la réponse de la Fed à la prochaine crise du crédit, l’ampleur du changement de prix que l’on devrait d’abord attendre se situe dans cet ordre de grandeur. En ce sens, la hausse spectaculaire des cryptomonnaies jusqu’à présent pourrait n’être qu’un avant-goût d’une hausse similaire du prix de l’or.
[iii] Voir http://aviewfromthedesk.co.uk/2017/02/mortgages-and-monetary-policy-in-the-us-and-uk/
[ii] Dans ce contexte, la préférence temporelle correspond à la valeur future actualisée des composantes de la production. Si cette valeur est jugée supérieure au coût monétaire de son financement, un entrepreneur réalisera un profit en empruntant pour investir. C’est le fondement théorique de la stimulation monétaire de la production.
[i] Le FMQ, pour le dire simplement, est la somme de la masse monétaire véritable, ou autrichienne, et de la monnaie qui n’est pas en circulation dans le public, détenue au bilan de la banque centrale.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.