
Cet article poursuit un but purement pédagogique. De plus en plus, le grand public se tourne vers l'or, dans une réaction spontanée à des problèmes financiers et économiques devenus soudainement manifestes, précipités par la propagation du coronavirus. Pour tous ceux qui envisagent aujourd'hui d'acheter de l'or, il s'agit d'un saut dans l'inconnu ; ils doivent donc en connaître les raisons.
Il n'y a pas que les personnes sans expérience financière : les gérants de portefeuille et les conseillers financiers ignorent tout autant ce qui est en train de se produire sur les marchés monétaires et les marchés de capitaux. Nous sommes aux premiers stades d'une dépréciation radicale des monnaies émises par les États, qui conduit à l'effondrement de l'ensemble du système financier.
J'explique les deux phases de cette destruction de la monnaie fiduciaire : celle que nous avons connue jusqu'ici et celle que nous nous apprêtons à subir. J'explique pourquoi la monnaie saine a toujours été l'or et l'argent physiques, vers lesquels les populations reviennent après que les gouvernements et les banques ont, ensemble, détruit une monnaie d'origine étatique qui n'était pas saine.
Introduction
L’intérêt du public pour l’or progresse soudainement. Les personnes averties en matière financière s’interrogent sur ce qui se passe sur les marchés financiers au sens large et ont peut-être entendu des propos incompréhensibles sur ce qui se passe du côté de l’or. Elles se demandent : pourquoi l’or importe-t-il ? L’or n’est-il pas simplement une vieille couverture contre le risque, alors que le véritable investissement refuge d’aujourd’hui serait les bons du Trésor américain ? Il y a ensuite la masse des investisseurs peu avertis, habitués à laisser les questions d’investissement à leurs conseillers financiers, et qui, jusqu’à récemment, voyaient dans la hausse du prix de l’or l’occasion de vendre au poids leurs bijoux inutilisés.
Ces deux catégories regroupent l’essentiel de la population de n’importe quelle nation avancée. Elles sont sur le point d’apprendre ce que les peuples moins sophistiqués n’ont jamais désappris : il existe une différence entre un monde habitué à compter sur une dette publique toujours croissante pour assurer sa protection sociale, et un monde où l’État n’offre que peu, voire aucune protection sociale, et où chacun doit épargner pour assurer son avenir et celui de sa famille.
En Asie, berceau de la civilisation, l’or et l’argent ont joué pendant des millénaires un double rôle : celui d’ornement et celui de monnaie saine et fiable, pouvant être conservée en toute sécurité pour un usage futur. Ce n’est qu’au cours des deux derniers siècles que les Britanniques, puis les Américains, se sont engagés dans le consumérisme et y ont entraîné de nombreuses autres nations, le reste du monde étant qualifié de pays émergents, euphémisme désignant des pays encore pauvres et non civilisés selon les critères occidentaux.
Cela n’est plus vrai. Depuis la mort de Mao Zedong, il y a quatre décennies, la Chine et l’ensemble de l’Asie du Sud-Est ont adopté un progrès économique alimenté par la dette. Après la fin de l’éphémère ère Gandhi, l’Inde progresse de la même manière. Et lorsque les économistes prévoient la croissance mondiale, ils s’attendent à ce qu’elle provienne principalement de ces nations asiatiques, tandis que l’Occident stagne.
Même si ces nations asiatiques ont désormais presque pris leur envol, leurs populations épargnent encore une part substantielle de leurs revenus et de leurs profits, épargne qui garantit leur avenir. Tout en accueillant les investissements étrangers des entreprises occidentales et japonaises qui construisent des usines et créent des emplois, elles conservent leur épargne, constituée principalement d’or et d’argent, afin de préserver le patrimoine de leurs familles.
Par exemple, cela a très bien servi la paysannerie indienne. Le prix de l’or est passé de 180 roupies l’once au milieu des années 1960 à 121 000 roupies aujourd’hui. Bien sûr, ce n’est pas tant l’or qui monte que la roupie qui baisse. Les Indiens ordinaires ont conservé la sagesse de leurs ancêtres, malgré les tentatives des gouvernements successifs pour leur interdire ou les dissuader de se débarrasser des roupies en achetant de l’or.
Quelles que soient vos convictions, l’éveil économique de l’Asie signifie que l’on ne peut plus ignorer le rôle historique de l’or et de l’argent en tant que monnaie ultime. En matière d’épargne personnelle, nous sommes confrontés à une remise en question radicale, car nos monnaies sont manifestement au bord de la défaillance. Le système actuel fondé sur le dollar est passé des étalons-or à un étalon de change-or partiel après la Seconde Guerre mondiale, puis à l’abandon complet de l’adossement à l’or en 1971. Aujourd’hui, les investisseurs doivent réapprendre l’histoire de l’or, en échangeant leur économie occidentale fondée sur la dette contre un monde qui revient à l’or.
Pour l’establishment financier occidental, le processus sera difficile et coûteux. La carrière des gestionnaires d’investissement a dépendu, à leur insu, d’une forme de monnaie continuellement dépréciée, car leur performance est améliorée par la perte de son pouvoir d’achat. Sans inflation monétaire, il n’est pas exagéré de dire que l’activité portant uniquement sur les actifs financiers, c’est-à-dire les obligations, les actions et les produits dérivés, disparaîtrait en grande partie.
La pandémie de coronavirus a soudainement rendu cette issue pertinente aux yeux de tous. La panique qui agite actuellement les marchés conduit directement à une accélération infinie de l’inflation monétaire, car c’est le seul moyen dont disposent les gouvernements et leurs banques centrales pour repousser une crise financière et économique. Nous assistons aux premières phases d’un effondrement de la monnaie fiduciaire, dû à sa dégradation illimitée et accélérée, entreprise pour tenter de préserver le système financier occidental.
Selon toute analyse dépassionnée, jeter de l’argent sans limite sur un problème relève du désespoir et s’achève par la destruction de la monnaie. Pour l’homme du commun, cela finit par soulever des questions jusqu’ici jamais posées : la monnaie de l’État est-elle vraiment de la monnaie ? Dois-je en conserver une réserve pour pouvoir acheter demain ce dont j’aurai besoin, ou dois-je la dépenser entièrement dès maintenant afin de m’en débarrasser ?
C’est ce contexte qui amène le grand public, et non l’establishment financier qui a jusqu’ici bénéficié de l’inflation monétaire, à reconsidérer l’or comme valeur refuge face aux incertitudes croissantes. La possession physique, ou la conservation de l’or dans un coffre sécurisé, devient soudainement préférable à un placement dans un système financier manifestement au bord de la défaillance. Oublions les gestionnaires d’investissement, les économistes et leur économie : il est désormais temps pour chacun de penser à soi et à ses proches.
Il est donc temps de réapprendre les fondamentaux de l’or, et de l’argent d’ailleurs, dans leur rôle de monnaie saine. Si quelqu’un doit sortir financièrement indemne d’un effondrement financier et monétaire, ce sera en thésaurisant une monnaie saine pour la dépenser avec parcimonie le moment venu.
L’objectif de cet article est d’aider ceux qui ont été séduits par l’inflationnisme et ont perdu le contact avec la monnaie saine à le retrouver.
Pourquoi l’or et l’argent sont toujours de la monnaie et pourquoi la monnaie fiduciaire est en échec
Depuis l'aube de l'histoire économique, diverses formes d'intermédiation monétaire ont été essayées. Les seules qui ont résisté à l'épreuve du temps ont été les formes métalliques, en particulier le cuivre, l'argent et l'or, en raison de leur durabilité. D'abord mesurés au poids, ces métaux sont devenus des unités de compte sous forme de pièces de monnaie.
En tant que principal émetteur de pièces, l'État a acquis un rôle monétaire et a pu percevoir les impôts en pièces symboliques plus efficacement que par le paiement de la dîme. Et avec le contrôle de la forme de la monnaie par l'État est venue la corruption de l'État. Les Chinois furent les premiers émetteurs connus de monnaie de papier, et Marco Polo a raconté comment Kubilaï Khan exigeait des marchands qu'ils lui remettent tout leur or et tout leur argent en échange de reçus en papier fabriqués à partir de feuilles de mûrier. Les marchands y gagnèrent de l'expérience, et Kubilaï Khan, leur argent.
Les Romains ont spolié leurs citoyens en dépréciant la monnaie, à commencer par Néron, qui utilisa l'excédent d'argent ainsi obtenu pour payer son armée, une tradition que ses successeurs ont perpétuée. Cette politique était un échec, les assassinats étant fréquents. La dépréciation s'est poursuivie pendant près de trois siècles, jusqu'à l'époque de Dioclétien, qui tenta de maîtriser ses effets sur les prix par son célèbre édit gravé dans la pierre. Les conséquences économiques de l'effondrement de la monnaie romaine, conjuguées au contrôle des prix, ont conduit les citoyens à abandonner les villes pour chercher leur subsistance dans les campagnes, une caractéristique d'autres effondrements monétaires que nous avons vus se répéter maintes et maintes fois.
Avec l'effondrement actuel des monnaies fiduciaires, il convient de garder ces issues à l'esprit. Mais il existe une autre forme de fraude monétaire, mal comprise, dont il faut avoir conscience et qui concerne les banques. Dès les premiers temps de l'histoire connue, les banquiers recevaient des dépôts pour les conserver en sûreté et les réutilisaient pour leur propre compte. Vers 393 av. J.-C., un avocat athénien, Isocrate, défendit Passion, un banquier accusé d'avoir détourné des dépôts d'or et d'argent que lui avait confiés le fils d'un favori de Satyros, roi du Bosphore. Si le plaidoyer d'Isocrate nous est parvenu, le verdict semble perdu. Mais comme tant de banquiers venus après lui, Passion survécut au scandale et mourut riche et prospère.[i]
Le détournement des fonds déposés est depuis lors une constante de l'activité bancaire, et le déni actuel du droit fondamental de posséder l'argent que l'on a déposé a été formalisé dans le Bank Charter Act de 1844 en droit anglais, qui n'a pas distingué entre les billets de banque réels, adossés à l'or, et la monnaie créée par le crédit grâce aux réserves fractionnaires, laquelle est devenue la source des dépôts des clients.
Pour développer ce point, il nous faut faire brièvement une digression et décrire le processus de création du crédit bancaire et des dépôts correspondants. La procédure habituelle consiste, pour une banque, à ouvrir une facilité de crédit à un client, qui s'en sert pour payer ses créanciers. Ceux-ci disposent alors de fonds à déposer, soit auprès de la banque à l'origine du prêt, soit auprès d'une autre banque. Dans la mesure où les prêts utilisés créent des déséquilibres entre les banques, ceux-ci sont résolus sur les marchés monétaires de gros, de sorte que le bilan de toutes les banques soit équilibré. Mais il faut noter que c'est la monnaie prêtée qui a créé les dépôts, et c'est par ces moyens que les banques créent de la monnaie non adossée dans un système censé reposer sur l'étalon-or.
On parle de banque à réserves fractionnaires parce que la capacité de créer des dépôts en créant la monnaie par le prêt permet aux banques d'accroître l'effet de levier de leur bilan, de sorte que leurs fonds propres n'en représentent plus qu'une fraction. À tout moment, le rapport entre les deux reflète l'évaluation du risque et de la rentabilité par les banquiers. Lorsque le risque perçu est faible et que les perspectives économiques s'améliorent, ils portent le ratio entre les dépôts et autres engagements d'une part, et leurs fonds propres sous-jacents d'autre part, à dix fois ou plus. Lorsqu'ils perçoivent un risque accru sur les prêts, ils s'efforcent de réduire ce ratio afin d'éviter que leurs fonds propres ne soient anéantis par les pertes.
Les conséquences économiques sont des crises bancaires périodiques, les banques devenant d'abord excessivement exposées, puis extrêmement prudentes dans leurs prêts. S'y ajoute la réaction des gouvernements et de leurs banques centrales publiques face à ces crises périodiques : ils interviennent plutôt que de laisser les banques faire faillite.
C'est Walter Bagehot qui, à la fin du XIXe siècle, a forgé l'expression désignant le rôle de prêteur en dernier ressort de la Banque d'Angleterre, une fonction qui s'est étendue au fil des cycles de crédit successifs. Les volumes de crédit bancaire ont augmenté avec le temps, et la monnaie accumulée, émise pour financer les sauvetages bancaires périodiques et les dépenses publiques excessives, est restée dans le système. Il en est inévitablement résulté l'abandon de toute prétention à adosser la monnaie émise par l'État à l'or, lorsque le pool de l'or a échoué à la fin des années 1960.
Lorsque le lien entre l'or et les monnaies émises par les États s'est finalement rompu, l'inflation monétaire est devenue possible, avec pour seule limite son effet sur les prix. Cela nous amène à la situation actuelle, où l'expansion de la quantité de monnaie dans toutes les grandes devises est sur le point d'augmenter massivement, dans le but de maîtriser les conséquences économiques du coronavirus.
L'expansion monétaire illimitée est devenue la politique officielle déclarée de la banque centrale américaine la semaine dernière, et, de manière déclarée ou non, celle des autres grandes banques centrales également. La politique monétaire implicite était que, dès que le virus aurait disparu, l'économie reviendrait à la normale, et que l'expansion monétaire se normaliserait donc.
Mais il convient de noter que des tensions de liquidité ont commencé à apparaître dans le système bancaire en septembre dernier, près de cinq mois avant que le virus ne se propage depuis la Chine. Le Conseil des gouverneurs de la Réserve fédérale (la banque centrale américaine, la Fed) a été contraint de commencer une série quotidienne d'injections monétaires dans le système bancaire, qui se poursuit. Les problèmes de liquidité sont simplement le signe que les banques à réserves fractionnaires perçoivent une évolution de l'équilibre entre profit et risque et agissent pour protéger leurs fonds propres contre les pertes. En d'autres termes, la pénurie de liquidité est créée par les banques qui détruisent de la monnaie en inversant le processus de création de crédit bancaire.
Par conséquent, la preuve que le cycle du crédit s'est retourné est incontestable et viendra s'ajouter aux quantités de monnaie que les banques centrales devront émettre au titre du seul virus, si l'on veut éviter une contraction déflationniste du crédit bancaire. Il n'entre pas dans le cadre de cet article de détailler précisément ce que cela impliquera, mais l'ampleur de l'inflation monétaire nécessaire est manifestement immense.[ii]
Qu’est-ce qui alertera le public de la défaillance des monnaies fiduciaires ?
Les statisticiens nous informent que le taux d’inflation des prix est de l’ordre de deux pour cent. Toutes nos expériences personnelles donnent à penser qu’il est beaucoup plus élevé, et des analystes indépendants aux États-Unis nous indiquent qu’il avoisine plutôt dix pour cent, ce qui correspond mieux à ce que nous constatons nous-mêmes que les chiffres officiels. Cet écart existe parce que l’on peut parler du niveau général des prix comme d’un concept, mais cela ne signifie pas que l’on puisse réellement le mesurer.[iii]
Ce point est important, car le coût du financement de l’endettement public (et de celui de tous les autres, d’ailleurs) est lié au taux d’inflation des prix. Les acheteurs de bons du Trésor américain, considérés dans les milieux financiers comme l’investissement sans risque, voudront un rendement qui les compense de la perte de pouvoir d’achat du dollar sur la durée de l’investissement. Pour l’instant, ils acceptent que celle-ci soit légèrement inférieure à deux pour cent par an, comme l’indiquent les statisticiens du gouvernement, mais ce chiffre sera forcément remis en question lorsque la Fed accélérera la création monétaire.
Jusqu’à présent, l’expansion de la masse monétaire a surtout alimenté la hausse des prix des actifs financiers. Ce ballon gonflé fuit désormais sérieusement. Lorsque les doutes s’insinueront de plus en plus quant à la valeur réaliste de l’ensemble des obligations au regard d’une évaluation réaliste de l’inflation des prix, tous les actifs financiers qui prennent les bons du Trésor américain comme étalon sans risque se dégonfleront encore davantage. En conséquence, les investisseurs habitués à des prix d’actifs financiers en hausse à peu près continue subiront des pertes considérables. On commence à comprendre qu’y investir pour préserver son patrimoine n’est pas sûr, et que la politique des banques centrales consistant à déprécier la monnaie pour soutenir les marchés financiers finira par échouer.
Autre évolution : le gouvernement américain vient d’adopter une loi de relance selon laquelle chaque adulte éligible recevra 1 200 $ et 500 $ pour chaque enfant à charge. Cet argent ne peut être dépensé que pour des produits essentiels tels que l’alimentation, car la majorité des commerces sont fermés en raison du confinement. Dans le même temps, la production et la distribution alimentaires risquent d’être affectées par le virus. La combinaison d’une restriction de l’offre alimentaire et d’un apport ponctuel d’argent supplémentaire pour tous ne peut avoir qu’une issue : une forte hausse des prix alimentaires. À l’exemple de l’édit de Dioclétien, on peut alors s’attendre à ce que les responsables politiques imposent un contrôle des prix pour tenter d’apaiser la contestation publique, ce qui réduira inévitablement encore davantage l’offre alimentaire.
Peu importe ce qu’indique l’indice des prix à la consommation : l’alimentation n’en représente qu’une petite part et, officiellement, l’indice pourrait même baisser. Mais la probabilité croissante d’un mécontentement public au sujet des prix alimentaires ne manquera pas de répandre l’idée que le dollar n’achète plus autant qu’il y a très peu de temps. Il n’y a alors qu’un pas pour que le public américain rejette finalement le dollar fiduciaire comme moyen d’échange. Nous apprendrons alors à nos dépens une vérité fondamentale : la monnaie repose sur la crédibilité dont elle jouit auprès de ceux qui l’utilisent. Et une fois cette crédibilité détruite, la monnaie l’est avec elle.
Le temps nécessaire à cette destruction a été illustré par des événements similaires dans le passé. Il faut distinguer une érosion cumulative longue et lente de la valeur, comme celle observée depuis l’échec du pool de l’or de Londres à la fin des années 1960, suivi de la suppression par le président Nixon, en août 1971, de la dernière feuille de vigne que constituait la convertibilité en or. Il s’agit de la première des deux phases, illustrée à la figure 1.
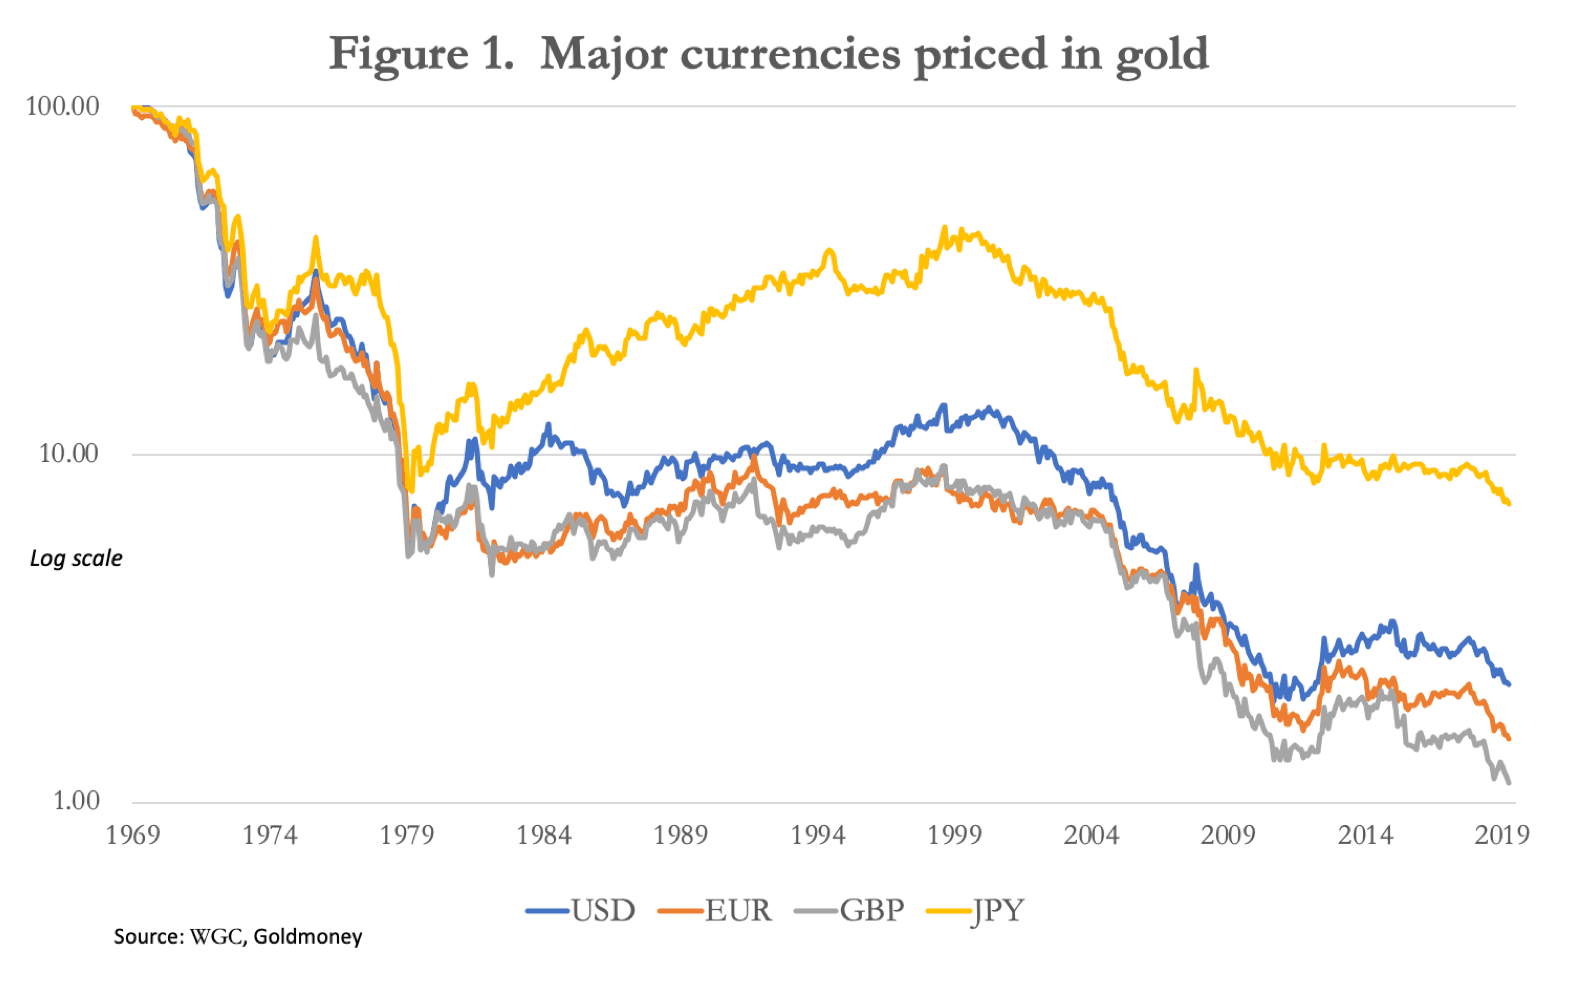
Depuis 1969, par rapport à l’or, le yen a perdu 92,8 % de son pouvoir d’achat, contre 97,8 % pour le dollar, 98,5 % pour l’euro (et les monnaies qui l’ont précédé) et 98,9 % pour la livre sterling. Et ces baisses sont passées presque inaperçues ! Alors que l’or est l’étalon de la monnaie saine, il a été délibérément mis de côté au profit du dollar comme soutien des autres monnaies fiduciaires. Lorsque les Britanniques pensent que la livre a baissé, ils parlent de sa baisse face au dollar, sans voir que le dollar lui-même a perdu tout sauf 2,2 % de son pouvoir d’achat de 1969.
La raison du déclin du dollar est l’expansion massive de la quantité de dollars par rapport à l’or, présentée à la figure 2.
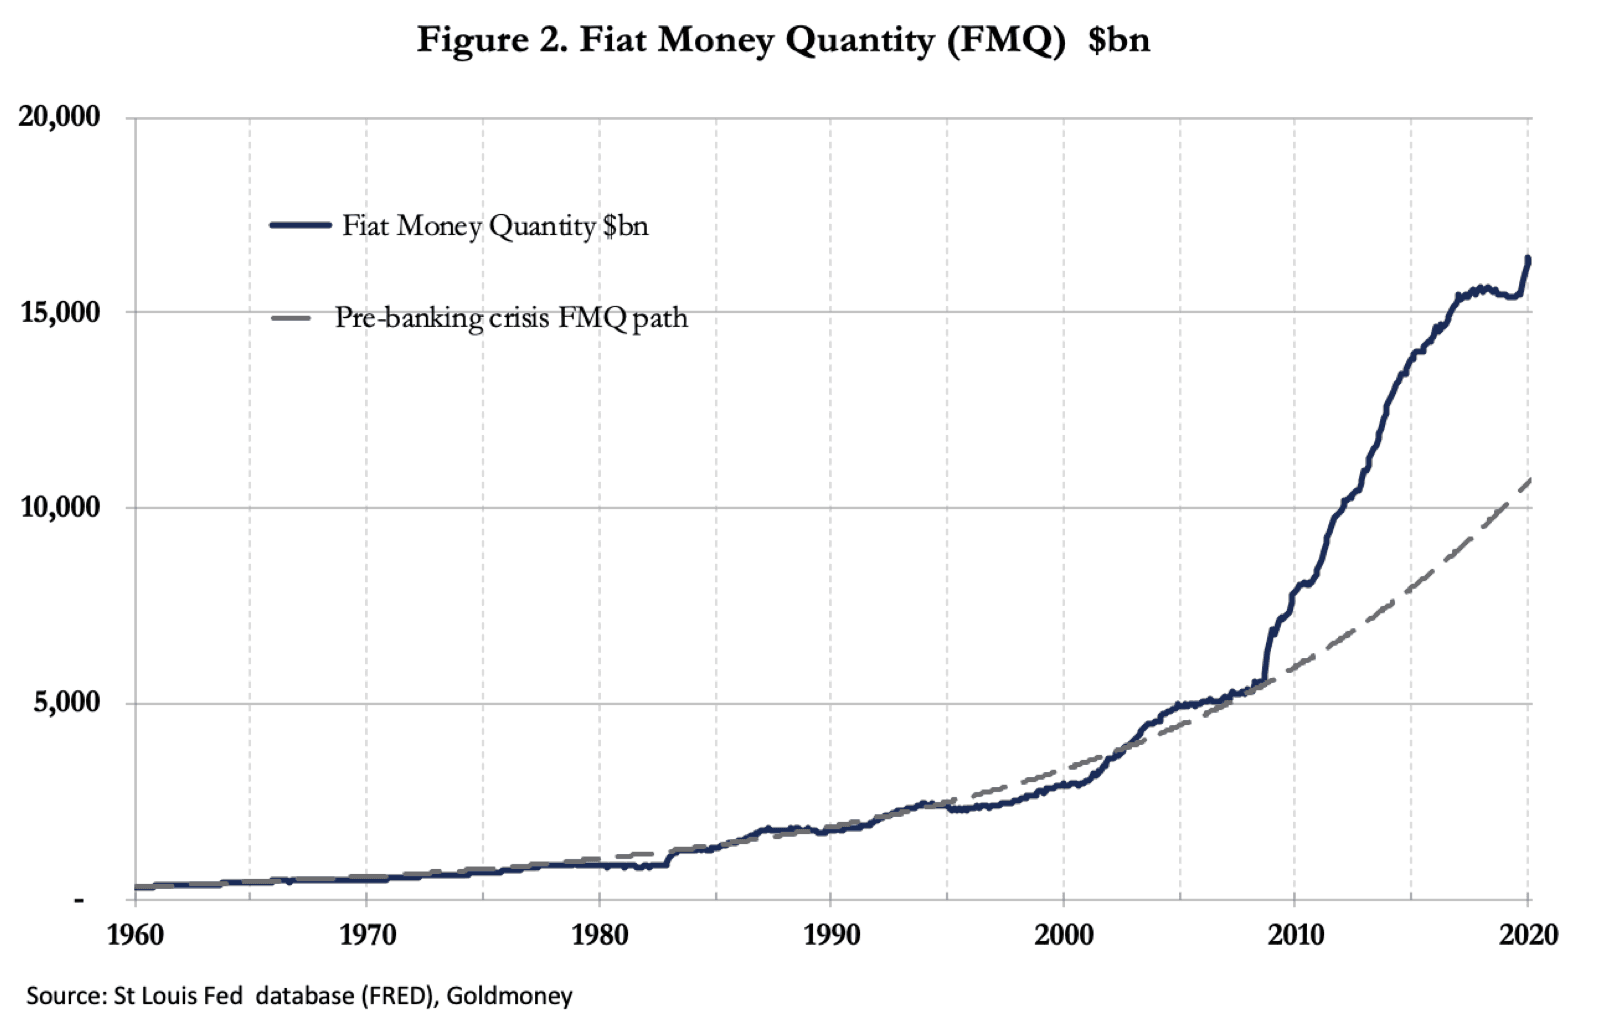
La quantité de monnaie fiduciaire correspond au nombre total de dollars détenus par le public et déposés en réserve par les banques sur leurs comptes auprès de la Fed. Comme ces chiffres ne sont disponibles qu’avec six semaines de retard, ils ne reflètent pas encore la dernière expansion monétaire. Pourtant, celle-ci s’envolait déjà vers des niveaux records début février, et l’ampleur de l’instabilité monétaire apparaît d’autant plus nettement qu’elle s’écarte de la trajectoire d’expansion relativement régulière suivie jusqu’à la crise Lehman, représentée par la ligne en pointillé prolongée.
De 1969 à aujourd’hui, la quantité de monnaie fiduciaire a été multipliée par 32,5, ce qui représente une dilution arithmétique du pouvoir d’achat de 97 %, à comparer avec une baisse de 97,8 % exprimée en prix de l’or. On peut donc dire qu’en cinquante et un ans, l’évolution du prix de l’or en dollars a suivi assez fidèlement l’expansion de la quantité de dollars, telle que la représente la quantité de monnaie fiduciaire.
L’expérience empirique nous enseigne qu’il existe une seconde phase, au cours de laquelle la relation globalement arithmétique entre la quantité de monnaie en circulation et son pouvoir d’achat se rompt. Lorsque le public prend conscience de ce qui arrive à la monnaie fiduciaire, une psychologie de masse du rejet prend le dessus et gouverne la relation entre la monnaie et sa valeur d’usage. En France, les mandats territoriaux émis en février 1796 pour remplacer les assignats défaillants ne valaient plus rien en février de l’année suivante. En 1923, le papiermark allemand, dont le pouvoir d’achat s’érodait depuis la fin de la Grande Guerre, a mis environ sept mois, de mai à novembre, à s’effondrer définitivement. C’est la fuite vers les biens et les valeurs réelles qui marque la fin d’une inflation monétaire, par l’effondrement complet du système monétaire.
Pour trouver une comparaison avec le système monétaire contemporain, qui lie le sort de la valeur des actifs financiers à celui de la monnaie, nulle n’est plus pertinente que l’échec de la bulle du Mississippi de John Law, lorsqu’il prit le contrôle de la monnaie française et l’imprima pour soutenir les actions de son entreprise. Les politiques inflationnistes de Law étaient remarquablement semblables à celles de John Maynard Keynes, qui fondent la politique monétaire actuelle. Et les néo-keynésiens d’aujourd’hui dépréciSent sans scrupule la monnaie pour soutenir les actifs financiers, exactement comme le faisait Law. Le système de Law a commencé à montrer des signes de faiblesse début 1720 et, en septembre suivant, non seulement les actions de son entreprise du Mississippi s’étaient effondrées, mais ses livres sans contrepartie ne valaient plus rien non plus.
Si l’expérience de John Law se reproduit aujourd’hui, le dollar et toutes les monnaies qui voguent dans son sillage deviendront sans valeur à brève échéance, probablement d’ici la fin de l’année. Nous avons vu qu’une ultime accélération de l’inflation monétaire s’amorce après cinquante ans de dépréciation que le public a à peine remarquée. Les monnaies fiduciaires émises par les États entrent désormais dans cette seconde phase, où elles perdront tout leur pouvoir d’achat.
Le remplacement de la monnaie fiduciaire des États par l’or et l’argent
Maintenant que nous pouvons anticiper la destruction finale des monnaies fiduciaires contemporaines, nous devons envisager leur remplacement et la manière dont il s'opérera. De nombreux commentateurs qui saisissent le problème évoquent une réinitialisation monétaire, sans comprendre que le problème tient à une perte de confiance dans les monnaies émises par les États, perte qui ne peut être résolue par l'émission d'une variante du modèle fiduciaire. Une solution ne peut pas non plus venir de l'émission d'une cryptomonnaie d'État. Le fait est que l'époque où l'on finançait les dépenses publiques et les objectifs économiques par l'expansion monétaire touche à sa fin.
Quelques gouvernements sont en mesure d'adosser leur monnaie à l'or, librement convertible au choix de l'utilisateur à un taux fixe. C'est le cas de la Russie, qui accumule de l'or et se défait de dollars depuis quelques années. La Chine, où des éléments probants indiquent que l'État a accumulé d'importantes quantités non déclarées de métal précieux, et où l'on estime désormais à 17 000 tonnes les avoirs détenus par des particuliers, pourrait elle aussi adopter un étalon-or, de même que quelques autres nations asiatiques. Mais un étalon-or exige aussi l'élimination des déficits budgétaires, ce que la Russie, la Chine et quelques nations asiatiques pourraient réaliser. De plus, le système bancaire, dans lequel le crédit bancaire peut être étendu par la création de prêts, doit lui aussi être réformé. Sinon, n'importe qui pourrait contracter un prêt en crédit bancaire non couvert afin de l'échanger contre de l'or. De même, il faudrait mettre en place des garde-fous pour empêcher que l'expansion du crédit bancaire étranger ne serve, par le biais des marchés des changes, à acquérir des substituts de l'or en vue de les encaisser.
Les pays occidentaux auront beaucoup plus de mal à s'adapter à un étalon-or, car leurs engagements sociaux obligatoires exigent une dépréciation monétaire continue pour être financés. En outre, aux États-Unis, le cartel bancaire est extrêmement puissant et, tant que le système fiduciaire existera, il est peu probable qu'il renonce à son prétendu droit de créer de la monnaie à partir de rien sous forme de crédit, d'autant que ce processus devient plus rentable à mesure que le déclin du dollar s'accélère. La monnaie mourra donc avant qu'une réforme radicale ne devienne acceptable pour l'establishment financier américain et tous ceux qui y adhèrent.
Pour les particuliers, il est plus prudent de considérer que la détention personnelle de lingots et de pièces d'or et d'argent physiques constitue la meilleure protection du patrimoine et des dépenses futures. C'est une erreur de penser que ces deux monnaies millénaires ne sont qu'une solution d'investissement alternative : ce sont des monnaies qui peuvent servir de réserve de valeur pour votre patrimoine. Elles peuvent ensuite être dépensées pour les biens essentiels de la vie, dont les prix s'envolent au-delà de la portée d'une monnaie fiduciaire défaillante. Et lorsque l'on pourra anticiper le retour d'une certaine stabilité économique et politique, des actifs durables, tels que l'immobilier, et des biens productifs pourront être acquis. De cette manière, l'or et l'argent retourneront en circulation.
L'échec des produits dérivés
Les marchés de produits dérivés, principalement les contrats à terme du Comex et le marché londonien des métaux précieux, se sont développés pour absorber une grande partie de la demande de métal précieux. Pris ensemble, les derniers chiffres enregistrés indiquent que les dérivés sur l'or de ces deux marchés avaient une valeur notionnelle de 600 milliards de dollars, tandis que la somme de la production annuelle des mines et de l'or de recyclage valait à la même date environ 20 milliards de dollars, soit un rapport de 30 pour 1.[iv]
Comme le soutient le présent article, l'accélération de l'inflation monétaire provoque l'effondrement des marchés financiers comme des monnaies fiduciaires. Ce que personne ne vous dit, c'est que les produits dérivés de gré à gré, qui d'après la Banque des règlements internationaux valent 640 000 milliards de dollars, disparaîtront eux aussi lors d'un effondrement des monnaies fiduciaires. Par conséquent, en supposant que le niveau global de la demande d'or ne change pas, trente fois le niveau de demande physique précédemment absorbé par les produits dérivés à fin juin de l'an dernier disparaît, ou sera absorbé par les stocks d'or existants.
C'est dans ce contexte que nous devons interpréter ce qui se passe sur les marchés financiers. Les tensions sont aiguës à l'heure où le crédit bancaire se contracte. S'ils n'en ont pas déjà reçu l'instruction, les opérateurs des banques de métaux précieux se verront demander par leurs contrôleurs financiers de réduire leurs positions, en raison de l'attraction inexorable de la contraction du crédit bancaire sur l'ensemble des activités de prêt et de dépôt de la banque.
Les seules voies d'exposition à l'or et à l'argent se limiteront de plus en plus au métal précieux lui-même. Les points de vente au détail ont déjà été fermés par le virus et les détaillants en ligne n'ont que peu ou pas de stock. L'or et l'argent peuvent être acquis auprès de sociétés telles que Goldmoney, de sorte que le patrimoine personnel puisse toujours être conservé dans des chambres fortes sécurisées et assurées. Les fonds négociés en bourse adossés à des métaux physiques restent disponibles, mais avec la disparition de plus en plus certaine des produits dérivés, et les problèmes qui risquent d'apparaître pour les ETF qui en utilisent, les ETF adossés à de l'or physique sont eux aussi exposés à des difficultés imprévues.
La paralysie du Comex marque probablement le début de la fin des produits dérivés sur métaux précieux. Les banques de métaux précieux ont déjà réduit leur exposition sur le Comex de l'équivalent de 938 tonnes, à 1 541 tonnes. Mais avec une offre fortement réduite du côté des mines et des raffineurs à l'arrêt, à un moment où les gouvernements promettent une inflation monétaire illimitée, il est difficile d'entrevoir des conditions favorables à un dénouement ordonné sur le Comex.
Conclusion
Les événements de ces dernières semaines ont sensibilisé un public plus large à la destruction de valeur sur les marchés financiers. L’accord tacite entre les investisseurs et les grandes banques centrales, selon lequel les marchés financiers seraient toujours soutenus, est en train de se défaire. De plus en plus, les seuls acheteurs d’obligations d’État aux niveaux actuels sont les banques centrales, qui créent pour cela de la monnaie.
Parallèlement, les problèmes de liquidité s’aggravent dans les économies les plus durement touchées. Et le coronavirus n’en est pas la seule cause : près de cinq mois avant que le virus ne frappe les marchés financiers occidentaux, la Fed devait déjà injecter des liquidités dans le système bancaire américain en quantités record, par le biais du marché des pensions livrées (repo).[v]
Si l’on examine des comparaisons historiques avec notre situation actuelle, la bulle du Mississippi de 1720 en France semble constituer un modèle raisonnable. John Law, qui a conçu ce dispositif, a pris le contrôle de la monnaie de la France, qu’il a ensuite utilisée pour acheter des actions de son entreprise du Mississippi. Les banques centrales actuelles suivent une voie similaire, mais à l’échelle mondiale. Dans le cas de Law, sa monnaie non adossée à un actif et les actions de son entreprise du Mississippi se sont effondrées, de leur sommet à leur plus bas, en neuf mois seulement. Si cette expérience devait se répéter aujourd’hui, non seulement les marchés financiers s’effondreraient, mais les monnaies dans lesquelles ils sont théoriquement évalués ne vaudraient plus rien d’ici la fin de l’année.
Les signes de défaillance sur certains marchés, tels que les marchés dérivés des métaux précieux, peuvent être interprétés comme la preuve qu’une dislocation financière plus large est désormais en cours. C’est dans cette perspective qu’il est si important de comprendre le rôle de l’or et de l’argent physiques. Ils sont la seule monnaie saine, un refuge sûr pour les particuliers, car les gouvernements ne peuvent pas les corrompre. Et si leurs prix tendent vers l’infini, cela ne reflétera que la fin du régime actuel de monnaie fiduciaire.
[i] L’histoire de Passio est relatée dans l’ouvrage de Jesús Huerta de Soto, Monnaie, crédit bancaire et cycles économiques, chapitre 2.1. De Soto évoque également des exemples de pratiques bancaires et de faillites dans l’Égypte ptolémaïque et à Rome.
[ii] Pour une explication plus détaillée de l’ampleur probable de l’inflation monétaire, voir https://www.goldmoney.com/research/goldmoney-insights/payments-panic-and-the-ending-of-fiat-currencies
[iii] Voir Chapwood.com et shadowstats.com.
[iv] À fin juin 2019, lorsque le cours de l’or s’établissait à 1 387 $. Données de la Banque des règlements internationaux, du Comex et du WGC.
[v] Dans une opération de pension livrée (repo), une banque échange des garanties de grande qualité contre des liquidités pour une période déterminée, au terme de laquelle l’opération est inversée. C’est un mécanisme qui permet à la banque d’obtenir des liquidités à court terme.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.