
Cet article évalue la probabilité que la livre suive le dollar sur la voie de l’hyperinflation monétaire. Entre mars et septembre, le gouvernement américain a financé par des ventes d’obligations, en grande partie au moyen d’un assouplissement quantitatif inflationniste, deux fois plus de ses dépenses que par les recettes fiscales. Et bien d’autres créations monétaires sont à venir.
Un dollar en hyperinflation constitue désormais la toile de fond internationale pour toutes les monnaies, y compris la livre sterling.
À ce jour, l’arithmétique budgétaire du Royaume-Uni est moins alarmante que celle des États-Unis. En théorie, le gouvernement britannique dispose d’un plan réalisable : faire du Royaume-Uni un entrepôt mondial. Toutefois, si, comme cela devient de plus en plus certain, le dollar chute fortement sur le marché des changes dans les mois à venir, les taux d’intérêt du dollar augmenteront, et ceux de la livre sterling également, ce qui serait catastrophique pour les finances publiques et pour l’avenir des entreprises zombies endettées. De plus, compte tenu de leur exposition de contrepartie à des banques insolvables de la zone euro et de la multiplication des faillites liées à la covid, les banques britanniques ne sont pas assez solides pour résister au resserrement général du crédit que provoquerait une hausse des taux du dollar.
Avec la plus extrême urgence, le Trésor britannique devrait reconstituer les réserves d’or du pays, en secret si nécessaire, afin que le gouvernement puisse stabiliser la livre en l’adossant à l’or au moment opportun. Il existe donc une issue à cette situation, mais le gouvernement britannique la saisira-t-il ?
Introduction
Lorsque l’on vit au Royaume-Uni, on ne peut que constater les dégâts visibles que les confinements dus au virus infligent à l’économie. Les hôtels, les pubs et les restaurants ont été poussés vers la faillite, et seuls ceux dont les propriétaires disposent d’une richesse accumulée suffisante pour régler les factures pendant que les revenus sont faibles, voire nuls, survivront. De nombreux commerçants, dont les marges étaient déjà minces après le paiement des loyers, des taxes locales et des taxes sur les ventes, ont fermé définitivement. Dans une certaine mesure, ces difficultés ont été différées grâce aux reports de paiement et aux dispositifs de chômage partiel. Mais il n’en reste pas moins que les centres-villes des villes moyennes du pays ont été vidés de leur substance.
De grandes enseignes de distribution font désormais faillite. Si seulement le gouvernement pouvait le reconnaître, les changements que nous observons aujourd’hui allaient de toute façon se produire. Mais au lieu d’un processus évolutif, ils ont été provoqués brutalement par la crise de la covid et par sa compagne, une crise bancaire probable à venir. Le processus de destruction créatrice de Schumpeter a été contenu pendant dix ans avant d’être libéré.
S’il y est autorisé, le nouveau monde qui s’offre au Royaume-Uni est celui de centres-villes associant logements, commerces et toutes les autres installations que les gens jugent, d’un commun accord, nécessaires et souhaitables, et non celles imposées par les règles d’urbanisme et les collectivités locales. Le secteur du voyage a subi un coup très dur, et les déplacements aériens spontanés vont probablement passer de mode : pourquoi ne pas rester chez soi neuf fois sur dix et regarder des documentaires sur les lieux que l’on aurait autrement visités ? Les vacances en Grande-Bretagne prises par des Britanniques qui partaient auparavant à l’étranger pourraient devenir un secteur de croissance à l’avenir.
On pourrait poursuivre, mais l’essentiel est que la Grande-Bretagne ne retrouvera pas l’ancienne normalité. Et les principaux obstacles au changement sont le gouvernement central et les collectivités locales. Par d’énormes vagues d’inflation monétaire, le gouvernement central soutient le monde d’hier, celui des entreprises zombies. Et parce qu’elles perdent des recettes issues de la taxe professionnelle, les collectivités locales s’opposent au changement d’affectation des locaux commerciaux en logements. En fait, si elles acceptaient cette évolution dans les villes petites et grandes, une grande partie de la « crise du logement » dont tout le monde parle disparaîtrait, sans qu’il soit nécessaire de bétonner une grande partie de l’Angleterre rurale.
Pour être juste envers les responsables politiques, ils sont toujours élus moins sur un programme que pour maintenir le statu quo ante. Personne ne vote pour l’évolution. Les électeurs votent pour de nouvelles entreprises, l’énergie verte et le reste, à condition que leurs entreprises et leurs emplois actuels ne soient pas affectés par le changement. Et dans un monde keynésien, où le capital monétaire peut en quelque sorte être créé à partir de rien, cela paraît tout à fait possible à chacun. Et comme c’est le cas dans la quasi-totalité des économies avancées, les politiques du gouvernement britannique, soutenues par l’inflation monétaire, ont résisté au changement, favorisant le capitalisme de connivence, le protectionnisme réglementaire et les entreprises zombies.
Le gouvernement britannique actuel et ses ministres doivent être extrêmement frustrés par la situation dans laquelle ils se trouvent. En tant qu’élus, ils étaient peut-être, au départ, plus favorables au libre marché que n’importe quelle administration d’après-guerre. Toute cette intention est désormais suspendue, et ils sont contraints de revenir aux mêmes politiques bâclées d’autrefois, consistant à perpétuer les entreprises d’hier et à soutenir les échecs d’aujourd’hui.
Cet article examine la situation économique et monétaire particulière à laquelle le Royaume-Uni est confronté. Il existe une issue possible au piège de la covid, mais elle ne peut être atteinte en s’en remettant à l’intervention bureaucratique et en ignorant l’évolution monétaire et économique ailleurs.
Le problème des dépenses publiques
La capture d’écran ci-dessous est extraite de l’Economic and Fiscal Outlook de l’Office for Budget Responsibility du Royaume-Uni, publié en novembre.[i]
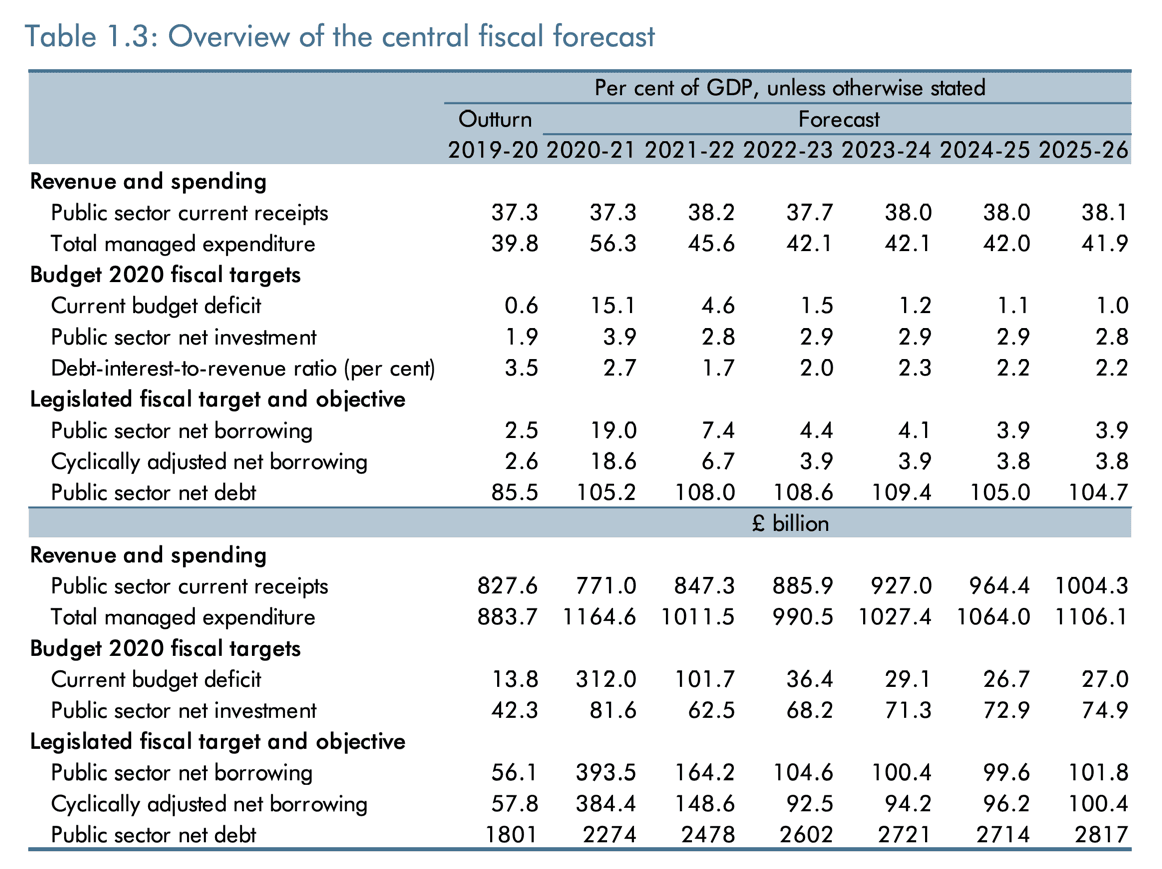
Il est probable que, dans les quelques semaines écoulées depuis sa publication, ce scénario central se soit quelque peu rapproché du pire des cas, d'autant qu'il est désormais improbable que les restrictions liées à la covid prennent fin avant la fin du premier trimestre 2021. Alors qu'il reste près de quatre mois à courir, l'estimation de l'emprunt net du secteur public pour l'exercice en cours, qui s'achève le 5 avril 2021, devrait être relevée de 393,5 milliards de livres à bien plus de 400 milliards. Et l'estimation selon laquelle il retomberait ensuite à 164,2 milliards de livres en 2021-2022 paraît de plus en plus optimiste. Ailleurs dans le document, l'OBR reconnaît s'appuyer sur les Perspectives de l'économie mondiale du FMI, publiées en octobre, « [dont] les projections ont toutefois été établies avant que la force de la deuxième vague en Europe et aux États-Unis ne devienne manifeste ».
Comme c'est le cas de tous les organismes publics, l'OBR semble ignorer ce que représente réellement le PIB. Son analyse repose sur l'idée que le PIB serait l'activité économique, alors qu'il se borne à enregistrer la valeur monétaire des transactions incluses et recensées, valeur qui ne reflète que l'ajout de monnaie de banque centrale et de crédit bancaire au cours de la période considérée. Le moyen le plus simple d'atteindre un chiffre de PIB nominal visé est de créer de la monnaie, ce que fait précisément la Banque d'Angleterre depuis la faillite de Lehman. L'assouplissement quantitatif entre 2008 et 2019 a produit 645 milliards de livres de monnaie en circulation supplémentaires, période pendant laquelle le PIB nominal a augmenté de 625 milliards, soit un écart de seulement 3,2 %, qui pourrait aisément s'expliquer par d'autres facteurs. Par la suite, en 2020, l'assouplissement quantitatif supplémentaire destiné à faire face au virus s'élève à 250 milliards de livres, soit 13,8 % de plus pour la masse monétaire M1, avant la prise en compte des programmes de prêts complémentaires de la Banque via les banques commerciales.
L'illusion selon laquelle le financement inflationniste serait bénéfique ne naît que de ce que l'on voit : la magie d'une monnaie publique distribuée pour le bien commun. Ce que l'on ne voit pas, c'est la dilution de l'épargne, des actifs, des revenus et des retraites de chacun au profit des finances de l'État. Ce transfert de richesse appauvrit tout le monde, une fois que l'économie a absorbé la monnaie fiduciaire supplémentaire. Le bénéfice est visible, tandis que le coût est caché et ne peut être aisément quantifié. Et chaque fois que la Banque recourt à l'assouplissement quantitatif, elle transfère davantage de richesse de l'économie productive vers l'État. C'est une politique qui finit par mettre la nation en faillite et détruire la monnaie.
Comme d'autres banques centrales, la Banque d'Angleterre nie qu'il y ait transfert de richesse, ou du moins, s'il y en a un, elle le limite à l'objectif d'inflation de 2 %, lequel serait d'une manière ou d'une autre « stimulant ». Mais en raison de l'impératif statistique de réduire pour l'État le coût de l'indexation, les variations de l'IPC, en tant que mesure du niveau général des prix, sont devenues à la fois trompeuses et dénuées de sens. Il n'existe aucune estimation indépendante de la hausse du niveau général des prix au Royaume-Uni, mais nous savons, grâce aux États-Unis, que des calculs indépendants situent le taux d'inflation américain plus près de dix pour cent par an au cours des dix dernières années[ii], alors que l'IPC officiel s'est à peine écarté de son objectif de 2 %, identique à celui de la Banque d'Angleterre.
Les faits montrent que les statistiques gouvernementales sont devenues si intéressées que, dans toute analyse rigoureuse, elles doivent être écartées. C'est l'expansion de la quantité de monnaie qu'il convient de suivre. Depuis la faillite de Lehman, la masse monétaire large M4 du Royaume-Uni a augmenté d'environ 50 %, diluant d'autant la valeur monétaire du PIB, processus qui risque de s'accélérer encore à l'avenir en raison de la covid.
Plutôt que de contester les hypothèses de l'OBR sur le PIB futur, nous devrions donc admettre qu'il s'agit d'un chiffre dénué de sens, inutile pour estimer le progrès économique et son évolution. Et puisqu'il sert de base à toute la modélisation économique des administrations, leurs modèles devraient eux aussi être rejetés. En outre, les projections de l'OBR ressemblent étrangement aux conjectures du Congressional Budget Office américain.
Aucun des deux organismes ne peut avoir la moindre idée de l'activité économique future. Elle est inconnaissable. Comme l'a formulé Ludwig von Mises, l'hypothèse est celle d'une économie tournant uniformément, où l'action humaine qui fonde le progrès économique est ignorée. Mais faute de comprendre la différence entre le progrès et un total comptable, on commet inévitablement une erreur : soutenir les entreprises d'hier, moins pertinentes pour l'avenir, et qui consomment du capital au lieu d'ajouter la valeur que demandent les consommateurs. La preuve du soutien politique apporté à ces entreprises zombies se trouve dans le Term Funding Scheme (TFS) de la Banque et dans les incitations faites aux banques commerciales à prêter aux petites entreprises, qui ont donné lieu à 56 milliards de livres de prêts au titre de ces dispositifs depuis mars.
Dans le cadre étroit de l'endettement du secteur public, la situation est loin d'être un désastre, comme le montre la prochaine capture d'écran, relative au ratio dette de l'administration centrale/PIB.

L’ampleur de l’endettement public n’est pas, actuellement, à l’origine du problème. La Grande-Bretagne a toléré par le passé des niveaux de dette publique relative bien plus élevés et a su les réduire avec le temps. En outre, en émettant des gilts perpétuels, il est possible de financer les dépenses publiques sans jamais avoir à rembourser le principal. On peut soutenir que la situation actuelle pourrait offrir une telle occasion.
Les problèmes économiques du Royaume-Uni sont comparables à la situation du milieu des années 1970, lorsque le ratio dette publique/PIB représentait la moitié du niveau actuel. Mais face à un gouvernement socialiste résolu à détruire la richesse du secteur privé, à des industries nationalisées qui dominaient l’économie et à des syndicats qui privaient les entreprises de toute nature de leur vigueur, le chancelier de l’Échiquier de l’époque, Denis Healey, fut contraint de solliciter un prêt de secours auprès du FMI en 1976.
La situation actuelle est différente dans son contenu, mais présente des similitudes quant à son effet d’ensemble. Les impôts sur le revenu et sur les sociétés sont plus faibles pour les créateurs de richesse, mais au lieu d’être entravées par un syndicalisme omniprésent, les entreprises sont alourdies par une dette improductive depuis avant la crise Lehman. Conjuguée à une réglementation de plus en plus pesante, cette situation a fait de l’économie britannique un avion surchargé qui peine à décoller. La dette du secteur privé à fin 2019 est estimée à 3 429 milliards de livres sterling[iii], soit environ 1,6 fois le PIB. Elle est passée de 2 965 milliards de livres sterling à fin 2008, où elle représentait presque le même ratio par rapport au PIB. La hausse du ratio dette du secteur privé/PIB est intervenue avant la crise financière, à partir de 94 % en 2000, tandis qu’en termes keynésiens, l’économie n’a fait que stagner depuis.
Pour la Grande-Bretagne, la crise financière de 2008 a été le dénouement d’un crédit bancaire excessif, et depuis lors, les politiques des gouvernements britanniques successifs se sont attachées à éviter les faillites d’entreprises. Par conséquent, l’économie britannique est devenue de plus en plus dépendante du soutien continu de politiques monétaires inflationnistes et de la prolongation de cet endettement. Le gouvernement et la Banque d’Angleterre doivent ainsi soutenir un secteur privé qui demeure au moins aussi vulnérable qu’en 2008, et qu’à l’époque de Denis Healey en 1976.
De fait, l’actuel chancelier fait ce qu’il peut pour soutenir les entreprises zombies d’aujourd’hui. Et il apparaît de plus en plus clairement qu’il faudra encore davantage d’aide de sa part pour financer le secteur privé tout au long de la pandémie de covid. Sauf à la marge, les hausses d’impôts peuvent être écartées, de même que les réductions des dépenses publiques, ce qui fait reposer tout l’effort sur l’arbre à monnaie magique. Et personne n’évoque encore le monde d’après la pandémie, on suppose simplement un retour à la normalité que laissent entrevoir les modèles économiques du gouvernement, où les consommateurs seront pleinement employés, paieront leurs impôts et dépenseront leur argent pour les mêmes biens que par le passé.
À ces incertitudes s’ajoute le Brexit. Au moment de la rédaction, les conditions commerciales avec l’UE n’ont pas encore été convenues. Mais en l’absence d’accord, le gouvernement annoncera sans nul doute de nouvelles mesures pour aider l’industrie à traverser les changements nécessaires, financées, bien sûr, par une nouvelle inflation monétaire. Après cela, la Grande-Bretagne devra devenir davantage une plaque tournante du commerce de transit, ce qui est d’ailleurs prévu avec une série de ports francs. Mais pour que cette politique réussisse, le gouvernement devra permettre que toutes les ressources en capital soient mobilisées vers de nouvelles entreprises, ce qui ne peut se produire que si les entreprises zombies sont abandonnées à leur sort.
La livre sterling et les défis de l’après-Brexit
Les erreurs des politiques monétaires et gouvernementales décrites ci-dessus ne tiennent pas compte de trois problèmes qui semblent devoir les faire dérailler. Le premier est la hausse des taux d’intérêt, que j’aborderai plus loin. Le deuxième est une crise bancaire presque certaine, qui touchera les banques britanniques et dont je traiterai également plus loin. Le troisième, que nous allons maintenant examiner, est le risque que la détention de livres sterling par des étrangers nuise à la monnaie.
En raison de déficits commerciaux persistants, la balance des paiements du Royaume-Uni a entraîné un flux et un reflux de la détention étrangère d’investissements financiers britanniques, y compris des titres d’État. L’élément liquide est constitué par les dépôts bancaires, qui reflètent les engagements sur les marchés monétaires de gros et les soldes de la banque de correspondance. La détention étrangère d’actifs non financiers et d’actions cotées est estimée à environ 4 000 milliards de livres sterling, soit près de deux fois le PIB.[iv]
Si le gouvernement laisse l’économie évoluer d’elle-même, le Royaume-Uni, en tant que place d’entrepôt, devrait pouvoir conserver cette présence étrangère et en tirer parti. Par ailleurs, la pandémie de covid a un effet secondaire favorable : les déficits budgétaires, en particulier ceux des États-Unis, entraînent une aggravation des déficits commerciaux. Alors que les marchés intérieurs peuvent s’effondrer, les exportations vers les États-Unis et d’autres économies tirées par la consommation devraient connaître un essor l’an prochain, ce qui offre des perspectives substantielles aux entreprises britanniques, dont une grande partie appartient à des capitaux internationaux. Pour que cela fonctionne efficacement, toute la structure de l’économie doit évoluer, l’État allégeant le poids qu’il fait peser sur elle. Mais cela ne pourra se produire qu’après la crise actuelle, que j’aborderai à la fin de cet article. En attendant, nous devons évaluer la situation des placements étrangers les plus liquides en livres sterling.
Les placements étrangers en gilts sont estimés à 560 milliards de livres sterling, mais la livre sterling demeure une part importante des réserves de change des banques centrales, et les sociétés d’assurance captives offshore détiennent aussi leurs liquidités en livres sterling sous forme de gilts. Ces soldes seront vraisemblablement conservés dans l’ensemble. Si la livre sterling doit subir une pression, celle-ci viendra probablement des dépôts en livres sterling de non-résidents dans les banques britanniques, qui, selon la base de données de la Banque d’Angleterre, s’élevaient à 537 milliards de livres sterling à fin octobre. Si aucun accord commercial n’est conclu avec l’UE dans les prochains jours, il est raisonnable de supposer qu’une partie de ces soldes sera vendue, ce qui ferait baisser la livre sterling par rapport à ses récents sommets face au dollar américain. Mais cela ne semble pas, en soi, suffisant pour déstabiliser la livre sterling au-delà de sa volatilité normale.
Les banques britanniques
Le risque systémique est étrangement absent des préoccupations de presque tout le monde, mais, comme le montre le tableau 1 ci-dessous, les cinq grandes banques britanniques sont très endettées, en particulier si l’on tient compte de la décote du marché par rapport à la valeur comptable.
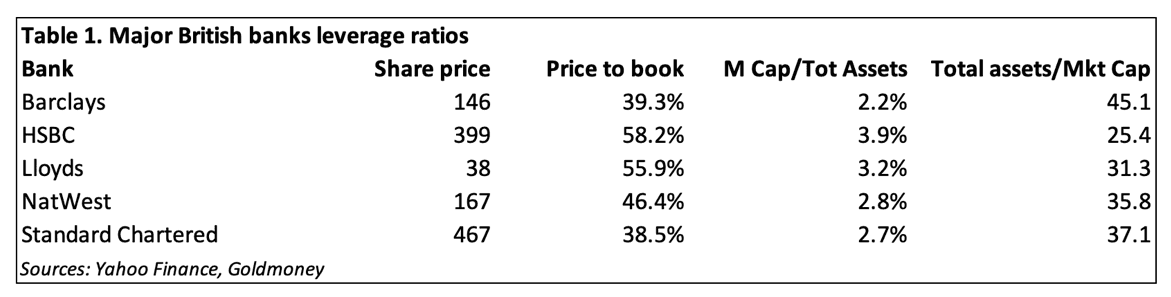
À l’instar des cours des banques de l’UE, ceux des banques britanniques ont fortement rebondi depuis la mi-septembre, mais, dans la plupart des cas, leur capitalisation boursière reste inférieure à la moitié des capitaux propres figurant à leur bilan. La situation de nombreuses banques de la zone euro, avec lesquelles Londres supporte d’importants risques de contrepartie, est plus préoccupante. De plus, HSBC et Standard Chartered ont toutes deux une exposition substantielle à la Chine et à Hong Kong, ce qui implique également des risques géopolitiques et de contrepartie liés à cette région. Il est clair que le système bancaire britannique est insuffisamment capitalisé pour faire face à un choc économique, tel que l’accumulation de créances douteuses due à la pandémie de covid, ou, d’ailleurs, à une crise bancaire dans une autre juridiction.
Il convient de noter que le cycle mondial du crédit bancaire est passé d’une expansion de dix ans à une forte contraction en septembre 2019, lorsque le marché américain des pensions livrées a montré que le système bancaire fondé sur le dollar avait épuisé sa capacité de bilan. Cela s’est produit environ un an après qu’il est devenu évident que la guerre tarifaire entre les États-Unis et la Chine avait déstabilisé le commerce international, et environ dix ans après le début de la phase d’expansion. Il existe suffisamment d’éléments, y compris datant du XIXe siècle, montrant que la phase d’expansion du crédit bancaire, durant laquelle les banquiers passent de la prudence à une confiance croissante dans l’octroi de prêts, dure généralement environ dix ans.
Comme l’a montré la crise Lehman, l’expansion du crédit bancaire avait conduit à la spéculation, à de mauvais investissements et à la hausse des taux d’intérêt, ce qui annonce une crise imminente se terminant par des faillites bancaires. Les banques de la zone euro étant aujourd’hui dans une situation beaucoup plus fragile que celles des États-Unis, où la crise de liquidité de septembre 2019 s’est produite, il est très probable que ce soit le point le plus faible du système bancaire mondial. Et comme les déséquilibres de TARGET2 masquent des créances douteuses accumulées, les faillites liées au covid et une contraction mondiale du crédit conduiront presque certainement à l’effondrement du système bancaire de la zone euro, peut-être d’ici quelques mois, voire quelques semaines.
Le Trésor britannique devra alors soit nationaliser l’ensemble du système bancaire du pays, soit au moins garantir la totalité de leurs bilans, soit quelque 5 400 milliards de livres sterling, plus du double du PIB du Royaume-Uni. À ce stade, la Banque d’Angleterre, comme les autres grandes banques centrales, sera confrontée à un effondrement de l’économie, et sa réponse keynésienne consistera presque certainement à inonder le système de monnaie inflationniste pour tenter de le stabiliser. Son autre outil, les taux d’intérêt, a toujours été inutile, ce qui sera notre prochain sujet.
Le sophisme de la répression des taux d’intérêt
La Banque d’Angleterre estime que les taux d’intérêt représentent le coût de l’argent et qu’en les abaissant, il est possible de stimuler l’activité économique. Que ses responsables de la politique monétaire y croient encore, malgré leurs échecs répétés à atteindre leurs objectifs, relève du triomphe de l’espoir sur l’expérience, et la théorie ne le confirme certainement pas non plus.
Au XIXe siècle, Thomas Tooke avait observé que le taux d’intérêt et le niveau général des prix étaient positivement corrélés, observation reprise en 1923 par Arthur Gibson dans un article pour Banker’s Magazine. Keynes lui donna le nom de paradoxe de Gibson dans son ouvrage de 1930, A Treatise on Money. Keynes y écrivait qu’il s’agissait de « l’un des faits empiriques les mieux établis dans tout le domaine de l’économie quantitative ». Par la suite, il choisit de l’ignorer.
Il faut noter que la corrélation existe entre la hausse des taux d’intérêt et la hausse des prix, et non entre la baisse des taux d’intérêt et la hausse des prix. En d’autres termes, le taux d’inflation des prix ne peut pas être maîtrisé en relevant les taux d’intérêt.[v]
Les faits économiques et empiriques qui sous-tendent la relation entre les taux d’intérêt et les prix prennent une importance nouvelle, car la Banque d’Angleterre prépare le terrain pour des taux d’intérêt négatifs. Là encore, la Banque va à l’encontre de l’expérience, puisque les taux négatifs dans la zone euro et au Japon n’ont pas réussi à stimuler les prix, cet échec s’expliquant par le paradoxe de Gibson. Mais les expériences mal avisées sur les taux d’intérêt ne peuvent durer que tant que le pouvoir d’achat des monnaies fiduciaires ne s’effondre pas.
Le risque d’un tel effondrement est désormais aigu. Si ce n’est pas encore le cas de la livre sterling, il ne fait aucun doute que le dollar s’achemine vers l’hyperinflation monétaire. Entre mars et septembre (le second semestre de l’exercice budgétaire américain), un tiers des dépenses du gouvernement américain a été financé par l’impôt, et deux tiers par des ventes d’obligations du Trésor américain, principalement via l’assouplissement quantitatif, ce qui équivaut à de l’inflation monétaire. Et ce n’est pas terminé. Il y aura un second cycle, une fois l’élection présidentielle définitivement réglée, et le gouvernement américain devra de nouveau financer ses dépenses davantage par l’inflation monétaire que par les recettes fiscales. En bref, sans réductions substantielles des dépenses budgétaires, le pouvoir d’achat du dollar est en voie de s’effondrer.
Le premier coup porté au dollar provient désormais du dénouement de la détention étrangère excessive. La détention étrangère d’actifs financiers américains s’élève au total à 28 500 milliards de dollars, soit environ 150 % du PIB américain, dont 6 000 milliards en dépôts bancaires et en bons à court terme. Ce ne sera qu’une question de temps avant que les prêteurs réalisent qu’ils subiront des pertes certaines s’ils ne tiennent pas compte de la valeur future des prêts en dollars dans leurs calculs de taux d’intérêt. Les ventes de dollars ne pourront qu’augmenter, et les taux d’intérêt à long terme monteront alors. Les finances publiques seront fatalement fragilisées, et les taux à long terme, qui servent de base à la valorisation comparative des actions, risquent de s’effondrer.
Le processus est déjà engagé, comme en témoignent la baisse de l’indice du dollar pondéré par les échanges commerciaux et la hausse du rendement des obligations du Trésor à dix ans. La hausse des taux du dollar entraînera la fin des taux négatifs dans d’autres monnaies, ainsi que des discussions à ce sujet à la Banque d’Angleterre, et les taux d’intérêt en livres sterling commenceront à monter. L’ombre ambulante de Denis Healey reviendra, mais cette fois-ci, aucun plan de sauvetage du FMI ne sera disponible. Ce sont des événements exogènes qui auront raison de la livre sterling, vraisemblablement issus d’un effondrement du système bancaire de la zone euro ou d’un effondrement du dollar et des actifs financiers libellés en dollars.
Une stratégie pour l’avenir
Posons deux hypothèses : premièrement, que le gouvernement actuel reste au pouvoir jusqu'au terme de son mandat, et deuxièmement, que le Premier ministre et les autres ministres de premier plan conservent leur foi dans le libre marché. Dans ce cas, il devrait être possible de reconstruire l'économie britannique sur de meilleures bases, en suivant les huit étapes suivantes.
1. Reconstituer dès que possible les réserves de métal précieux du Trésor, maintenant qu'il devient évident que le dollar est en hyperinflation et que la livre sterling est menacée.
2. Laisser la livre sterling glisser avec le dollar et les autres monnaies fiduciaires. La destruction de la monnaie est une condition préalable à la réforme, qui ne peut aboutir sans que l'électorat comprenne qu'il faut renoncer à l'État-providence et à l'interventionnisme étatique. En tout état de cause, les tentatives de soutenir une livre fiduciaire sans contrepartie échoueront.
3. Avant que la livre ne sombre dans une absence totale de valeur, la rendre convertible en or au taux alors en vigueur. Le rôle de la monnaie papier et numérique, largement détenue, ne sera plus de servir de monnaie de l'État, mais de mécanisme de distribution de l'or monétaire, la monnaie jouant le rôle de substitut de l'or. Les pièces d'or, soit les souverains et demi-souverains, doivent pouvoir circuler parallèlement aux substituts de l'or et être mises à la disposition des citoyens sur demande.
4. La capacité du gouvernement à financer et à fournir des services sociaux et d'éducation sera anéantie, de même que sa capacité à réglementer le secteur privé. Le gouvernement doit se recentrer sur la seule défense, la police et le système judiciaire. Tout le reste doit disparaître ; si cela sera douloureux, une monnaie sans valeur montrera clairement à l'électorat qu'il n'existe aucune alternative à des réductions substantielles des dépenses publiques et à une diminution radicale du champ d'action de l'État.
5. Les communautés locales devraient être encouragées à reprendre la gestion des écoles, des hôpitaux et des services de santé sur une base caritative. L'établissement d'une monnaie saine le rendra possible peu après la perturbation initiale.
6. Le secteur bancaire doit être réformé. Les banques qui survivront devraient être tenues par la loi d'imposer une responsabilité illimitée à leurs dirigeants et actionnaires, afin de maîtriser le cycle du crédit, tout en conservant une certaine souplesse pour les besoins de financement saisonniers.
7. À mesure que l'économie se reconstruit, le gouvernement doit mener des politiques non interventionnistes et fondées sur une monnaie saine, et laisser le secteur privé reconstituer la richesse nationale sans le fardeau excessif de l'État. Chacun doit apprendre à subvenir à ses propres besoins et à assumer la responsabilité de ses décisions.
8. Que jamais plus le gouvernement ne se considère comme au-dessus du peuple.
Après la fin de la livre fiduciaire, il ne devrait falloir qu'un an ou deux pour que la stabilité économique revienne, que le consommateur stimule de nouveau la concurrence et que la tendance au progrès humain reprenne.
[i] Voir http://cdn.obr.uk/CCS1020397650-001_OBR-November2020-EFO-v2-Web-accessible.pdf
[ii] Shadowstats.com et l'indice Chapwood.
[iii] Voir https://www.statista.com/statistics/1064393/non-consolidated-private-sector-debt-united-kingdom/
[iv] ONS : Foreign-owned UK businesses, experimental insights: July 2020. Cela comprend les titres cotés et non cotés.
[v] Pour en savoir plus sur le paradoxe de Gibson et sa résolution, consultez mon article à ce sujet ici : https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.