
Nous sortons de 2016 portés par une vague d'optimisme des investisseurs. Enfin, un homme d'affaires dirigera l'économie américaine en la personne du nouveau président, et la relance qu'il apportera passera par des baisses d'impôts et des dépenses d'infrastructure.
Si les taux d'intérêt doivent monter un peu, qui s'en soucie ? Pour les investisseurs centrés sur les actions, ce qui importe davantage est l'amélioration des perspectives de bénéfices des entreprises, grâce à la conjonction d'une relance budgétaire et d'une administration favorable aux entreprises.
Si l'on en juge par la performance récente des marchés actions et obligataires, cette vision domine l'état d'esprit des investisseurs. Depuis la crise financière d'il y a huit ans, la hausse des marchés actions a été portée par les taux d'intérêt nuls (ZIRP) et par l'expansion du crédit dirigée vers les actifs financiers. Les actions reposent désormais sur des bases plus solides, mais cette vision ignore totalement les flux monétaires dont dépend la valeur des actifs. Si les actifs atteignent leurs niveaux actuels, c'est parce que l'inflation monétaire a excédé ce qu'a absorbé l'économie non financière. De plus, la demande des agents non financiers a été bridée par l'effet persistant de transfert de richesse de l'inflation monétaire, qui prélève sur les gens ordinaires au profit des banques et des premiers bénéficiaires du nouveau crédit créé. Cette dépréciation des revenus et de l'épargne est sous-évaluée par les statistiques officielles d'inflation, mais la grande majorité des personnes exerçant des métiers ordinaires hors des centres financiers s'est progressivement appauvrie, par rapport à la minorité qui profite de l'inflation des prix des actifs financiers. Rien d'étonnant à ce que l'économie stagne.
L’accent doit désormais se déplacer de la stimulation monétaire vers la stimulation budgétaire. Au lieu de rester bloquées dans les actifs financiers, les liquidités vont commencer à en sortir pour alimenter les dépenses et l’emploi dans les secteurs non financiers, ainsi que l’État, dont le déficit budgétaire va se creuser. On ne saurait trop insister sur les conséquences de ces flux monétaires, qui conduisent à vendre des actifs financiers au profit du financement d’activités non financières. J’ai abordé ce point important dans un article récent, qui a suscité étonnamment peu de commentaires de la part de mes lecteurs habituels. Cette analyse avance que, malgré l’amélioration des perspectives économiques, les actions et les prix de l’immobilier résidentiel sont à leur sommet ou proches de l’être, compte tenu des flux monétaires. J’invite tous les investisseurs à la lire s’ils ne l’ont pas déjà fait.
Le trouble-fête de l’inflation des prix
Le fait de rediriger vers les secteurs non financiers les ressources monétaires qui gonflaient auparavant les actifs financiers aura pour effet d’augmenter les prix à la consommation. L’inflation des prix se déplace : les actifs se déprécient tandis que les prix à la consommation augmentent, selon une dynamique qui s’entretient d’elle-même. Nous avons déjà observé en 2016 de fortes hausses des prix en dollars des matières premières industrielles et de l’énergie. À cela s’ajoute l’effet marginal sur les prix d’une demande accrue de biens et de services dans une économie dont les capacités sont limitées. À mesure que les produits deviennent relativement rares par rapport à une monnaie abondante, la dynamique sous-jacente des prix deviendra très visible.
L’effet de l’inflation des prix n’est pas, contrairement à l’idée courante, de faire monter les prix. Elle fait plutôt baisser le pouvoir d’achat d’une monnaie émise par l’État dont la quantité augmente. Et, outre ces considérations d’offre et de demande, il faut tenir compte d’une dynamique supplémentaire : l’évolution du désir général des consommateurs de conserver des encaisses monétaires plutôt que de posséder des biens. La détérioration de la confiance du public dans la monnaie est en définitive la force destructrice la plus puissante à laquelle toute monnaie fiduciaire soit confrontée, et c’est la raison pour laquelle une monnaie malsaine finit par s’effondrer et ne plus rien valoir.
Heureusement pour tous les gouvernements déterminés à déprécier leur monnaie, la compréhension qu’a le public de la monnaie se limite à y voir l’élément objectif de toute transaction ; en conséquence, toutes les populations répugnent même à envisager que la monnaie émise par l’État puisse ne plus valoir aujourd’hui ce qu’elle valait hier. Le public ne prend conscience de la perte de pouvoir d’achat de la monnaie que tard dans le processus d’inflation des prix.
La perte accélérée de pouvoir d’achat du dollar pourrait devenir un danger important à l’avenir, car la Fed est prédisposée à maintenir les taux d’intérêt à un niveau bas, et un relèvement du taux des Fed Funds à seulement 2,5 % environ pourrait suffire à déclencher une crise de la dette. La Fed a pour mission de prévenir les crises financières et bancaires ; la protection du pouvoir d’achat du dollar n’est qu’une considération secondaire.
Et c’est là le problème. Consciente du poids de l’endettement, à moins d’être prête à faire s’effondrer l’économie, la Fed ne peut pas relever beaucoup les taux, de 2 % au maximum par rapport aux niveaux actuels. Si l’inflation mesurée par l’IPC dépasse 4 %, le niveau général des prix augmentera presque certainement de bien plus de 10 %, car l’IPC est conçu pour sous-estimer considérablement l’inflation des prix. Tant que le rythme des hausses de prix reste stable, cela n’a pas posé de problème, mais s’il commence à s’accélérer, les marchés risquent d’anticiper des taux d’inflation plus élevés et de prendre de plus en plus conscience que la Fed est impuissante.
Outre le problème des flux monétaires évoqué ci-dessus, la hausse des taux d’intérêt deviendra donc un facteur négatif supplémentaire pesant sur la valeur des actifs. On peut s’attendre aussi à un accroissement de la pente de la courbe des taux, et à un rendement des obligations à long terme tendant vers 5 % ou davantage. Les actions et les prix de l’immobilier ne peuvent pas progresser dans cet environnement, et doivent baisser.
L’or
Cette année, les haussiers des métaux précieux ont vécu des montagnes russes, entre espoir puis désillusion. Une grande partie de la frustration tient au fait que les banques de métaux précieux ont profité de la vigueur du dollar pour forcer la clôture de leurs positions vendeuses sur le Comex. Parallèlement, pour les fonds spéculatifs, le positionnement à court terme sur l’or a été un moyen facile de jouer la hausse du dollar, ce qui explique que les gérants de fonds, d’abord haussiers, se soient répartis entre baissiers et indécis. L’an prochain s’annonce tout à fait différent.
Comme indiqué ci-dessus, la caractéristique économique déterminante de 2017 sera presque certainement une hausse des taux d’inflation des prix, avec des taux d’intérêt peu susceptibles de monter assez pour l’enrayer sans déclencher une crise de la dette. Ce sont précisément les conditions qui défavorisent les monnaies émises par les États, mesurées en or, et qui existent en réalité, à des degrés divers, depuis longtemps. Le graphique ci-dessous montre comment les quatre grandes monnaies ont perdu du pouvoir d’achat depuis décembre 1969, base 100.

Depuis décembre 1969, même un yen fort a perdu plus de 90 % de sa valeur mesurée dans la seule forme de monnaie qui ne constitue l’engagement de personne. Les plus mauvaises performances sont celles de la livre sterling, à -98,45 %, et de l’euro – y compris ses composantes antérieures à 2002 – à -98 %. Ce qui est saisissant dans la dépréciation monétaire, c’est que si peu de gens se rendent compte de son ampleur.
Il faut garder à l’esprit que, dans un environnement de monnaie saine, le niveau général des prix tend à baisser, reflétant l’élévation du niveau de vie qui résulte du progrès économique. En faisant abstraction de la volatilité à court terme, l’or est donc une bien meilleure mesure de la perte de pouvoir d’achat des monnaies que les indicateurs d’inflation publiés par les gouvernements, même si ceux-ci pouvaient être réellement exacts.
Les années 1970 ont été la pire décennie en matière de dépréciation monétaire, et les conditions qui prévalaient alors semblent sur le point de se reproduire. La principale différence tient à ce que le secteur privé était moins endetté, et qu’il a fallu une forte hausse des taux d’intérêt pour ramener les préférences des consommateurs vers la détention de monnaie émise par l’État. Le graphique suivant montre la hausse des taux d’intérêt de Volcker, qui a mis fin à l’inflation à la fin de cette décennie, puis les sommets de taux d’intérêt successifs qui ont été nécessaires pour empêcher les cycles de crédit de dégénérer en inflation des prix galopante.

La ligne pointillée, qui indique le taux des fonds fédéraux (FFR) aux sommets décroissants des cycles de crédit américains, se situe actuellement à un FFR de 2,5 %, contre 5,3 % au premier semestre 2007, lorsque la dernière crise financière a commencé. D’ici la fin de 2017, elle sera à 2,25 %. Si la ligne est décroissante, c’est parce que l’encours total de la dette continue d’augmenter, une proportion croissante de celle-ci devenant insoutenable à des taux à peine supérieurs aux taux actuels. La ligne pointillée nous indique qu’au-delà de 2 %, le FFR risque de faire basculer l’économie américaine dans une nouvelle crise financière.
Ces tensions sont également vives en Europe, où les banques sont moins bien capitalisées et font face à des crises régionales, comme celle que connaît actuellement l’Italie. Les rendements obligataires ont augmenté dans la zone euro comme aux États-Unis, et il est fort probable que le système bancaire de la zone euro cède avant que le FFR n’atteigne 2 %, car les banques s’exposent à des pertes catastrophiques sur leurs obligations, avec des bilans insuffisamment capitalisés.
La réponse des banquiers centraux à l’inévitable crise à venir, où qu’elle éclate en premier, est certaine : injecter encore davantage d’argent pour résoudre le problème. Après tout, cela a fonctionné après Lehman, il n’existe aucune autre solution, et la priorité absolue des banques centrales est de maintenir le système en marche.
En 2008-2009, la crise financière était initialement circonscrite à des banques et institutions identifiables du marché immobilier américain. La prochaine fois, lorsqu’une crise financière surviendra, les problèmes seront plus étendus et toucheront les marchés obligataires, l’immobilier, les actions et les gouvernements eux-mêmes. Ce sera Ebola comparé à une blessure superficielle. Il n’y aura d’autre option que d’accroître rapidement la quantité de monnaie à l’échelle mondiale, les banques centrales rachetant la dette publique, ce qui alimentera en définitive encore davantage l’inflation des prix. Par conséquent, l’or physique offrira une protection non seulement contre l’inflation croissante des prix que peu d’investisseurs anticipent, mais aussi contre les risques et les conséquences d’une défaillance systémique mondiale. Une telle crise ne se produira peut-être pas en 2017, mais nous voyons dans quelle direction nous dérivons.
Il ne s’agit pas de prévisions, mais d’une anticipation de la manière dont les événements vont se dérouler. Quiconque établit des prévisions financières et d’investissement ne comprend pas la nature de la monnaie, des flux monétaires et des prix. Je peux cependant formuler mes anticipations actuelles pour 2017, étant entendu qu’elles évolueront au fil des événements. Sous cette réserve, le tableau suivant résume la manière dont j’envisage actuellement l’évolution de la situation en 2017.
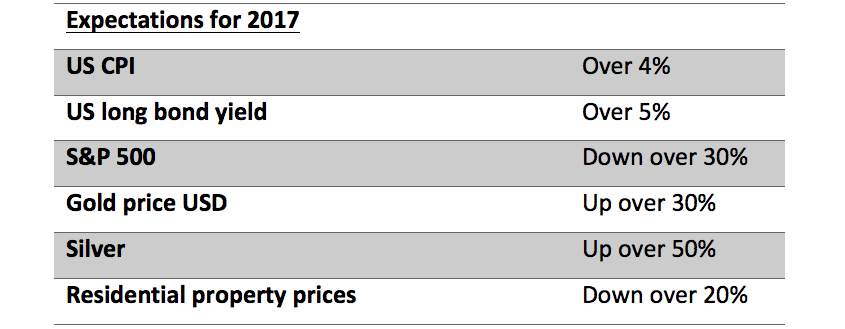
La situation pourrait être pire. Les conditions que connaissent aujourd’hui les États-Unis présentent de nombreux parallèles avec celles du Royaume-Uni en 1972, trop pour que l’on soit rassuré. À l’époque, les actions avaient atteint un sommet puis chuté de plus de 70 %. Entre le sommet des actions et la crise financière, il s’est écoulé dix-neuf mois, et le marché baissier des actions a duré 31 mois. La Banque d’Angleterre a été contrainte de relever son taux directeur de 5 % à 13 % à la fin de 1973, ce qui a déclenché la crise de l’immobilier commercial. L’effet sur la livre sterling est présenté dans le premier graphique de cet article.
Joyeux Noël à tous, et puissions-nous tous traverser 2017 sans trop de difficultés financières.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.