
L’événement le plus important de la nouvelle année sera vraisemblablement la perte par la Fed de son emprise de fer sur les marchés. La tendance baissière du dollar est déjà bien établie face aux autres devises et aux matières premières, ce qui conduit à ce résultat.
Les événements de 2021 seront la conséquence d’une hyperinflation du dollar en développement. Les détenteurs étrangers de dollars et d’actifs en dollars, qui totalisent actuellement 27 700 milliards de dollars, vont à coup sûr accélérer la réduction de leur exposition. Il s’agit d’une menace fondamentale pour la politique de la Fed, qui consiste à recourir à l’assouplissement quantitatif pour gonfler continuellement les actifs au nom de la promotion d’un effet de richesse, et à continuer de financer un déficit fédéral en forte hausse en comprimant les taux d’intérêt.
Les bulles éclateront alors, laissant les investisseurs institutionnels exposés à un effondrement simultané des monnaies fiduciaires, des obligations et des marchés actions, qui pourrait être très rapide. Reste à savoir ce qui remplacera les monnaies fiduciaires en effondrement : des cryptomonnaies à émission limitée reposant sur un registre distribué, telles que le bitcoin, ou des métaux précieux, tels que l’or ?
Il est clair que, lorsque la poussière retombera, ce sera l’or, ne serait-ce que parce que les banques centrales en détiennent déjà dans leurs réserves et qu’il a par le passé fait la preuve de son efficacité comme monnaie sur le long terme.
Cet article examine le contexte économique et financier de 2020 qui sous-tend les évolutions probables de 2021, avant d’en venir à ses conclusions.
Introduction
Voici de nouveau venu le moment de réfléchir aux événements récents et à ce qui pourrait nous attendre dans la nouvelle année. L’année 2020 a été dominée, avant mars, par une glissade vers la récession financière, l’indice S&P500 ayant perdu un tiers de sa valeur entre janvier et mars, jusqu’à ce que la Fed ramène son taux directeur à zéro le 16 mars et annonce, le lundi suivant, son intention d’étendre sans limite l’assouplissement quantitatif.
Officiellement, le déclencheur de cette générosité inflationniste de la Fed a été le virus du covid-19 et les confinements qu’il a provoqués en Europe, puis, dans une mesure croissante, en Amérique. Mais, lorsqu’on repense à certains événements, comme la crise du marché des pensions livrées en septembre précédent, lorsque le système bancaire a manqué de capacité de bilan, et à la menace des conséquences économiques d’un marché actions baissier, on peut s’interroger. La crise du covid a servi de couverture à une expansion monétaire sans précédent, nécessaire pour sauver l’économie du maelström de la contraction du crédit bancaire. Cela a fonctionné à merveille, comme le montrait le graphique de la figure 1.

Tout a basculé avec les annonces de la Fed en mars. Par souci de simplicité et de clarté, j’ai cependant retenu le cuivre pour représenter les matières premières, le S&P pour représenter les actifs financiers hors produits à taux fixe, et l’or pour représenter la monnaie non gouvernementale.
Avant les annonces de la Fed en mars, la performance de ces trois représentants était cohérente avec une dégradation des perspectives économiques, l’or progressant comme valeur de couverture contre l’impact économique. Après ce tournant, les conséquences de l’inflation monétaire sont devenues le thème dominant, et l’indice du dollar pondéré par les échanges commerciaux a entamé un repli. L’effet sur une liste d’actifs plus large est présenté à la figure 2.
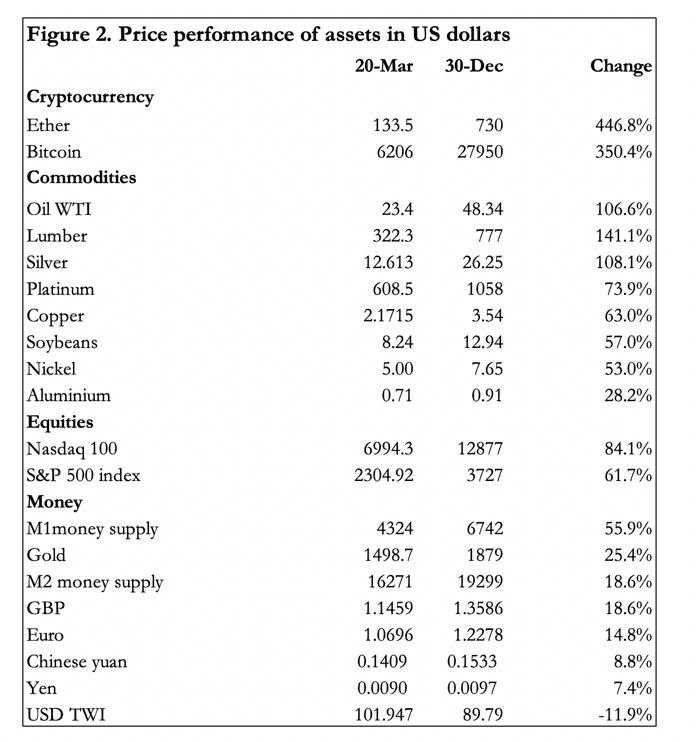
En règle générale, lorsque les prix de la plupart des matières premières et des actifs financiers autres que les produits à taux fixe progressent ensemble, on peut dire qu’ils reflètent une baisse du pouvoir d’achat des devises dans lesquelles ils sont mesurés. Cela est confirmé par la performance des éléments répertoriés dans le tableau sous la rubrique monnaie, par rapport à tous les autres. Le dollar a même reculé face aux autres devises, ce que reflètent l’indice pondéré par les échanges commerciaux et la modeste hausse des autres devises répertoriées. Il convient de noter que, comme le dollar, toutes les monnaies nationales répertoriées ont vu leur masse monétaire augmenter, mais que l’effet a été le plus marqué sur le dollar. Le tableau de la figure 3 nous donne une idée de son ampleur dans le contexte des finances fédérales américaines, et l’on constate que, parmi les sources de financement, une part plus importante a été levée sur les marchés obligataires par le biais de l’assouplissement quantitatif que par l’impôt.

Être contraint de lever davantage de fonds par l’inflation monétaire que par l’impôt au cours d’une année est regrettable, mais devoir le faire deux années de suite revient à s’engager sur la voie de l’hyperinflation. L’estimation du déficit budgétaire de l’exercice en cours établie par le CBO début septembre prévoyait qu’il se réduirait à 1 810 milliards de dollars, soit nettement moins que les 3 311 milliards de dollars de l’exercice 2020. Les événements montrent que cette estimation était beaucoup trop optimiste et devra être révisée, vraisemblablement à un niveau équivalent, voire supérieur, au déficit de 2020. Et comme le CBO estime que les recettes fiscales seront légèrement inférieures à celles de l’exercice 2020, l’assouplissement quantitatif (QE) finira par financer une part encore plus grande des dépenses publiques.
Il est peu probable que cela reste un épisode isolé. Les commentateurs dominants ont adhéré à la propagande de la Fed en mars, lorsque celle-ci a laissé entendre que sa politique monétaire répondait uniquement à la covid. Ce n’est pas sans raison que le commerce mondial s’est effondré à la suite des guerres tarifaires entre l’Amérique et la Chine il y a deux ans, ni que les taux des opérations de pension (repo) de septembre 2019 nous ont soudain indiqué que les taux d’intérêt alors en vigueur étaient bien trop bas, à moins d’augmenter considérablement le soutien par le repo. Et l’effondrement de l’indice S&P 500 entre janvier et mars a commencé à reproduire fidèlement ce qu’avait été le krach de Wall Street de 1929.
Plus on l’examine, plus il est convaincant que la covid a servi de couverture à des fissures bien plus importantes dans l’économie américaine et son système monétaire, et donc dans l’économie mondiale. La référence à 1929 ci-dessus n’est pas faite à la légère. La combinaison d’un retournement du cycle du crédit bancaire et de l’infâme loi tarifaire Smoot-Hawley est un véritable sosie des événements récents. La différence la plus importante tient à la monnaie : en 1929, les prix étaient mesurés en or, le dollar jouant le rôle de substitut de l’or. Aujourd’hui, les prix sont exprimés dans une monnaie fiduciaire à l’expansion infinie, adossée uniquement à la confiance dans le gouvernement américain.
Comprendre le cycle du crédit, les effets délétères des droits de douane et les différences économiques entre une monnaie saine et une monnaie non saine sont des préalables pour quiconque cherche à comprendre ce que réserve l’année 2021. Il n’y a aucun intérêt à suivre la pratique des courtiers consistant à établir des prévisions précises, un exercice vain. Il est plus utile de comprendre les forces monétaires et économiques qui forment la toile de fond des marchés pour la nouvelle année.
L’inflation monétaire est le seul outil de gestion de la Fed
Une chose doit être dite clairement : l’outil le plus important dont dispose la Fed est économiquement destructeur, à savoir l’inflation de la masse monétaire. Plus elle crée de monnaie, plus la richesse est transférée de l’économie productive vers l’État. Plus la Fed parvient à encourager les banques commerciales à développer le crédit bancaire, plus la richesse est transférée de l’économie au sens large vers ces banques elles-mêmes et vers leurs clients privilégiés. Plus la monnaie est diluée par l’augmentation de sa quantité, plus la richesse est transférée des épargnants vers les emprunteurs. Pourtant, ceux qui définissent les politiques monétaires se sont persuadés que l’inflation monétaire est une force positive. Or, maintenant qu’elle est en passe de s’accélérer de manière incontrôlable, l’inflation monétaire sera la force destructrice sous-jacente qui sera mise au jour en 2021.
La Fed peut également influencer les banques commerciales en ce qui concerne l’expansion du crédit bancaire. Elle tente de le faire en comprimant les taux d’intérêt, mais, hormis l’introduction de réglementations ayant force de loi, ses pouvoirs en la matière sont limités. De plus, sa gestion des taux d’intérêt repose sur l’idée erronée qu’ils peuvent servir à maîtriser le rythme de l’inflation monétaire, ce que les événements ne confirment que dans une mesure limitée.
Les objectifs de l’inflation monétaire doivent eux aussi être clairement énoncés, et ils sont au nombre de deux. Le plus important est de garantir que l’État soit toujours financé. La Fed ne peut pas faire la preuve de son indépendance en disant aux responsables politiques qu’ils devront compter sur les banques commerciales pour financer les déficits budgétaires et courir le risque des coûts d’intérêt. Bien qu’elle soit indépendante en théorie, la Fed, comme les autres banques centrales, doit exécuter les volontés de son gouvernement et n’a aucune part dans l’établissement du budget, ce qui est pourtant un préalable à la maîtrise monétaire.
La mission secondaire consiste à assurer le plein emploi, en cohérence avec un objectif d’inflation des prix de deux pour cent. Sur ce point, les statisticiens du gouvernement ont minimisé les statistiques, de sorte que la Fed dispose d’une ample marge de manœuvre pour accroître la masse monétaire afin de financer les dépenses de l’État sans que les conséquences ne deviennent évidentes.
Les responsables de la politique monétaire sont généralement convaincus de pouvoir étendre la masse monétaire pour atteindre ces deux objectifs. Malgré quelques perturbations occasionnelles, ils le font avec une confiance croissante depuis la financiarisation de l’économie américaine du milieu des années 1980, quelques années après les premières modifications apportées aux méthodes de calcul des prix aux fins d’indexation, point de départ d’un processus qui permet aujourd’hui un résultat entièrement géré. Rien ne semble désormais empêcher la Fed d’accroître la quantité de monnaie en 2021.
C’est une illusion. Il existe des signes précoces d’un risque considérable que les marchés comme l’ensemble de la population américaine commencent à comprendre les conséquences d’une politique monétaire vouée à une expansion infinie. La preuve en est la hausse des prix illustrée par la Figure 2 ci-dessus, en particulier celle des cryptomonnaies, dont les détenteurs ont tiré la leçon essentielle des rythmes relatifs d’expansion monétaire et de leurs conséquences sur les prix.
On sent grandir l’idée, y compris parmi les partisans de l’orthodoxie établie, que tant que la politique de la Fed suivra sa trajectoire actuelle, le bitcoin s’envolera. Lors d’un entretien sur CNN, le directeur de la stratégie d’investissement de Morgan Stanley a récemment plaidé en faveur du bitcoin comme protection contre la création monétaire.[i] On ne peut guère faire plus institutionnel, sauf peut-être Goldman Sachs. Goldman aurait rejeté le bitcoin en mai dernier, au motif qu’il ne s’agissait pas d’un véritable actif.[ii] En décembre, cette position avait évolué : le bitcoin était devenu une « protection des particuliers contre l’inflation ».[iii] JPMorgan se montre également de plus en plus optimiste sur le bitcoin.[iv]
L’analyse des commentaires de ces piliers de l’establishment montre qu’ils ont compris les conséquences des politiques monétaires pour le bitcoin, mais pas nécessairement pour le dollar. Pour décrire en termes simples la vision dominante, elle n’a pas encore pleinement saisi les implications d’une protection contre l’inflation, non pas contre la hausse des prix des biens et services, définition macroéconomique courante de l’inflation, mais contre la définition classique de l’inflation de la masse monétaire. Alors que la compréhension générale est passée du rejet de Goldman Sachs en mai dernier à une acceptation croissante du bitcoin comme actif d’investissement tout récemment, il s’agit d’une tendance qui concerne non seulement le prix du bitcoin et de ses substituts proches, mais aussi les conséquences plus larges de la dépréciation des monnaies.
Lors des hyperinflations précédentes, qui ont toutes touché des monnaies fiduciaires pareillement dépourvues de couverture, la compréhension des politiques monétaires inflationnistes par le public a toujours été en retard sur la réalité : ce n’est que très tard dans le processus de dépréciation que l’on a cessé de croire que la monnaie conservait une valeur objective pour les transactions. En 2021, nous pouvons nous attendre à une différence : un groupe instruit, adepte des technologies et de plus en plus nombreux dira à chacun ce qui arrive à sa monnaie avant la crise finale. Et aucune preuve n’est aussi visible qu’un cours du bitcoin en forte hausse pour démontrer qu’une protection viable contre l’inflation est essentielle à la préservation du patrimoine des classes moyennes.
Cela ne décrit pas une réplique de l’effondrement du mark-papier de 1919-1923, exemple largement cité. Nous décrivons la combinaison d’un public susceptible de prendre conscience bien plus rapidement que ne l’ont fait les classes moyennes allemandes de la destruction de leur patrimoine, et d’une économie moderne très financiarisée. Bien qu’elle soit actuellement sûre de son contrôle de la monnaie dans son usage inflationniste, la Fed verra probablement sa politique percée à jour assez tôt en 2021. Outre le fait que la hausse rapide du prix du bitcoin constitue une preuve publique des conséquences des politiques monétaires, la probabilité d’une répétition du krach de 1929 à l’époque actuelle, entraînant dans sa chute les banques commerciales et les entreprises zombies, s’accroît. Ce sera l’échec de l’expérience keynésienne, pour les mêmes raisons que celles qui ont fait échouer la bulle du Mississippi de John Law, et parce que le keynésianisme est devenu mondial, cet échec sera plus spectaculaire. Cela est probablement plus proche de la réalité que l’hyperinflation allemande du début des années 1920
Planter le décor d’un effondrement du dollar
Afin de financer le déficit du gouvernement, la Fed a maintenu les taux d’intérêt à un niveau artificiellement bas. D’autres banques centrales ont fait de même, faussant leurs marchés obligataires bien plus que la Fed, au point d’acheter des obligations d’État à des taux d’intérêt négatifs. La Fed n’est pas allée aussi loin, mais certains signes indiquent que le coût du financement de la dette publique commence désormais à augmenter. La figure 4 présente le rendement des obligations du Trésor américain à 10 ans.
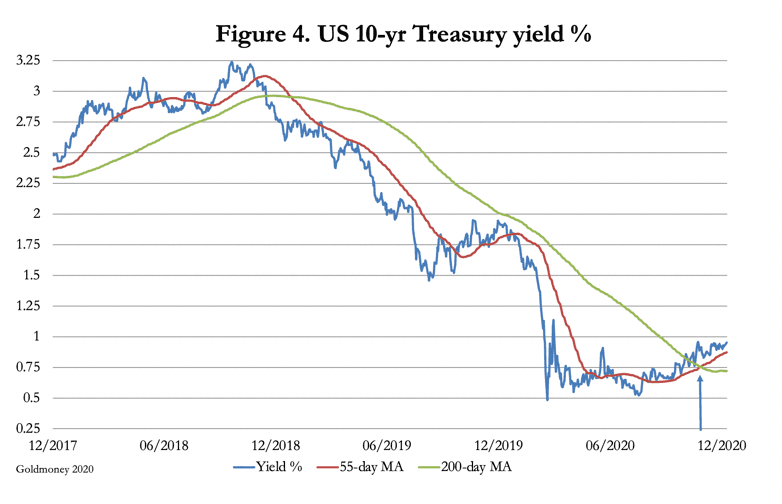
Les analystes techniques reconnaîtront l’importance d’une « golden cross », signalée par une flèche sur le graphique. C’est l’un des indicateurs les plus fiables d’un changement de tendance, et il nous indique qu’il faut s’attendre à des rendements plus élevés à l’avenir. Déjà suffisamment puissant en soi, il doit être rapproché du niveau extraordinaire de la détention étrangère de dollars et d’investissements financiers libellés en dollars, qui s’élève à 21 662 Md$ de titres à long terme, auxquels s’ajoutent 6 003 Md$ de titres à court terme et de dépôts bancaires, soit un total de 27 665 Md$.[v] Cela représente environ 140 % du PIB américain, sous forme d’actifs comme de dépôts en dollars qui pèsent sur les marchés libellés en dollars.
Si nous nous mettons à la place des détenteurs étrangers, qui constatent à la fois l’évolution préoccupante des rendements et la baisse du dollar pondéré par les échanges commerciaux depuis mars (voir le tableau de la figure 2 ci-dessus), il doit leur apparaître de plus en plus évident que conserver des dollars leur fera presque certainement perdre de l’argent. Et la rémunération offerte par les obligations est tout à fait insuffisante pour les indemniser de l’ensemble des risques liés à la détention d’une devise étrangère, compte tenu de l’accélération de l’inflation monétaire et de la perte générale de valeur en capital des dépôts à terme et des obligations à taux fixe. En outre, la perspective de plus en plus immédiate de cette dernière, qui est le message délivré par la golden cross de la figure 4, risque d’accélérer le rythme des ventes d’obligations par les détenteurs étrangers, poussant les rendements à la hausse vers un niveau où, dès aujourd’hui, ils compenseraient les futures pertes de pouvoir d’achat des détenteurs étrangers. Mais il s’agit là d’un de ces cas où la hausse des rendements aggrave la situation des finances publiques et imposera au marché de se réajuster vers des rendements encore plus élevés. En bref, les vendeurs étrangers de dollars commenceront à orienter les anticipations de taux d’intérêt, prenant ce rôle à la Fed.
La fausse sécurité des marchés d’actions
Un aperçu de la manière dont les banques centrales envisagent les actifs financiers a été donné dans un article rédigé pour le Quarterly Review de la Banque d’Angleterre au premier trimestre 2014, qui comportait une section consacrée au fonctionnement de l’assouplissement quantitatif.[vi] L’intention initiale était de permettre aux fonds de pension et aux compagnies d’assurance de vendre à la banque centrale, par l’intermédiaire des banques commerciales, des titres d’État à faible rendement. Ils pourraient ensuite investir dans des titres à rendement plus élevé, tels que les obligations d’entreprise et les actions. Tel était le plan, et il ne fait aucun doute que les fonds de pension et les assureurs jouent encore dans une certaine mesure ce jeu aujourd’hui.
Depuis 2014, l’assouplissement quantitatif est une composante dominante de la politique monétaire, et il est devenu de plus en plus un moyen de renforcer les réserves bancaires détenues auprès de la Fed, sans transmission aux investisseurs institutionnels. Nous disposons néanmoins d’une explication à la poursuite de l’envolée des marchés actions : l’assouplissement quantitatif est une politique officielle des banques centrales visant à gonfler les marchés actions afin de créer un effet de richesse, ce que l’article de la Banque d’Angleterre énonce ouvertement. On peut supposer que la Fed est convaincue qu’un marché actions manipulé peut continuer à l’être grâce à l’assouplissement quantitatif, écartant toute possibilité d’échec de sa politique. Le fantôme de John Law, qui vit sa bulle monétaire et boursière imploser il y a trois cents ans dans des conditions étonnamment similaires, n’a pour l’instant causé aucune nuit blanche aux membres du FOMC.
La leçon de John Law est que des fissures commenceront à apparaître, conduisant à l’effondrement de la monnaie fiduciaire et de la bulle boursière. Dans un premier temps, le rejet du dollar et des actifs financiers concernera davantage les obligations à taux fixe que les actions. Mais l’effet de la hausse des rendements obligataires sur les 8 600 milliards de dollars d’investissements de portefeuille du secteur privé étranger en actions sera de saper les hypothèses de valorisation. Lorsque la tendance à la hausse des rendements du Trésor et la perspective de nouvelles baisses du taux de change du dollar s’installeront, les actions risquent de subir un déferlement de liquidations par les investisseurs étrangers, probablement concomitant avec celles des investisseurs nationaux. Et ce sont les fonds de pension et les assureurs, qui ont vendu leurs obligations du Trésor à faible rendement à la Fed par l’intermédiaire de leurs banquiers, qui mèneront les investisseurs nationaux hors des actions.
Les valorisations des actions, rapportées à une économie réelle frappée par la covid, sont déjà tendues jusqu’au point de rupture et vulnérables à la multiplication des faillites dues aux perturbations des chaînes d’approvisionnement et aux insolvabilités dans les secteurs des services, des problèmes qui ne manqueront pas de s’aggraver dans les mois à venir. La combinaison des dollars détenus par des étrangers et actuellement investis en actions, par nature volatils parce que leurs rendements se mesurent dans d’autres devises et qu’ils ne relèvent pas de leurs investissements de portefeuille fondamentaux, et d’une prise de conscience croissante des investisseurs nationaux que les rendements obligataires augmentent et sapent les valorisations des actions, prépare une tempête parfaite.
Un resserrement des isobares est à prévoir, et les investisseurs clairvoyants seront en train de condamner les écoutilles, peut-être tôt dans la nouvelle année, une fois passé le rallye saisonnier. La Fed sera alors confrontée à la situation à laquelle John Law fit face en France début 1720, lorsque le maintien des prix des actifs par la création monétaire commença à échouer, entraînant dans l’effondrement à la fois la valeur des actifs (principalement son entreprise du Mississippi et sa banque) et sa monnaie papier. La monnaie perdit toute valeur sur les marchés des changes de Londres et d’Amsterdam en moins de neuf mois, tandis que la valeur de l’entreprise, mesurée en monnaie papier devenue pratiquement sans valeur, chutait elle aussi de plus de 80 %.
Les similitudes entre cette époque et la nôtre sont impossibles à ignorer. Plutôt que de chercher les différences, il est bien préférable de tirer les leçons de ce qui se produit lorsqu’un État monopoliste perd le contrôle des marchés, situation qui menace de plus en plus aujourd’hui. Non seulement la valeur des titres financiers s’effondre, mais la monnaie s’effondre également. C’est de loin le message le plus important pour l’économie et les marchés financiers américains. Et le dollar étant la monnaie de réserve mondiale, les autres grandes monnaies sont exposées à des issues similaires.
Pour cette raison, il est erroné de considérer l’avenir du dollar comme une simple question d’indice pondéré par les échanges commerciaux. Les autres monnaies voyant leur pouvoir d’achat s’éroder, l’importance des dollars détenus en excès par des étrangers n’est qu’un effet initial. D’autres suivront, modulés par les problèmes nationaux propres à chaque monnaie. L’effondrement des valeurs obligataires et boursières devient un phénomène mondial qui les entraîne toutes.
Aujourd’hui, ces dangers n’en sont qu’aux premiers stades de leur reconnaissance : les rendements obligataires en dollars commencent à augmenter et les investisseurs s’interrogent sur les placements permettant de réduire leurs avoirs excédentaires en dollars. Mais ils n’ont pas encore compris collectivement les caractéristiques que doit présenter une véritable couverture contre l’effondrement d’une monnaie papier. On ne les trouve pas dans un large éventail d’actions. Leur fondement sera détruit par un effondrement monétaire, comme l’épisode de John Law l’a clairement démontré. Sur les marchés actuels, les sociétés zombies gorgées de mauvais investissements disparaîtront. Pour survivre, les entreprises qui ne sont pas des zombies seront contraintes de se réduire sensiblement. Lorsque ces facteurs deviendront plus évidents, les portefeuilles investis en actions diversifiées se révéleront la pire forme de préservation du patrimoine.
Se couvrir contre un effondrement du dollar
Nous avons établi que la hausse des taux d'intérêt et le rythme croissant des faillites liées au covid au cours de la nouvelle année constitueront la toile de fond de la valorisation des titres financiers, ce qui rend un portefeuille diversifié de ces titres destructeur pour la préservation du patrimoine, à un moment qui s'avère être celui d'une hyperinflation monétaire. Cela ne signifie pas que certaines actions ne se comporteront pas bien en termes nominaux, mesurés en monnaies qui se déprécient. Mais, comme les économies financières modernes reposent sur le sable des entreprises zombies, l'élimination de ce bois mort accumulé sera probablement l'un des premiers obstacles de la nouvelle année.
Plutôt que de chercher refuge dans des placements réglementés, il convient de le chercher dans une monnaie saine, celle qui finira par remplacer les monnaies fiduciaires sans contrepartie. Dans un précédent article pour Goldmoney, The psychology of money, j'ai analysé ce que sera vraisemblablement cette monnaie.[vii] J'ai conclu qu'après une période indéterminée, les gouvernements et les banques centrales seraient contraints de modifier le statut de leurs monnaies fiduciaires pour en faire des substituts de l'or, car les réserves d'or sont le seul actif qu'ils possèdent pour garantir une forme de monnaie plus saine que des monnaies fiduciaires en expansion infinie.
Cela étant, nous savons comment les monnaies fiduciaires seront finalement remplacées. Mais il reste d'importants obstacles à surmonter, notamment la destruction de la conviction de l'establishment selon laquelle un gouvernement peut piloter les résultats économiques mieux que des individus laissés libres de poursuivre leurs propres objectifs économiques. Cela suppose de rejeter la macroéconomie et de la remplacer par les politiques de laissez-faire issues de l'école de Manchester dans sa lutte contre les lois sur les céréales et autres droits de douane en Grande-Bretagne au XIXe siècle. Mais, dans un premier temps, il n'y aura pas d'autre solution que d'empêcher l'effondrement du dollar et des autres grandes monnaies en les adossant de manière crédible à l'or ; les leçons viendront peut-être plus tard.
Il est trop tôt pour spéculer sur le calendrier et la durée de ces événements. Mais, comme indiqué dans cet article, l'épisode de John Law enseigne qu'un effondrement des monnaies et des titres financiers actuels pourrait survenir remarquablement vite. Lorsqu'il se produira, la confusion risque de faire monter considérablement les cours des cryptomonnaies et des métaux précieux, mesurés en monnaies fiduciaires en déroute. Une seconde étape sera le débat pour savoir si le bitcoin ou l'or héritera du vide laissé par les monnaies fiduciaires, lorsqu'une part plus large de la population, rejetant ces dernières, fera son choix.
Mais supposer, comme le font les « hodlers » de bitcoin, que les gouvernements n'auront pas leur mot à dire est une erreur naïve. Les États n'ont pas de bitcoin, mais ils ont de l'or. L'or est leur dernier recours, et c'est là que l'on aboutira. Et l'or en tant que monnaie possède la souplesse inhérente à une forme de monnaie réussie, comme l'a prouvé la période précédant la Première Guerre mondiale.
Conclusion
Les similitudes entre la situation financière actuelle et celle de la France de John Law, il y a presque exactement trois cents ans, sont trop frappantes pour être ignorées et laissent fortement présager une issue comparable. Cela est devenu la toile de fond de l'évaluation des perspectives monétaires et financières en 2021. S'agissant des actifs financiers, les points suivants méritent d'être soulignés :
• D'ici la fin de 2021, nous pourrions assister à la fin des monnaies fiduciaires. L'issue la plus probable est que les banques centrales soient contraintes de transformer leurs monnaies fiduciaires en substituts crédibles de l'or. Nul doute que de nombreuses banques centrales n'y parviendront pas, car elles ne détiennent que peu ou pas d'or non grevé par des prêts et des locations. D'autres, comme la Fed, ne détiennent qu'une reconnaissance de dette en or du Trésor américain, lequel, pour des raisons géopolitiques, sera probablement extrêmement réticent à relâcher son emprise hégémonique sur les autres nations en acceptant que l'or se substitue au dollar comme monnaie mondiale par défaut.
• La Fed perdra presque certainement le contrôle des marchés financiers, contrainte de recourir à l'hyperinflation du dollar. Les étrangers se déferont du dollar, des placements à revenu fixe et des actions, ramenant leur exposition de 27 700 milliards de dollars à un niveau de liquidité plus étroitement lié à leurs perspectives commerciales.
• Les actions sont gonflées par la Fed, au moyen de l'assouplissement quantitatif, jusqu'à des valorisations extrêmes, une politique vouée à l'échec lorsque les taux d'intérêt seront contraints de monter. Cela conduira presque certainement à un marché baissier violent, sur le modèle de 1929-1932, à la différence que les prix des actifs financiers sont mesurés en monnaies fiduciaires en déroute et non en dollars adossés à l'or.
• Cela laisse le champ libre aux principales cryptomonnaies (en particulier le bitcoin) et aux métaux précieux. Après une période indéterminée, nous pouvons être certains que l'or deviendra la monnaie appelée à remplacer les monnaies fiduciaires, car l'or monétaire est déjà détenu par les gouvernements et leurs banques centrales.
[i] Voir https://www.youtube.com/watch?v=H8hm3IDWT_A
[ii] Voir https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iii] Voir https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iv] Voir https://www.forbes.com/sites/youngjoseph/2020/12/14/bitcoin-faces-a-600-billion-catalyst-jpmorgan-strategists-say/?sh=41f1febf1e6c
[v] Pour les titres à long terme, voir https://ticdata.treasury.gov/Publish/slt2d.txt et, pour les titres à court terme et les dépôts bancaires, voir https://ticdata.treasury.gov/Publish/bltype.txt
[vi] Voir Money creation in the modern economy, p. 21-25 : https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
[vii] Voir https://www.goldmoney.com/research/goldmoney-insights/the-psychology-of-money
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.