
Après avoir passé en revue l'année en cours afin de dégager une perspective pour 2022, cet article résume les perspectives du dollar, de l'euro et de leurs systèmes financiers respectifs. L'enjeu central est l'évolution des taux d'intérêt et son incidence sur les marchés financiers, qui sont totalement dépourvus de préparation face aux conséquences de l'expansion massive de la monnaie et du crédit au cours des deux dernières années.
Nous examinons brièvement les facteurs géopolitiques et concluons que les présidents Poutine et Xi jugent le président Biden et son administration fondamentalement faibles. M. Poutine cherche désormais à creuser un fossé entre les États-Unis et le Royaume-Uni d'un côté, et les pays pusillanimes et désunis de l'UE de l'autre, en utilisant comme leviers de pression les approvisionnements énergétiques et le déploiement de troupes à la frontière ukrainienne. Soit la situation dégénère en invasion de l'Ukraine (peu probable), soit l'Amérique recule sous la pression de l'UE. Entre-temps, la Chine continuera de renforcer sa présence en mer de Chine méridionale et son influence mondiale par le biais de ses routes de la soie. On mesure moins bien que la Chine et la Russie continuent d'accumuler de l'or et se détournent du dollar.
Enfin, nous nous penchons sur l'argent, appelé à devenir la valeur la plus performante face aux monnaies fiduciaires, sous l'effet conjugué d'une faible liquidité, d'une demande industrielle liée aux critères ESG et de la prise de conscience des investisseurs que son prix a un important retard à rattraper par rapport au lithium, à l'uranium et au cuivre. La possibilité d'un effondrement des monnaies fiduciaires vient s'y ajouter sans frais supplémentaires.
2021 — L'année qui vient de s'écouler
Cette année a été décevante pour les investisseurs en métaux précieux. La figure 1 montre l'évolution de l'or et de l'argent depuis le 31 décembre 2020.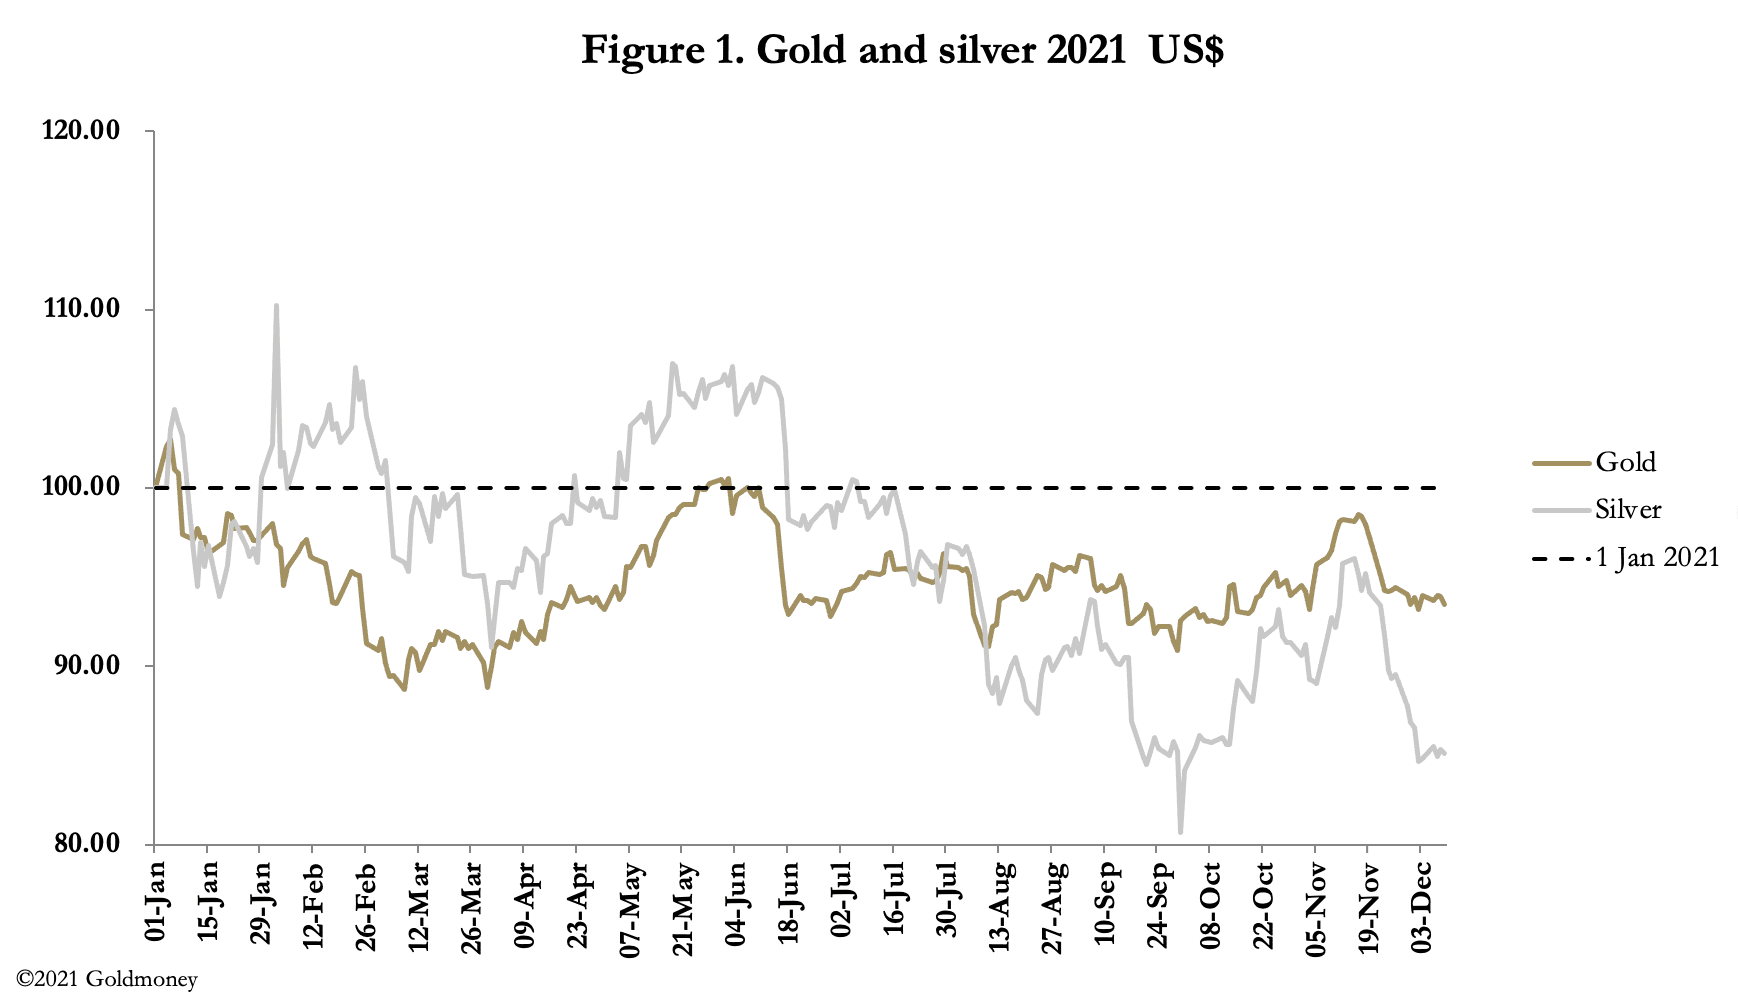
Après avoir perdu jusqu'à 11,3 %, l'or affiche une baisse de 6,5 %. Quant à l'argent, qui a reculé à un moment de 19,3 %, il est en repli de 15 %. Il est vrai que ces résultats font suite à de fortes hausses en 2020 ; 2021 pourrait donc être décrite comme une année de consolidation.
Mais ce résultat était contraire à l'intuition, compte tenu du contexte monétaire. Le total des actifs des cinq principales banques centrales (Fed, BCE, BoJ, PBoC et BoE) est passé de 20,4 à 32,5 milliards de dollars entre février 2020 et aujourd'hui, ce qui représente une hausse annualisée moyenne de 32 % pour chacune de deux années consécutives. Depuis 2006, le total des actifs de ces banques centrales a augmenté de 500 %.
Depuis février 2020, la masse monétaire M2 américaine a progressé à un rythme annualisé de 20,2 % pendant près de deux années consécutives ; elle dépasse désormais 90 % du PIB, alors qu'elle représentait 44,4 % du PIB au début du millénaire. Mais, comme nous le démontrerons plus loin dans cet article, une fois corrigée du retrait temporaire de liquidité par le biais des prises en pension inversées, la quantité réelle de monnaie M2 atteint pratiquement 100 % du PIB.
Il ne fait aucun doute qu'il y a un excès de dollars en circulation, ainsi que des excès comparables pour toutes les autres grandes monnaies, une situation mondiale qui s'est considérablement aggravée depuis mars 2020. Le rythme d'inflation de la monnaie et du crédit n'a jamais été aussi élevé à l'échelle mondiale. Pourtant, l'or et l'argent l'ont à peine reflété.
Derrière tout cela se trouve l'erreur fatale, mais courante, qui consiste à ne pas relier la hausse des prix à la dépréciation monétaire. Aucune déclaration des grandes banques centrales sur la politique monétaire n'a mentionné la quantité de monnaie, seulement les conséquences sur les prix et les taux d'intérêt. Et il existe un large consensus entre les banques centrales pour ne recourir à la hausse des taux d'intérêt qu'en dernier ressort. Le droit d'émettre autant de monnaie que les banques centrales le souhaitent demeurera sacro-saint. Il faut nier que les prix dépassent l'objectif commun de 2 % et qu'ils continueront de le faire.
Pour l'instant, les investisseurs, tels des moutons, acceptent ce discours sans le remettre en question. Les autorités sont également engagées à tort dans des politiques inflationnistes visant à accroître le total du PIB. Les décideurs politiques, les économistes de l'establishment et les stratèges d'investissement ne comprennent pas que la hausse du PIB n'est pas le signe d'une amélioration des conditions économiques : le progrès est intangible et non quantifiable. Le PIB ne reflète que la quantité de monnaie et de crédit dans l'économie. Le remarquable rebond après l'effondrement du PIB en 2020 n'était pas une reprise économique ; il reflétait simplement l'envolée des dépenses publiques déficitaires et improductives. Et la hausse brutale du taux d'épargne n'était rien de plus qu'un réservoir temporaire de dépôts bancaires gonflés par les chèques de relance. Ce qui devrait nous inquiéter tous, c'est qu'aucun responsable de la politique économique et monétaire, et encore moins le grand public, ne semble comprendre cette erreur élémentaire.
Ils n'ont aucun intérêt à le faire, car sans le PIB, tout l'argument en faveur de l'intervention de l'État s'effondre. C'est pourquoi l'engagement en faveur de l'inflation monétaire doit être total. Nous pouvons conclure, en paraphrasant Noël Coward : « Hourra, hourra, hourra, l'inflation est là pour durer ! »[i]
La réticence à reconnaître cette erreur fondamentale explique la réaction confuse des marchés face aux conditions inflationnistes, à l'exception notable, peut-être, des adeptes des cryptomonnaies. Mais même pour eux, l'argument de l'inflation se limite à reconnaître la différence entre la faculté illimitée d'émettre des monnaies nationales et les restrictions strictes qui encadrent l'émission de bitcoins. Aucun « hodler » n'a encore proposé d'explication convaincante sur la manière dont le bitcoin remplacera les monnaies fiduciaires défaillantes comme moyen d'échange largement accepté. C'est cette confusion sur ce qu'est réellement la monnaie, et sur la différence entre monnaie et monnaie fiduciaire, qui a freiné en 2021 un intérêt plus large pour l'or et l'argent physiques.
À cette confusion se sont ajoutés des changements structurels dans le système bancaire, avec l'introduction du ratio de financement stable net (NSFR) de Bâle 3. La plupart des banques doivent désormais s'y conformer, à l'exception notable, jusqu'ici, des banques britanniques, et ce jusqu'au Nouvel An. L'objectif est de garantir que les passifs bancaires soient stables par rapport au financement des actifs, réduisant ainsi le risque d'instabilité du financement et ses conséquences systémiques. Selon les nouvelles règles, une banque qui détient des positions principales en produits dérivés de tous types doit accepter une pénalité de financement. Et même si une banque estime que les opérations sur dérivés sont suffisamment rentables pour justifier cette pénalité, il est peu probable que sa direction adopte volontiers des lignes d'activité susceptibles de nuire à sa réputation auprès des régulateurs.
2021 a donc été une année durant laquelle les banques ont tenté de réduire leurs positions sur dérivés à mesure que le NSFR était introduit, des démarches qui devraient se poursuivre en 2022. Les banques de métaux précieux voudront réduire leurs engagements au titre des comptes de dépôt de métaux précieux non alloués, ce qui peut se faire simplement en modifiant les conditions des comptes. Mais les positions vendeuses sur les contrats à terme réglementés ne peuvent pas être effacées d'un trait de plume. Elles doivent être clôturées, ou la pénalité du NSFR doit être tolérée. Je suppose que les banquiers limiteront d'abord leurs positions sur dérivés aux marchés à terme réglementés, car celles-ci sont plus faciles à défendre sur le plan de la réputation.
Comparés aux contrats à terme de gré à gré et aux swaps du marché de gré à gré de Londres, les contrats à terme réglementés du Comex représentent un marché nettement plus petit, environ huit fois moins important. Et à mesure que les banques réduiront leur exposition aux dérivés, le dépérissement des marchés à terme de gré à gré devrait libérer une demande physique latente. Les matières premières physiques, y compris les métaux précieux, ne sont pas réglementées, mais un compte bancaire non alloué indexé sur le prix d'une matière première l'est. Cela ne gênera peut-être pas les investisseurs qui gèrent leur propre argent, mais tout gestionnaire d'investissement réglementé détenant des dépôts d'or non alloués pour le compte de clients perdra cette possibilité. Et s'il souhaite conserver une exposition au prix, il sera contraint d'acheter des ETF ou de convaincre son responsable de la conformité d'approuver plutôt un instrument d'investissement physique alloué.
À mesure que le marché des contrats à terme de gré à gré de Londres se contracte, la structure du Comex devrait faire l'objet d'un examen accru : la catégorie des swaps et les banques opérant dans la catégorie producteurs/négociants/transformateurs/utilisateurs y sont classées comme non spéculatrices, alors qu'elles sont en réalité des spéculateurs et non de véritables opérateurs de couverture. Le déclencheur d'un tel débat sera probablement une perte globale de liquidité du marché à mesure que le marché londonien s'amenuise, entraînant une volatilité accrue des prix et de fortes backwardations à mesure que l'offre de dérivés se tarit. Et si l'on peut citer les effets de Bâle 3 sur les métaux précieux, il ne faut pas ignorer les conséquences pour les autres matières premières et pour les contrats sur l'énergie. À la suite des récentes dépréciations des monnaies fiduciaires à l'échelle mondiale, de nombreux contrats sur matières premières se trouvent en backwardation persistante. La réduction de la liquidité des dérivés aggravera à coup sûr les pénuries physiques de matières premières en général et fera encore monter leurs prix.
 Pour les responsables de la politique monétaire des banques centrales, ces changements ne pouvaient guère survenir à un pire moment. La nouvelle hausse des prix des matières premières et des produits de base conduira à anticiper rationnellement une baisse du pouvoir d’achat des monnaies d’État, au niveau du consommateur, bien plus marquée que celle observée jusqu’à présent. Il semble donc que la baisse du pouvoir d’achat du dollar et des autres monnaies ait à peine commencé.
Perspectives d’inflation pour le dollar américain
Il nous faut d’abord définir l’inflation : il s’agit de l’augmentation de la quantité de monnaie, de devises et de crédit, généralement considérée comme représentée par l’ensemble des engagements de dépôt du système bancaire. Il ne s’agit pas d’une hausse des prix. Les variations du niveau général des prix résultent de la combinaison des variations de la quantité de monnaie de dépôt et des variations du niveau de rétention de cette monnaie par le public par rapport à sa détention de biens. Nous pouvons enregistrer les dépôts de façon statistique, mais nous ne pouvons pas quantifier le comportement humain.Mais même les statistiques ne peuvent être prises au pied de la lettre. La liquidité des dépôts est gérée par l’intervention des banques centrales au moyen de pensions livrées et de pensions livrées inversées (respectivement « repos » et « RRP »). En concluant une opération de pension livrée, en échange de titres détenus en garantie, une banque centrale injecte des liquidités dans le système financier, ce qui accroît les dépôts importants détenus auprès des banques. La crise de liquidité de septembre 2019 a été traitée de cette manière, lorsque les pensions livrées à un jour de la Fed ont bondi jusqu’à un record de 80 milliards de dollars.
En concluant des RRP, une banque centrale retire des liquidités du système financier. Les repos comme les RRP sont de nature temporaire, la plupart étant conclus à un jour. Étant temporaires, ils obligent à ajuster la masse monétaire M2 en en soustrayant les repos et en y ajoutant les RRP, afin d’obtenir une image plus fidèle. Le résultat est présenté dans la Figure 3.

Les encours de repos étaient retombés à zéro en juillet 2020, et les RRP ne sont devenus significatifs qu’en avril dernier. Ensemble, ils expliquent l’écart de la courbe bleue par rapport à M2 (la courbe rouge) depuis décembre 2019. En retenant le montant le plus récent des RRP, soit 1 748 milliards de dollars, le niveau de M2 ajusté s’établit à environ 23 100 milliards de dollars, soit une hausse de 48,2 %, ou 24,1 % en rythme annualisé sur deux années consécutives.[ii]
L’excédent de liquidité actuellement dissimulé dans les RRP est la conséquence des dépenses publiques déficitaires non financées. Ce sont ces dépenses publiques qui se retrouvent sous forme de dépôts excédentaires dans le système bancaire, sans être compensées par des souscriptions du public à la dette publique. L’assouplissement quantitatif contribue au problème, en remettant de la monnaie de dépôt aux fonds de pension et aux compagnies d’assurance en échange de titres qui finissent au bilan de la Fed.
L’effet de cette inflation sur les prix se diffuse encore dans l’économie américaine. Il importe de bien comprendre que l’inflation des dépôts bancaires est la cause première de la hausse des coûts et des prix des matières premières, de la production et de la consommation, et non les perturbations des chaînes d’approvisionnement. Les banquiers centraux manquent de sincérité lorsqu’ils affirment que la hausse des prix est un phénomène temporaire. L’expansion des dépôts et de l’excédent de liquidité, en particulier depuis avril dernier, nous indique que, même sans changement du niveau de rétention de monnaie par le public par rapport aux biens, le dollar a encore devant lui une perte considérable de pouvoir d’achat. Quant aux arguments néokeynésiens selon lesquels l’essoufflement de la demande rétablira l’équilibre entre l’offre et la demande de biens de consommation, ils sont erronés.
Nous entrons donc en 2022 avec la perspective d’une nouvelle accélération des hausses des coûts de production et des prix à la consommation. Il est certain que les taux d’intérêt commenceront à monter sensiblement. Alors que l’indice des prix à la consommation (CPI) américain enregistre déjà une hausse annuelle de 6,8 %, les investisseurs institutionnels acceptent un rendement réel négatif de 5,4 % sur le bon du Trésor américain à 10 ans. Et pour ceux qui suivent Shadowstats.com de John Williams, qui calcule la hausse des prix à la consommation à 14,9 % « conformément aux méthodologies de l’indice CPI global en vigueur avant 1980 », le rendement réel de l’obligation à 10 ans est de moins 13,5 % ![iii]
On ne sait pas encore jusqu’où les taux d’intérêt monteront dans les mois à venir, mais il est probable qu’ils augmenteront nettement plus et plus tôt que ne l’anticipent actuellement les marchés. En outre, la réduction progressive de l’assouplissement quantitatif doit être accélérée, ce qui diminue indirectement le soutien apporté par la Fed au financement de l’État. Sans ce soutien, les marchés exigeront presque certainement, à tout le moins, des rendements réels moins négatifs sur les bons du Trésor, ce qui poussera les rendements nominaux nettement à la hausse. Le choc d’un retour à la réalité du marché pourrait être considérable et inattendu.
La hausse des rendements nominaux des obligations entraîne des pertes d’investissement importantes pour les portefeuilles obligataires, et le fondement de la valorisation des actions s’en trouvera lui aussi gravement fragilisé. Un marché baissier de grande ampleur sur l’ensemble des actifs financiers devient chaque jour plus certain. De plus, l’augmentation du coût de l’emprunt menacera les entreprises zombies, incapables de dégager des rendements suffisants sur leurs emprunts. C’est une situation que la Fed a cherché à éviter, en recourant à l’assouplissement quantitatif pour maintenir de faibles rendements obligataires et des valorisations de marché élevées.
Avec la décision de réduire le soutien mensuel de l’assouplissement quantitatif, un marché baissier des actifs financiers est devenu plus certain. Pour en contrer l’effet, la Fed finira probablement par renforcer de nouveau l’assouplissement quantitatif afin de soutenir les cours, comme elle l’a fait en mars 2020. Mais l’assouplissement quantitatif, et plus encore son retour, relève d’une création monétaire flagrante, qui ne peut que saper davantage le pouvoir d’achat du dollar et exigera à terme une compensation par des rendements obligataires encore plus élevés : ce n’est rien de plus qu’un pansement provisoire sur une plaie purulente.
Un ralentissement de l’activité économique, né de la hausse des taux d’intérêt nominaux, creusera également le déficit du gouvernement fédéral en réduisant les recettes fiscales et en augmentant les dépenses sociales. Aucune administration contemporaine, et en particulier celle de Biden, n’a de mandat pour traiter ce problème, et nous devons supposer, à cette distance, qu’il ne pourra être résolu que par l’émission de dette supplémentaire à des rendements de plus en plus élevés.
La situation ressemble à celle à laquelle était confronté un précurseur du keynésianisme, John Law, en 1720. Pour soutenir sa bulle du Mississippi, il maintenait le cours de l’action en émettant sans retenue sa monnaie, la livre, afin d’acheter des titres sur le marché, ce qu’il pouvait faire en tant que contrôleur de la monnaie. Il ne fallut pas longtemps pour que le pouvoir d’achat de la livre soit entièrement anéanti.
À mesure que la situation actuelle du dollar évolue, son pouvoir d’achat semble appelé à décliner comme celui de la livre française il y a trois siècles. Mais il existe aussi, dans le réseau des banques commerciales, un grave problème systémique, et pour l’appréhender, il nous faut tourner notre attention vers l’Europe.
L’effondrement imminent de l’euro
Comme la Fed, la BCE résiste aux hausses de taux d’intérêt malgré l’envolée des prix à la production et à la consommation. L’inflation des prix à la consommation dans la zone euro a récemment été enregistrée à 4,9 %, ce qui porte le rendement réel de l’obligation allemande à 5 ans à moins 5,5 %. Or, les prix à la production en Allemagne ont augmenté de 19,2 % en octobre par rapport à l’année précédente. Il ne fait aucun doute que les prix à la production ne se sont pas encore pleinement répercutés sur les prix à la consommation, et que ces derniers ont encore une marge de hausse considérable, ce qui reflète l’accélération de la dépréciation monétaire menée par la BCE ces dernières années.[iv]Par conséquent, en termes réels, non seulement les taux négatifs s’accentuent déjà, mais ils s’enfonceront encore davantage en territoire négatif record sous l’effet de la hausse des prix à la production et à la consommation. À moins d’abandonner purement et simplement l’euro à son sort sur le marché des changes, la BCE sera contrainte de laisser son taux de dépôt remonter depuis son niveau actuel de —0,5 % afin de compenser la dépréciation de l’euro. Et compte tenu de l’ampleur de l’expansion monétaire récente, les taux d’intérêt de l’euro devront augmenter considérablement pour avoir un effet stabilisateur.
L’euro partage ce problème avec le dollar. Mais même si les taux d’intérêt ne remontaient qu’en territoire modestement positif, la BCE devrait accélérer le rythme de sa création monétaire ne serait-ce que pour maintenir à flot les gouvernements fortement endettés de la zone euro. Les marchés des changes finiront nécessairement par prendre acte de cette situation, en sanctionnant l’euro si la BCE ne relève pas ses taux, et en le sanctionnant tout autant si elle le fait. La chute de l’euro ne se limitera pas à son taux de change face aux autres devises, qui sont confrontées à des dilemmes similaires à des degrés divers, mais elle sera particulièrement marquée au regard des prix des matières premières et des produits essentiels. On peut soutenir que la décote de l’euro sur le marché des changes a déjà commencé.
Mais il existe un facteur supplémentaire, généralement peu apprécié : la taille considérable du marché des pensions livrées (repo) en euros et le danger que la hausse des taux d’intérêt fait peser sur lui. La demande de garanties permettant d’obtenir des liquidités a conduit à une expansion monétaire significative, le marché des repos jouant non pas le rôle d’un outil marginal de gestion de la liquidité, comme dans d’autres systèmes bancaires, mais celui d’une source cumulative de crédit. Cela est illustré par la figure 4, tirée d’une enquête de l’ICMA portant sur 58 grandes institutions de la zone euro.[v]

L’encours de cette forme de financement à court terme a atteint 8,31 billions d’euros de contrats en cours en décembre 2019. Les garanties comprennent aussi bien des obligations et des bons d’État que de la dette bancaire commerciale préconditionnée. Selon l’enquête de l’ICMA, le double comptage, par lequel les pensions livrées sont compensées par des pensions livrées inversées, est minime. Ce point est important si l’on considère qu’une prise en pension est l’autre face d’une mise en pension : les mises en pension s’ajoutant aux prises en pension enregistrées, la somme des deux constitue une mesure valable de la taille du marché des pensions livrées. La valeur des pensions livrées conclues avec les banques centrales dans le cadre des opérations de politique monétaire officielles n’a pas été incluse dans l’enquête et demeure « très substantielle ». En revanche, les pensions livrées conclues avec les banques centrales dans le cadre ordinaire du financement sont incluses.[vi]
Aujourd’hui, même en excluant les pensions livrées avec les banques centrales liées aux opérations de politique monétaire, ce chiffre dépasse presque certainement 10 billions d’euros, et ce largement, compte tenu de l’accélération de l’expansion monétaire depuis l’enquête de l’ICMA et si l’on tient compte des participants autres que les 58 courtiers recensés. Les taux d’intérêt constituent un élément important de ce marché : avec un taux de dépôt de la BCE à moins 0,5 %, les banques peuvent obtenir librement des liquidités en euros sans aucun coût.
Le coût nul des liquidités obtenues en pension soulève la question des conséquences d’un retour forcé du taux de dépôt de la BCE en territoire positif. Le marché des pensions livrées se contractera probablement, ce qui équivaut à une diminution du crédit bancaire en cours. Les banques seraient alors contraintes de liquider des actifs de leur bilan, ce qui ramènerait tous les rendements obligataires négatifs en territoire positif, puis au-delà, accélérant encore la contraction du crédit bancaire à mesure que la valeur des garanties s’effondrerait. De plus, la contraction du crédit bancaire qu’implique le retrait du financement par pensions livrées déclenchera presque certainement, par effet d’entraînement, une crise de liquidité rapide au sein d’un groupe de banques dont l’effet de levier au bilan est exceptionnellement élevé.
Une autre question se pose, celle de la qualité des garanties. Alors que la Fed américaine n’accepte comme garanties de pensions livrées que des titres de très haute qualité, les banques centrales nationales de la zone euro et la BCE acceptent presque n’importe quoi, ce qui s’imposait lorsque la Grèce et les autres pays dits PIGS ont été renflouées. Et les sauvetages cachés de banques italiennes, consistant à regrouper des prêts douteux dans des garanties de pensions livrées, ont été le moyen de les retirer des bilans des banques centrales nationales et de les dissimuler dans le système TARGET2
Il en résulte que les premières pensions livrées que les contreparties commerciales ne renouvellent pas sont celles dont les garanties sont mauvaises ou douteuses. Nous ignorons l’ampleur des montants concernés. Mais compte tenu de l’incitation, pour les régulateurs nationaux des pays PIGS, à avoir jugé solvables des prêts non performants afin qu’ils puissent servir de garanties de pensions livrées, ces montants seront considérables. Ayant accepté ces mauvaises garanties, les banques centrales nationales ne pourront pas les rejeter, de peur de provoquer une crise bancaire dans leur propre juridiction. En outre, elles seront probablement contraintes d’accepter d’autres garanties de pensions livrées si les contreparties commerciales les refusent et si l’on veut éviter des faillites bancaires.
Les montants en jeu sont supérieurs aux bilans combinés de la BCE et des banques centrales nationales.
La crise provoquée par la hausse des taux d’intérêt dans la zone euro sera différente de celle que connaîtront les marchés du dollar américain. Les banques d’importance systémique mondiale (G-SIB) de la zone euro affichant un effet de levier pouvant atteindre trente fois, mesuré par le rapport entre les actifs et les fonds propres du bilan, une hausse des rendements obligataires de quelques points de pourcentage à peine risque de faire s’effondrer l’ensemble du système euro, propageant le risque systémique au Japon, où les G-SIB présentent un levier comparable, puis au Royaume-Uni et à la Suisse, et enfin aux États-Unis et à la Chine, dont les systèmes bancaires sont les moins endettés sur le plan opérationnel.
Les grandes banques centrales devront alors mettre en œuvre le plus vaste sauvetage du système bancaire jamais vu, éclipsant la crise Lehman. L’expansion de la monnaie et du crédit qu’exigerait le réseau des banques centrales est inimaginable et s’ajoute à l’expansion monétaire massive des deux dernières années. Un effondrement du pouvoir d’achat de l’ensemble du système des monnaies fiduciaires est donc en perspective, de même que de la valeur de tout ce qui en dépend. La seule échappatoire sûre pour le particulier est de détenir physiquement la monnaie de l’histoire, celle qui ne peut être corrompue et qui, lorsque la théorie étatique de la monnaie sera une fois de plus réfutée, redeviendra le seul moyen d’échange acceptable. Il s’agit de l’or et de l’argent physiques.
Facteurs géopolitiques
Au cours de ce millénaire, le « Grand Jeu » de Kipling a quitté l’Asie centrale du XIXe siècle et le Moyen-Orient pour devenir véritablement mondial, avec d’un côté les États-Unis et leurs proches alliés du groupe des Five Eyes, et de l’autre une coalition formée par la Chine et la Russie. Il se trouve aussi que les deux protagonistes se situent dans des camps opposés en matière de monnaie et de devises : la Chine et la Russie ont pris le contrôle de l’or physique mondial, tandis que les États-Unis soutiennent que l’or n’a aucun rôle à jouer dans les systèmes monétaires modernes.J’ai exposé ailleurs que la Chine a accumulé en secret d’énormes quantités d’or, vraisemblablement au moins 20 000 tonnes, voire davantage, et que ses citoyens en ont accumulé 17 000 tonnes supplémentaires.
En résumé, les éléments de preuve sont les suivants. La Banque populaire de Chine a reçu en 1983, par voie réglementaire, le mandat d’acquérir et de gérer les ressources d’or et d’argent de l’État, dans le prolongement de son monopole sur les changes. Par conséquent, la PBOC a pu accumuler de l’or sans concurrence pendant le marché baissier de 1981-2002, alors que les citoyens chinois n’avaient pas le droit de posséder l’un ou l’autre de ces métaux. En 2002, la Bourse de l’or de Shanghai a été créée et l’interdiction de détention d’or et d’argent par le public a été levée. Le Parti communiste a même vanté les avantages de la détention d’or précieux, suscitant une demande publique considérable, d’où une détention par le public estimée à 17 000 tonnes.
Dans le même temps, l’État a investi massivement dans l’exploitation minière et le raffinage. Ainsi, partie de presque rien, la Chine est devenue de loin le premier pays producteur d’or et l’est restée depuis. Aucune exportation d’or n’était autorisée, et les rares lingots raffinés chinois ayant fini dans les raffineries suisses étaient très peu nombreux et auraient été introduits en contrebande.
Bien que nous ne puissions pas être certains des chiffres, il est irréfutable que le Parti communiste a fait de l’accumulation d’or une priorité, et peut-être, dans une moindre mesure, de l’argent, et qu’il exerce désormais un haut degré de contrôle monopolistique sur les marchés asiatiques de l’or.
De même, le président Poutine a fait de l’accumulation d’or une priorité, bien que son raisonnement ait été en partie dicté par les sanctions américaines et du FMI consécutives à l’invasion de l’Ukraine par la Russie en 2014. La vulnérabilité stratégique de la Russie tient au paiement de ses ventes d’énergie, qui s’effectue en très grande majorité en dollars, la monnaie de son ennemi. En outre, dans le cadre du système des banques correspondantes, les États-Unis disposent d’informations à la source sur chaque dollar détenu par la Russie et sur toutes ses transactions en dollars. La réponse de Poutine a consisté à se défaire des dollars acquis grâce aux exportations d’énergie et de matières premières au profit de l’or et d’autres devises.
La stratégie politique de la Russie consiste à s’allier étroitement avec la Chine au sein de l’Organisation de coopération de Shanghai et d’autres groupements politiques asiatiques, afin de contrôler conjointement la masse continentale eurasiatique, et donc l’essentiel de la population mondiale. En tant que fournisseur d’énergie d’appoint de l’Europe occidentale, la Russie enfonce un coin entre, d’une part, les États-Unis et le Royaume-Uni, et, d’autre part, leurs partenaires de l’OTAN. Elle fait actuellement étalage de sa force sur le flanc oriental de l’Ukraine, mais l’intention est plus probablement d’exploiter les intérêts des États membres de l’UE et de soustraire l’UE à la sphère d’influence des États-Unis.
De même, la Chine fait étalage de sa force à propos de Taïwan et de la mer de Chine méridionale. Cela vise également à exercer une pression sur les États-Unis. Le facteur commun est l’évaluation que la Russie et la Chine font de l’administration Biden, qu’elles semblent juger fondamentalement faible.
En ce qui concerne l’or et l’argent, nous pouvons résumer comme suit la situation géopolitique actuelle. À elles trois, la Russie, la Chine et leurs alliés asiatiques ont fait un long chemin vers l’accaparement des marchés mondiaux de l’or physique. Ils mettent désormais à l’épreuve l’administration Biden, et Poutine a clairement l’intention d’isoler les États-Unis de l’Europe occidentale. Pendant ce temps, la Fed mène des politiques monétaires qui, à moins d’être inversées (ce pour quoi aucun mandat n’est concevable), transféreront inévitablement le pouvoir économique à la Chine et à la Russie en raison de leurs politiques favorables à l’or. Et si les États-Unis et leurs alliés se montraient agressifs, la Chine et la Russie, grâce à leur domination conjointe de l’or physique et de ses marchés, ont les moyens de détruire le dollar, monnaie fiduciaire non adossée à l’or.
Argent
L’argent semble être fortement sous-évalué. Plusieurs facteurs ne peuvent conduire qu’à cette conclusion.Selon le Silver Institute, l’offre physique en 2021 a augmenté de 8 % par rapport à une année 2020 déprimée, pour atteindre 1 056 millions d’onces, mais elle reste inférieure à la production de 2014-2016. Dans le même temps, la demande progresse de 15 % cette année, à 1 033 millions d’onces, ce qui laisse un excédent marginal de seulement 23 millions d’onces. La question de l’évolution de la demande au cours des prochaines années se pose naturellement, à l’heure où l’investissement dans les énergies non fossiles et dans l’électricité s’accélère. Pour l’argent, la demande croissante liée aux véhicules électriques et à la modernisation des réseaux mobiles vers la 5G vient s’ajouter à la demande photovoltaïque. Il est toujours difficile de prévoir l’équilibre entre l’offre et la demande d’argent, en raison de changements d’usage considérables et imprévus (souvenez-vous de la photographie), mais il paraît raisonnable de supposer que l’argent figurera parmi le groupe restreint des bénéficiaires des politiques environnementales mondiales.
Le secteur minier doit supporter des charges supplémentaires dans de nombreux pays, à mesure qu’il adapte ses activités pour se conformer aux réglementations et aux recommandations en matière d’environnement, de responsabilité sociale et de gouvernance (ESG). Les groupes miniers internationaux seront pénalisés dans leur levée de fonds s’ils ne s’y conforment pas, même pour leurs mines situées dans des pays qui n’ont pas encore formulé leurs politiques ESG selon les normes occidentales. On peut s’attendre à ce que la hausse des coûts, telle que celle imposée par la conformité ESG, contraigne les mines à extraire des teneurs plus élevées pour maintenir leur trésorerie ; seule une hausse des prix plus rapide que celle des coûts conférera donc une valeur aux minerais de moindre teneur. L’effet de l’ESG devrait donc conduire à revoir à la baisse les prévisions d’offre minière à plus long terme.
Le lithium, l’uranium et le cuivre, trois autres bénéficiaires de l’ESG, ont vu leurs prix augmenter en 2021. Le prix du carbonate de lithium a progressé de 520 % depuis janvier, celui de l’uranium de 54 %, tandis que le cuivre a gagné 25 %, après une forte hausse consécutive à mars 2020. Pour l’argent, un facteur déterminant est l’investissement dans les ETF, qui au cours de la dernière décennie a oscillé entre 200 et 300 millions d’onces. À la différence du lithium, de l’uranium et du cuivre, le prix de l’argent a reculé de 15 % cette année.
Mais, en tant que mesure de l’intérêt global, la demande d’argent physique n’est que la partie émergée d’un iceberg dérivé bien plus vaste. Selon la Banque des règlements internationaux, l’encours des contrats à terme et des swaps représente environ 3 750 millions d’onces équivalentes entre banques de métaux précieux, et il existe en outre des engagements entre les banques et leurs déposants au titre de comptes non alloués. Par ailleurs, le contrat réglementé sur l’argent du Comex représente 715 millions d’onces papier, ce qui, avec les autres places réglementées, laisse supposer qu’il existe au moins 4 500 millions d’onces de positions acheteuses supplémentaires en produits dérivés, soit 20 fois la demande nette estimée d’investissement physique pour cette année. Et cela ne tient pas compte des options, réglementées ou non.[vii]
Si la demande industrielle d’argent semble appelée à augmenter sensiblement, le prix de l’argent en monnaies fiduciaires, à un quatre-vingtième de celui de l’or, est lui aussi anormal à l’heure d’une inflation des prix qui s’accélère, et qu’il serait plus juste de qualifier de dépréciation monétaire. La mauvaise gestion des politiques monétaires garantit désormais pratiquement la mort des monnaies fiduciaires, et la seule issue consistera à les remplacer ou à les transformer en substituts crédibles de l’or, car la plupart des banques centrales détiennent au moins un peu d’or dans leurs réserves.
Dans ces conditions, l’argent physique retrouvera un rôle monétaire de soutien à la monnaie divisionnaire. Son abondance dans la croûte terrestre par rapport à l’or serait inférieure à dix fois, et son rapport historique sous les étalons bimétalliques était d’environ quinze pour un. La disparition des monnaies fiduciaires devrait ramener le rapport or-argent vers ces niveaux ; le rapport actuel de quatre-vingts est donc une anomalie flagrante.
En l’absence de crise immédiate du régime des monnaies fiduciaires, les changements dans la manière dont les banques traitent les produits dérivés dans leur bilan devraient entraîner une contraction des positions ouvertes. L’introduction du ratio de financement stable net (NSFR) dans le cadre de la réglementation Bâle 3 vise à réduire d’une manière générale le risque lié aux dérivés. Le retrait progressif des banques de leurs activités de négociation en raison du NSFR réduira la liquidité des dérivés de gré à gré comme des dérivés réglementés, ce qui accentuera la volatilité des prix. Et la contraction de l’encours d’argent papier devrait transformer la diminution de l’offre papier en une demande physique accrue.
Selon des témoignages informels, les carnets de commandes d’argent des raffineurs courent actuellement jusqu’à la mi-2022, de grands consommateurs industriels se précipitant pour sécuriser leurs approvisionnements. Toute poussée de la demande monétaire devrait donc avoir un effet disproportionné à la hausse sur les prix de l’argent.
Synthèse et perspectives
L’année qui s’achève a été mauvaise pour les investisseurs en métaux précieux, mais les « stackers » qui anticipent la prochaine crise financière se réjouiront de l’aubaine inattendue que représente la suppression des cours par les banques de métaux précieux. Les investisseurs naïfs, s’ils avaient une compréhension rudimentaire de l’inflation monétaire, ont été orientés vers les cryptomonnaies, laissant l’or et l’argent à ceux qui recherchent une véritable protection face aux évolutions monétaires et économiques à venir. Par ailleurs, les planificateurs de politiques économiques et leurs épigones qui gèrent les marchés ont montré une réticence à admettre les faits concernant l’inflation, ou bien sont tout simplement dépassés.L’establishment a ouvert une fenêtre d’opportunité permettant aux particuliers de s’assurer contre les événements financiers et économiques qui les attendent désormais de façon si évidente. Ceux qui maîtrisent les notions économiques de base et font preuve de bon sens comprennent que les taux d’intérêt vont maintenant augmenter, et bientôt. Et avec des rendements obligataires négatifs extraordinairement élevés, les marchés financiers sont plus mal valorisés face à cette éventualité qu’à aucun autre moment de l’histoire connue.
Il y a peu de doute que, pour faire face au choc de marché inévitable qui se profile, les banques centrales continueront d’émettre des quantités croissantes de leurs monnaies dans une vaine tentative de stabiliser leurs économies et de s’assurer que les déficits publics soient couverts. Et face à l’effondrement de plus en plus probable de l’Eurosystème et de ses banques commerciales, on peut s’attendre à une réponse inflationniste de la BCE, de type « quoi qu’il en coûte ».
Alors que leur monde s’effondre autour d’eux, les banquiers centraux se comporteront comme des éléphants dans un magasin de porcelaine, détruisant encore davantage leur crédibilité et leurs monnaies à mesure que leur panique grandira. Dans ce contexte, les acheteurs d’or et d’argent physiques le feront non pas parce qu’ils espèrent en tirer un profit, mais pour préserver quelque chose du chaos en perspective, qui sera déclenché par la hausse, puis l’envolée des taux d’intérêt, à mesure que les préférences temporelles à l’égard des monnaies s’accentueront et que leur pouvoir d’achat s’effondrera.
[i] Extrait de « There are bad times just around the corner ». Le couplet disait que la misère était là pour durer, mais il décrit bien les effets de l’inflation.
[ii] Au moment de la rédaction, l’agrégat M2 de novembre n’avait pas été publié. On suppose donc qu’il a connu une hausse modérée par rapport au chiffre d’octobre.
[iii] Voir FLASH (10 décembre) à l’adresse www.shadowstats.com
[iv] Le bilan de l’Eurosystème, c’est-à-dire celui de la BCE additionné à ceux des banques centrales nationales, est passé de 4 500 milliards d’euros en décembre 2019 à 8 500 milliards d’euros aujourd’hui.
[v] Enquête de l’ICMA sur le marché européen des pensions livrées, n° 38.
[vi] Le bilan consolidé de l’Eurosystème fait apparaître, fin 2020, des « titres détenus à des fins de politique monétaire » pour un total de 3 694 milliards d’euros et des « engagements envers des établissements de crédit de la zone euro liés aux opérations de politique monétaire… » pour un total de 3 489 milliards d’euros. Les opérations de pension livrée et de prise en pension sont comprises dans ces chiffres et, au passif, elles représentent une hausse de 93 % par rapport à 2019. Cela témoigne d’un soutien de liquidité croissant aux banques commerciales, largement via les marchés des pensions livrées, et indique que l’encours des pensions est nettement supérieur à celui de l’enquête de l’ICMA mentionnée ci-dessus.
[vii] Voir les totaux des dérivés de gré à gré de la BRI à l’adresse https://stats.bis.org/statx/srs/table/d5.2
[iii] Voir FLASH (10 décembre) à l’adresse www.shadowstats.com
[iv] Le bilan de l’Eurosystème, c’est-à-dire celui de la BCE additionné à ceux des banques centrales nationales, est passé de 4 500 milliards d’euros en décembre 2019 à 8 500 milliards d’euros aujourd’hui.
[v] Enquête de l’ICMA sur le marché européen des pensions livrées, n° 38.
[vi] Le bilan consolidé de l’Eurosystème fait apparaître, fin 2020, des « titres détenus à des fins de politique monétaire » pour un total de 3 694 milliards d’euros et des « engagements envers des établissements de crédit de la zone euro liés aux opérations de politique monétaire… » pour un total de 3 489 milliards d’euros. Les opérations de pension livrée et de prise en pension sont comprises dans ces chiffres et, au passif, elles représentent une hausse de 93 % par rapport à 2019. Cela témoigne d’un soutien de liquidité croissant aux banques commerciales, largement via les marchés des pensions livrées, et indique que l’encours des pensions est nettement supérieur à celui de l’enquête de l’ICMA mentionnée ci-dessus.
[vii] Voir les totaux des dérivés de gré à gré de la BRI à l’adresse https://stats.bis.org/statx/srs/table/d5.2
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas de la part de Goldmoney ou du ou des auteurs un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans l’article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.