
Remarque : le présent article ne constitue pas, et ne doit pas être interprété comme, un conseil en investissement. Il s’agit d’une analyse fondée uniquement sur la théorie économique et sur des données empiriques.
Les perspectives économiques mondiales se dégradent. L’endettement public des pays déficitaires va donc s’accroître. Les données TIC du Trésor américain confirment que les investisseurs étrangers ont déjà commencé à liquider leurs actifs en dollars, ce qui aggravera les difficultés futures de financement du gouvernement américain. La prochaine vague d’inflation monétaire, nécessaire pour financer les déficits budgétaires et maintenir la solvabilité des banques, n’empêchera pas les actifs financiers de subir un marché baissier sévère, car l’ampleur de la dilution monétaire sera telle que le pouvoir d’achat du dollar et des autres monnaies s’en trouvera amoindri. La défaillance des monnaies fiduciaires laisse penser que l’ordre financier fondé sur le dollar touche à sa fin. Or, à quelques exceptions près, les investisseurs ne détiennent que des placements dépendant des monnaies fiduciaires. La seule protection d’un portefeuille contre ces dangers potentiels consiste à adopter une monnaie saine : l’or.
L’économie mondiale est à la croisée des chemins : le commerce international est en panne et fragilise les économies nationales. Certaines banques centrales, notamment la Banque centrale européenne, la Banque du Japon et la Banque d’Angleterre, continuaient de relancer leurs économies en maintenant les taux d’intérêt à un bas niveau, et la BCE n’avait mis fin à son assouplissement quantitatif qu’en décembre. La Fed et la Banque populaire de Chine avaient resserré leur politique en 2018. La PBOC est rapidement repassée en mode de soutien en novembre, et la Fed a suspendu le resserrement monétaire et le relèvement des taux, dans l’attente de nouveaux développements.
Il est très probable que ce nouveau ralentissement sera important. La coïncidence entre le sommet du cycle du crédit et le protectionnisme commercial s’était produite pour la dernière fois en 1929, et la dépression qui a suivi fut dévastatrice. Si nous devons nous inquiéter aujourd’hui, c’est parce que le blocage des échanges perturbe les flux de capitaux qui financent les déficits budgétaires, en particulier aux États-Unis, où les épargnants ne disposent pas des capitaux libres nécessaires pour investir dans les obligations d’État. Pis encore, les investisseurs étrangers non seulement n’investissent plus dans le dollar et la dette libellée en dollars, mais retirent soudainement leurs fonds. Selon les données TIC les plus récentes du Trésor américain, ces sorties ont totalisé 257,2 milliards de dollars en décembre et en janvier.[i] À ce rythme, le Trésor américain devra non seulement financer un déficit susceptible de dépasser mille milliards de dollars pour l’exercice 2019, mais les marchés américains devront aussi absorber d’importantes ventes de la part des étrangers.
En bref, l’Amérique va faire face à une crise de financement. Que ce problème de financement coïncide avec la fin de l’expansion du crédit au sommet du cycle du crédit constitue une combinaison fatale, que l’on n’a pas encore reconnue comme le facteur le plus important des perspectives économiques américaines et mondiales. Le problème ne manquera pas d’apparaître dans les mois à venir.
Si le protectionnisme commercial actuel est moins virulent que le Smoot-Hawley Tariff Act, les menaces commerciales américaines qui s’éternisent aujourd’hui sont tout aussi déstabilisatrices. Le sommet du cycle du crédit de 1929 était de type orthodoxe ; son principal effet avait été d’alimenter une frénésie spéculative sur le marché boursier en 1927-1929.
Cette fois, la bulle du crédit est proportionnellement bien plus importante, et son éclatement risque d’être encore plus violent. Les gouvernements du monde entier sont endettés jusqu’au cou, tout comme les consommateurs. L’épargne personnelle aux États-Unis, au Royaume-Uni et dans certains pays de l’UE est pratiquement inexistante. Le risque d’une crise du crédit, économique et systémique est donc considérablement plus élevé aujourd’hui qu’il y a quatre-vingt-dix ans.
Si l’on garde à l’esprit que le Dow Jones a chuté d’un peu moins de 90 % par rapport à son sommet de 1929, la comparaison avec ces faits empiriques laisse penser que nous pourrions connaître un effondrement quasi total de la valeur des actifs financiers. Il existe toutefois une différence importante entre cette époque et aujourd’hui : lors du krach de Wall Street, le dollar était adossé à l’étalon-or. Autrement dit, l’effet de la dépression sur les prix se traduisait par une hausse du pouvoir d’achat de l’or. Cette fois, aucune monnaie fiduciaire n’est adossée à l’or ; une grave crise du crédit, économique et systémique se traduira donc par une baisse du pouvoir d’achat des monnaies fiduciaires.
Les finances de tout gouvernement dont la monnaie non adossée sert de référence nationale pour les prix jouent un rôle central dans la détermination du niveau général futur des prix. Prenons simplement l’exemple du dollar américain : le ratio dette publique/PIB dépasse 100 % (il était inférieur à 40 % en 1929). Au sommet du cycle, l’État devrait dégager un excédent de recettes reflétant le plein emploi sous-jacent et le niveau maximal des recettes fiscales. En 1929, l’excédent s’élevait à 0,7 % du PIB estimé ; aujourd’hui, il s’agit d’un déficit de 5,5 % du PIB. En 1929, l’État n’avait que des engagements sociaux légaux minimes, dont la valeur actuelle nette était donc négligeable. Les déficits apparus dans les années 1930 résultaient de la baisse des recettes fiscales et de programmes publics facultatifs mis en place par les présidents Hoover et Roosevelt. Aujourd’hui, la valeur actuelle des engagements sociaux futurs est colossale : pour les seuls États-Unis, les estimations vont jusqu’à 220 000 milliards de dollars, avant prise en compte de la dépréciation future de la monnaie.[ii]
D’autres pays se trouvent potentiellement dans une situation pire, en particulier en Europe. Un ralentissement économique mondial, quelle que soit son ampleur, et a fortiori s’il approche celui de la dépression des années 1930, aura un impact considérable sur l’ensemble des finances nationales. Les recettes fiscales s’effondreront tandis que les obligations sociales augmenteront. Certains gouvernements sont plus exposés que d’autres, mais ceux des États-Unis, du Royaume-Uni, du Japon et de l’UE verront leurs finances échapper à tout contrôle. De plus, leur capacité à réduire les dépenses se limite à celles qui ne sont pas imposées par la loi. Même en supposant une gestion responsable de la part des responsables politiques, l’aggravation des déficits budgétaires ne pourra être financée que par l’inflation monétaire.
Tel est le piège de la dette, et il s’est déjà refermé sur des taux d’intérêt minimaux. À titre de solution temporaire, les gouvernements ne peuvent que se tourner vers les banques centrales pour financer par l’inflation des déficits publics incontrôlés. L’inflation de la monnaie et du crédit est le remède universel des banquiers centraux. Elle sert non seulement à financer les États, mais aussi à donner aux banques commerciales les moyens de stimuler l’économie. Une accélération de l’inflation monétaire est donc assurée par un ralentissement économique mondial, de sorte que le pouvoir d’achat des monnaies fiduciaires subira une nouvelle baisse brutale à mesure que la dilution sera absorbée. C’est le message dont nous devons tenir compte lorsque nous débattons de l’or physique, qui est la seule forme de monnaie exempte de tout engagement.
L’or ne peut donner qu’une approximation de la perte de pouvoir d’achat d’une monnaie fiduciaire durant une récession, car le pouvoir d’achat de l’or lui-même augmentera au même moment. Entre 1930 et 1933, l’indice des prix de gros aux États-Unis a chuté de 31,6 % et les prix à la consommation de 17,8 %.[iii] Ces variations de prix reflétaient l’augmentation du pouvoir d’achat de l’or, en raison de sa convertibilité fixe avec le dollar à l’époque.
Par conséquent, la variation du pouvoir d’achat d’une monnaie fiduciaire ne dit pas tout. Cependant, la comparaison entre les pouvoirs d’achat de l’or et de la monnaie fiduciaire est l’expression la plus pratique de la variation du pouvoir d’achat d’une monnaie fiduciaire, car les acteurs économiques pour lesquels l’or joue un rôle monétaire ont le choix de préférer l’un à l’autre.
C’est un processus en cours, sur le point de s’accélérer. Le graphique 1 montre comment quatre grandes monnaies ont décliné, mesurées en or, au cours des cinquante dernières années. Le yen a perdu 92,4 %, le dollar 97,42 %, la livre sterling 98,5 % et l’euro 98,2 % (avant 2001, le cours de l’euro est calculé sur la base de ses composantes).

La faillite ultime des gouvernements émetteurs de monnaie, que la récession à venir devrait probablement mettre au jour, se traduira par une nouvelle chute du pouvoir d’achat des devises.
Analyse technique et de marché de la position de l’or
Il devrait apparaître, avec le temps, que le cours de l’or exprimé en monnaies fiduciaires continuera de progresser. Les raisons n’en sont pas encore claires pour le consensus des investisseurs de portefeuille et des spéculateurs, mais les plus perspicaces d’entre eux commenceront probablement à comprendre qu’en cas de récession, de krach ou de dépression significatifs, le cours de l’or en dollars augmentera considérablement.
Pour l’instant, ils se concentreront vraisemblablement sur le choix du moment, à l’aide de l’analyse technique, plutôt que sur une réflexion fondée sur les concepts économiques. Le graphique 2 illustre la situation technique actuelle.
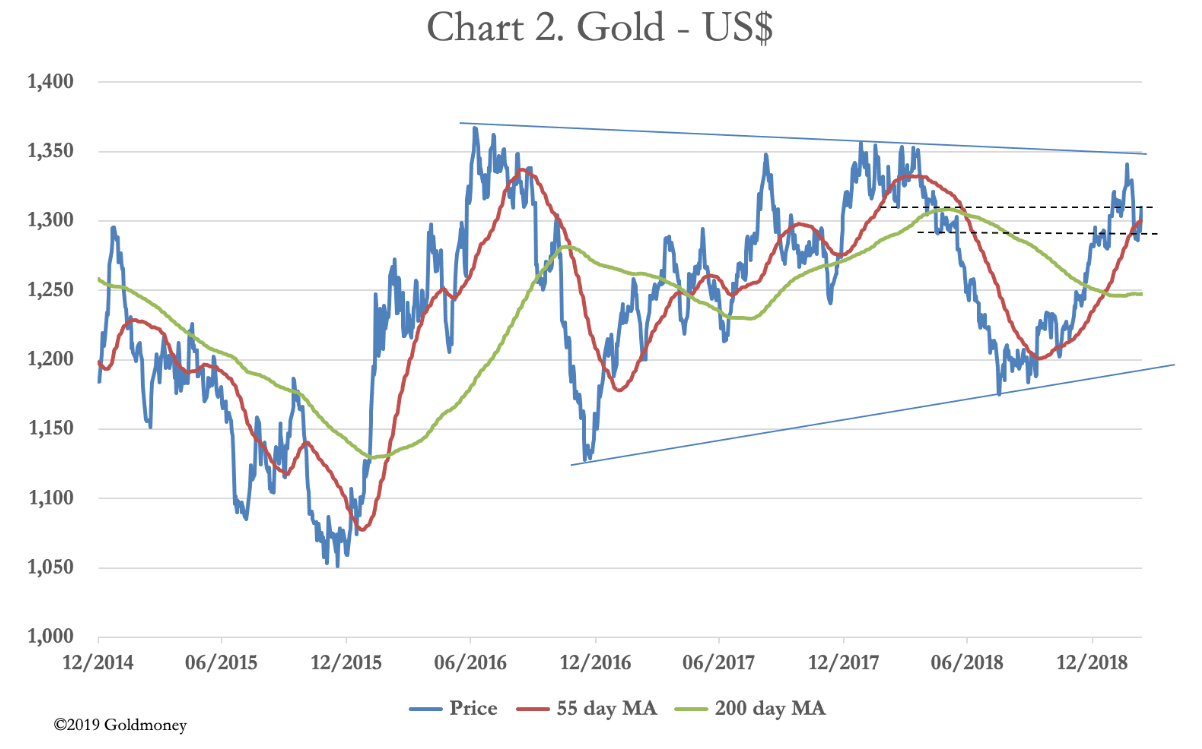
Après avoir atteint son sommet en septembre 2011, l’or a trouvé un plancher à 1 047 $ en décembre 2015. S’en est suivie une hausse de 31 % jusqu’à 1 375 $ en juillet 2016, depuis laquelle l’or a formé une figure de consolidation en triangle. En août dernier, le cours a chuté à 1 160 $, atteignant un niveau de survente record. Cela a établi le second point d’une tendance haussière, matérialisée par la ligne continue inférieure.
En février, le cours de l’or a tenté de franchir la limite supérieure de la zone de consolidation avant de reculer pour tester le support établi à 1 280-1 305 $, représenté par les lignes en pointillés.
Il est fort probable qu’une nouvelle tentative de franchissement du niveau de 1 350 $ ait lieu prochainement, et qu’elle réussisse. Les points suivants résument cet argumentaire favorable :
- La hausse actuelle est partie d’une situation de survente record sur le Comex. La liquidation était cohérente avec un épuisement extrême des vendeurs, signalant un point de retournement majeur.
- La position nette des gérants de fonds sur le Comex indique que le contrat sur l’or reste modérément survendu. Toutefois, le contrat d’avril arrive à échéance, ce qui signifie qu’environ 200 000 contrats arrivant à expiration doivent encore être vendus, livrés ou reportés d’ici la fin de ce mois (mars). Cela laisse penser qu’une consolidation un peu plus longue pourrait être nécessaire avant que l’or ne tente de nouveau d’atteindre le niveau de 1 350 $.
- Les moyennes mobiles à 55 jours et à 200 jours ont récemment formé une « croix d’or » haussière, le cours se situant au-dessus des deux, ce qui signale une tendance haussière. Un nouveau test de la moyenne mobile à 55 jours a eu lieu au début de ce mois, ce qui est normal.
- Si, comme le suggère le graphique, une figure en triangle se dessine, il s’agit d’un triangle ascendant, de nature haussière. Un triangle ascendant présente un sommet plat et une base ascendante. Certes, la ligne supérieure décline légèrement, mais pas assez pour le classer parmi les triangles symétriques, dont la direction de la cassure finale est moins certaine.
- Il est possible que le cours de l’or effectue une nouvelle phase de baisse à l’intérieur du triangle avant de rompre définitivement à la hausse. Dans ce cas, le cours pourrait reculer vers le bas des 1 200 $ avant de repartir à la hausse.
La possibilité que le triangle ascendant ait besoin de plus de temps pour se dérouler conduit à la recommandation technique courante d’attendre que l’or franchisse le niveau de 1 350-1 365 $ avant d’acheter en vue de la prochaine phase du marché haussier.
Le graphique 3 offre une perspective de plus long terme de la valorisation de l’or. Il présente le cours de l’or corrigé de l’offre minière et des variations de la quantité de monnaie fiduciaire. En termes simples, la quantité de monnaie fiduciaire correspond à la somme des espèces, des dépôts bancaires et des comptes d’épargne, ainsi que des réserves bancaires détenues auprès de la Fed. Il s’agit du montant total de monnaie fiduciaire à la fois en circulation et disponible pour la circulation.

En dollars de 1934, déflatés par l’augmentation de la quantité de monnaie fiduciaire, l’or est revenu aux niveaux extrêmement bas qu’il n’avait connus qu’à deux reprises auparavant. La première fut l’échec du pool de l’or de Londres dans les années 1960, suivi de l’effondrement des accords de Bretton Woods en 1971. À cette époque, la baisse du prix de l’or ajusté de la quantité de monnaie fiduciaire depuis 1934 avait été alimentée par l’expansion monétaire, jusqu’à ce qu’un point soit atteint au-delà duquel elle ne pouvait aller plus loin. Cela a conduit à un redressement explosif, ramenant le prix de l’or en termes ajustés à ses niveaux de 1934.
La prise de conscience que le dollar était menacé par une inflation incontrôlée des prix a contraint la Fed à relever ses taux d’intérêt, de sorte que le taux de base bancaire a dépassé 21 % en décembre 1980. Cela a suffi à empêcher le cours de l’or de poursuivre sa hausse, et l’or physique est alors devenu le collatéral de prédilection d’un carry trade en développement. Les ventes des banques centrales visaient à signaler la démonétisation de l’or et à décourager les acheteurs. Elles ont prêté d’importantes quantités de métal précieux pour le carry trade, ce qui a accru l’offre de manière synthétique et ramené le cours de l’or aux mêmes niveaux de valorisation extrêmement bas que dans les années 1960. C’était en 2000-2002.
Après être remonté de ces niveaux extrêmement bas jusqu’à un sommet nominal en septembre 2011, l’or a été ramené aux creux de valorisation des années 1960 et de 2000-2002, sous l’effet d’une hausse de l’offre de produits dérivés et d’une vision de plus en plus rose des monnaies fiduciaires entretenue par l’establishment bancaire et financier.
C’est dans ce contexte qu’il convient d’examiner le résultat prévu par le graphique 2. Si, comme nous l’avons soutenu plus haut dans cet article, l’Amérique et le reste du monde sont confrontés à une récession mondiale, une prime sur l’or physique est susceptible d’apparaître au regard des risques systémiques liés à la détention de substituts de l’or, tels que les produits dérivés et même les ETF adossés à de l’or physique. Dans ce cas, un retour au niveau de prix de 1934 pour l’or en termes ajustés de la quantité de monnaie fiduciaire, avant toute nouvelle dilution monétaire, implique un cours nominal de l’or d’environ 24 000 $.
Cette conclusion ne fait qu’indiquer un objectif maximal pour le prix de l’or ajusté de l’inflation monétaire historique. Si, comme cela semble probable, une crise du crédit se développe à la suite des événements actuels, la quantité de monnaie fiduciaire en circulation augmentera sensiblement par rapport aux niveaux actuels à mesure que la dette publique sera monétisée. Par conséquent, compte tenu de la sous-évaluation extrême de l’or que suggère le graphique 3, il est difficile de voir comment le prix de l’or, mesuré en dollars, pourrait baisser beaucoup plus.
Définition du marché de l’or et disparition de la liquidité
Le marché de l’or comporte trois éléments fondamentaux. Il y a d’abord un stock sous-jacent d’environ 170 000 tonnes, qui augmente d’environ 3 000 tonnes par an. Il est impossible de définir quelle part du stock total hors sol est de l’or monétaire, notamment parce que la bijouterie en Asie est achetée comme réserve de valeur monétaire et sert de garantie pour des prêts. Toutefois, si l’on classe la bijouterie asiatique comme de l’or non monétaire, l’or monétaire sous forme de lingots et de pièces représenterait, selon de nombreux experts, entre trente et quarante pour cent du total. En retenant une estimation médiane de 35 %, cela représente 60 000 tonnes, dont 33 760 tonnes seraient détenues dans les réserves nationales. Il reste donc environ 26 240 tonnes d’or d’investissement entre des mains privées, d’une valeur de 1 100 milliards de dollars. Une grande partie peut être considérée comme conservée à long terme. Du point de vue du marché, le marché physique, pris isolément, est relativement peu liquide.
Il y a ensuite les marchés réglementés de contrats à terme et d’options, dont le plus important est le Comex américain. Il existe actuellement environ 520 000 contrats Comex de 100 onces chacun en cours, d’une valeur totale de 68 milliards de dollars. Les options sur contrats à terme représentent 220 000 contrats supplémentaires, qu’il est impossible de valoriser en valeur notionnelle, s’agissant d’options de vente et d’achat à des prix d’exercice variés.
Enfin, il y a les produits dérivés de gré à gré non réglementés, principalement des contrats à terme de gré à gré à Londres. Les dernières statistiques de la Banque des règlements internationaux estimaient la valeur totale des contrats à terme de gré à gré et des swaps sur l’or à 419 milliards de dollars, soit plus de six fois la taille du Comex. En outre, il y avait 149 milliards de dollars d’options de gré à gré.
La liquidité est globalement concentrée sur le Comex, les contrats à terme de gré à gré londoniens et les autres instruments de gré à gré. Tous sont des produits dérivés, avec un règlement physique minime. Par conséquent, le prix de l’or physique n’est pas déterminé par l’offre et la demande marginales de métal précieux, mais reflète presque entièrement des facteurs financiers propres au système bancaire. Si les conditions des marchés financiers se rapprochent de celles de la période 1929-1932 pour les raisons décrites plus haut dans cet article, une crise bancaire, ou à tout le moins une grave perturbation des marchés financiers, est probable. Il est donc possible que, au moment même où les fonds d’investissement et les particuliers chercheront à s’exposer au prix de l’or dans leurs portefeuilles, les moyens de le faire se réduisent, voire disparaissent complètement.
Un tel scénario dépend de l’ampleur et du rythme de la détérioration économique. Seul le temps dira si la détérioration rapide actuelle des perspectives économiques finira par reproduire le précédent de 1929-1932, mais il devient de plus en plus difficile de soutenir le contraire. Dans ce cas, le prix de l’or pourrait monter rapidement en raison de sa sous-évaluation actuelle, d’une pénurie d’or monétaire en dehors des réserves des banques centrales, de la perturbation systémique des marchés papier et d’une accélération de l’inflation monétaire, avant que la communauté des investisseurs en monnaie fiduciaire ne réalise ce qui se passe.
Basculement des portefeuilles de la monnaie fiduciaire vers l’or
Si la combinaison d’une crise du crédit et d’une crise commerciale, toutes deux en développement, débouche sur une version moderne de la récession mondiale de 1929-1932, la valeur des actifs financiers chutera fortement. Mais cette fois, un facteur supplémentaire entre en jeu : une nouvelle accélération de l’inflation monétaire, qui pourrait à un moment donné offrir un certain soutien aux cours des actions, du moins en termes nominaux. Dans toute hyperinflation, un indice boursier peut bien se comporter sur cette base ; mais une fois corrigés de la perte de pouvoir d’achat de la monnaie, les cours des actions subissent en réalité des pertes substantielles.
Cela suppose, bien entendu, que l’économie du reste du monde demeure globalement stable, ce qui ne sera presque certainement pas le cas dans notre scénario.
Par ailleurs, les conditions inflationnistes des derniers moments d’une monnaie fiduciaire voient le marché imposer des niveaux croissants de préférence pour le présent à toutes choses, y compris aux cours des obligations. La décote entre les prix de marché et les valeurs de remboursement finales s’accentue donc considérablement. Les États et les autres emprunteurs font face à une tâche de financement quasi impossible, à moins d’être prêts à verser des coupons d’intérêt de plus en plus élevés. Contrairement à ce qui s’est produit lors de la Grande Dépression, quand les taux d’intérêt reflétaient ceux de l’or, les rendements obligataires versés en monnaies fiduciaires vont, cette fois, augmenter et continuer à augmenter.
Il en résulte une succession d’événements marquants différente de celle de 1929-1932. Voici, approximativement, comment ils pourraient s’enchaîner :
1. Les signes d’une récession imminente deviennent de plus en plus manifestes. Les banques centrales réagissent à leur manière habituelle, en assouplissant la politique monétaire et en remplaçant une création de crédit défaillante par de la monnaie de base supplémentaire. Les cours des obligations d’État montent, car elles sont perçues comme l’investissement le moins risqué dans un contexte économique incertain, et les actions se redressent après une première vague de ventes. Dans le même temps, les banquiers prêteurs constatent un risque croissant dans le crédit aux entreprises et réagissent en retirant discrètement les lignes de crédit à tous, sauf aux plus grands fabricants de biens et producteurs de services. Cela semble correspondre approximativement à la situation actuelle.
2. Les stocks invendus augmentant, la production industrielle est réduite et un nombre croissant de salariés sont licenciés. Les analystes révisent à la baisse leurs prévisions de bénéfices des entreprises, et le nombre de faillites augmente. Les opérateurs obligataires ajustent leurs anticipations d’emprunts publics, et les banques centrales réintroduisent l’assouplissement quantitatif afin que les obligations d’État puissent être émises à des taux d’intérêt contenus. À ce stade, les investisseurs sont confrontés à une combinaison préoccupante : la baisse des cours des actions, qui reflète la dégradation des perspectives économiques, et une inflation monétaire inattendue sous la forme de l’assouplissement quantitatif.
3. Les investisseurs étrangers liquident leurs placements américains afin de vendre des dollars (la monnaie de réserve – ce mouvement semble avoir déjà commencé) et de rapatrier des fonds pour soutenir leurs activités d’origine. Les opérateurs obligataires, face à un excès d’émissions d’obligations d’État, s’attendent à une poursuite de la hausse des rendements. Les marchés actions déclinent, et l’on réalise de plus en plus que la récession se transforme en une crise destructrice de richesse.
4. Alors que les exigences croissantes des marchés en matière de préférence pour le présent fragilisent les finances de tous les débiteurs, les investisseurs évitent de plus en plus les obligations et les actions, renonçant à tout espoir de reprise des cours des actifs financiers. Les placements de couverture dans les mines d’or et les ETF sur l’or s’accélèrent, et le pouvoir d’achat de l’or continue d’augmenter, mesuré tant par rapport aux monnaies fiduciaires que par rapport à l’ensemble des matières premières et de l’énergie.
5. Ayant pris du retard sur la préférence pour le présent exigée par les marchés, les banques centrales sont contraintes, à contrecœur, de relever les taux d’intérêt à court terme afin de protéger la monnaie et de maîtriser l’inflation des prix. Elles n’ont pas le choix, mais les investisseurs y voient une capitulation. Le coût des prêts immobiliers résidentiels augmente fortement, plaçant les consommateurs en situation de fonds propres négatifs, tandis que les prix de l’immobilier pâtissent des ventes forcées. Dans les pays où le logement est devenu le principal actif de la classe moyenne, l’effet sur la consommation est dévastateur. Les gouvernements finissent par renflouer les prêteurs, par recapitalisation externe ou interne, tout en cherchant à modérer les coûts d’intérêt des prêts immobiliers.
6. À ce stade, le prix de l’or, mesuré en monnaie sans contrepartie, commence à anticiper une accélération continue de l’inflation monétaire. Le cours de l’or sera alors égal à plusieurs multiples des niveaux actuels dans toutes les monnaies, y compris le dollar.
7. Le sentiment de crise s’amplifie et l’accumulation de créances douteuses dans les banques fait craindre une crise bancaire systémique. Malgré les dispositifs de protection des déposants, ceux-ci commencent à réduire leurs soldes bancaires. La possibilité de convertir les dépôts bancaires en espèces étant strictement limitée, les alternatives aux dépôts dans des banques insolvables seront très recherchées. Il s’agira de l’or, de l’argent et d’autres réserves de valeur perçues comme telles. Les cryptomonnaies pourraient alors prendre toute leur place comme voie de sortie du système bancaire.
8. Ceux qui tentent d’échapper au risque systémique en échangeant des soldes bancaires contre des alternatives ne font que transférer des dépôts bancaires aux vendeurs. Cela ne pose pas de problème tant que les vendeurs acceptent ce risque systémique. Dans le cas contraire, les prix des autres réserves de valeur doivent augmenter pour compenser. Une fuite classique hors de la monnaie vers n’importe quel autre actif se développe, rendue encore plus urgente par l’absence d’alternative en espèces.
9. La monnaie perd rapidement son pouvoir d’achat et entre dans la dernière phase de son existence. Les obligations d’État auront perdu la quasi-totalité de leur valeur, mesurée en or, et les gouvernements continueront d’accélérer le financement inflationniste, car un financement obligataire sans rachat par la banque centrale ne sera pas possible.
Un marché baissier intense détruit la richesse. À un certain stade, les investisseurs commenceront à prendre conscience que leurs portefeuilles sont presque totalement exposés au risque de la monnaie fiduciaire. La croyance selon laquelle les couvertures contre l’inflation, telles que la surpondération des actions et la sous-pondération des obligations, protègent contre une inflation monétaire extrême sera démentie. Les investisseurs auront besoin d’une approche radicalement nouvelle, prenant la monnaie saine comme critère de performance. Celui-ci ne peut être un indice d’inflation, qui sera probablement de plus en plus manipulé par des méthodes statistiques. Il doit s’agir de l’or, et non d’une monnaie fiduciaire qui se déprécie rapidement.
Le problème auquel les investisseurs seront alors confrontés est mathématique. Il existe probablement moins de 30 000 tonnes d’or monétaire, hors bijouterie asiatique, entre des mains privées, d’une valeur d’environ 1 100 milliards de dollars aujourd’hui. Selon The Boston Consulting Group[iv], il y avait en 2015 71 400 milliards de dollars d’actifs de portefeuille, dont 36 100 milliards en dollars américains. L’or monétaire détenu hors des réserves des gouvernements représentant environ 1,5 % des actifs de portefeuille, comment remplacer des actifs non performants et dépendants de la monnaie fiduciaire par un portefeuille conçu autour de la monnaie saine ?
C’est pourquoi le retour à la monnaie saine détruira le système financier occidental, faisant monter le pouvoir d’achat de l’or, mesuré par rapport aux matières premières, aux biens et aux services, tandis que celui du papier-monnaie fiduciaire tendra vers la nullité. La destruction de la richesse financière pourrait aisément être comparable à celle de 1929-1932, et si elle anéantit les monnaies fiduciaires, elle sera pire encore.
La suppression des espèces comme issue efficace pour les investisseurs qui fuient le risque systémique transforme directement ce risque en un effondrement de la préférence pour la monnaie par rapport aux biens, à l’or, aux cryptomonnaies et au reste. Une fois lancé, le mouvement pourrait être très rapide.
[i] Voir https://home.treasury.gov/news/press-releases/sm630
[ii] Lawrence Kotlikoff, novembre 2012.
[iii] NBER Working Paper n° 3174 de Stephen Ceccetti, tableau 1, p. 3
[iv] http://www.agefi.fr/sites/agefi.fr/files/fichiers/2016/07/bcg-doubling-down-on-data-july-2016_tcm80-2113701.pdf
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.