
Nous ne sommes pas en 2008 – du moins pas pour l'or
Un mois peut tout changer. Alors que le marché réévalue la croissance et les prix des actifs dans un contexte de volatilité renouvelée – et face à une réponse plus passive des banques centrales jusqu'à présent – le cours de l'or en dollars est resté remarquablement stable, dans une fourchette étroite, pendant plus de 10 semaines. Par rapport à la plupart des devises et des actifs, toutefois, l'or a connu un mois écoulé remarquable : XAU/WTI +31 %, XAU/S&P500 +14 %, XAU/CAD +8 %, XAU/RNB +6 % ; au moment de la rédaction, la liste se poursuit.
Alors que les marchés connaissent une forte correction en ce début d'année 2016, les commentateurs de marché conservent néanmoins un biais baissier sur l'or. La justification de cette baisse a toutefois changé : on est passé de la crainte d'une normalisation de la Fed à celle que la déflation et la capitulation des actifs qui l'accompagne entraînent l'or à la baisse dans un « dollar short squeeze », rappelant la chute de l'or en 2008. Disposant d'un cadre solide pour analyser le prix de l'or, nous ne craignons aucune de ces justifications ; nous considérons toujours qu'une baisse significative par rapport au niveau actuel est un scénario improbable, ou au mieux temporaire. En fait, alors que de nombreuses autres classes d'actifs sont enlisées dans des perspectives de valorisation très écartées, aux deux extrêmes (un résultat binaire : normalisation ou capitulation), les trois principaux moteurs du prix de l'or demeurent fermement favorables à l'or.
En définitive, nous estimons que les flux liés à la peur et au sentiment spéculatif n'ont que peu d'effet durable, voire aucun, sur l'or – une masse monétaire de 7 000 milliards de dollars – et que les fondamentaux sont en réalité plus favorables qu'en 2008. Compte tenu de l'asymétrie, à ces niveaux, des trois principaux moteurs du prix de l'or – l'énergie, les taux d'intérêt réels et la politique des banques centrales –, nous continuons de considérer que le risque pesant sur le cours de l'or est orienté à la hausse. Nous concluons également qu'il est très improbable que l'or recule dans le cadre du « short squeeze du dollar » souvent évoqué, en l'absence de variation des taux d'intérêt réels ou de dérèglement des fondamentaux énergétiques, ces deux éléments partant de niveaux très différents de ceux de 2008.
Consultez l’intégralité de l’étude (Analyses) au format PDF ici...
Nous ne sommes pas en 2008 – du moins pas pour l'or
Les investisseurs semblent divisés en deux camps. Les uns estiment qu'il ne s'agit que d'une nouvelle correction brève des marchés dans leur ensemble, comme celle d'août dernier, et que le moment est venu d'acheter, car les marchés se redresseront rapidement. Les autres craignent que la situation ne soit en train de se répéter comme en 2008, compte tenu des pertes importantes que pourraient entraîner des chocs de crédit liés au pétrole ou à la dévaluation du renminbi chinois. Beaucoup pensent que les interventions sans précédent des banques centrales du monde entier ont gonflé toutes les classes d'actifs, que ces bulles se dégonflent désormais, et que la Fed se satisfait de rester en retrait et de laisser les esprits animaux suivre leur cours, au vu de la vigueur du marché du travail américain. Il en résulterait, craignent-ils, un nouvel effondrement des marchés actions.
Ces deux scénarios ont toutefois en commun de faire peser, selon la plupart des analystes, un risque de baisse sur le prix de l'or. Dans le premier scénario, de nouvelles hausses de taux de la Fed semblent créer des vents contraires pour l'or. Dans le second, l'or reculerait au milieu d'une vente généralisée d'actifs, comme en 2008. Nous ne partageons pas cet avis dans l'un ni l'autre cas. Les trois principaux moteurs du prix de l'or jouent aujourd'hui clairement en sa faveur, quelle que soit l'évolution des actions ou des autres classes d'actifs. Dans cette note, nous nous appuierons sur la chute de l'or en 2008 pour illustrer les principaux facteurs qui avaient alors fait baisser son prix, et expliquer pourquoi ces mêmes facteurs ne sont guère susceptibles de le faire reculer beaucoup plus à partir de maintenant, dans l'un ou l'autre des scénarios évoqués.
En définitive, ce sont les taux d'intérêt réels qui comptent pour l'or, et non les taux nominaux, et les marchés de l'énergie ont pratiquement cessé d'anticiper toute croissance future de l'offre après un excédent d'offre sans précédent. Ces éléments contribuent à établir un plancher solide pour les fondamentaux du prix de l'or (tant du côté de l'offre que de la demande) dans l'un comme l'autre des scénarios de marché.
Le scénario de 2008
Si l'or a bien résisté ces derniers mois, certains craignent qu'il ne soit pas à l'abri si les marchés se dégradent davantage. Ils rappellent volontiers qu'au début de 2008, l'or est passé d'un sommet de 1 003 $/once troy le 14 mars 2008 à un plus bas de 712 $/once troy le 12 novembre 2008, tandis que le S&P 500 perdait plus de 30 %.
Le discours courant sur le marché de l'or veut que son prix soit dicté principalement par la peur ou la cupidité. Pourquoi, alors, en 2008, au cœur de la plus grande panique boursière depuis près d'un siècle, l'or n'a-t-il pas progressé, et a-t-il même reculé en dollars américains ? L'explication que l'on entend souvent est que la crise du crédit a provoqué une fuite vers la « qualité », et que cette qualité était en 2008 le dollar et les obligations d'État. Les investisseurs américains ont liquidé massivement leurs actifs étrangers et rapatrié les fonds en dollars, créant ainsi une demande de dollars. Selon cette version, non seulement cela n'a pas généré de demande supplémentaire d'or, mais l'or a été vendu sans ménagement pour répondre à des appels de marge. Sans nier que ces flux puissent avoir un effet à court terme sur les contrats à terme sur l'or et faire passer son prix au-dessus ou au-dessous de sa valeur justifiée par les fondamentaux sur de courtes périodes, aucune de ces explications n'est nécessaire pour comprendre la baisse de 2008. En fait, deux variables – sans lien direct avec la peur ou la cupidité – expliquent presque entièrement ce mouvement.
Graphique 1 : au début de la crise du crédit de 2008, l'or a reculé alors que les actions baissaient $/once troy (échelle de gauche) ; indice de valeur en $ (échelle de droite)

Source : Bloomberg, GoldMoney Research
Nous rappelons à nos lecteurs que nous avons publié à l'automne dernier notre note-cadre sur la formation du prix de l'or : Gold Price Framework Vol. 1: Price Model, dans laquelle nous présentions nos conclusions sur la manière dont se forment les prix de l'or. En résolvant le prix de l'or en dollars américains, nous avons constaté que la majorité des variations de prix peuvent s'expliquer par quelques facteurs clés : les anticipations de taux d'intérêt réels, la politique des banques centrales et l'évolution des prix de l'énergie à long terme. Plus précisément, la variation mensuelle du prix de l'or est principalement fonction de l'offre et de la demande monétaires d'or (positions spéculatives nettes sur le COMEX, ventes nettes des ETF et des banques centrales) et de l'évolution des anticipations du marché quant aux prix futurs de l'énergie, conformément à l'idée que l'or est une réserve de valeur (une monnaie) dont le coût de remplacement est intensif en énergie. Les trois premiers facteurs influent sur le prix de l'or parce qu'ils agissent directement sur le prix des devises et sur la demande d'or dans les portefeuilles, tandis que l'énergie intervient dans les coûts de production et de remplacement et en tire sa preuve de valeur monétaire.
Graphique 2 : Les prix de l'or sont principalement déterminés par les taux d'intérêt réels, la politique des banques centrales et les prix de l'énergie à plus long terme $/once troy

Source : Bloomberg, GoldMoney Analyses
Avant 2008, l'or progressait régulièrement, soutenu par les facteurs décrits ci-dessus. Les prix de l'énergie à plus long terme augmentaient depuis près de dix ans, tandis que les taux d'intérêt réels baissaient depuis dix ans. Mais ces tendances se sont brusquement interrompues, puis fortement inversées, lorsque la crise du crédit a éclaté.
Les prix de l'énergie à plus long terme ont reculé....
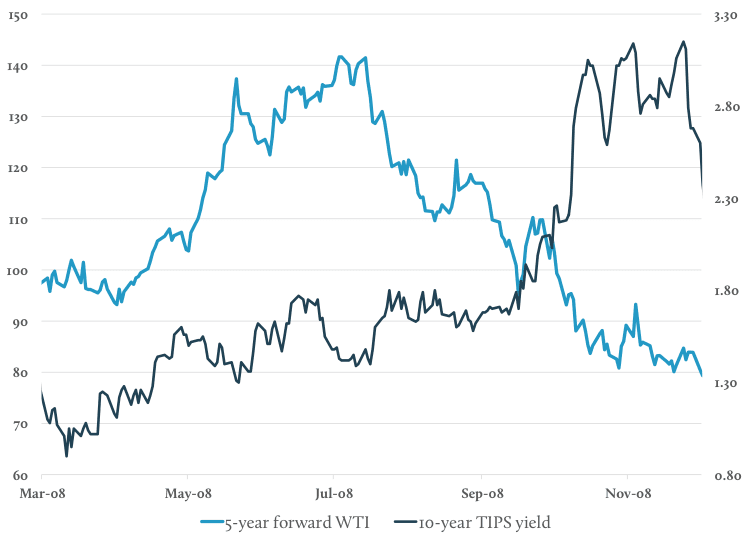
Le prix à terme à 5 ans du WTI est passé de 21 $/baril en 2001 à 85 $/baril à la fin de 2007. Il a ensuite continué de progresser début 2008, avant de s'effondrer en fin d'année lorsque la crise du crédit a frappé de plein fouet, entravant la croissance économique mondiale et, par conséquent, les perspectives de demande de pétrole. Les prix du pétrole à plus long terme, mesurés par le prix à terme à 5 ans, ont chuté de 20 %, de 101 $/baril (pic intermédiaire du prix de l'or en mars) à 82 $/baril (creux du prix de l'or en novembre). Selon notre modèle, cette évolution a fait baisser le prix de l'or d'environ 140 $/once troy (voir Graphique 3).
Graphique 3 : Le recul des prix de l'énergie à plus long terme et la hausse forte et soudaine des taux réels pendant la crise du crédit ont constitué de puissants vents contraires pour l'or $/baril (échelle de droite), % (échelle de gauche)
Source : FRED, Bloomberg, GoldMoney Analyses
...et les taux d'intérêt réels ont fortement augmenté
Les taux d'intérêt réels, mesurés par les TIPS à 10 ans (Treasury Inflation Protected Securities, obligations du Trésor américain indexées sur l'inflation), sont passés d'une moyenne de 3,75 % en 2000 à 1,8 % fin 2007, avant d'atteindre un plus bas de 0,95 % le 12 mars 2008, soit exactement deux jours avant le sommet du prix de l'or. Mais à mesure que la crise du crédit se développait, les anticipations d'inflation se sont affaiblies et la volatilité a augmenté. Les taux d'intérêt réels ont ainsi fortement progressé, dépassant 3 % en octobre. Le 12 novembre 2008, les TIPS à 10 ans s'établissaient à 2,79 %. Notre modèle indique que ce mouvement a pesé sur le prix de l'or à hauteur d'environ 135 $/once troy.
L'effet combiné du recul des prix de l'énergie à plus long terme et de la forte hausse des taux d'intérêt réels explique environ 275 $/once troy des 282 $/once troy de baisse de l'or en 2008. Ensuite, les trajectoires de ces deux facteurs se sont séparées. Les prix du pétrole à plus long terme ont continué de baisser pendant un temps, pour atteindre un plus bas d'environ 66 $/baril au printemps 2009. Ce nouveau repli des prix du pétrole a été compensé par la forte baisse des taux d'intérêt réels, la Fed ayant commencé à intervenir sur les marchés, ce qui a conduit les taux réels à de nouveaux plus bas.
Ce qu'il faut retenir, c'est que la baisse du prix de l'or en 2008 peut s'expliquer assez bien sans recourir à une pensée malthusienne ni à la notion de « peur et de spéculation », généralement invoquée lorsque les prix de l'or évoluent à l'inverse de ce que prédirait le sens commun. Plus important encore, cela nous aide à comprendre l'environnement actuel et à déterminer s'il existe aujourd'hui un risque que l'or chute en cas de correction plus large des marchés.
À notre avis, la situation est en réalité tout à fait différente cette fois-ci. Tout d'abord, les prix de l'énergie ont déjà fortement baissé. Et nous ne parlons pas ici du recul des cours au comptant, de 110 $/baril à moins de 30 $/baril aujourd'hui sur les 18 derniers mois. Comme nous l'avons montré dans notre note de cadrage, ce n'est pas le prix au comptant du pétrole qui détermine celui de l'or, mais les anticipations du marché concernant les prix futurs de l'énergie. Les prix du pétrole à plus long terme ont atteint leur sommet en 2011 et suivent depuis une tendance baissière. Les prix à terme à 5 ans du WTI sont tombés à 45 $/baril, soit environ 30 % sous les niveaux les plus bas de la crise du crédit. Ces niveaux de prix présentent désormais aussi une asymétrie importante, puisque toute la courbe des prix du pétrole se situe sous les niveaux nécessaires pour enrayer le déclin de la production pétrolière et maintenir les infrastructures du secteur requises pour répondre à la demande future, comme nous l'expliquerons plus en détail plus loin dans ce rapport.
Graphique 4 : Les prix de l'énergie à long terme sont l'un des trois principaux déterminants du prix de l'or variation annuelle en %

Source : Bloomberg, GoldMoney Analyses
Graphique 5 : Alors qu'en 2008 les prix de l'énergie à long terme étaient à leur sommet, ils sont aujourd'hui à un plus bas $/baril

Source : Bloomberg, GoldMoney Analyses
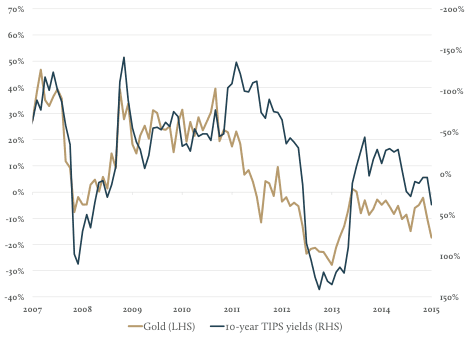
De même, les taux d'intérêt réels ne sortent pas d'un déclin pluriannuel, comme c'était le cas en 2008. S'ils ont baissé pendant des décennies, ils sont en réalité orientés à la hausse depuis près de 3 ans. Les taux d'intérêt réels ont atteint leur point bas en 2013, à -0,74 %, et sont depuis remontés régulièrement jusqu'à 0,67 %, portés par les anticipations d'une série de hausses de taux de la FED (voir Graphiques 6 et 7).
Graphique 6 : Le deuxième facteur déterminant est celui des taux d'intérêt réels, qui sont inversement corrélés à l'or
Variation en % sur un an (échelle de gauche), variation absolue sur un an (échelle de droite)
Source : FRED, Bloomberg, GoldMoney Analyses
Graphique 7 : Les taux d'intérêt réels sont en hausse depuis quelques années et se situent désormais à un niveau élevé $/once (échelle de gauche) ; % (échelle de droite)

Source : Bloomberg, GoldMoney Analyses
La baisse pluriannuelle du prix du pétrole à plus longue échéance, combinée à la remontée des taux d'intérêt réels, explique le recul du cours de l'or depuis son sommet de 2011. Si cela a constitué un obstacle majeur pour le cours de l'or, cela implique aussi que cette phase est désormais derrière nous.
Quels sont, à partir de maintenant, les risques pour les prix de l'énergie à long terme ?
Dans notre prochain Rapport cadre, vol. 2, nous examinerons plus en détail le volet énergétique de l'équation du cours de l'or. En résumé, les prix du pétrole à long terme ont chuté à un niveau où une grande partie des futurs projets pétroliers n'est plus rentable. La production américaine de pétrole de schiste, principale cause de la surabondance actuelle, ne peut pas croître dans les prochaines années aux prix intégrés dans la courbe à terme et va donc continuer de diminuer. Il en résulte que la demande future ne pourra pas être satisfaite par les projets d'offre aux niveaux de prix actuellement intégrés dans la courbe à terme. Il est donc peu probable que les prix du pétrole à plus longue échéance restent à ces niveaux pendant une période prolongée. Dans un scénario de type 2008, avec des ventes d'actifs généralisées et un effondrement de la croissance économique mondiale, les prix au comptant du pétrole seraient mal orientés. Une croissance incessante de la production a déjà porté les stocks mondiaux de pétrole à des niveaux record, sur fond de baisse des prix, alors même que la croissance de la demande a été très forte. Un ralentissement de la demande dû à une croissance économique mondiale plus faible entraînerait de nouvelles accumulations, même si la croissance de la production a désormais fortement ralenti. Mais comme nous l'expliquons dans notre rapport cadre, ce sont les stocks qui déterminent les écarts de prix entre échéances, et donc les prix au comptant, et non les prix à long terme. Dans un scénario de type 2008, il serait certainement difficile pour les prix du pétrole à long terme de remonter dans les mois à venir, mais là encore, compte tenu de l'économie de la production pour l'offre future, l'essentiel de la baisse des prix à long terme est probablement derrière nous. Ainsi, toute nouvelle baisse des prix à long terme n'aurait qu'un impact très limité sur l'or. Par exemple, si le prix à terme à 5 ans devait encore chuter de 20 % à partir d'ici, cela ferait reculer l'or de 60 à 65 $/once troy supplémentaires. Mais à ce stade, une très grande part de la production pétrolière mondiale serait déficitaire en trésorerie pour une durée indéterminée, et 100 % des projets futurs ne seraient plus rentables.
Qu'en est-il des taux d'intérêt réels ?
Les taux d'intérêt réels ont rompu avec leur tendance baissière de long terme au cours des deux dernières années, passant de -0,7 % à +0,7 %. Cette remontée s'explique par une économie apparemment en amélioration et par la perspective de hausses de taux de la FED après des années de taux proches de zéro. La FED a finalement agi et relevé ses taux de 25 points de base en décembre, laissant entrevoir de nouvelles hausses jusqu'en 2016. Cependant, les taux d'intérêt réels n'ont pas progressé après cette hausse, alors même que le marché était partagé sur la capacité de la FED à mener réellement de nouvelles hausses. De fait, les anticipations quant au niveau des taux de la FED en décembre 2016 sont orientées à la baisse depuis un certain temps. Elles ont brièvement bondi à l'approche de la réunion du FOMC du 15 décembre, mais ont de nouveau fortement reculé depuis. Le marché se demande si la FED pourra relever ses taux si les marchés continuent de baisser.
Graphique 8 : Les anticipations du taux des fonds fédéraux de la FED pour fin 2016, telles qu'implicitement reflétées par le marché des contrats à terme, ont fortement diminué %

Source : Bloomberg, GoldMoney Analyses
Point important : si les marchés actions continuent de baisser, il est peu probable que les taux d'intérêt réels connaissent à nouveau une forte hausse comparable à celle de 2008. Avec de nouvelles baisses sur les marchés actions, le marché pourrait commencer à intégrer une croissance plus faible, ce qui pèserait à son tour sur les anticipations d'inflation. Or, dans un tel scénario, il est improbable que la FED poursuive ses hausses de taux. Une forte détérioration des perspectives économiques conduirait très probablement à un revirement de la politique de la FED, et les marchés l'anticiperaient. Nous nous attendrions à ce que les taux d'intérêt réels soient de nouveau tirés à la baisse.
Et si ce n'était qu'un accident de parcours et que les marchés actions se redressaient, comme en août ?
Qu'en est-il du scénario dans lequel les marchés actions se redressent et la Fed continue de relever ses taux ? Comme nous l'avons exposé ci-dessus, ce qui importe réellement pour l'or, ce sont les taux d'intérêt réels, et non les taux nominaux. Pour mémoire, les taux d'intérêt réels correspondent aux taux d'intérêt nominaux moins les anticipations d'inflation. Le moyen le plus simple de suivre les taux d'intérêt réels est d'observer les obligations du Trésor américain indexées sur l'inflation (TIPS). Nous avons deux raisons de penser que, même si la Fed poursuit ses hausses de taux, les taux d'intérêt réels ont peu de chances d'augmenter beaucoup.
Premièrement, les anticipations d'inflation sont en baisse constante depuis le pic de l'or en 2011, passant d'environ 3,6 % à 2,6 %. À notre avis, la Fed a peu de chances de relever de nouveau ses taux en 2016 si cela met fin aux dernières anticipations d'inflation.
Deuxièmement, et surtout, une grande partie de la hausse attendue des taux de la Fed est déjà intégrée dans les rendements des TIPS. Ce sont les perspectives de hausse des taux qui ont fait passer les rendements des TIPS de -0,7 % à +0,7 %. Or, au cours des derniers mois, les rendements des TIPS n'ont guère évolué, bien que la Fed ait effectivement relevé ses taux en décembre. Par conséquent, de nouvelles hausses de taux, telles qu'annoncées par la Fed, n'auront probablement pas beaucoup d'effet sur les rendements des TIPS à partir de maintenant. Même en supposant de nouvelles hausses de taux de 1 % et que celles-ci fassent monter les rendements des bons du Trésor à 10 ans d'un point complet, sans changement des anticipations d'inflation, le rendement des TIPS à 10 ans n'augmenterait que de 40 points de base. L'impact sur le cours de l'or serait d'environ -30 $/once troy seulement, soit environ 3 % par rapport au niveau actuel. Cela se situe dans la fourchette de la volatilité hebdomadaire ; il s'agirait donc presque uniquement de bruit, plutôt que d'un véritable recul fondamental du prix. On peut soutenir que le marché semble de plus en plus escompter ces hausses de taux. À ce stade, les anticipations du marché intégrées dans les contrats à terme sur les taux des fonds fédéraux pour fin 2016 ne s'établissent qu'à 0,6 %, bien en deçà du consensus officiel des analystes de 1,25 % rapporté par le Wall Street Journal, et en deçà des propres indications de la Fed, qui prévoit une nouvelle hausse de 1 % en 2016, portant le taux des fonds fédéraux à 1,25-1,5 %. Toutefois, alors que les probabilités de hausse des taux en 2016 implicites dans les contrats à terme ont nettement diminué, les rendements des TIPS ne les ont pas suivies. Ils continuent de refléter des anticipations plus élevées pour les taux des fonds fédéraux (ou bien les anticipations d'inflation ont baissé, ce qui, si c'est exact, freinerait les futures hausses de la Fed). Par conséquent, si les craintes du marché concernant une vente généralisée d'actifs s'apaisaient et que les probabilités de futures hausses de taux de la Fed augmentaient, cela n'aurait très probablement pas beaucoup d'effet sur les rendements des TIPS.
En revanche, un regain de confiance dans les perspectives de croissance mondiale serait favorable aux prix de l'énergie. La demande resterait soutenue grâce aux prix bas et à l'accélération de la croissance économique et, combinée à un ralentissement persistant de la croissance de la production, entraînerait une baisse des stocks. Plus important encore, le marché devrait réévaluer les perspectives de croissance de la demande future et le risque croissant que l'offre future ne puisse pas répondre à la demande. Il en résulterait une reprise des prix de l'énergie à long terme, ce qui serait favorable à l'or.
Ainsi, la faiblesse des prix de l'énergie comme la hausse des taux d'intérêt réels sont déjà reflétées dans le cours actuel de l'or. Comme les prix du pétrole à plus long terme ne peuvent pas rester indéfiniment inférieurs aux coûts de l'industrie, et que les taux d'intérêt réels ne peuvent pas augmenter beaucoup davantage compte tenu d'une Fed dépendante des données, il existe une asymétrie en faveur du cours de l'or, quelle que soit la normalisation, ou la capitulation, du marché dans son ensemble.
Consultez l’intégralité de l’étude (Analyses) au format PDF ici...
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de GoldMoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture, par GoldMoney ou par l’auteur ou les auteurs, de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de cet article ; toutefois, GoldMoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. GoldMoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant des informations ou opinions contenues dans cet article, et toute action entreprise à la suite de ces opinions et informations l’est à vos propres risques.