
Depuis ma dernière mise à jour sur la quantité de monnaie fiduciaire en USD, il y a deux mois, celle-ci a augmenté de 292 Md$ pour atteindre 12 861 milliards de dollars et continue de croître rapidement, comme le montre le graphique ci-dessous.
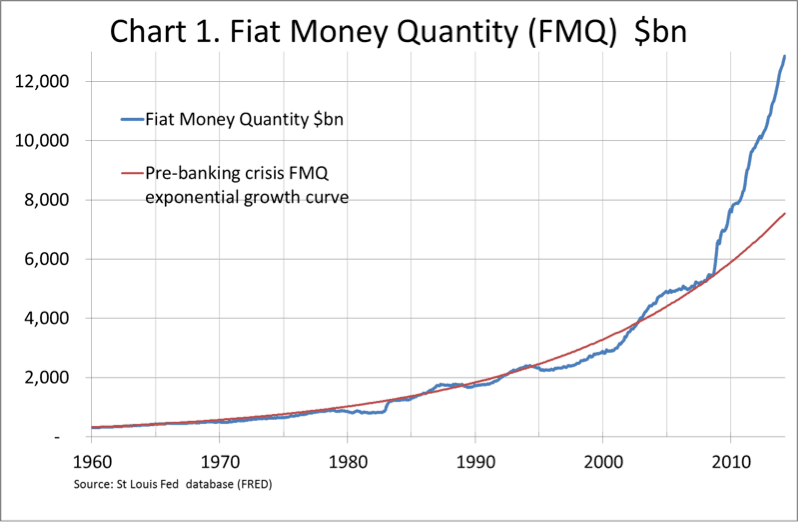
Elle se situe désormais 70,6 % au-dessus du niveau qu'elle aurait atteint si elle avait progressé au taux composé mensuel moyen de long terme d'avant la crise bancaire, représenté par la ligne rouge du graphique.
La réduction du rythme mensuel du QE ne semble pas avoir ralenti la croissance de la FMQ. En effet, l'objectif est que le QE soit complété, puis remplacé, par la croissance du crédit bancaire. La politique de réduction progressive du rythme du QE peut donc être interprétée comme l'expression de la confiance de la Fed dans le redémarrage de l'activité de crédit bancaire, reflétant non seulement le financement d'actifs, mais aussi l'activité économique espérée.
Des informations récentes jettent un doute sur cette dernière attente. Les chiffres décevants de janvier à début mars ont souvent été attribués aux conditions météorologiques défavorables, mais par la suite, les indicateurs d'activité économique ont eux aussi souvent été décevants. En outre, l'Europe et le Japon semblent évoluer respectivement vers une déflation généralisée et une récession qui s'aggrave, tandis que le taux de croissance de l'économie chinoise est menacé par le durcissement des conditions de crédit. Ces évolutions défavorables pourraient nécessiter une nouvelle accélération de la FMQ afin d'éviter une crise de déflation par la dette.
L’or
Le deuxième graphique montre le cours de l'or depuis la crise Lehman, ainsi que corrigé à la fois de l'expansion de la FMQ et des stocks hors sol estimés.
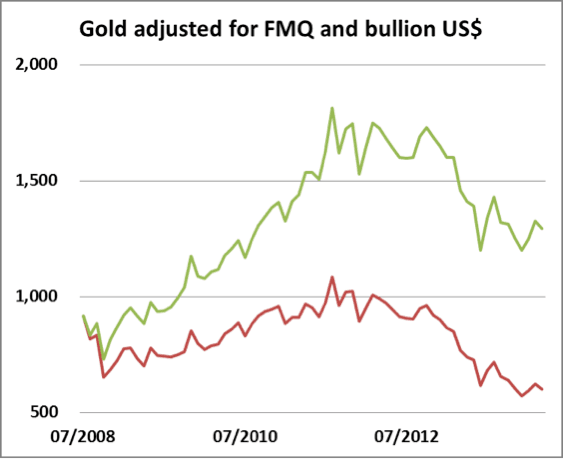
Depuis juillet 2008, le cours de l'or est passé en valeur nominale de 918 $ à un plus haut de plus de 1 900 $, avant de retomber à environ 1 280 $ actuellement. Corrigé de la FMQ et des stocks de métal précieux hors sol, le cours en dollars de juillet 2008 s'établit à 590 $, soit une baisse nette de plus d'un tiers. Le cours de l'or a donc nettement reculé en termes réels et se négocie bien en dessous de son plus bas de mi-2013.
L’ajustement à long terme à partir de 1934, aux mêmes conditions, est également intéressant. Le prix de l’or venait d’être relevé de 20,67 $ à 35 $ et, bien que la convertibilité entre le dollar américain et l’or ait été interdite aux citoyens américains, il est raisonnable de supposer qu’une convertibilité libre aurait fonctionné à ce prix et à cette époque. En dollars, on pourrait dire que le prix de l’or était alors correctement valorisé.
Le prix ajusté qui en résulte, en dollars de 1934, est présenté ci-dessous.

En dollars de 1934, l’or vaut aujourd’hui 14,78 $, soit une baisse de 58 % en termes réels.
Ces comparaisons sont utiles pour donner aux investisseurs une perspective. Trop souvent, les analystes ne tiennent pas compte de la dépréciation monétaire lorsqu’ils prévoient les prix futurs. Ils supposent plutôt que le prix de marché de la veille constitue une base d’évaluation solide à des fins d’analyse. Cette hypothèse ignore la dépréciation monétaire, l’intervention des gouvernements et les émotions du marché, et suppose à tort que les marchés sont efficients.
Il est impossible de prouver que l’or était correctement valorisé avant la crise Lehman, et c’est probablement inexact. Toutefois, ajuster le prix ultérieur à la fois en fonction de la FMQ et des stocks d’or hors sol offre une base utile de comparaison des prix. En revanche, supposer que le prix en dollars de 1934 représentait la juste valeur est une hypothèse valable.
La conclusion logique est que l’or devrait aujourd’hui valoir 3 050 $ (1 280/42 %) pour correspondre à sa valorisation de 1934, avant même de tenir compte du taux exceptionnel de croissance composée future de la FMQ et de la possibilité bien réelle d’un effondrement du pouvoir d’achat du dollar.