
Utiliser le PIB nominal, ou le PIB déflaté par l'IPC, comme principal indicateur de l'état de l'économie est une erreur courante qui finira par coûter très cher. Après s'être convaincus que le PIB mesure le progrès économique, les statisticiens de l'État ont occulté les preuves de l'inflation des prix, donnant l'illusion d'une croissance économique. Les décideurs politiques semblent ignorer qu'ils vampirisent la richesse des particuliers et de leurs entreprises au point de rendre inévitable un effondrement économique et monétaire. Cet article montre comment les autorités se servent du PIB et de l'IPC pour dissimuler la véritable détérioration d'une économie.
Introduction
Lorsqu’une économie passe de l’expansion à la contraction, les événements se succèdent dans un certain ordre. Les premiers signes sont une hausse inattendue des stocks de biens invendus, accompagnée puis suivie d’enquêtes de conjoncture indiquant un fléchissement général de la demande. Pour les monétaristes, cela est souvent confirmé par une inversion de la courbe des taux, qui leur indique qu’à la marge les taux à court terme fixés par la banque centrale deviennent trop élevés au regard de la conjoncture.
Tel était le cas, très brièvement, de l’écart entre l’obligation américaine à 10 ans et celle à 2 ans à la fin du mois d’août ; depuis, cet indicateur, souvent considéré comme annonciateur de récessions, est redevenu légèrement positif. Un sentiment généralement négatif, alimenté principalement par l’escalade de la guerre commerciale entre les États-Unis et la Chine, avait auparavant alerté les investisseurs sur un ralentissement du commerce international, censé fragiliser à terme l’économie américaine, comme toutes les autres. Il va de soi que des statistiques rétrospectives n’ont pas encore reflété l’effet du ralentissement mondial sur l’économie américaine, toujours soutenue par le crédit à la consommation. L’économie allemande, tirée par la production plutôt que par la consommation, constitue peut-être un meilleur indicateur, et elle est déjà en récession.
Après un premier choc, un léger rebond de la confiance des investisseurs se comprend, les perspectives négatives ayant peut-être pris de l’avance sur la réalité. Mais nous devons regarder au-delà. L’histoire montre que la conjonction d’un sommet du cycle du crédit et de droits de douane peut être fatale sur le plan économique. Un bref retour à une courbe des taux positive ne produit guère plus qu’un rebond trompeur. Il peut suffire à suspendre toute nouvelle expansion monétaire. Mais lorsque ce répit prendra fin et que les emplois commenceront à être menacés, il ne fait aucun doute que les banques centrales relanceront la planche à billets.
Les marchés sont devenus si dépendants de l’expansion monétaire que l’hypothèse par défaut est qu’une économie sera toujours sauvée de la récession par un assouplissement de la politique monétaire, et en outre que l’inflation monétaire empêchera celle-ci d’être autre chose que légère et brève. On le constate dans la performance des indices boursiers, qui reflètent un optimisme perpétuel.
Il existe un autre problème. En dehors d’une hausse des faillites et du chômage et d’indications négatives issues des enquêtes de conjoncture, il se peut qu’aucune preuve statistique d’un effondrement n’apparaisse. Il en va presque certainement ainsi parce que nous avons affaire à une combinaison de monnaie factice et de statistiques tout simplement impropres à mesurer quoi que ce soit. La monnaie et le crédit ne sont adossés à rien et, lorsque le système bancaire les développe, ils ne font que diluer la quantité de monnaie existante, ce qui, si cela se poursuit, finira inévitablement par appauvrir tous ceux qui détiennent des liquidités et dont les salaires et les profits n’augmentent pas au moins aussi vite que la masse monétaire.
En effet, l’objectif officiel de l’expansion de la monnaie et du crédit est de persuader d’une manière ou d’une autre les agents économiques que la situation est meilleure qu’elle ne l’est réellement, et de stimuler ces « esprits animaux ». On pourrait penser que, cette politique étant désormais appliquée en permanence, les gens auraient pris conscience de la fraude par dilution. Mais, comme l’a dit Keynes, l’architecte de tout cela, pas un homme sur un million ne comprend la monnaie, et en cela l’histoire lui a donné raison.
Depuis cinq ans, la BCE applique des taux d’intérêt négatifs aux réserves des banques commerciales, et celles-ci lui ont versé 21,4 milliards d’euros d’intérêts sur dépôts. Depuis l’introduction des taux négatifs, elle a injecté quelque 2 700 milliards d’euros de base monétaire dans l’économie de la zone euro, ce qui a accru M1, la mesure la plus étroite de la masse monétaire, de 61 %. Presque tout ce montant a soutenu les finances des gouvernements de la zone euro.
L’effet sur la monnaie au sens large, qui inclut le crédit bancaire, a été d’augmenter M3 de 30 %. Loin d’être une stimulation, il s’agit d’un vol en plein jour commis aux dépens des liquidités et des dépôts de chacun. C’est une taxe sur le pouvoir d’achat de leurs salaires.
La BCE n’est pas seule. Depuis la faillite de Lehman, les principales banques centrales ont, collectivement, fait passer leurs bilans de 7 000 milliards à 19 400 milliards de dollars, soit une hausse de 177 %. L’essentiel de cette expansion monétaire a servi à acheter des obligations d’État, offrant une fontaine d’argent à des gouvernements prodigues. Le but de la création monétaire est toujours de financer les dépenses publiques, et non de stimuler ou d’assouplir les conditions pour le secteur privé : si certaines âmes confiantes du système croient à cette seconde finalité, ce n’est qu’un mythe.
En raison du déluge de monnaie nouvelle, les rendements de la dette publique ont été déprimés, procurant à ses détenteurs, principalement les banques, un confortable profit en capital. Mais ce n’est pas le but de toute cette générosité monétaire : il s’agit de rendre l’emprunt ultra bon marché pour les gouvernements, afin qu’ils s’endettent davantage, et d’inciter les banques à étendre le crédit en faveur de leurs gouvernements. Il suffit d’écouter les banquiers centraux qui encouragent désormais les gouvernements à saisir l’occasion pour assouplir la politique budgétaire, accroître leur dette et emprunter encore plus.
Les banques centrales prétendent que tous ces avantages ne coûtent rien à personne. Malheureusement, il n’existe pas de mouvement perpétuel de la création monétaire, et quelqu’un en paie finalement le prix. Mais qui paie pour tout cela ? Eh bien, ce sont les salariés, les épargnants et tous ceux qui détiennent des dépôts bancaires. Ils sont aussi privés des intérêts composés que leurs fonds de pension recevraient autrement. Ce sont précisément ces personnes dont on nous dit, par un étrange détour de la logique macroéconomique, qu’elles tirent profit de la hausse continue des prix de leurs achats quotidiens.
Les tentatives de mesurer les bénéfices supposés de l’inflation pour le grand public sont à leur tour malhonnêtes, la véritable hausse des prix étant dissimulée dans les calculs officiels de l’inflation. Les données masquées sur la hausse des prix sont ensuite appliquées aux estimations du PIB pour les rendre « réelles ». Pour mesurer la véritable situation d’une économie, ces statistiques officielles sont considérées comme parole d’évangile, tant par les commentateurs que par les investisseurs.
Nous ne pouvons pas connaître le coût économique cumulé des cycles d’inflation monétaire toujours plus forte, car toutes les statistiques gouvernementales reposent sur le mensonge selon lequel la monnaie est une constante, alors qu’elle est devenue la plus grande variable de la vie de chacun. Le transfert de richesse de l’ensemble des consommateurs par la dépréciation monétaire est un acte d’appauvrissement et, dans la mesure où il n’est pas compensé par d’autres moyens, l’économie dans son ensemble en souffre.
Le produit intérieur brut est une imposture
L’inventeur des statistiques nationales, Simon Kuznets, avait raison de se montrer prudent quant à l’usage du produit national brut (et donc de son successeur, le PIB) hors de son contexte. Leur fonction propre est d’être un outil de comptabilité publique, et non d’indiquer le progrès économique. Le progrès ne peut pas être mesuré et ne découle que des demandes futures des individus, qui recherchent continuellement des produits nouveaux et meilleurs.
En tant qu’outil de comptabilité publique, le PIB tente de mesurer la valeur totale des transactions finales d’une économie. La loi de Say, qui énonce simplement les principes de la division du travail, nous enseigne que nous gagnons de l’argent pour acheter ce que nous ne produisons pas nous-mêmes. Pour faciliter la transformation de notre production en consommation, nous recourons à la monnaie. La monnaie est le stockage temporaire de notre travail entre la production et la dépense. Par conséquent, en supposant pour l’instant qu’aucune monnaie supplémentaire n’est injectée dans l’économie et que nos habitudes d’épargne ne changent pas, le PIB n’est rien de plus que le total des revenus et des profits de chacun.
Il s’agit manifestement d’une affirmation simplifiée, mais, dépouillée de tous les autres facteurs, elle montre clairement qu’avec une quantité constante de monnaie et de crédit, le PIB lui-même sera constant. Il n’augmentera ni ne diminuera.
Corriger le PIB de l’inflation monétaire
Supposons maintenant que la quantité de monnaie et de crédit augmente. Cela ne peut que s’ajouter aux revenus et aux profits de chacun, et une partie s’en reflétera dans la hausse des prix et une autre dans un déficit de la balance commerciale. Le PIB nominal ne nous dit rien de la perte de pouvoir d’achat de la monnaie, mais nous devrions corriger le PIB de l’augmentation de la monnaie et du crédit pour obtenir un ajustement valable. Or le PIB inclut les exportations, mais pas les importations ; il nous faut donc aussi tenir compte de l’excédent des importations sur les exportations. En effet, l’expansion monétaire « s’échappe » et se traduit par un déficit de la balance commerciale, à supposer qu’aucune hausse correspondante de l’épargne générale des consommateurs ne la compense. Le PIB des États-Unis, ajusté de l’augmentation de la monnaie et du crédit et de l’effet sur la balance commerciale, est présenté dans le graphique 1, établi depuis la crise Lehman, qui a marqué le début du cycle actuel d’expansion monétaire.

Alors que le PIB nominal est passé de 14 353 milliards de dollars au premier trimestre 2009 à 21 339 milliards au premier trimestre 2019, une fois ajusté de l’expansion de la monnaie au sens large et du déficit croissant de la balance commerciale, il n’a augmenté que de 642 milliards de dollars, soit une hausse relativement faible, qui s’explique aisément par d’autres variables, telles que les variations des flux entre actifs financiers et actifs non financiers, ainsi qu’entre d’autres catégories incluses dans le calcul du PIB et celles qui ne le sont pas. Il était en outre proche du niveau du PIB ajusté de 2010 : il n’a donc mené nulle part.
La leçon à en tirer est que toute la création monétaire et l’expansion du crédit bancaire ne font pratiquement rien pour améliorer l’économie. C’est comme fouetter un cheval mort qui refuse de se relever. De plus, si la Fed réintroduisait un assouplissement quantitatif massif pendant les dix prochaines années, il n’engendrerait aucune reprise économique, quelle qu’elle soit.
Nous avons à présent établi que l’émission de monnaie et de crédit supplémentaires ne fait qu’gonfler la statistique du PIB. Le consensus actuel, tant chez les haussiers que chez les baissiers, est que le rythme de l’expansion monétaire est sur le point de s’accélérer à nouveau, ce que confirment les responsables de la politique économique eux-mêmes. Le PIB nominal continuera donc d’augmenter, même en pleine contraction économique. Cela permettra aux décideurs d’affirmer qu’ils ont sauvé leur économie de la récession, voire d’un effondrement probable. Le problème est alors de savoir comment masquer les preuves de la hausse des prix, conséquence naturelle d’une augmentation de la quantité de monnaie et de crédit qui ne s’échappe pas vers les importations nettes. Il faut donner l’apparence d’une croissance économique.
Les statisticiens gouvernementaux ont réalisé des progrès considérables dans cette direction. Des analyses indépendantes menées aux États-Unis, par Shadowstats.com comme par l’indice Chapwood, suggèrent que les prix augmentent d’environ dix pour cent par an, et non de 2 % comme le prétend le gouvernement. Il convient de noter que, comme beaucoup d’autres gouvernements, le gouvernement américain voit une partie de ses dépenses indexée, et qu’il a donc déjà de bonnes raisons de masquer la hausse des prix, ce qu’il fait progressivement depuis les années 1980.[i]
Le fait est que les variations du niveau général des prix ne peuvent pas être mesurées, et que personne n’achète scrupuleusement les composantes de l’indice des prix à la consommation dans les proportions prévues. Personne ne paie non plus un prix ajusté selon la méthode hédonique. Cela donne aux statisticiens gouvernementaux, avec tous leurs outils de manipulation statistique, la capacité de calculer le résultat qu’ils souhaitent, en partant de l’objectif visé. Il ne faut pas sous-estimer l’effet cumulé de cette imposture, comme l’illustre le graphique 2.
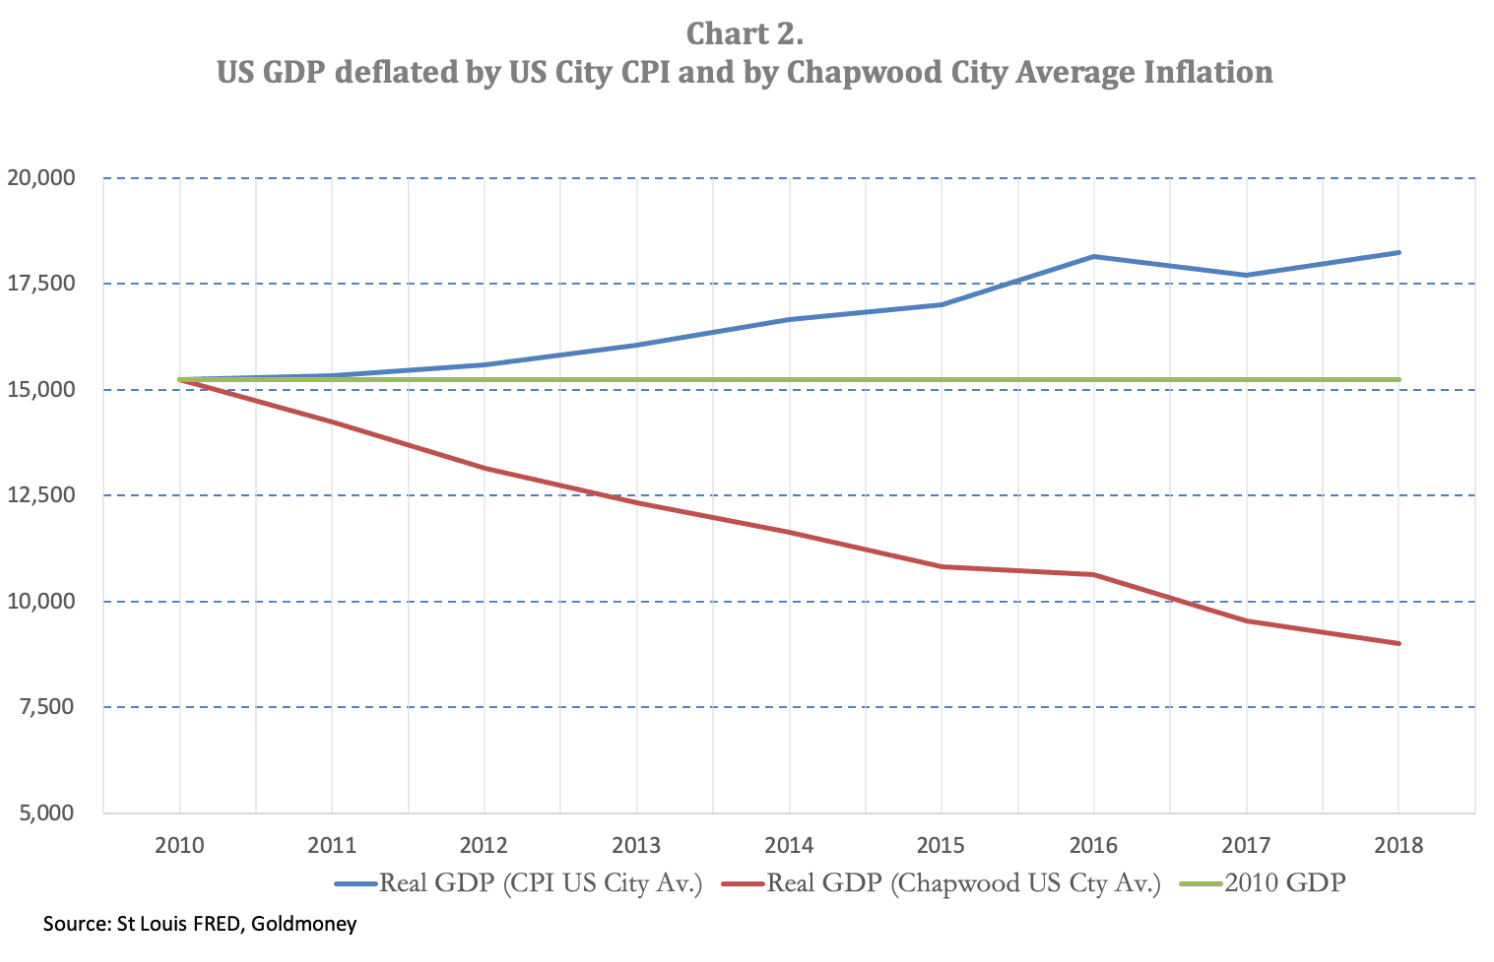
Le graphique 2 présente le PIB de fin d’année entre 2010 et 2018, déflaté par l’indice des prix à la consommation pour l’ensemble des postes (États-Unis, moyenne des villes, tous les consommateurs urbains – la courbe bleue). La valeur finale du PIB passe, après ajustement, de 20 898 milliards de dollars à 18 231 milliards en dollars de 2010, ce qui donne un taux de croissance réelle annuel moyen de 1,71 %. La courbe rouge représente le PIB de fin d’année ajusté par l’indice Chapwood.[ii] Les valeurs retenues sont les taux d’inflation annuels moyens des cinquante villes incluses dans l’indice, lui-même composé des 500 principaux postes sur lesquels les Américains dépensent leurs dollars après impôts. Le taux d’inflation moyen de l’ensemble de ces villes entre 2010 et 2018 est exactement de 10 % et donne une valeur finale du PIB ajusté, en dollars de fin 2010, de 8 996 milliards de dollars. Cela représente une baisse de 41 % des valeurs du PIB.
Outre qu’il montre que l’on peut prouver n’importe quoi avec des statistiques, le point sérieux est que, en sapant le pouvoir d’achat du dollar, l’inflation monétaire a appauvri subrepticement la nation américaine, ce que nous savons également par l’effet de transfert de richesse lié à la dépréciation des monnaies. Manifestement, les autorités monétaires ont réalisé un tour de force extraordinaire : elles sont parvenues à transférer de la richesse depuis les citoyens ordinaires tout en pouvant affirmer que chacun s’en porte mieux. Sans aucun doute, elles non seulement poursuivront cette politique monétaire, mais s’apprêtent à l’accélérer. Par conséquent, les marchés financiers, coupés de la réalité économique, continueront de croire que tout va pour le mieux alors que la capacité productive de l’économie continue de s’effriter – jusqu’au jour où ils cesseront d’y croire.
Il s’agit d’une situation qui sera assurément corrigée un jour par un ajustement majeur, une prise de conscience soudaine de ce qui se passe réellement. Cela ne peut conduire qu’à un resserrement touchant les actifs financiers et les monnaies fiduciaires, la répartition entre les deux restant à déterminer. C’est l’étoffe de la prochaine crise du crédit, qui sera forcément paralysante pour les banques, une récurrence que l’on pensait avoir évitée après Lehman.
Les autorités ont mis en place le G20 pour coordonner les plans destinés à empêcher une nouvelle crise bancaire, mais elles n’ont imaginé que les renflouements internes (bail-in) en remplacement des sauvetages publics (bailouts), ainsi que des tests de résistance pour identifier les banques ayant besoin de fonds propres supplémentaires. Ni l’un ni l’autre n’empêcheront une nouvelle crise, car ils ne traitent pas la cause. Les forces à l’origine d’une nouvelle calamité financière, nées du passage des marchés d’un excès de pensée magique à la réalité, ne seront apaisées que par un tsunami de monnaie nouvelle.
La surprise risque d’être d’autant plus grande que les adeptes de la fausse science de la macroéconomie, parmi lesquels figure presque sans exception l’establishment des banques centrales, découvriront qu’ils ont été trompés par leurs mathématiques, leurs statistiques et leurs graphiques. Au lieu de fonder leur approche sur une compréhension correcte de la théorie de la monnaie et du crédit, les banques centrales et les économistes des ministères des finances continuent d’adorer leurs faux dieux. Parce qu’une crise bancaire a été évitée en 2008-2009 par la nationalisation ou le sauvetage de banques et d’autres prestataires financiers, on croit que l’expansion de la monnaie et du crédit qui en a résulté fonctionnera la prochaine fois. La quantité requise sera celle qu’il faudra pour rétablir l’ordre dans le système financier.
Toute cette monnaie supplémentaire fera apparaître une croissance du PIB, tant que les signes d’inflation des prix resteront masqués. Pour les croyants de la macroéconomie, ce sera la preuve que la théorie étatique de la monnaie fonctionne. C’est une pure tromperie.
Malheureusement, ce que l’on ne voit pas, c’est une accélération du rythme d’appauvrissement de l’ensemble de la population, qui ne peut s’achever que par un effondrement du système. Si vous ne le croyez pas, parlez à un Argentin, à un Vénézuélien, ou révisez votre shona et parlez à un Zimbabwéen.
[i] Voir Shadowstats.com pour une explication plus détaillée : http://www.shadowstats.com/alternate_data/inflation-charts
[ii] Voir http://www.chapwoodindex.com/
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.