
Malgré l'appétit pour l'or d'investissement au lendemain de la crise financière mondiale, la demande occidentale de bijoux en or reste en déclin depuis plusieurs décennies. Cela tient pour l'essentiel à une industrie qui a eu tendance à produire des articles de mode jetables plutôt que des bijoux conservant leur valeur. Jusqu'à présent, dans les économies occidentales, il n'était possible d'épargner en or que sous forme de pièces, de lingots ou de ETF. Épargner en or par le biais de la bijouterie n'était tout simplement pas envisageable. Menē étant appelée à changer cela, il pourrait en résulter une transformation profonde de notre perception de l'or en Occident, et, à terme, un renversement de tendance de la demande occidentale de bijoux en or. Par effet secondaire, cela pourrait aussi influencer fortement l'interaction entre la demande mondiale de bijoux en or et la demande mondiale d'or d'investissement.
Consultez l'intégralité de l'étude au format PDF ici.
Les médias, les experts du secteur et les analystes font souvent état de l'évolution de la demande de l'industrie de la bijouterie en or. Ces rapports laissent généralement entendre qu'une baisse de la demande de bijoux est un signe de faiblesse du marché de l'or, et inversement. Or, cela révèle une incompréhension fondamentale de ce qu'est l'or.
La « demande » d'or ne peut être comparée à la demande de matières premières servant d'intrants, telles que le pétrole, l'acier ou les céréales. Les matières premières sont produites, transportées, stockées, consommées, puis disparaissent (ou impliquent un coût de recyclage ou de réaffectation significatif par rapport à leur coût d'utilisation). L'or, lui, est produit puis utilisé encore et encore (dans le calcul économique, du fait qu'il est une monnaie), avec un coût marginal d'utilisation quasi nul, peu d'entretien ou de coût de détention, et il ne disparaît jamais. L'or est donc accumulé plutôt que consommé en raison de son utilité comme monnaie (une réserve de valeur par rapport aux autres matières premières, qui sont d'abord produites, puis utilisées, puis disparaissent).
La plupart de l'or acheté sous forme de bijoux l'est néanmoins parce qu'il fonctionne comme réserve de valeur. Ces bijoux se substituent donc à une pièce ou à un lingot d'or. Il est par conséquent peu judicieux d'examiner la « demande » d'or sous forme de bijoux en ignorant la « demande » sous forme de lingots et de pièces (généralement appelée demande d'investissement). De fait, il apparaît que la « demande » de bijoux en or est presque parfaitement inversement corrélée à la demande d'investissement (voir figure 1). Mais si la demande de bijoux en or n'est qu'une autre forme de demande d'investissement, comment expliquer que les deux fluctuent aussi fortement, révélant cette corrélation inverse marquée ? Pour le comprendre, il nous faut examiner de plus près le marché mondial de la bijouterie en or.
LE MARCHÉ MONDIAL DE LA BIJOUTERIE EN OR
Selon les données du World Gold Council (WGC), les producteurs d’or ont extrait en moyenne environ 3 100 tonnes métriques d’or neuf par an au cours des cinq dernières années. Une quantité supplémentaire de 1 300 tonnes provenait de l’or recyclé ; l’offre totale d’or s’est donc élevée à environ 4 400 tonnes par an. Environ 2 400 tonnes de ce total ont été transformées en bijoux. Cependant, cette demande de bijoux est très inégalement répartie dans le monde. Les marchés émergents – en particulier en Asie – ont représenté environ 89 % de la demande totale de bijoux, tandis que les pays occidentaux n’en ont représenté que les 11 % restants. La Chine, premier marché de bijoux en or, en représente à elle seule 32 %, tandis que l’Inde, deuxième marché, en représente 25 % supplémentaires. On avance généralement que cela s’explique par des raisons historiques et culturelles. En Inde, par exemple, l’or est traditionnellement offert aux jeunes mariés ou à l’occasion d’une naissance. Nous estimons toutefois que la tradition seule ne peut expliquer pourquoi les consommateurs occidentaux accumulent si peu d’or sous forme de bijoux par rapport à leurs homologues orientaux.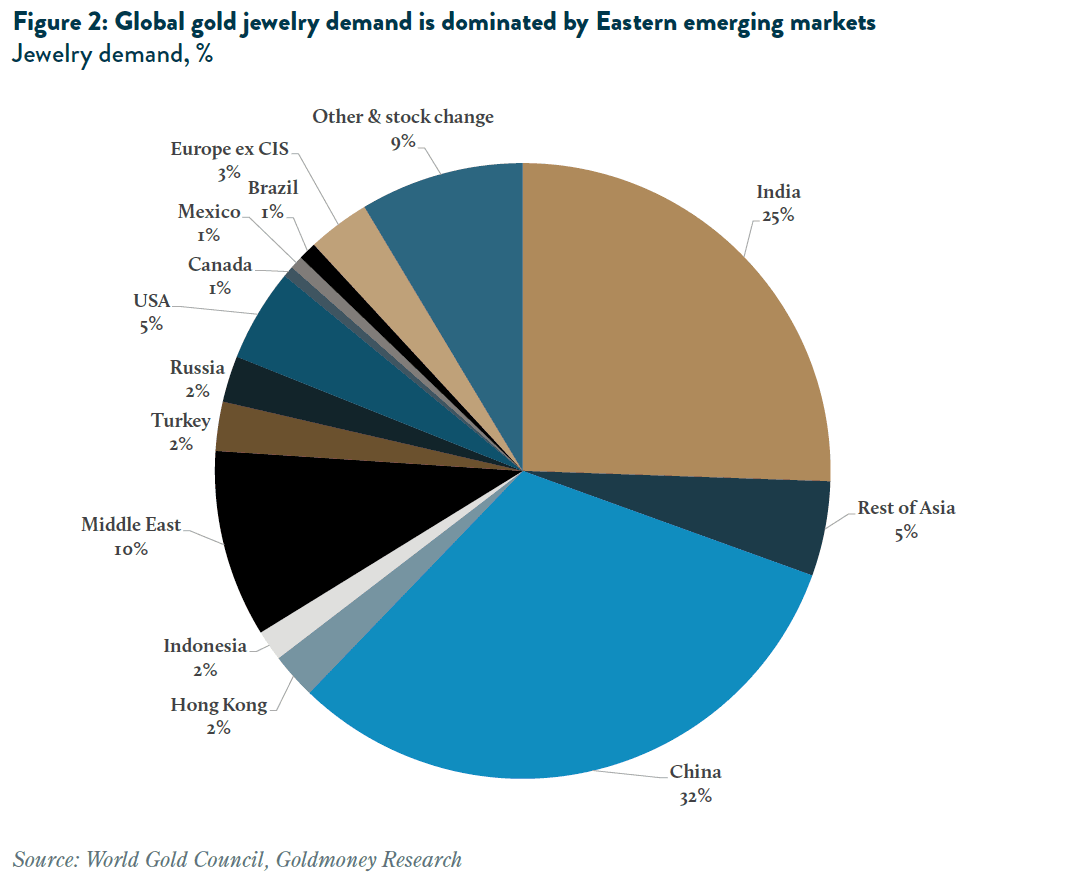
Afin de mieux comprendre pourquoi la demande occidentale de bijoux en or est si faible, nous prenons d’abord du recul et analysons un pays doté d’un marché de bijoux en or dynamique et fonctionnel : l’Inde.
LE MARCHÉ INDIEN DES BIJOUX EN OR
Selon le World Gold Council, l’Inde a fabriqué en moyenne environ 600 tonnes métriques d’or sous forme de bijoux au cours des cinq dernières années. En outre, l’Inde a accumulé chaque année environ 250 tonnes de pièces et de lingots. La première chose que l’on constate est que les bijoux en or vendus en Inde ont une teneur en or très élevée. Dans un entretien de 20141, Rajesh Khosla, alors directeur général de MMTC-PAMP2, déclarait : « l’or de récupération que nous recevons pour affinage a varié de 80 % à 85 % [de teneur en or] ». Cela signifie que le titre moyen des bijoux en or recyclés en Inde est d’environ 20 carats. Le titre moyen des bijoux en or vendus est probablement encore plus élevé, car les mariées portent traditionnellement de l’or 24 carats lors de leur mariage. L’or recyclé ne rend pas non plus compte de tous les bijoux en or revendus sous leur forme d’origine, plutôt que recyclés (fondus et refaçonnés dans une raffinerie). Il existe également une forte incitation à acheter de l’or de pureté plus élevée en vue d’un recyclage. Selon le WGC, les vendeurs de bijoux en or destinés au recyclage reçoivent généralement 100 % de la valeur de l’or pour l’or de 22 carats et plus, 85 % pour l’or de 21 carats et seulement 75 % pour l’or de 18 carats.3
Pourquoi les bijoux en or occupent-ils une place si centrale dans la société indienne ? Dans notre rapport de 2016 « Indian gold jewelry demand reacts to prices, not vice versa », nous avons expliqué qu’il est important de considérer les bijoux en or indiens dans un contexte de portefeuille.
« Dans ces portefeuilles, l’or est simplement un stock de monnaie – non un bien de luxe ni une matière première – un actif qui conserve sa valeur et maintient sans effort le pouvoir d’achat en matières premières face aux pressions inflationnistes exogènes. »
Dans ce rapport, nous avons forgé le terme « demande d’épargne perpétuelle » afin de souligner l’importance de l’or comme instrument d’épargne dans la société indienne.
« Il est essentiel de comprendre que certaines sources de “demande” dans le bilan de l’or fixent les prix, tandis que d’autres les subissent. Lorsque l’on pense aux bijoux en or, on imagine généralement des montres coûteuses et des colliers de créateurs. Pourtant, la plupart des bijoux sont produits avec une faible majoration par rapport au cours de l’or et achetés comme épargne dans des marchés émergents tels que l’Inde. C’est très différent des bijoux en or en Occident, où les coûts de fabrication et de marque dépassent souvent la valeur de l’or. Une large partie de la population indienne n’a pas d’autre moyen d’épargner que l’or. Elle n’a souvent pas accès aux comptes bancaires, et l’inflation entraîne une érosion constante du pouvoir d’achat. Ainsi, les agriculteurs et autres travailleurs indiens convertissent simplement leurs bénéfices ou leurs salaires en or. Il prend le plus souvent la forme de bijoux, mais aussi de pièces (médaillons) et de petits lingots. À notre connaissance, il n’existe pas de nom standard pour cette source de demande dans l’industrie de l’or. Par souci de simplicité, nous l’appelons « demande d’épargne perpétuelle » dans la suite de ce rapport. C’est une source permanente de demande d’or. Il est important de noter que, lorsque la roupie indienne (INR) se déprécie, les salaires et les bénéfices des agriculteurs ne rattrapent pas immédiatement ce recul. Ainsi, lorsque les cours de l’or augmentent en INR, les acheteurs indiens de bijoux en or peuvent simplement acheter moins d’or (tout en dépensant le même montant en INR). »
Il est important de noter qu’en Inde, le niveau de la « demande d’épargne perpétuelle » est inversement corrélé à la demande d’« investissement » (principalement occidentale) sous forme d’ETF, de lingots et de pièces. Lorsque la « demande d’investissement » occidentale augmente, la « demande d’épargne perpétuelle » en Inde4 diminue. En d’autres termes, lorsque les taux d’intérêt réels baissent et que la « demande d’investissement » – principalement issue des marchés développés – augmente, les acheteurs de bijoux des économies en développement renoncent à une partie de leur demande. Le mécanisme qui conduit les acheteurs de bijoux à réduire leurs achats d’or est simplement le prix.
Épargner en bijoux en or plutôt qu’en roupies indiennes a été (et demeure) la décision la plus prudente. La roupie indienne a perdu 99,4 % de sa valeur par rapport à l’or depuis 1973, et il n’existait aucun instrument rémunéré à faible risque libellé en roupies qui aurait pu compenser cette perte, comme mon collègue Alasdair Macleod l’a souligné dans un rapport précédent. De surcroît, une grande partie de la population indienne n’a même pas accès à un compte bancaire. Il est évident que les acheteurs indiens de bijoux en or sont simplement des épargnants assidus plutôt que des adeptes de la mode. Cela ne signifie pas que les bijoux en or indiens ne soient ni élégants ni beaux. Quiconque a eu le plaisir d’assister à un mariage indien peut en témoigner. Les bijoux en or portés par les mariées indiennes sont d’une beauté extrême et dégagent une couleur que seul l’or 24 carats peut produire. Les acheteurs indiens de bijoux ont simplement compris qu’épargner en or 24 carats offre des rendements bien supérieurs à ceux d’une obligation d’État, ne comporte aucun risque de contrepartie et fait assurément meilleure figure lors d’une fête.
LE MARCHÉ AMÉRICAIN DE LA BIJOUTERIE EN OR
Cela nous amène au marché occidental de la bijouterie en or. Nous utilisons le marché américain comme référence pour l’ensemble du marché occidental, car les données y sont un peu plus accessibles que pour d’autres marchés, même si elles demeurent étonnamment lacunaires au regard de la taille du secteur. On ne peut que penser que ce manque de données est délibéré, afin de tromper les acheteurs de bijoux.
Le Bureau of Economic Analysis américain indique que les Américains ont dépensé plus de 85 milliards d’USD en bijoux et montres en 2016, dont environ 90 % en bijoux. Or, selon les données de l’United States Geological Survey (USGS), ces bijoux contenaient moins de 5 milliards d’USD d’or réel. Quelle part des 85 milliards d’USD a été consacrée aux bijoux en or ? La question n’est pas simple. Le World Gold Council estime que les « ventes d’or fin » se sont élevées à environ 14,6 milliards en 2016, en se fondant sur des données de 2013 de la Chambre de commerce des États-Unis5. Par conséquent, si tout l’or vendu sous forme de bijoux était comptabilisé dans la catégorie « bijoux en or fin », cela impliquerait une majoration d’un peu plus de 200 % par rapport à la valeur de l’or qu’ils contiennent. Autrement dit, la valeur en or (et donc la valeur de revente) d’un bijou en or moyen vendu aux États-Unis ne représenterait qu’environ 30 % de son prix de détail.
Cependant, les 61,5 milliards d’USD restants de ventes de bijoux (classés dans une catégorie autre que l’or fin) contiennent très probablement eux aussi des quantités substantielles d’or. Aux États-Unis, la bijouterie en diamants représente la part du lion des ventes de bijoux. Selon De Beers, les Américains ont dépensé 39 milliards d’USD en bijoux en diamants en 2016. De Beers ne précise toutefois pas quelle part a été consacrée aux pierres elles-mêmes et quelle part aux pendentifs et aux bagues. Une part importante de l’or vendu sous forme de bijoux aux États-Unis se retrouve donc probablement aussi dans des bijoux en diamants (et autres). Cela signifie que les dépenses du consommateur américain moyen en bijoux en or étaient vraisemblablement nettement supérieures aux seuls 14,6 milliards d’USD consacrés aux bijoux en or fin, ce qui signifie à son tour que la majoration moyenne par rapport à la valeur de l’or dans la bijouterie américaine dépasse largement 200 %. Autrement dit, la valeur de l’or contenu dans les bijoux en or vendus aux États-Unis est probablement nettement inférieure à 30 % de ce que paient les clients. Nous estimons qu’elle se situe plus probablement entre 10 et 20 %. À comparer avec un marché comme l’Inde, où elle avoisine 80 à 90 %.
Par conséquent, pour les acheteurs américains, les bijoux en or ne constituent pas une réserve de valeur efficace. Dès la sortie du magasin, leur bijou a perdu 80 à 90 % de sa valeur. Le cours de l’or doit donc progresser de 500 à 1 000 % pour compenser cette perte. Autrement dit, le bijou en or moyen acheté avant 1979 ne vaut toujours pas, aujourd’hui, son prix en or ! La situation est très différente pour un acheteur indien. Une bague en or achetée en Inde avant 1979 affiche une hausse de plus de 5 200 % en roupies par rapport au prix payé à l’époque. Fait important, elle est aussi en hausse de 470 % en USD, la raison étant simplement que les acheteurs indiens de bijoux obtiennent beaucoup plus d’or pour leur argent que les Américains.
Par conséquent, les Américains achètent aujourd’hui des bijoux en or principalement comme article de mode, et non comme investissement. En retour, ils semblent réticents à dépenser trop pour des bijoux en or. En moyenne, par habitant, les Américains n’ont acheté que 0,35 gramme d’or sous forme de bijoux par an au cours des cinq dernières années. Cela représente environ 15 USD, et nous estimons que les acheteurs ont payé environ 75 USD pour ces bijoux, ce qui ne représente encore qu’une faible part des dépenses totales de bijouterie, soit 250 USD par personne.
Fait important, les Américains achètent beaucoup moins d’or sous forme de bijoux qu’il y a seulement 20 ans. D’après les données du World Gold Council, la demande du secteur américain de la bijouterie a reculé de 42 % depuis 1997. Et le tableau est encore plus sombre dans d’autres marchés occidentaux : au Japon, la demande du secteur de la bijouterie a baissé de 63 %, en Allemagne de 72 % et en Italie de pas moins de 78 %, sans même tenir compte de la croissance économique et démographique. Dans le même temps, la demande du secteur de la bijouterie en Inde comme en Chine est stable ou en hausse (voir figure 5).
Ce n'est pas non plus que les Américains se désintéressent de l'or. Alors que la demande d'or de la part du secteur de la bijouterie a continuellement reculé, la demande sous forme d'ETF, de lingots et de pièces a nettement progressé en Occident. Au cours des 20 dernières années, les Américains ont accumulé environ 1 100 tonnes métriques d'or sous forme de lingots et de pièces. Sur la même période, les investisseurs ont accumulé 2 200 tonnes supplémentaires dans le monde via des ETF, dont une part importante est probablement détenue par des citoyens américains. Des services comme le nôtre, qui permettent à chacun de détenir facilement et efficacement du métal physique, entièrement assuré, audité et sans aucun risque de contrepartie, ont eux aussi enregistré d'importants afflux. Mais, contrairement à l'Inde, accumuler de l'or sous forme de bijoux n'a tout simplement pas été une option facilement accessible en Occident.
Jusqu'à aujourd'hui. Le 15 juin 2017, Goldmoney a annoncé un investissement stratégique dans une nouvelle société appelée Menē Inc. Cette nouvelle société est une entreprise de haute joaillerie en vente directe au consommateur, dont l'objectif est de fabriquer des bijoux en or 24 carats et de les vendre en ligne selon un modèle de prix transparent. Plus précisément, les bijoux en or sont vendus sur le site Internet de Menē, qui indique le poids exact de chaque pièce ainsi que la valeur actuelle de l'or qu'elle contient. Menē ajoute ensuite des frais de l'ordre de 10 à 20 % pour la conception, la fabrication et l'emballage. Le modèle de prix de Menē est donc très atypique par rapport au marché occidental de la joaillerie et permet, pour la première fois, à chacun de commencer à épargner en or tout en profitant chaque jour de la beauté de bijoux en or 24 carats. Chez Goldmoney, nous défendons une monnaie saine. De la même manière, on peut dire que Menē produit des bijoux sains.
Pour revenir à la question initiale : si la demande de bijoux en or n'est qu'une autre forme de demande d'investissement, comment se fait-il que les deux fluctuent aussi fortement, révélant cette forte corrélation inverse ? La réponse est que la demande d'or en Occident est très différente de la demande d'épargne perpétuelle que l'on observe en Orient. La demande d'or occidentale vient par vagues, généralement lorsque de grands investisseurs, inquiets d'événements macroéconomiques et monétaires, cherchent refuge dans l'or, ce qui entraîne à son tour une baisse de la demande de bijoux en or. Si le marché de la bijouterie en or jouait en Occident un rôle aussi important qu'en Orient, ces dynamiques seraient très probablement tout autres. Par exemple, lorsque des événements monétaires tels que la crise financière mondiale de 2008 et les politiques monétaires extraordinaires des banques centrales qui ont suivi entraînent une hausse de la demande d'or dans les économies touchées, il n'existe aucune raison économique pour que cette demande se soit portée exclusivement sur les lingots et les pièces. Si les bijoux en or constituaient une aussi bonne réserve de valeur qu'une pièce d'or, il est raisonnable de supposer que la demande de bijoux en or dans cette région serait touchée de la même manière.
Il sera très intéressant de voir comment Menē changera notre regard sur la bijouterie en or en Occident. La grande expérience monétaire menée par les banques centrales depuis 2008 a clairement conduit à la recherche d'une alternative aux monnaies fiduciaires. Mon collègue John Butler en a longuement traité dans un récent rapport. Les inquiétudes concernant le système bancaire mondial ont encore aggravé cette tendance. L'évolution récente des prix des cryptomonnaies en est aujourd'hui l'indicateur le plus visible, même si la hausse générale des prix des actifs liquides en apporte une preuve supplémentaire, plus traditionnelle. C'est précisément pour cette raison que Goldmoney a été créée : permettre aux gens d'épargner en dehors du système des monnaies fiduciaires et en dehors du système bancaire.
Pour beaucoup de personnes, acheter de l'or physique et le conserver de manière indépendante est la méthode privilégiée. Jusqu'à récemment, acheter des pièces et des lingots était le seul moyen d'y parvenir. Mais tout le monde ne souhaite pas posséder des pièces d'or. Posséder des bijoux est une façon bien plus intuitive (et plus attrayante) d'épargner en or. Avec Menē, cela prend enfin tout son sens sur le plan économique, avec un grand confort d'utilisation. Nous pensons que la philosophie de Menē pourrait à terme conduire à un renversement de tendance de la demande occidentale de bijoux en or. Cela aurait un impact profond sur l'interaction entre la demande mondiale de bijoux en or et la demande d'or d'investissement. À un moment donné, les deux pourraient devenir indissociables, comme ce fut probablement le cas durant une grande partie de l'histoire.
1« How to Know the Gold You Buy in India Is Real », WSJ, 2014
2L'installation de MMTC-PAMP a été accréditée comme raffinerie d'or et d'argent « Good Delivery » par la London Bullion Market Association et est donc la première et la seule raffinerie d'or et d'argent accréditée LBMA en Inde
3« India's gold market: evolution and innovation », World Gold Council, 2017, p. 64
4Cela est également vrai à l'échelle mondiale
5« US gold jewelry - an evolving industry », WGC, 2017
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.