
2017 pourrait voir un changement radical de la fiscalité des entreprises, avec un impact potentiellement considérable sur les matières premières et les distributeurs
La proposition des républicains de la Chambre en faveur d'un impôt sur les sociétés ajusté aux frontières, si elle était mise en œuvre, conduirait à deux marchés distincts avec des prix différents, les prix américains se négociant avec une prime importante. Elle entraînerait également une forte appréciation du dollar, probablement inférieure à ce que prédit la littérature académique, ce qui exercerait à son tour une pression haussière sur l'inflation américaine. De plus, le passage à un impôt sur les sociétés ajusté aux frontières, sans mesures d'accompagnement, mettrait en péril l'ensemble du secteur de la distribution américain.
Consulter l'intégralité de l'étude au format PDF ici...
La perspective que le plan fiscal « better way » des républicains de la Chambre devienne réalité bouleverse actuellement l'industrie pétrolière. La proposition vise à abaisser le taux de l'impôt sur les sociétés (à un niveau compris entre 15 et 25 %), mais ce n'est pas ce qui enthousiasme le secteur de l'énergie. C'est la possibilité d'un impôt sur les sociétés ajusté aux frontières, qui aurait de vastes répercussions sur l'industrie. Presque toutes les banques de Wall Street ont publié un rapport, de même que la plupart des cabinets de recherche indépendants spécialisés dans l'énergie. Toutefois, selon nous, la plupart de ces rapports ne saisissent pas correctement les mécanismes de ce changement fiscal. En outre, alors que ce sujet fait l'actualité dans l'industrie pétrolière depuis quelques semaines, il semble n'être absolument pas reconnu en dehors de ce secteur, alors que la modification proposée de la fiscalité des entreprises toucherait la plupart des biens et des industries aux États-Unis.
Dans ce rapport, nous présenterons les changements proposés de l'impôt sur les sociétés américain en prenant l'industrie pétrolière pour exemple. Toutefois, cette modification fiscale toucherait également toutes les autres industries. Nous examinerons en outre les conséquences défavorables potentielles de ce changement pour le secteur de la distribution américain, un point qui n'a pas été correctement traité jusqu'à présent.
Nous ne sommes pas des experts en fiscalité. Dans cette note, nous examinons l'impact potentiel d'une modification du code des impôts américain sur les sociétés uniquement sous l'angle de l'arbitrage. Nous analysons simplement comment, sur la base de considérations d'arbitrage, les entreprises réagiront très probablement à une modification de la fiscalité afin de maximiser leurs profits, comment cela influe à son tour sur les flux d'importation et d'exportation, et comment cela peut affecter les prix et, en définitive, les taux de change.
Selon nous, la seule façon d'évaluer correctement l'impact probable de la modification fiscale est de comprendre pleinement comment elle affecte les prix, la production, les profits et potentiellement les taux de change dans une perspective d'équilibre concurrentiel optimal au sens de Pareto. C'est seulement une fois ce cadre établi que l'on peut se demander si les prix évolueront comme prévu ou si des frictions ou des exceptions peuvent entraîner un écart par rapport aux niveaux théoriques. Nombre des rapports que nous avons lus n'établissent pas un cadre de prix (ou « le » cadre, car il n'y a ici que du juste ou du faux) fondé sur l'équilibre concurrentiel, et commencent directement par des arguments qualitatifs pour justifier leurs conclusions. Surtout, nous estimons que les conditions d'arbitrage exigent que les prix évoluent de manière claire et concluante. Tout écart par rapport à ces niveaux supposerait aussi que le marché ne soit plus en équilibre après l'entrée en vigueur du changement fiscal, ou qu'il ne l'ait pas été au départ. Il existe effectivement des cas où nous pensons que ce sera le cas, mais sans comprendre qu'il existe une règle, on ne peut pas identifier les exceptions à cette règle. Ainsi, selon nous, une discussion sans cadre approprié est vaine.
Il est important de noter que deux effets modifient le prix des biens américains et la rentabilité des entreprises américaines : l’arbitrage et un effet macroéconomique sur les taux de change du dollar. L’effet d’arbitrage n’est pas discutable. L’effet macroéconomique sur les taux de change du dollar, lui, l’est. Les variations de prix dues à l’arbitrage doivent se produire, faute de quoi des opportunités d’arbitrage subsisteraient et seraient rapidement exploitées. L’effet d’arbitrage sur les prix sera également instantané. L’effet sur les taux de change du dollar repose en revanche sur la théorie macroéconomique. Il suppose que les taux de change évoluent en phase avec les évolutions anticipées des flux commerciaux américains. Mais il s’agit d’une théorie, et de nombreux éléments pourraient conduire à un résultat tout à fait différent. La littérature académique part du principe que seules les variations des importations et des exportations influencent les taux de change du dollar. Or les taux de change sont aussi déterminés par les taux d’intérêt (que la littérature académique actuelle suppose simplement non affectés) et, tout simplement, par l’offre et la demande de dollars. En définitive, les taux de change seront ceux que le marché détermine. Ils peuvent s’écarter des valeurs théoriques pendant des décennies. Même si l’effet macroéconomique sur les taux de change du dollar se déroulait exactement comme le prévoit la théorie, il faudrait très probablement des années pour y parvenir.
Il semble qu’il n’existe qu’une seule conclusion consensuelle sur laquelle presque tous les analystes s’accordent. L’introduction de cette taxe créerait deux prix de marché pour le pétrole et les produits pétroliers : un prix intérieur américain et un prix international, le prix américain étant supérieur au prix international. Cet écart de prix est nécessaire en raison des mécanismes d’arbitrage, et non de la théorie économique.
Là s’arrête toutefois le consensus. À notre avis, la plupart des rapports sont truffés d’idées fausses, que nous réfuterons dans le présent rapport :
- L’écart de prix peut être calculé exactement, sans qu’aucune hypothèse soit nécessaire ;
- Un impôt sur le revenu avec ajustement aux frontières de 20 % entraînera un écart de prix de 25 %, et non de 20 % (la situation est plus complexe : ce qui change réellement, c’est que le rapport des prix évoluera de 25 %) ;
- Les bénéfices actuels des entreprises sont sans incidence sur l’ampleur de la variation des prix ;
- Peu importe que le bien concerné soit échangé à l’échelle mondiale en dollars (comme la plupart des matières premières) ou dans d’autres devises (locales) ;
- Peu importe que les États-Unis soient exportateur net ou importateur net du bien concerné. Même si un bien produit aux États-Unis n’a pas de marché intérieur, les mêmes principes s’appliquent. Il en va de même pour les biens importés à 100 % ;
- Le pétrole est un bien comme un autre, et tous les principes d’arbitrage s’y appliquent de la même manière ;
- Les raffineries qui importent principalement du pétrole brut ne seront pas automatiquement désavantagées, et celles qui exportent des produits n’en bénéficieront pas automatiquement ;
- Les prix pour les consommateurs américains n’augmentent que si l’une des hypothèses théoriques ne se vérifie pas (à savoir que le dollar s’apprécie de 25 %. Nous pensons que cette hypothèse ne se vérifiera pas, mais il est important de comprendre qu’il s’agit d’une condition, ce que la plupart des rapports omettent d’identifier).
Nous détaillons ci-dessous nos calculs et présentons nos conclusions.
En résumé, nous constatons que l’introduction d’un impôt sur le revenu avec ajustement aux frontières conduirait à un marché à deux prix. Les prix américains s’établiraient au-dessus des prix internationaux. Le rapport entre les deux prix augmenterait d’environ 25 %. À titre d’exception, le rapport pour les biens de détail pourrait augmenter de moins de 25 %, en particulier pour les biens de détail onéreux (le pétrole et les produits pétroliers ne seront très probablement pas concernés).
Par ailleurs, nous anticipons une forte appréciation du dollar, mais celle-ci sera très probablement inférieure à la hausse théorique de 25 % que suggère la majeure partie de la littérature académique. Il en résultera une forte hausse de l’inflation des prix aux États-Unis. Il est important de noter que, le prix de l’or aux États-Unis connaissant la même hausse que celui des matières premières, l’épargne détenue en or compensera ce choc inflationniste.
Enfin, cette taxe pourrait avoir des conséquences considérables pour les détaillants américains si aucune mesure compensatoire n’est prise. Cet aspect de la taxe n’a pas, jusqu’à présent, été correctement expliqué ni abordé.
Dans un premier temps, le marché a largement ignoré la proposition de taxe pendant la majeure partie de 2016, y compris après la victoire du président Trump à l’élection américaine de novembre. Mais à partir de la fin décembre dernier, le marché pétrolier a commencé à intégrer vigoureusement dans les prix une probabilité accrue que la proposition devienne loi. Toutefois, des déclarations du président Trump peu avant son investiture ont refroidi les attentes, et le marché pétrolier s’est nettement retourné (sans toutefois effacer entièrement ses gains). Ce matin, cependant, le président Trump a déclaré lors d’une réunion avec des chefs d’entreprise : « nous allons imposer une très importante taxe aux frontières » sur les produits qui entrent. Reste à voir s’il s’agit réellement d’un impôt sur les sociétés avec ajustement aux frontières ou simplement de droits de douane potentiels (que le président Trump a privilégiés par le passé).
La modification proposée du code des impôts sur les sociétés
En vertu de la législation actuelle, les sociétés américaines sont imposées sur leurs bénéfices à un taux marginal de 35 %, l'un des plus élevés au monde. En réalité, le taux moyen d'imposition des entreprises américaines est inférieur. L'une des propositions de la future administration et des républicains de la Chambre des représentants consiste à ramener le taux de l'impôt sur les sociétés à 15-25 % (nous retenons 20 % tout au long du rapport). Point important : le code fiscal américain actuel ne fait pas de distinction selon le lieu où le revenu a été généré, dès lors que les revenus étrangers sont rapatriés. Par conséquent, les producteurs américains sont indifférents entre exporter et vendre sur le marché intérieur si le prix de leurs biens est identique sur les deux marchés. Cela exige à son tour que les prix des biens soient les mêmes aux États-Unis et à l'étranger, une fois les coûts de transport pris en compte. Si tel n'est pas le cas, par exemple si le prix d'un bien est plus élevé sur le marché d'exportation qu'aux États-Unis, les producteurs américains chercheraient à exporter la totalité de leurs biens. Cela entraînerait une pénurie de biens sur le marché intérieur, et les prix intérieurs devraient augmenter jusqu'à ce que cet écart soit comblé. De même, les détaillants américains sont indifférents entre acheter leurs biens auprès d'un producteur américain et les importer, si les coûts tout compris sont identiques. Dans les deux cas, producteurs et détaillants seront imposés sur leur revenu net.
Selon la modification fiscale proposée, les entreprises américaines n'auraient plus à payer d'impôt sur les revenus issus des biens exportés. En contrepartie, le coût des biens vendus ne pourrait plus être déduit si les biens sont importés. Par exemple, un constructeur automobile américain qui exporte une voiture pour 20 000 USD n'aurait pas à imposer ce revenu, alors que les coûts de fabrication de la voiture seraient toujours pris en compte. À l'inverse, un détaillant qui importe des chaussures de sport de Chine devrait payer l'impôt sur la totalité du prix de vente au détail de ces chaussures, car il ne pourrait plus déduire de ce revenu leur coût d'achat.
Pour l'industrie pétrolière américaine, cela signifie ce qui suit : les producteurs américains de pétrole brut ne paieraient pas d'impôt sur les revenus du pétrole qu'ils exportent. Les raffineurs qui importent du pétrole brut ne pourraient pas déduire de leurs impôts le coût du brut importé. S'ils exportent des produits, ils ne seraient pas non plus imposés sur les revenus correspondants. Quant au négociant qui importe des produits, il ne pourrait pas déduire de ses impôts le coût des produits importés, mais ne serait pas non plus imposé sur les produits qu'il exporte.
À première vue, cette proposition fiscale pourrait ressembler à un droit de douane, ce qui irait à l'encontre des règles de l'OMC. Elle en a l'apparence parce qu'elle taxe spécifiquement les importations et exclut les exportations. Or, un droit de douane défavorise les importations par rapport à la production nationale. L'impôt proposé est conçu pour fonctionner davantage comme une taxe sur la valeur ajoutée (TVA), sans en être réellement une. Ainsi, l'impôt s'applique de la même manière aux biens nationaux et aux biens importés. Nous l'expliquerons plus en détail, à l'aide d'exemples, plus loin dans ce rapport.
La position de l'OMC sur les taxes ajustées aux frontières est que les impôts indirects ajustés aux frontières (TVA) sont autorisés, tandis que les impôts directs ajustés aux frontières (tels que les impôts sur le revenu) ne le sont pas. La TVA ajustée aux frontières est approuvée par l'OMC et déjà utilisée par de nombreux pays. L'argument des partisans d'un impôt américain sur les sociétés ajusté aux frontières est que ses effets seraient similaires à ceux d'une TVA, puisqu'il cible la consommation.
Impact d'un impôt sur les sociétés ajusté aux frontières sur l'industrie pétrolière
Nous examinons pas à pas l'impact potentiel sur l'industrie pétrolière américaine, du point de vue des différents acteurs (producteurs, raffineurs, négociants). Nous présenterons d'abord un cadre simple, sans coûts de transport intérieur aux États-Unis, en retenant Houston comme point de référence des prix américains pour le producteur, le raffineur et le négociant. Dans un second temps, nous tiendrons compte des coûts de transport intérieur. Cela accroîtra la complexité et peut influer sur l'évolution des rapports de prix sous l'effet de l'impôt.
Le passage à un impôt sur les sociétés ajusté aux frontières se comprend mieux par étapes. Avec les règles actuelles de l'impôt sur les sociétés, les entreprises américaines sont indifférentes entre vendre leurs produits sur le marché intérieur et les exporter (producteurs), ainsi qu'entre acheter du pétrole brut sur le marché intérieur et l'importer (raffineurs). Le marché est en équilibre. Avec un impôt ajusté aux frontières, cela change. Lors de la première étape, l'impôt affecte le bénéfice net après impôt des différentes entités. Les producteurs peuvent dégager un bénéfice après impôt plus élevé en exportant. Ils seront donc incités à exporter tout leur pétrole brut. Ainsi, lors de la deuxième étape, les raffineurs devront dédommager les producteurs nationaux en payant un prix plus élevé. Il en résultera un marché à deux prix. Il en résultera aussi une forte hausse des bénéfices après impôt des producteurs américains. Cela conduit à la troisième étape. Les producteurs américains de tous types de biens disposent désormais d'un avantage concurrentiel et augmenteront donc fortement leur production. Ils peuvent gagner des parts de marché, tant au niveau national qu'international, en cassant les prix existants. Cela entraînera une évolution des importations nettes américaines, ce qui accroîtra à son tour la demande de USD ; à mesure que le USD s'apprécie, la rentabilité après impôt diminue de nouveau. Dans un scénario de compensation parfaite, le USD s'apprécierait exactement assez pour ramener l'ensemble du marché à l'équilibre initial (nous expliquerons plus loin pourquoi cette dernière étape, avancée par la littérature universitaire actuelle, est très probablement erronée).
Producteurs
Prenons un producteur américain au Texas qui peut livrer son pétrole brut aux raffineries de Houston ou au port d'exportation de Houston. Pour simplifier, nous supposons qu'il n'y a aucun coût de transport vers l'un ou l'autre (nous examinons simplement la décision à laquelle le producteur est confronté une fois le pétrole acheminé à Houston. Rassurez-vous, nous ferons la même analyse avec les coûts de transport plus loin). Le tableau ci-dessous montre comment une taxe ajustée aux frontières influe sur sa décision. Pour simplifier, nous partons d'un taux d'impôt sur les sociétés de 20 %, et non du taux actuel de 35 %, afin d'isoler l'effet du passage à un ajustement aux frontières.
Au départ, le producteur américain est indifférent entre exporter et vendre sur le marché intérieur : dans les deux cas, il dégage un bénéfice après impôt de 8 USD (colonnes A et E).
Une taxe ajustée aux frontières change la donne. La vente sur le marché intérieur lui laisse toujours 8 USD de bénéfice, mais l'exportation lui en rapporte 18, car ses revenus ne sont pas imposés. Il supporte toujours 40 USD de coûts de production, de sorte qu'il enregistre une perte fiscale de -40 USD (d'une valeur de 8 USD), qu'il peut soit imputer sur les revenus de ses autres ventes intérieures, soit reporter (indéfiniment) pour la déduire de revenus futurs. Dans ce cas, il exportera la totalité de son pétrole brut afin de maximiser ses profits (colonnes B et F).
Pour acheter du pétrole brut à un producteur américain, une raffinerie américaine devra donc proposer un prix plus élevé. Le prix devra augmenter de 25 % pour que le producteur soit indifférent entre exporter et vendre sur le marché intérieur. Nous expliquerons plus loin pourquoi, à ce prix, le raffineur sera lui aussi indifférent entre importer et acheter localement. Notez qu'à ce stade, la taxe a créé un marché à deux prix : le pétrole se négocie à 63 USD aux États-Unis, mais toujours à 50 USD à l'international (colonnes C et G).
La troisième étape est l'appréciation de la monnaie. Les producteurs américains étant beaucoup plus rentables qu'auparavant, ils augmenteront leur production et commenceront à vendre moins cher que les prix internationaux. Cela ne concerne pas seulement le secteur pétrolier, mais l'ensemble du secteur manufacturier américain. Tous les fabricants américains pouvant maximiser leurs profits en gagnant des parts de marché, les importations américaines diminueront fortement et les exportations augmenteront fortement, ce qui conduit finalement à l'appréciation théorique de 25 % du dollar. Cela annulerait l'avantage concurrentiel des producteurs américains et ramènerait les importations et les exportations à l'équilibre initial. Les prix américains et les bénéfices après impôt des producteurs américains retrouveraient aussi leurs niveaux d'avant la modification fiscale (colonnes D et H). Le prix international tombe à 40 USD (-20 %), mais en monnaie étrangère il resterait identique à celui d'avant la taxe, puisque toutes les devises ont baissé de 20 % face au dollar.
Il est important de noter que le rapport entre les prix intérieurs américains et les prix internationaux aura augmenté de 25 % au final. Cet exemple montre clairement que cela résulte de l'arbitrage et ne requiert aucune hypothèse macroéconomique, comme l'effet potentiel sur les taux de change du dollar. Plus précisément, que le prix passe de 50 USD/50 USD = 1 à 63 USD/50 USD = 1,25 ou revienne à 50 USD/40 USD = 1,25, le résultat est le même : avec ou sans appréciation du dollar, le rapport varie de 25 %. Cela reste vrai lorsque le rapport de prix initial est inférieur ou supérieur à 1 (nous le montrerons plus loin dans l'analyse plus complexe tenant compte des coûts de transport). Notez que seule une appréciation de 25 % du dollar ramènerait le bénéfice après impôt du producteur à son niveau d'avant le changement fiscal. Par conséquent, si l'appréciation du dollar reste inférieure aux 25 % théoriques, elle crée un bénéfice exceptionnel pour tous les producteurs américains et entraînera une inflation des prix à la consommation.
Les raffineurs
Prenons une raffinerie à Houston. Le raffineur peut soit acheter du pétrole brut sur le marché intérieur, soit en importer. Nous supposons qu'il vend uniquement sur le marché intérieur, mais les principes que nous avons exposés pour les producteurs américains de pétrole brut s'appliquent aussi au raffineur américain lorsqu'il doit choisir entre vendre des produits pétroliers sur le marché intérieur ou les exporter.
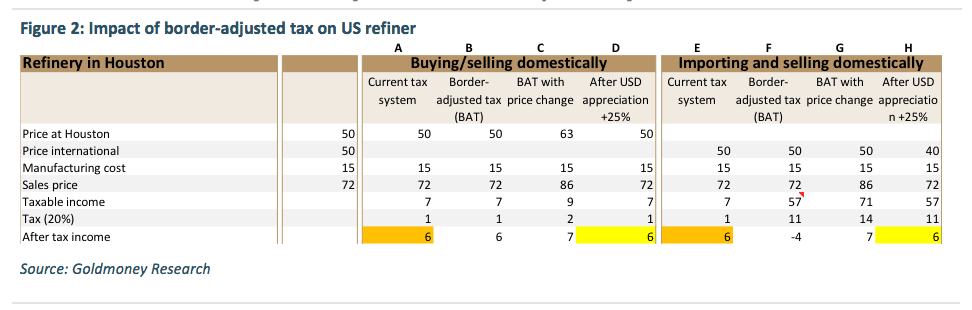 Au départ, le raffineur est indifférent entre acheter du pétrole brut localement et en importer (colonnes A et E). Il vend son produit (l'essence) 72 USD et réalise un bénéfice après impôt de 6 USD.
Avec un impôt sur le revenu ajusté aux frontières, son bénéfice reste de 6 USD s'il achète localement, mais tombe à -4 USD s'il importe du pétrole brut, car il ne peut plus déduire le coût du brut de son assiette fiscale (colonnes B et F). Le raffineur cherchera donc à acheter 100 % de son pétrole brut auprès d'un producteur américain.
Cependant, comme nous le rappelons, le producteur américain de pétrole brut ne souhaite pas vendre de brut sur le marché intérieur, car il réalise un bénéfice bien plus élevé à l’exportation. Le raffineur devra donc surenchérir sur le prix du brut national afin que le producteur américain redevienne indifférent. Ce prix est, comme nous l’avons montré dans le calcul du producteur, de 63 USD. Pour redevenir rentable, le raffineur américain doit lui aussi augmenter le prix de son produit. Il est indifférent entre importer du brut et en acheter sur le marché intérieur à un prix de l’essence de 86 USD (+25 %), et nous montrerons plus loin pourquoi il s’agit également du prix auquel un négociant est indifférent entre importer de l’essence ou l’acheter auprès d’un raffineur américain. (Colonnes C et G).
La dernière étape est, là encore, l’appréciation de la devise, qui ne découle pas uniquement du marché américain de l’essence, mais de l’incidence de la taxe sur l’ensemble des importations et exportations des États-Unis. Avec une appréciation de 25 % du dollar, le raffineur américain réaliserait de nouveau un bénéfice après impôt de 6 USD.
Le négociant
Enfin, examinons le point de vue d’un négociant américain. Un négociant peut commercialiser un nombre quelconque de produits pétroliers, y compris le pétrole brut lui-même. Son processus de décision est pour l’essentiel une combinaison de ceux du producteur et du raffineur.

Le négociant achète de l’essence à un raffineur américain et la revend. Au départ, il est indifférent entre l’exporter et la vendre sur le marché intérieur.
Avec le transfert de la charge fiscale, le négociant est incité à exporter, car son bénéfice après impôt augmente fortement. Il achèterait donc autant d’essence que possible pour l’exporter intégralement.
Toutefois, le raffineur augmentera le prix de l’essence en réaction à ce transfert fiscal. Avec ce prix plus élevé, le négociant redevient indifférent entre exporter et vendre sur le marché intérieur, mais son bénéfice après impôt reste nettement supérieur à celui d’avant le transfert fiscal.
Avec l’appréciation du dollar, son bénéfice après impôt (en USD) retombe à son niveau antérieur.
Les mêmes principes s’appliquent si le négociant vend sur le marché intérieur et doit choisir entre importer ou acheter auprès de raffineurs américains. Cependant, l’analyse du processus de décision du négociant met en évidence plusieurs conclusions importantes :
1. Il importe peu qu’un certain type de brut ou de produit doive être exporté (c’est-à-dire qu’il n’existe pas de marché pour celui-ci aux États-Unis). Il faut tout de même un prix intérieur américain (auquel le négociant propose d’acheter), et le rapport entre ce prix et le prix étranger doit augmenter de 25 %. S’il reste inférieur, un négociant achèterait tout le produit disponible pour l’exporter, ce qui ferait monter le prix jusqu’au rapport requis.
2. Une fois le marché entièrement rééquilibré, le négociant réalise le même bénéfice après impôt qu’il exporte ou qu’il vende sur le marché intérieur. Toutefois, lorsqu’il exporte, son flux de trésorerie est négatif (il dispose d’un crédit d’impôt qu’il peut imputer sur de futurs revenus intérieurs). En pratique, le négociant peut donc être enclin à vendre sur le marché intérieur, même si cela fait baisser le prix de vente intérieur (et le rapport ne varierait alors réellement que de moins de 25 %). À long terme, les négociants fonctionneraient cependant de manière sous-optimale. Une entreprise disposant de nombreux revenus intérieurs, comme un exploitant de stations-service par exemple, pourrait donc racheter le négociant, passer de la vente intérieure à l’exportation et accroître les bénéfices après impôt. Ou bien cette entreprise se met simplement à concurrencer le négociant. Le transfert fiscal proposé devrait donc également entraîner un essor des fusions-acquisitions dans le secteur. Mais, point important, l’effet négatif sur les flux de trésorerie n’affecterait pas, à notre avis, de façon durable la hausse de 25 % du rapport de prix exigée par le mécanisme d’arbitrage.
Prise en compte des coûts de transport
La situation devient un peu plus complexe lorsque l’on tient compte des coûts de transport. En résumé, nous constatons que les coûts de transport n’ont généralement aucune incidence sur l’évolution du rapport entre les prix américains et les prix internationaux. Par exemple, si un produit spécialisé coûte 100 USD à Houston et 110 USD à Shanghai, le rapport de prix avant la modification fiscale est de 1,1 et le coût de transport de 10 USD. Avec la nouvelle taxe, ce rapport augmente de 25 % pour atteindre 1,375. Les prix exacts à Houston et à Shanghai dépendent de l’appréciation du dollar, mais le rapport sera de 1,375 dans tous les cas.
 Le tableau montre que le rapport entre le prix à Houston et le prix en Chine varie toujours de 25 %. Notons que les coûts de transport de Houston vers la Chine devraient diminuer de 20 % si le dollar s’apprécie de 20 %. En effet, les pétroliers sont affrétés à l’échelle internationale (les prix internationaux baissent de 20 % en USD) et les salaires versés dans d’autres devises que le dollar baissent de 20 % en USD. De plus, le fioul utilisé pour propulser le navire est 20 % moins cher en USD, car il s’agit de fioul de facto exporté, qui se négocie avec une décote de 20 % par rapport au fioul vendu sur le marché intérieur américain.
Le ratio entre les prix à la tête de puits et ceux de la Chine augmente lui aussi de 25 %. Si le dollar américain s'apprécie de la totalité des 25 %, les coûts de tous les biens restent identiques. S'il s'apprécie de moins de 25 %, les coûts de transport intérieurs aux États-Unis augmentent. Pourquoi ? Si le dollar ne s'apprécie pas, les prix américains doivent augmenter pour se situer 25 % au-dessus des prix internationaux, faute de quoi des opportunités d'arbitrage apparaissent. Les États-Unis connaîtraient donc instantanément une inflation de 25 %. Cela devient très intuitif pour les coûts de transport ferroviaire, par exemple. Lorsque le prix du pétrole américain passe de 50 USD/baril à 63 USD/baril et que les coûts du diesel évoluent en conséquence, les coûts d'exploitation des locomotives diesel augmentent eux aussi de 25 %. Le ratio de prix entre le pétrole à Houston et le pétrole en Chine augmente donc de 25 % avec la taxe, dans tous les cas.
La même analyse peut être menée, à nouveau, du point de vue d'un raffineur américain.
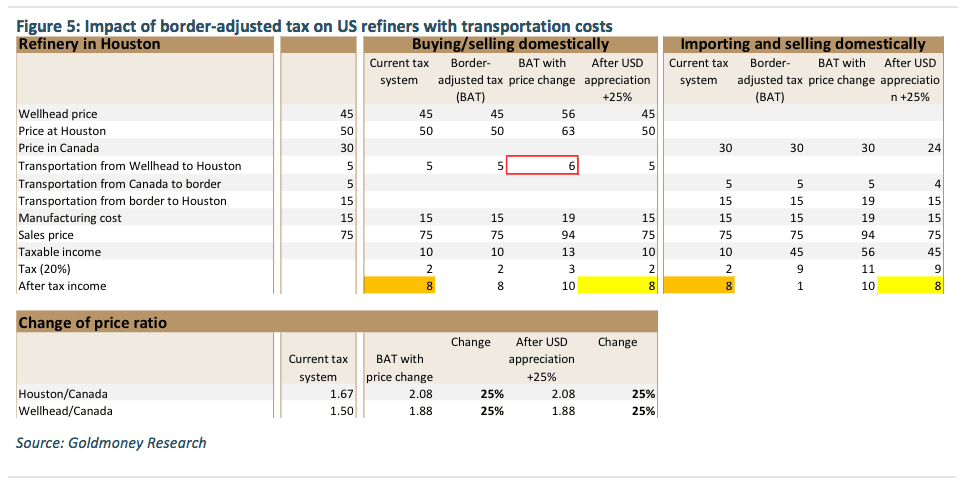
Les mêmes principes s'appliquent ici. Les ratios entre les prix intérieurs américains et les prix internationaux varient de 25 %. Là encore, les coûts de transport entre la frontière canadienne et Houston devraient augmenter de 25 % si le dollar ne s'appréciait pas. En outre, les coûts de production américains augmenteraient eux aussi de 25 % dans ce scénario. Au final, tous les ratios de prix évoluent de 25 %, que le dollar s'apprécie ou non.
Nous renonçons à une analyse détaillée du point de vue du négociant, car tous les principes exposés ci-dessus s'y appliquent également.
Comment le taux de change du dollar est-il affecté ?
Comme nous l'avons expliqué plus haut, le ratio entre le coût du bien aux États-Unis et son coût à l'international est déterminé par le taux de l'impôt sur les sociétés et il est figé par la relation d'arbitrage. Toutefois, si le ratio entre le prix international et le prix intérieur est fixé par l'arbitrage, l'appréciation effective du dollar différera très probablement du mouvement théorique.
La littérature académique suppose que les flux commerciaux américains évolueront exactement en ligne avec les bénéfices des entreprises. L'introduction d'un ajustement aux frontières de l'impôt sur les sociétés donnerait un avantage concurrentiel aux producteurs américains, puisque les exportations seraient quasiment subventionnées. La théorie veut que cela accroisse les exportations américaines et réduise les importations américaines, entraînant une hausse de la demande de dollars, qui ferait à son tour monter le taux de change du dollar. Pour que l'ensemble du marché se rééquilibre parfaitement, le dollar devrait s'apprécier d'exactement 25 %. Après l'appréciation de la devise, les flux commerciaux américains, les prix intérieurs américains et les bénéfices américains après impôt retrouveraient leur niveau de départ (en dollars). Les prix internationaux seraient inférieurs de 20 % en dollars, mais également revenus à leurs niveaux antérieurs en monnaie locale. Il est cependant très improbable que le dollar s'apprécie d'exactement 25 %.
Premièrement, les mécanismes de rééquilibrage décrits ci-dessus supposent que les producteurs américains supportent exclusivement des coûts en dollars et que les producteurs étrangers supportent exclusivement des coûts en devise étrangère. Ce n'est manifestement pas le cas. De nombreux producteurs étrangers, par exemple, sont exposés à des coûts en dollars. Un producteur de pétrole au Nigeria peut ainsi avoir conclu avec un prestataire de services de forage un contrat libellé en dollars. Globalement, environ 70 % des coûts des producteurs de matières premières sont en dollars. Par conséquent, lorsque le dollar s'apprécie, les coûts du producteur étranger augmentent par rapport à sa monnaie nationale. La rentabilité du producteur de pétrole étranger diminuerait donc, et il deviendrait moins compétitif face aux producteurs américains et aux producteurs étrangers dont les coûts ne sont pas liés au dollar. Cela évincerait du marché les producteurs étrangers marginaux. Il est très improbable que les producteurs américains de matières premières puissent immédiatement accroître leur production pour répondre à la demande mondiale (nous l'expliquerons dans le paragraphe suivant). Par conséquent, l'appréciation du dollar doit être inférieure à 25 % pour que les producteurs étrangers marginaux survivent, ou bien le prix de la matière première doit augmenter en monnaies locales (et donc aussi en dollars aux États-Unis).
Deuxièmement, ce raisonnement suppose également que les producteurs américains disposent d'un avantage concurrentiel et qu'ils casseront les prix internationaux pour gagner des parts de marché si leur rentabilité augmente. Or cela est peu probable pour toutes les industries. Prenons l'exemple de l'industrie américaine du cuivre. Si la rentabilité des producteurs américains de cuivre augmente en raison du changement de régime fiscal, ils ne chercheront pas à gagner des parts de marché à l'international, car leur capacité à accroître la production est limitée, non seulement à court terme, mais même à long terme. Les producteurs américains de cuivre sont en grande partie preneurs de prix. Si la rentabilité augmente, ils bénéficieront simplement d'un profit exceptionnel. Il faudrait probablement des décennies pour porter la production américaine de cuivre à un niveau où elle commence à influer sur le prix mondial du cuivre.
Cela signifie que la baisse initiale des importations américaines et la hausse des exportations américaines résultant de la taxe pourraient être moins marquées que ne le suppose la théorie. Cela impliquerait à son tour que le dollar pourrait ne pas s'apprécier autant que prévu théoriquement pour rééquilibrer le marché. Ainsi, bien que nous nous attendions à une forte hausse du dollar si une taxe avec ajustement aux frontières était introduite, la hausse réelle sera très probablement inférieure aux 25 % théoriques. Un effet secondaire en sera un avantage pour les producteurs américains des industries capables d'augmenter leur production afin de gagner des parts de marché.
Il est important de noter que, sur un horizon suffisamment long, les deux contre-arguments ci-dessus ne tiendraient plus. Avec le temps, même les producteurs de cuivre américains pourraient augmenter leur production si l'avantage concurrentiel de 25 % persistait. Plus important encore, les coûts des producteurs étrangers indexés sur le dollar américain diminueraient eux aussi avec le temps (de 20 %). Un contrat de forage libellé en dollars, par exemple, arriverait à un moment donné à échéance. Si le prestataire de forage n'est pas disposé à renégocier à la baisse le prix en dollars (de 20 %), le producteur fera appel à un autre prestataire qui facture dans une autre devise. En revanche, la rentabilité du prestataire de forage ne serait pas affectée par une baisse de 20 % du prix de son service en dollars. Pourquoi ? Si le prestataire est une société non américaine, ses coûts ont de toute façon diminué de 20 %, puisqu'elle paie les salaires et les autres dépenses en monnaie locale. Et si le prestataire est une société américaine, elle peut proposer une remise de 20 %, car les revenus ne sont plus imposés (ils ne sont pas fournis aux États-Unis et sont donc, de facto, exportés). Par conséquent, les exemples ci-dessus conduiraient à un très long décalage dans l'appréciation du dollar, plutôt qu'à une absence totale d'appréciation.
Cependant, les taux de change du dollar dépendent d'une myriade d'autres facteurs que les seules balances commerciales. Par exemple, les taux de change sont également influencés par les taux d'intérêt (que la littérature académique suppose simplement non affectés par le transfert de fiscalité) et tout simplement par l'offre et la demande de dollars. En définitive, les taux de change sont ce que le marché dit qu'ils sont. Ils peuvent s'écarter des valeurs théoriques pendant des décennies, sans quoi il n'y aurait pas de carry trades. Même si le transfert de fiscalité entraînait une modification des flux commerciaux exactement conforme à la théorie, et si le dollar évoluait exactement en ligne, comme prévu également, ce rééquilibrage prendrait des années, voire des décennies, et pendant ce temps le dollar ne s'apprécierait pas pleinement de 25 %. Au moment où le marché serait censé s'être totalement rééquilibré, les taux de change auraient évolué de bien plus de 25 % pour des raisons tout à fait différentes.
Que signifie le transfert de fiscalité pour l'inflation ?
Comme le mécanisme d'arbitrage exige que les prix américains soient supérieurs de 25 % aux prix internationaux, si le dollar s'apprécie de moins de 25 %, les prix intérieurs américains devraient augmenter de la différence. La taxe pourrait donc entraîner une forte hausse ponctuelle de l'inflation des prix aux États-Unis. Non seulement pour les produits pétroliers, mais pour pratiquement tous les produits vendus aux États-Unis. Cela pourrait à son tour avoir un effet négatif sur la demande et sur la croissance économique, et entraîner une nouvelle modification du rééquilibrage des importations et des exportations. La hausse globale des prix signifierait que le consommateur américain devrait en supporter le coût. Les bénéficiaires seraient les producteurs américains, qui verraient leurs profits exceptionnels et leur part de marché augmenter. L'ampleur de l'inflation engendrée par la taxe dépend donc de l'ampleur de l'appréciation du dollar. Nous avons vu un grand nombre d'estimations de l'inflation à prévoir. Toutefois, tous ces calculs ne tiennent pas compte du fait que les prix américains doivent être supérieurs de 25 % en raison de la mécanique de l'arbitrage. Les producteurs non américains ne baisseront pas leurs prix dans leur monnaie nationale en réaction à une modification de la législation fiscale américaine. Par conséquent, si le dollar ne s'apprécie pas, la seule manière pour que les prix américains soient supérieurs de 25 % aux prix internationaux est qu'ils augmentent.
Que penser de l'affirmation selon laquelle certains raffineurs pourraient en bénéficier tandis que d'autres en pâtiraient ?
Nous avons lu dans plusieurs rapports que certains raffineurs – ceux de la côte est, de la côte ouest et les raffineurs de pétrole lourd – seraient supposément désavantagés par rapport aux raffineurs de la côte du Golfe des États-Unis et aux raffineries qui traitent principalement du pétrole brut léger et doux américain ou exportent l'essentiel de leurs produits. Si nous pensons que certains raffineurs pourraient être touchés différemment des autres, ce n'est pas pour les raisons avancées dans ces rapports.
Comme nous l'avons montré plus haut, tant que le dollar s'apprécie de la totalité des 25 %, les bénéfices après impôt restent inchangés par la modification fiscale, que la raffinerie importe du brut ou en achète sur le marché intérieur. En revanche, si le dollar s'apprécie de moins de 25 %, cela a de l'importance. Les raffineries verront généralement leurs bénéfices après impôt augmenter. Mais la raffinerie qui importe du brut n'aura pas nécessairement des bénéfices après impôt inférieurs à ceux de celle qui utilise du brut national (voir la figure 5). En fait, les raffineurs qui ont figé leurs coûts de transport pour une certaine période en bénéficieraient. Le transport ferroviaire figure généralement parmi les plus coûteux. Ainsi, une raffinerie de la côte est ayant figé ses coûts d'importation de brut canadien par rail pourrait en réalité en tirer davantage profit qu'une raffinerie du Texas utilisant du brut national. Cela va à l'encontre des résultats présentés par la plupart des autres rapports de recherche que nous avons lus. Dans ces rapports, les analystes ont simplement supposé qu'importer du brut = mauvais, car non déductible fiscalement, et qu'exporter des produits = bon, car non imposé. Mais cela témoigne d'une grave méconnaissance de la manière dont le mécanisme d'arbitrage influencera les écarts de prix aux États-Unis et dans le monde.
Que penser du brut ou des produits bloqués, ou des régions qui doivent importer ?
Les régions qui doivent importer du brut ou des produits raffinés ne seront en aucun cas désavantagées. Les différentiels de prix du brut se réaligneront à l’échelle mondiale, de sorte qu’elles ne seront pas dans une situation plus défavorable qu’auparavant. Comme nous l’avons souligné dans le paragraphe précédent, les raffineurs dont les coûts de transport sont fixes pourraient même tirer profit de la taxe si celle-ci entraînait une forte hausse de l’inflation. Toutefois, la situation est un peu différente pour le brut et les produits raffinés piégés aux États-Unis : la seule exception à la règle est que, si le dollar américain s’apprécie de moins de 25 %, les producteurs américains de brut bénéficieront d’un avantage concurrentiel. Les exportations de brut seraient quasiment subventionnées par le consommateur américain, qui paierait des prix plus élevés. On peut soutenir que cela conduira, toutes choses égales par ailleurs, à une production américaine plus élevée à l’avenir, ce qui pourrait à son tour signifier que les exportations américaines se heurteront plus tôt que prévu à un mur. Une fois la capacité d’exportation américaine totalement saturée, les prix du brut américain pourraient à nouveau se déconnecter dans certains lieux, perdre leur prime par rapport au brut international, voire se négocier avec de fortes décotes, ce que nous avons déjà observé par le passé. Cependant, nous estimons que le transfert fiscal envisagé ne contribuerait que très peu à un tel scénario. Sans aucune appréciation du dollar, les prix du brut américain passeraient de 52 USD/baril actuellement à 65 USD/baril sous l’effet du transfert fiscal. Les prix du pétrole ont évolué bien plus que cela au cours des trois dernières années, de plus de 100 USD/baril à moins de 30 USD/baril, avant de remonter. Par conséquent, si une hausse de la production américaine, portée par des prix plus élevés, conduisait à saturer la capacité d’exportation américaine, la taxe n’y aurait selon toute vraisemblance que très peu contribué. En d’autres termes, cela se serait produit de toute façon.
Quelles sont les exceptions ?
Les prix du brut ou des produits raffinés américains pourraient s’écarter des niveaux impliqués par l’arbitrage pour plusieurs raisons. Premièrement, certains prix peuvent être liés par un contrat. Par exemple, une raffinerie peut avoir conclu un accord par lequel elle achète du pétrole brut canadien livré à une destination américaine (le site de la raffinerie) à une prime par rapport aux prix à Edmonton. La partie qui fournit le brut prend donc en charge l’acheminement, par oléoduc ou par rail, et assume ce risque de prix. Mais avec le transfert fiscal, l’intégralité du poids du différentiel de prix retomberait sur la partie fournisseuse. Le prix convenu refléterait le pétrole canadien, décoté de 20 % par rapport au brut américain. Il importe toutefois de noter que, si le raffineur décidait de revendre le brut sur le marché local plutôt que de le consommer, il ne le ferait qu’au prix intérieur américain en vigueur à cet endroit.
En dehors de l’industrie pétrolière, il existe plusieurs exemples où les prix américains et internationaux n’évoluent pas comme prévu. Tout bien ou service qui ne peut pas être exporté n’a évidemment pas, au départ, de prix intérieur américain et de prix international. L’immobilier, par exemple, ne peut être ni exporté ni importé. Cela dit, l’immobilier américain pourrait tout de même être affecté par les variations des taux de change du dollar (un dollar plus fort pourrait dissuader les investisseurs étrangers) et par l’inflation. Si les prix des matériaux de construction et de l’énergie augmentent, le coût des constructions neuves s’accroît, ce qui affecte à son tour l’immobilier existant. Il existe de nombreux autres biens qui ne peuvent tout simplement pas être exportés, car ils sont spécifiquement conçus pour le marché américain ; il ne peut donc y avoir deux prix. Il en va de même pour certains services. Une société qui fournit des conseils fiscaux américains ne pourra pas simplement « exporter » ses services, même si cela lui permettrait de ne payer aucun impôt sur ses revenus, car les coûts d’expédition sont trop élevés par rapport à la valeur du produit pour qu’il parvienne à destination. Ces biens sont donc produits et vendus localement. Leur prix est simplement fonction de l’offre et de la demande locales. Ces biens pourraient tout de même être touchés par une hausse de l’inflation globale, mais aucun mécanisme d’arbitrage n’exige que les prix évoluent d’une certaine manière au moment de l’entrée en vigueur de la taxe.
Toutes les exceptions énumérées ci-dessus n’en sont pas vraiment, car aucun de ces biens ou services n’a de prix à l’exportation au départ : ils ne sont pas exportés. Mais parce que ces biens et services existent, l’effet du transfert fiscal sur l’inflation (si le dollar ne s’apprécie pas) serait quelque peu atténué, ou du moins différé.
Les conséquences involontaires pour les détaillants américains
L’incidence d’un impôt sur les sociétés ajusté aux frontières sur les détaillants américains ne semble pas faire l’objet d’un large débat. Nous n’avons trouvé qu’un seul rapport abordant le sujet, sans véritable discussion ni détail. Pourtant, à notre avis, les ramifications potentielles sont considérables.
Le principal problème est que le transfert fiscal proposé ne s’applique qu’à l’impôt sur les sociétés. Il est exact que, pour une entreprise exerçant son activité aux États-Unis, les écarts de prix entre les prix intérieurs et les prix étrangers doivent se maintenir. Les prix intérieurs américains devront toujours être supérieurs de 25 % au prix à l’importation, faute de quoi l’acheteur n’est pas indifférent entre importer et acheter localement. Toutefois, cela n’est vrai QUE lorsque l’acheteur est une entreprise. Un particulier qui consomme le bien plutôt que de le revendre ne peut pas déduire le coût de ce bien de son revenu imposable. Par conséquent, un consommateur n’est pas indifférent entre importer et acheter localement lorsque le prix intérieur est supérieur de 25 %.
 Prenons l'exemple d'une montre de luxe ou d'un bijou. Un détaillant américain de montres et de bijoux est actuellement imposé sur son revenu net. Supposons qu'il achète des montres en Suisse pour 10 000 CHF et que le taux de change USD/CHF soit de 1:1 ; son coût par montre est donc de 10 000 USD. Les droits d'importation s'élèvent à 5,5 % et le détaillant supporte des frais généraux de 500 USD par montre. Il revend ensuite la montre au détail aux États-Unis pour 12 000 USD et réalise un bénéfice avant impôt de 950 USD. Avec un taux d'imposition des sociétés de 20 %, il dégage un bénéfice net de 760 USD.
Avec un impôt sur les sociétés ajusté aux frontières, le taux de change du dollar baisserait théoriquement à 0,8:1. Il ne paie donc la montre que 8 000 USD. Mais il est imposé à 20 % sur 11 500 USD, car il ne peut plus déduire le coût des marchandises vendues (il peut encore déduire les frais généraux). Son impôt s'élève à 2 300 USD et son bénéfice net reste de 760 USD.
Le problème est que son client peut lui aussi importer la montre. Il peut par exemple la commander simplement en ligne auprès d'un détaillant suisse. Le détaillant suisse vend toujours à 11 500 CHF (il l'achète 10 000 CHF au fabricant et supporte 500 CHF de frais généraux), mais en dollars, ce prix n'est plus que de 9 200 USD. Sur ce montant, le client paie 506 USD de droits d'importation. Du point de vue de l'impôt sur le revenu, peu importe pour le client qu'il importe ou qu'il achète sur le marché intérieur : il ne pourra pas déduire ces coûts de son revenu imposable, car il ne revend pas la montre et ne l'utilise pas comme bien intermédiaire dans sa production. Il a donc tout intérêt à importer lui-même la montre. Dans ce cas, le détaillant américain ne pourrait pas rivaliser avec ce prix.
Dans l'exemple ci-dessus, nous avons retenu l'appréciation de 25 % de la monnaie suggérée par la littérature académique. Mais le résultat est le même si le dollar ne s'apprécie pas. Dans ce cas, le problème devient encore plus évident. Le détaillant américain paie toujours la montre 10 000 USD. Comme il ne peut pas déduire ces coûts de ses recettes aux fins de l'impôt, il doit porter le prix de vente au détail à 14 640 USD afin de dégager le même bénéfice après impôt de 760 USD. Ce prix est bien supérieur au prix de détail de 12 000 USD pratiqué en Suisse (majoré de 660 USD de droits d'importation) ; le consommateur a donc nettement intérêt à importer lui-même.
À notre avis, en l'absence de mécanisme compensatoire, il deviendrait très difficile pour les détaillants américains de concurrencer leurs homologues étrangers. Plus la valeur des biens est élevée, plus les consommateurs américains sont susceptibles d'acheter auprès d'un détaillant en ligne étranger.
Une exemption de l'ajustement aux frontières pour certains biens serait-elle utile ? Suspendre à la fois l'imposition des importations et la non-imposition des exportations reviendrait simplement à reporter la charge des détaillants sur les producteurs. Les producteurs pâtiraient de la baisse des prix à l'exportation due à l'appréciation du dollar, mais ils devraient de nouveau payer des impôts sur les exportations. Parallèlement, les détaillants importateurs pourraient de nouveau déduire le coût des marchandises vendues, ce qui rapprocherait les prix intérieurs des prix internationaux. Ce serait un désastre pour les producteurs nationaux. De même, une exemption partielle, par exemple permettre la déduction du coût de certains biens importés tout en continuant à ne pas imposer les recettes d'exportation, ne résoudrait pas le problème.
Dans ce cas, les prix intérieurs continueraient de s'aligner à la baisse sur les prix internationaux. Les producteurs ne voudraient qu'exporter, ne laissant aux détaillants que les produits importés. Le seul moyen pour un détaillant américain de vendre des biens produits aux États-Unis à un prix compétitif serait que le producteur américain exporte d'abord le bien, puis que le détaillant le réimporte. Outre cette manière inefficace de vendre des biens produits localement, une exemption partielle aurait une autre conséquence. Si son effet sur les bénéfices des entreprises serait à peu près neutre, elle entraînerait une perte significative de recettes fiscales.
Une autre solution consisterait à exempter un secteur entier (par exemple le commerce de détail) plutôt que certains biens. En pratique, cela reviendrait à permettre aux détaillants de déduire le coût des biens importés. Mais les détaillants ne pourraient alors vendre que des biens importés, les prix intérieurs étant trop élevés, ce qui ne paraît pas non plus souhaitable. Cela entraînerait également une perte substantielle de recettes fiscales, car les producteurs de biens de consommation devraient à leur tour tout exporter et ne paieraient donc aucun impôt sur ces recettes. Nous ne voyons pas clairement comment ce problème serait résolu. Une manière de l'éviter pourrait être d'appliquer un droit de douane de 25 % sur toutes les importations, que les importateurs pourraient réclamer s'ils sont des personnes morales. Cela rétablirait l'égalité des conditions pour les détaillants, car les prix d'importation pour les personnes physiques s'aligneraient sur ceux payés par les détaillants. Toutefois, compte tenu de la position de l'OMC sur les droits de douane, il paraît peu probable que les États-Unis puissent simplement instaurer un droit de douane de 25 % sur tous les biens de détail. En outre, si l'appréciation du dollar s'avère inférieure à 25 %, il en résulterait une inflation ponctuelle des prix à la consommation aux États-Unis, égale à la différence.
Si aucune mesure ne vient accompagner ce changement fiscal proposé pour soulager le secteur du commerce de détail de ce problème, le secteur trouvera probablement un moyen de le contourner. Une piste possible, à notre avis, serait que les détaillants adoptent un modèle de courtage. Au lieu de stocker des marchandises pour les vendre, les détaillants – du moins ceux qui vendent des articles de grande valeur – deviendraient de facto des courtiers : plutôt que d’importer eux-mêmes les marchandises, ils agiraient en tant qu’agents pour des sociétés étrangères qui exportent leurs produits vers les États-Unis. Un détaillant américain fournirait des services de stockage aux entités étrangères et les aiderait à faciliter la transaction, moyennant une commission. Mais en définitive, c’est l’entité étrangère qui vendrait le produit. Le détaillant américain ne serait donc imposé que sur le revenu de ces commissions. L’entité étrangère serait imposée sur le chiffre d’affaires des ventes, mais pas aux États-Unis, et pourrait donc déduire le coût des produits de son impôt sur les sociétés. Autre possibilité : un détaillant américain pourrait simplement créer une entité à l’étranger, hors des États-Unis, et exporter lui-même les marchandises vers les États-Unis. Dans les deux cas, le détaillant américain resterait compétitif auprès des consommateurs américains, mais cela entraînerait aussi d’énormes inefficacités. De plus, les détaillants américains ne pourraient pas vendre des produits fabriqués aux États-Unis à un prix compétitif, à moins qu’ils n’aient d’abord été exportés puis réimportés. Par ailleurs, le passage à un modèle de courtage pourrait ne pas être viable dans le cadre fiscal américain. L’IRS pourrait s’opposer au fait que les détaillants américains n’aient aucun revenu, et plus encore au fait que des sociétés étrangères se comportent de facto comme des détaillants américains sans payer aucun impôt américain sur les sociétés. Nous laissons aux experts fiscaux le soin de conclure.
Il n’est certainement pas dans l’intérêt de ceux qui proposent ce changement fiscal de nuire au secteur américain du commerce de détail et de forcer les producteurs américains à exporter toute leur production, ne serait-ce que pour la réimporter ensuite. Nous ne sommes pas juristes, et il existe peut-être déjà un mécanisme permettant d’éviter cela, dont nous n’avons pas connaissance. Mais s’il n’est pas traité, ce changement fiscal pourrait avoir d’énormes conséquences imprévues.
La probabilité d’une taxe ajustée aux frontières
Nous avons vu des estimations allant d’environ 30 % à environ 70 % de probabilité que ce changement fiscal se concrétise. La probabilité a certainement augmenté lorsque le président Trump a remporté l’élection à la mi-novembre, mais le marché ne s’en est saisi qu’au cours des dernières semaines. Certaines opérations évidentes découlent de ce changement fiscal. La plupart des biens sont cotés dans leur monnaie locale, mais certains se négocient en USD à l’échelle mondiale : les matières premières. Le West Texas Intermediate (WTI) et le Brent ont des caractéristiques très proches et sont généralement considérés comme des substituts très proches. Pendant des décennies, le WTI s’est généralement négocié légèrement au-dessus du Brent, car le Brent était importé aux États-Unis. L’écart de prix reflétait les coûts de transport. Cela a changé lorsque le pétrole de schiste américain a entraîné une surabondance de brut léger et peu soufré sur le marché américain. Les États-Unis ayant abandonné l’interdiction d’exporter du brut, le WTI peut désormais être exporté et vendu à l’international. En conséquence, le WTI se négocie environ 2 USD/baril en dessous du Brent depuis quelques années, ce qui reflète également les coûts de transport (principalement les coûts d’oléoduc entre Cushing, dans l’Oklahoma, où le WTI est coté, et la côte américaine du golfe du Mexique).
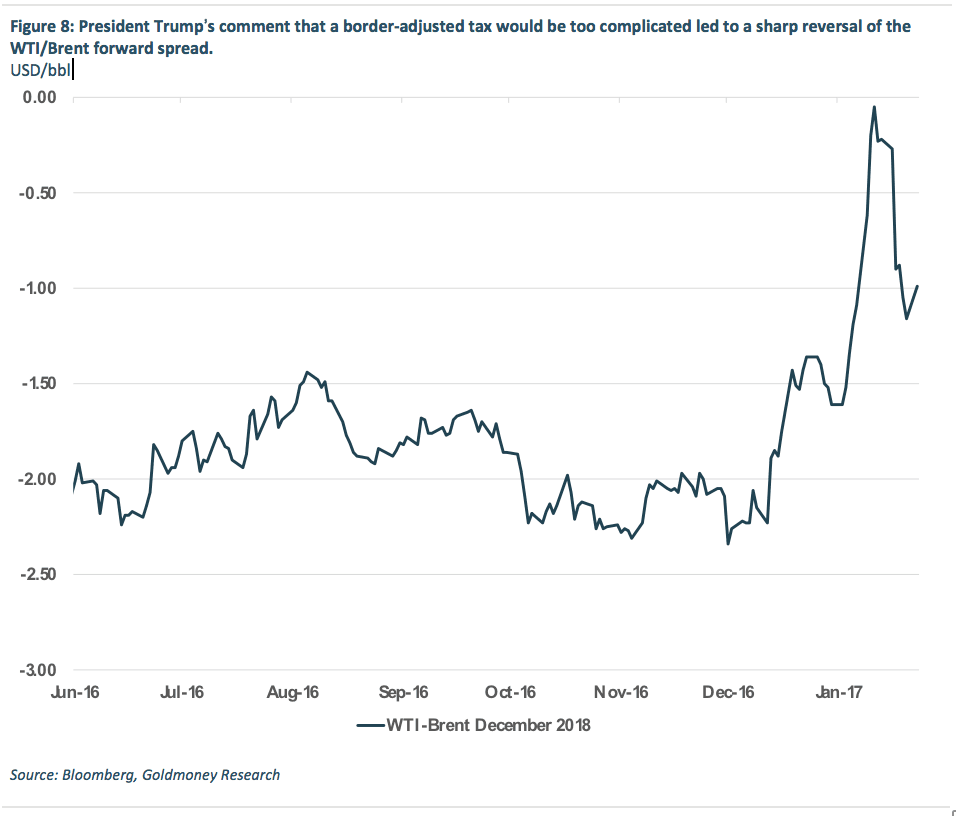
Ces deux qualités étant d’excellents substituts, l’introduction de l’impôt sur le revenu ajusté aux frontières devrait modifier le rapport entre le WTI et le Brent des 25 % prévus. Pourtant, les écarts de prix n’ont reflété aucune hausse de la probabilité d’un impôt sur les sociétés ajusté aux frontières après la présentation de la proposition « better way ». En fait, les écarts à terme ont évolué dans l’autre sens. Même après la victoire du président Trump à l’élection, les prix n’ont pas réagi. Fin décembre, la courbe à terme du WTI se situait encore en moyenne environ 2 USD/baril sous celle du Brent. Mais à partir de fin décembre de l’an dernier, le marché a commencé à intégrer vigoureusement une probabilité accrue que l’impôt ajusté aux frontières devienne réalité. Les courbes à terme du Brent et du WTI se sont négociées presque à parité. Cependant, quelques jours avant son investiture, le président élu Trump a publiquement critiqué l’aspect d’ajustement aux frontières de la proposition « better way », le jugeant trop compliqué (par rapport aux droits de douane à l’importation). Cela a entraîné un net retournement des gains précédents sur les écarts WTI/Brent. Depuis, toutefois, le président Trump a fait plusieurs déclarations qui semblent contredire sa position plutôt négative envers un impôt sur les sociétés ajusté aux frontières. La plus notable date d’aujourd’hui (lundi 23 janvier 2017), lorsqu’il a déclaré lors d’une réunion matinale avec des chefs d’entreprise que « nous allons imposer une taxe frontalière très importante » sur les produits qui entrent. On ne sait pas clairement s’il s’agit réellement d’un impôt sur les sociétés ajusté aux frontières ou simplement de droits de douane potentiels (que le président Trump a préférés par le passé).
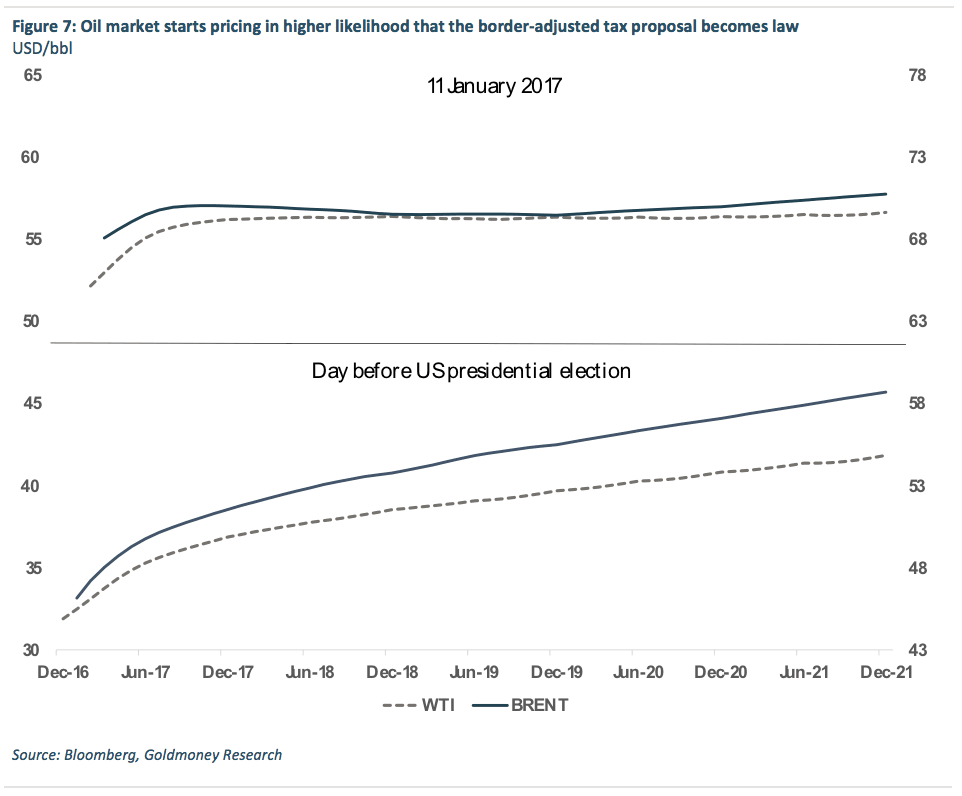 Au moment de la rédaction, les contrats à terme WTI de décembre 2018 se négocient environ 1 USD/baril sous le Brent. Cela signifie que le marché a restitué environ la moitié de la hausse de fin décembre. L’écart aurait beaucoup plus de marge de mouvement si l’impôt devenait réalité. Toutes choses égales par ailleurs, le WTI se négocierait de 8 à 11 USD au-dessus du Brent avec l’impôt (selon que les prix du Brent baissent à mesure que l’USD s’apprécie ou que ceux du WTI augmentent si l’USD reste inchangé). Au net, les prix n’ont bougé que d’environ 1 USD à ce jour, ce qui laisse penser que le marché pétrolier intègre actuellement une probabilité d’environ 10 % que la proposition fiscale devienne loi.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.