
La valorisation de tout actif ou de toute classe d'actifs fait fréquemment l'objet de débats.
Le débat est parfois vif, et peu de sujets d'investissement suscitent autant de passion et de controverse que l'or, en particulier parmi les investisseurs professionnels. Beaucoup estiment que l'or est inutile en tant que matière première et sont sceptiques quant à sa prétendue valeur monétaire. Pour ceux qui nourrissent des doutes légitimes sur la valeur de l'or, ce document tente de répondre à certains de ces doutes.
Les métaux précieux sont utilisés de manière fiable comme monnaie depuis des milliers d'années. Pendant de nombreux siècles, l'argent et l'or ont été la monnaie de prédilection des grandes économies du monde. Pourquoi en a-t-il été ainsi ? Était-ce uniquement dû à la tradition, ou existe-t-il des raisons impérieuses pour lesquelles les métaux précieux ont été utilisés comme monnaie ? Au fil des pages suivantes, je tenterai d'expliquer une partie de la science qui fonde l'or en tant que monnaie et en tant qu'investissement. Bon nombre de ces concepts s'appliquent également aux autres métaux précieux : l'argent, le platine et le palladium. Par souci de concision, toutefois, l'accent sera mis sur l'or.
La science des métaux précieux
La plupart des matières premières qui ne sont pas des éléments chimiques présentant des défauts en tant que monnaie, l'exigence d'une parfaite uniformité et d'une parfaite divisibilité nous conduit à évaluer l'utilité des éléments comme monnaie. Passons donc en revue le tableau périodique. Comme vous vous en souvenez sans doute de vos cours de chimie au lycée ou à l'université, voici la manière habituelle dont la plupart d'entre nous apprennent à concevoir les différents éléments de l'univers :

Aucun des éléments ne pourrait-il servir de monnaie ? Pas vraiment. En théorie, n'importe quel élément pourrait servir de monnaie. En pratique, cependant, il existe des limites quant aux éléments qui peuvent ou non remplir cette fonction. Ces limites sont les suivantes :
Il doit être rare : cela élimine la plupart des plus de 100 éléments.
Il doit être solide : s'il est théoriquement possible qu'un gaz ou un liquide serve de monnaie, ce n'est guère pratique.
Il ne doit pas être nocif : de nombreux éléments sont radioactifs ou toxiques, ce qui exclut leur usage comme monnaie.
Il doit être durable : cela élimine de nombreux éléments qui sont cassants ou corrosifs.
Alors, parmi les éléments du tableau périodique, lequel constituerait la meilleure forme de monnaie ? Pour répondre à cette question, nous devons d'abord déterminer quels sont les éléments les plus rares. Au lieu de classer les éléments par numéro atomique, nous devons donc les reclasser du plus abondant au moins abondant. Bien que les études scientifiques sur le sujet présentent certaines différences, nous utiliserons pour cette analyse la liste figurant dans le CRC Handbook of Chemistry and Physics, 92nd Edition 2011-2012. Veuillez noter que l'abondance est mesurée en parties par million. Pour plus de détails, veuillez consulter l'Exhibit 2 à la page suivante.

Vous remarquerez que les métaux précieux ne sont pas les éléments les plus rares de la planète. Si la rareté est si importante, pourquoi l'un des éléments plus rares ne serait-il pas une meilleure forme de monnaie que l'or ou l'argent ? Comme vous pouvez le constater dans le tableau ci-dessous, 20 des 24 éléments les plus rares présentent des problèmes qui les empêchent d'être de la monnaie. Si un élément est radioactif ou toxique, il est manifestement écarté de la compétition. Les liquides et les gaz étant peu pratiques, nous pouvons également les écarter. Nous pouvons aussi retirer les solides qui sont cassants, corrosifs ou difficiles à travailler.

Une fois ces 20 éléments écartés, il ne reste que quatre éléments : l'or, l'argent, le platine et le palladium. Ces quatre éléments sont communément appelés « métaux précieux » dans le monde de l'investissement.
Parmi les quatre métaux précieux, l'or et l'argent ont la plus longue histoire d'usage monétaire. La raison en est simple : le platine n'a été découvert qu'au XVIIIe siècle, et le palladium qu'en 1802. De plus, le platine et le palladium ne sont pas répandus dans le monde entier, alors que l'or et l'argent se trouvent sur tous les continents. Ainsi, bien qu'ils soient précieux, l'or et l'argent sont tous deux des métaux d'envergure mondiale, ce qui constitue une caractéristique importante. Par conséquent, l'or et l'argent servent de monnaie depuis environ 4 000 ans d'histoire documentée.
Si l'argent, le platine et le palladium présentent des propriétés monétaires intéressantes, je ne fournirai pas de détails supplémentaires sur ces métaux dans le cadre de cette analyse. Je donnerai toutefois quelques informations complémentaires sur l'or. Outre l'absence de propriétés négatives comme la toxicité ou la radioactivité, l'or possède les propriétés avantageuses suivantes, qui le rendent attrayant pour un usage monétaire :
• Le plus malléable de tous les métaux. (La malléabilité est la capacité d'un matériau à se déformer sous une contrainte de compression. Cela rend l'or durable et facile à travailler.)
• Le plus ductile de tous les métaux. (La ductilité est la capacité d'un matériau à se déformer sous une contrainte de traction. Cela rend également l'or durable et facile à travailler.)
• Très inerte. (L'or est l'un des huit « métaux nobles », ce qui signifie qu'il résiste fortement à la corrosion. C'est important pour la stabilité et la durabilité.)
• Attrayant. (L'or a un aspect brillant et distinctif comparé à beaucoup d'autres éléments. Cela peut être très utile lorsque l'on cherche à impressionner une femme ou à la convaincre de nous épouser.)
Résumé comparatif
Maintenant que nous avons passé en revue la science qui sous-tend les métaux précieux, revenons à notre discussion sur les différents types de monnaies possibles : les monnaies fiduciaires par opposition aux monnaies physiques. À la lumière de tout ce que nous avons abordé, voici un tableau récapitulatif comparant quelques-unes des différentes options :

Historique de performance : monnaies fiduciaires et or
De nombreux investisseurs pourraient soutenir que les monnaies fiduciaires sont une réserve de valeur fiable. Sur de courtes périodes, c'est exact. Sur de plus longues périodes, en revanche, les monnaies fiduciaires ne sont pas des réserves de valeur fiables. Examinons les données des 40 dernières années. L'année 1971 constitue un bon point de départ, car c'est la dernière année où le dollar américain était encore nominalement adossé à l'or.
Ce premier graphique utilise le dollar américain comme valeur constante, ou numéraire*, à partir de laquelle comparer la performance de l'or, du dollar américain et de la livre sterling. Pour éviter les distorsions dues à une longue période, le graphique utilise une échelle logarithmique, qui est à mon avis une manière plus prudente de présenter les données.

Comme vous pouvez le constater, l’or a progressé d’environ 4 100 % (soit un facteur 41) par rapport au dollar américain au cours des 40 dernières années. Cela représente un taux de croissance annuel composé de 9,5 %. La plupart des investisseurs sont surpris d’apprendre que l’or a pris autant de valeur au cours des quatre dernières décennies.
Il existe une autre manière d’analyser les mêmes informations. Dans le graphique suivant, nous utiliserons l’or comme référence constante, ou numéraire, et mesurerons les deux autres monnaies par rapport à lui. Là encore, afin d’éviter les distorsions dues à la longueur de la période, un graphique logarithmique est utilisé.

Vu sous cet angle, on constate que les deux monnaies fiduciaires se sont fortement dépréciées par rapport à l’or. Le dollar américain a perdu 97 % de sa valeur, et la livre sterling 98 %. N’oubliez pas que le dollar américain a été l’une des monnaies les plus fiables au monde au cours des cinq dernières décennies, et que de nombreuses autres monnaies n’ont même pas survécu à l’ensemble de cette période de 40 ans.
Les graphiques ci-dessus ne sont pas parfaits. Ils ne tiennent compte ni des intérêts ni des impôts. Certains pourraient faire valoir que les monnaies fiduciaires auraient pu rapporter des intérêts pendant toutes ces années, et que la perte est donc surestimée. C’est en partie vrai. Si les monnaies fiduciaires sont prêtées, elles rapportent bien sûr des intérêts. Mais il en va de même pour l’or et l’argent : ils auraient également pu rapporter des intérêts s’ils avaient été prêtés (le taux d’« intérêt » sur l’or est généralement appelé taux de « location »). De plus, dans chaque cas, des impôts devraient être payés chaque année sur les intérêts perçus. Mais ne perdez pas de vue l’essentiel : sur de longues périodes, même les bonnes monnaies fiduciaires se diluent et perdent de la valeur. Plus important encore, une mauvaise monnaie fiduciaire peut perdre rapidement sa valeur.
Pourquoi, alors, le dollar américain s’est-il déprécié de 97 % par rapport à l’or au cours des 40 dernières années ? L’une des principales raisons est que l’offre d’or n’a augmenté que d’environ 1 à 2 % par an durant cette période ; la base monétaire en or n’a donc été diluée que de 1 à 2 % par an. Dans le même temps, l’offre de dollars américains a augmenté d’environ 6 à 10 % par an. Plus précisément, la base monétaire a progressé de 10 %, M1 de 6 % et M2 de 7 %. Les détenteurs de dollars ont ainsi été dilués à un rythme bien plus rapide que les détenteurs d’or. Sur de courtes périodes, cette dilution peut sembler sans conséquence. Sur des périodes plus longues, en revanche, l’écart peut devenir significatif, en particulier lorsque les banques centrales accroissent rapidement la masse monétaire.
Réponses à quelques critiques courantes à l’égard de l’or
Malgré la nette surperformance de l’or par rapport aux monnaies fiduciaires au cours des 40 dernières années, il continue de compter de nombreux détracteurs. Je pense qu’il est utile d’écouter les arguments de ceux qui remettent en question la valeur des métaux précieux. Je crois également qu’il est instructif d’apporter un regard neuf sur le débat.
La section ci-dessous propose une autre manière d’envisager certaines des objections les plus courantes.

Questions et réponses
Question : En dehors de la bijouterie, l’or n’est-il pas inutile ?
Réponse : Non. L’or a des usages très importants. D’abord, il est utilisé comme monnaie, et la dernière fois que j’ai vérifié, la monnaie était un objet très utile. L’or sert aussi, bien sûr, à fabriquer des bijoux. Enfin, il a des usages industriels importants, qui représentent environ 15 % de la demande annuelle d’or. L’or a donc trois grands usages : monétaire (monnaie et investissement), de consommation (bijouterie) et industriel (divers).
Question : L’or ne rapporte pas d’intérêts. Que répondez-vous à cela ?
Réponse : Cette affirmation est à la fois vraie et fausse. Si vous ne prêtez pas votre or, il ne rapporte pas d’intérêts. Mais si vous le prêtez, il en rapporte. Il en va de même pour le dollar américain ou n’importe quelle autre monnaie. Si vous prêtez des dollars, ils rapportent des intérêts. Mais si vous ne les prêtez pas, ils n’en rapportent pas.
Question : D’accord. Mais le taux d’intérêt de l’or n’est-il pas inférieur à celui de la plupart des monnaies fiduciaires ?
Réponse : Oui, c’est exact. Le taux d’intérêt de l’or est généralement plus bas, et ce pour de bonnes raisons. La plupart des emprunteurs préfèrent emprunter une monnaie qui perd de la valeur avec le temps. En outre, la législation bancaire et celle sur le cours légal en vigueur dans de nombreux pays rendent difficile, voire impossible, pour la plupart des détenteurs d’or de percevoir des intérêts. Enfin, certains détenteurs d’or s’inquiètent du risque de contrepartie et préfèrent conserver leur or plutôt que de le prêter. Ils acceptent ainsi de renoncer aux intérêts en échange de la sécurité que procure la réduction du risque de contrepartie.
Question : L’or est tellement démodé. Vous attendez-vous vraiment à ce que chacun conserve son propre or et se promène avec des pièces d’or pour faire ses achats ?
réponse : Non. L’or peut être détenu et transféré avec tous les avantages de la technologie moderne. L’or s’achète et se vend facilement par voie électronique.
question : Est-il difficile d’évaluer l’or ?
réponse : Oui, c’est difficile. Évaluer l’or n’est pas aisé, mais cela reste possible. Il existe de nombreuses méthodes pour évaluer l’or de manière quantitative. Comme pour toute monnaie ou tout actif, chacun utilisera des méthodes différentes et parviendra à des résultats variés. Mais cela vaut pour presque toutes les monnaies et tous les actifs. Soit dit en passant, il est également difficile d’évaluer le dollar américain ou toute autre monnaie. question : Comment évaluer l’or de manière quantitative ?
réponse : Il existe plusieurs méthodes. Pour en détailler toutes les subtilités, il faudrait plus de 50 pages supplémentaires. J’aimerais disposer du temps nécessaire, mais ce n’est pas le cas pour l’instant. En attendant, voici quelques-unes des différentes méthodes quantitatives :
• La méthodologie du « Shadow Gold Price » de QBAMCO, qui utilise la même formule que Bretton Woods.
• L’indice Gold Money Index de James Turk, qui utilise la formule suivante : réserves de change des banques centrales Réserves d’or des banques centrales
• La méthode du Federal Reserve Act de 1913, qui prévoyait une couverture de la monnaie à hauteur de 40 %.
• Divers autres pourcentages des agrégats monétaires M0, M1, M2 ou M3, américains ou mondiaux.
• En pourcentage du PIB américain ou mondial.
• En pourcentage du patrimoine net américain ou mondial.
• En pourcentage de l’endettement total du marché du crédit américain ou mondial.
• Méthodologie du coût de production marginal en numéraire.
• Méthodologie du coût de production total normalisé.
Remarque : pour obtenir des précisions utiles sur certaines de ces méthodologies, vous pouvez consulter un rapport de 90 pages rédigé par Erste Group Research, intitulé « Special Report Gold — July 2011 ». Voici un lien vers le rapport : www.scribd.com/doc/59283769/Special-Report-GOLD-In-GOLD-We-TRUST- July-2011
Remarque : une autre source intéressante est la page 243 d’un livre récemment publié par Jim Rickards, intitulé Currency Wars: The Making of the Next Global Crisis.
question : D’après les méthodologies ci-dessus, quels sont les objectifs de prix de l’or ?
réponse : Les objectifs de prix du taux de change de l’or varient de 2 500 à plus de 12 000 $ l’once.
question : De nombreux experts affirment que l’or est surévalué. Que leur répondez-vous ?
réponse : La prochaine fois que quelqu’un affirmera que l’or est surévalué, demandez-lui de quantifier son affirmation. Beaucoup avancent de nombreux arguments qualitatifs pour expliquer pourquoi l’or pourrait être surévalué, mais ils fournissent rarement une explication quantitative. Je me méfierais des arguments exclusivement qualitatifs.
question : Jusqu’où le prix de l’or peut-il monter ? réponse : Je préfère commencer par une autre question : « Jusqu’où le dollar américain peut-il baisser ? » Je pense qu’il vaut mieux partir de cette question, car la dépréciation du dollar et des autres monnaies fiduciaires sera l’un des principaux moteurs du prix de l’or. Les stocks mondiaux d’or restent assez stables, et une once d’or reste exactement constante. Pendant ce temps, le dollar américain et les autres monnaies fiduciaires sont considérablement dilués. Si le dollar continue de perdre une grande partie de sa valeur, le prix de l’or peut monter beaucoup plus haut.
question : Certains pensent que de fortes pressions déflationnistes s’exercent dans le monde. L’or ne se comporte-t-il pas mal en période de déflation ?
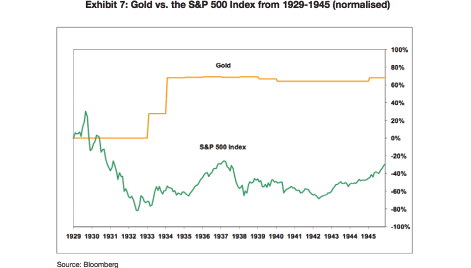
réponse : Non, pas nécessairement. Je reconnais qu’il existe de fortes pressions déflationnistes dans le monde, mais durant les deux plus grandes périodes de déflation de l’histoire des États-Unis, l’or s’est très bien comporté. Pendant la Grande Dépression, l’or a en fait progressé de 69 %, alors que la plupart des autres actifs ont fortement baissé. De plus, pendant la période déflationniste de 23 ans allant de 1873 à 1896, l’or a conservé sa valeur tandis que la plupart des autres actifs ont perdu de la valeur. Vous trouverez ci-dessous un graphique montrant la performance de l’or pendant la Grande Dépression :
question : L’or connaît une formidable progression depuis 11 ans. Ai-je manqué le coche ? Suis-je en train d’acheter au plus haut ?
réponse : Je ne le pense pas. Même après avoir progressé au cours des 11 dernières années, je crois que l’or reste sous-évalué et sous-détenu. Il est nettement sous-détenu par les fonds communs de placement, les fonds spéculatifs, les fonds de pension, les fonds souverains, les investisseurs particuliers et les banques centrales. Si l’or représentait 5 à 10 % des portefeuilles mondiaux, je serais plus inquiet. Mais l’or ne représente qu’environ 1 % des portefeuilles mondiaux. Il existe donc de nombreux achats supplémentaires susceptibles de faire monter le cours de l’or.
question : Pourquoi n’y a-t-il pas davantage de débat scientifique sur l’or ?
réponse : Bonne question. S’il y a eu peu de discussions scientifiques récentes sur les métaux précieux, l’analyse scientifique de la monnaie et de l’or a en réalité une longue histoire, qui remonte à Aristote, lequel a écrit sur l’or et la monnaie dans sa grande œuvre de philosophie politique intitulée Politique. D’ailleurs, l’un des plus grands scientifiques de tous les temps, Sir Isaac Newton, a consacré 31 ans de sa carrière à l’analyse des métaux précieux et de la monnaie. Outre ses nombreuses réalisations scientifiques, il devint Warden de la Monnaie royale britannique en 1696. Trois ans plus tard, en 1699, Newton devint Master de la Monnaie royale, poste qu’il occupa jusqu’à sa mort en 1727.
question : Comment la dépréciation des monnaies fiduciaires se produit-elle, et pourquoi l’or y est-il insensible ?
réponse : Autrefois, les gouvernements et les responsables politiques tentaient de déprécier la monnaie en mêlant des métaux moins précieux aux pièces, ou en rendant les pièces plus petites tout en essayant de les faire passer pour une valeur identique. Avec l’invention de la monnaie fiduciaire en papier, les gouvernements ont pu simplement en imprimer davantage et ainsi dévaluer toute la monnaie en circulation. Aujourd’hui, ils en créent simplement davantage par voie électronique, d’un clic de souris.
Par ailleurs, contrairement à une monnaie fiduciaire dont la masse monétaire peut être augmentée de 5 % ou 10 % d’un clic de souris, l’offre d’or n’augmente que d’environ 1 % ou 2 % par an. Pour accroître l’offre d’or de 10 % en un an, il faudrait ouvrir un très grand nombre de nouvelles mines, ce qui est peu probable. L’offre d’or est donc soumise à des contraintes importantes, qui empêchent toute surabondance. Cela lui permet d’être une réserve de valeur fiable.
question : Qu’est-ce qui vous amènerait à vendre de l’or ?
réponse : Je vendrais de l’or si une combinaison des quatre éléments suivants se produisait : premièrement, si la Réserve fédérale américaine relevait le taux des fonds fédéraux à 10 %, comme l’a fait Paul Volcker au début des années 1980. (Comme vous vous en souvenez peut-être, à cette période, le taux des fonds fédéraux a dépassé 10 % en moyenne pendant près de quatre ans et a même atteint 20 % à trois reprises.) Deuxièmement, si la Fed réduisait sensiblement la taille de son bilan. Troisièmement, si les bilans des banques centrales du Japon, d’Europe et des États-Unis cessaient de croître aussi rapidement. Et quatrièmement, si l’or devenait surévalué. À ce jour, cependant, aucune des trois premières conditions n’est même proche de se réaliser. Quant à la quatrième, je crois que l’or est sous-évalué, et non surévalué.
Cliquez ici pour consulter l’intégralité du livre blanc au format PDF...
Avertissement juridique
Ce commentaire est fourni à titre purement informatif. Rien de ce qu’il contient ne doit être interprété comme une recommandation ou un avis de SRC Capital Management, LLC (« SRC ») ou de l’une de ses sociétés affiliées quant à l’achat ou à la vente d’un titre quelconque ou à la participation à une transaction. Ce commentaire ne constitue pas un conseil en investissement et ne constitue ni une offre de vente ni une sollicitation d’une offre d’achat de titres ou de produits financiers. Il ne constitue ni une offre de vente ni une sollicitation d’une offre d’achat de parts ou d’actions d’un fonds géré par SRC. Les opinions exprimées ici sont uniquement celles de SRC et sont susceptibles d’être modifiées sans préavis.
Les comptes gérés par SRC et ses sociétés affiliées peuvent détenir, prendre et/ou clôturer des positions sur certains des titres et produits financiers évoqués dans ce commentaire. En particulier, les comptes gérés par SRC détiennent actuellement, et peuvent détenir de temps à autre, des positions dans des sociétés impliquées dans l’exploitation minière ou la détention d’or, d’argent et d’autres métaux précieux.
Certaines informations contenues dans ce document ont été obtenues par SRC auprès de tiers. SRC n’a pas vérifié l’exactitude de ces informations et ne saurait être tenue responsable des erreurs qu’elles pourraient contenir ni des actions entreprises sur la base de celles-ci. SRC n’est tenue à aucune obligation de mettre à jour les informations contenues dans ce document.
Ces documents peuvent contenir des déclarations prospectives fondées sur l’expérience de SRC et sur ses attentes concernant les marchés dans lesquels SRC investit et exerce ses activités. Les déclarations prospectives sont parfois signalées par des termes tels que « anticipe », « s’attend à », « croit », « cherche à », « peut », « a l’intention de », « prévoit », « devrait », « tente de », « serait », « pourrait », « sera », ou par la forme négative de ces termes ou d’autres expressions similaires. Il convient de ne pas se fier à ces déclarations prospectives, car elles ne sont valables qu’à la date à laquelle elles sont faites. Les déclarations prospectives ne constituent pas des garanties de performances futures et sont soumises à de nombreux risques, incertitudes et hypothèses difficiles à prévoir. Les résultats réels peuvent différer, et ces différences peuvent être importantes. Les performances passées ne préjugent pas des résultats futurs. Les déclarations prospectives figurant dans ces documents sont expressément soumises à la présente mise en garde.
Le présent document est confidentiel et destiné exclusivement à son destinataire. Aucune information ni aucun élément qu’il contient ne peut être reproduit, transmis, affiché ou exploité commercialement sans l’accord écrit préalable de SRC. Tous droits réservés