
L’inflation comporte deux composantes : le cycle du crédit bancaire, qui, laissé à lui-même, s’annule de lui-même, et l’érosion à plus long terme de la valeur des monnaies. En examinant les causes, cet article revient aux fondamentaux monétaires pour expliquer ce qui est nécessaire pour stabiliser le pouvoir d’achat d’une monnaie.
Les économistes semblent généralement ignorer l’importance du crédit dans l’économie. Dans un monde de monnaies fiduciaires, ils considèrent à tort la monnaie de banque centrale comme de la monnaie, et décrivent aussi couramment le crédit bancaire comme de la monnaie. Or il s’agit de crédit, et c’est le crédit qui anime tout, non seulement le crédit statistiquement recensé, mais aussi celui qui existe dans nos relations personnelles.
Depuis l’abandon des accords de Bretton Woods en 1971, la perte du lien entre le crédit et une monnaie saine a été ruineuse pour son pouvoir d’achat. Ces événements sont manifestement liés. Pourtant, l’augmentation à long terme de la masse monétaire, ou plus exactement du crédit bancaire, n’est pas la principale raison de la perte de pouvoir d’achat.
Dans cet article, j’explique que, même sous un étalon-or, la monnaie est entièrement du crédit, et pourquoi le secret de la stabilisation de sa valeur consiste à lier le crédit à celle de l’or, qui demeure la seule véritable monnaie légale.
Introduction
J’ai passé l’essentiel de ma vie professionnelle à fustiger le déni des marchés libres par le keynésianisme et, au fil des décennies, je suis passé d’une compréhension incomplète des raisons pour lesquelles l’intervention étatique dans l’économie est si destructrice à la capacité de la dénoncer pleinement sur des bases théoriques solides. Mon parcours s’est inspiré de l’école autrichienne d’économie, et de Ludwig von Mises en particulier. Mais l’étudiant curieux ne doit jamais tenir pour acquis tout ce qu’a écrit son professeur favori, et à mesure que je me suis familiarisé avec sa logique et son analyse, je me trouve en mesure de m’interroger plus en profondeur.
Un économiste impartial qui, aujourd’hui, écarte la macroéconomie keynésienne et le monétarisme au profit d’arguments qui les réfutent sait pertinemment que l’économie classique, formulée sous des régimes de monnaie saine, n’a pas tout compris. Pour la plupart, la nécessité d’examiner continuellement les hypothèses a été réglée par la simplicité consistant à accepter les marchés libres et la division du travail pour les exploiter, ainsi que les raisons pour lesquelles ils profitaient à la société. Les données empiriques ont confirmé qu’il en était bien ainsi, et que le socialisme, sous ses diverses formes, était voué à l’échec. Mais Mises a su donner corps à ce squelette.
Une confusion considérable provient de l’incompréhension de la manière dont les statistiques et le raisonnement économique ont changé en passant des conditions de monnaie saine à celles de monnaies fiduciaires. On ne peut jamais être certain que la valeur d’une monnaie fiduciaire, exprimée en biens, soit stable. Si le pouvoir d’achat de la monnaie change au fil du temps, les longues séries statistiques utilisées par les économètres et les macroéconomistes deviennent totalement dénuées de sens, alors que, sous un régime de monnaie saine, nous pouvons être sûrs qu’elles méritent, à des fins pratiques, d’être interprétées. Au cœur de ce problème se trouve le degré auquel la valeur d’une monnaie devient subjective, alors que nous la supposons automatiquement toujours objective et que nous admettons que, dans les transactions, la variation de valeur tient entièrement au produit échangé. Dès lors que le moyen d’échange est rapidement cédé lors d’une transaction individuelle, cela peut ne pas avoir d’importance pour cette fin précise. Mais cela en a pour le solde de liquidités de crédit non dépensées que les gens conservent habituellement.
Pourtant, les économistes et les profanes d’aujourd’hui semblent rarement, voire jamais, comprendre ce point, et ils sont simplement fascinés par leurs graphiques et leurs modèles économiques alimentés par des données erronées, qui ne tiennent pas et ne peuvent pas tenir compte de l’évolution de la valeur d’une monnaie. Les premiers économistes autrichiens ont élaboré leurs théories, comme tout le monde, en partant d’une hypothèse de base de monnaie saine. Et aujourd’hui, nombre de leurs sympathisants commettent couramment une erreur semblable à celle des keynésiens, sans comprendre à quel point les valeurs monétaires sont devenues subjectives et les données faussées.
Si vous affirmez que le prix de l’or est passé de 35 $ à 1 900 $ aujourd’hui, on vous croit, car c’est écrit noir sur blanc. Mais si vous dites qu’en 1970 le dollar valait 1/35 d’once d’or et qu’il vaut aujourd’hui 1/1 900, et que le dollar ne vaut donc que 35/1 900, soit 1,8 % de sa valeur de 1970, vous pouvez lire de la surprise sur le visage de votre interlocuteur. Lorsque vous faites remarquer que cela signifie que le dollar a perdu presque toute sa valeur au cours des cinq dernières décennies, vous pouvez rencontrer une reconnaissance hésitante, mais pas une compréhension des implications. Et lorsque vous expliquez que l’or est aujourd’hui de la monnaie légale, et qu’il l’est depuis que le droit romain lui a conféré ce statut, et que le dollar n’est que du crédit et est évalué comme tel, vous risquez de perdre complètement votre auditoire, car il a subi un lavage de cerveau lui faisant croire que l’or n’est plus de la monnaie et que le dollar l’a remplacé. J’ai même connu des économistes autrichiens qui ont cédé à cette propagande.
Pax scholae Austriacae ! Ne perdez pas patience : je vais tout expliquer. Mais auparavant, nous devons accepter quelques définitions claires aux fins du présent article.
- L’or physique, normalement sous forme de pièces, est la seule véritable monnaie. Techniquement, les pièces d’argent et de cuivre le sont aussi pour les petites transactions. En fait, toutes sont du crédit, en ce sens qu’elles représentent le produit du travail que l’on n’a pas encore dépensé. Mais ces métaux ne comportent aucun risque de contrepartie, sont légalement acceptés à l’échelle internationale comme monnaie et sont donc indépendants des autres formes de crédit national. C’est pourquoi il faut appeler l’or « monnaie », afin de le distinguer des autres formes de crédit qui comportent, elles, un risque de contrepartie, puisqu’elles sont des promesses de paiement à une date future.
- Les billets de banque, qui ont remplacé les pièces d’or pour beaucoup de personnes, sont toujours du crédit. Même les billets librement échangeables contre des pièces d’or au gré du détenteur représentent un crédit placé sous l’autorité de l’État, émis par sa banque centrale. Le risque de contrepartie peut sembler minime, mais si le billet n’est pas ancré à la monnaie, c’est-à-dire à l’or, sa valeur dépend entièrement de la confiance accordée à l’émetteur et de son crédit.
- Le crédit bancaire, sous la forme des dépôts de la clientèle, est exactement ce que son nom indique. Cette catégorie de crédit constitue l’essentiel de la masse monétaire dite M2, M3 ou M4. La valeur de ce crédit est étroitement liée à celle des billets de banque dans lesquels il est libellé, à quoi s’ajoute le risque de contrepartie propre à chaque banque.
- La devise (ou monnaie courante) désigne la monnaie et le crédit en circulation. Mais comme les pièces ont une valeur symbolique et que personne ne dépense ses pièces d’or, sauf en dernier recours, le terme « devise » désigne collectivement dans cet article les deux principales formes de crédit : les billets de banque et les dépôts bancaires.
La question à laquelle nous cherchons une réponse est la suivante : qu’est-ce qui détermine le pouvoir d’achat de la devise ?
Ce n’est qu’en répondant à cette question que nous pouvons savoir comment remédier à la perte de pouvoir d’achat, qui, dans le cas du dollar, l’a ramené à moins de 2 % de sa valeur de 1970 par rapport à la monnaie légale.
Un débat intemporel
Les véritables causes de la perte de pouvoir d’achat d’une devise font l’objet de débats intellectuels depuis que la science économique s’est constituée en discipline distincte. Au milieu du XIXe siècle, en Angleterre, le débat a donné naissance à deux écoles de pensée. La « currency school » privilégiait une approche fondée sur des règles pour l’émission de la monnaie, tandis que la « banking school » recherchait une approche plus souple. L’une des thèses de la currency school était que la création monétaire devait être un monopole de l’État, ce qui va à l’encontre de la philosophie de libre marché de l’école autrichienne. De fait, Mises a vivement critiqué l’école historique allemande et Georg Knapp (auteur de la Théorie étatique de la monnaie, publiée en 1905) pour avoir adopté cette position.
Pour le reste, une grande partie de l’approche de la currency school a trouvé grâce aux yeux de Mises. Le débat entre la currency school et la banking school a eu lieu à l’époque du Bank Charter Act de 1844, qui a fixé les règles de fonctionnement de la Banque d’Angleterre par la suite. En vertu de cette loi, l’ensemble du système bancaire a été réformé : l’émission de billets par les autres banques a d’abord été restreinte, puis a cessé, ce qui a donné à la Banque d’Angleterre le monopole de l’émission de billets. Ce fut une victoire pour la currency school. Et dans notre recherche de ce qui conduit à la dépréciation actuelle des devises, ce fut un développement important, quoique mal compris.
À la racine de l’argument de la currency school se trouvait l’idée que l’inflation était causée par l’émission excessive de billets. Les conditions d’émission de billets de la Banque d’Angleterre l’ont donc liée à l’or, en exigeant que la Banque couvre intégralement par de l’or, échangeable contre des pièces de souverain, les billets en circulation au-delà de 14 millions de livres sterling. Bien que les circonstances aient conduit à suspendre cette disposition à trois reprises, elle a limité l’expansion des billets en circulation.[i]
Ainsi, entre 1844 et 1900, l’émission de billets de la Banque n’a augmenté que de 37 à 42 millions de livres sterling[ii]. Parallèlement, le développement des banques par actions a entraîné un usage croissant des chèques tirés sur ces banques, qui se sont substitués aux billets de la Banque d’Angleterre comme moyen de paiement. Le crédit bancaire dans la masse monétaire est passé de 167 à 824 millions de livres sterling. Le graphique supérieur ci-dessous montre cette relation jusqu’à la déclaration de guerre en 1914, et le graphique inférieur montre les niveaux estimés des prix à la consommation et à la production.
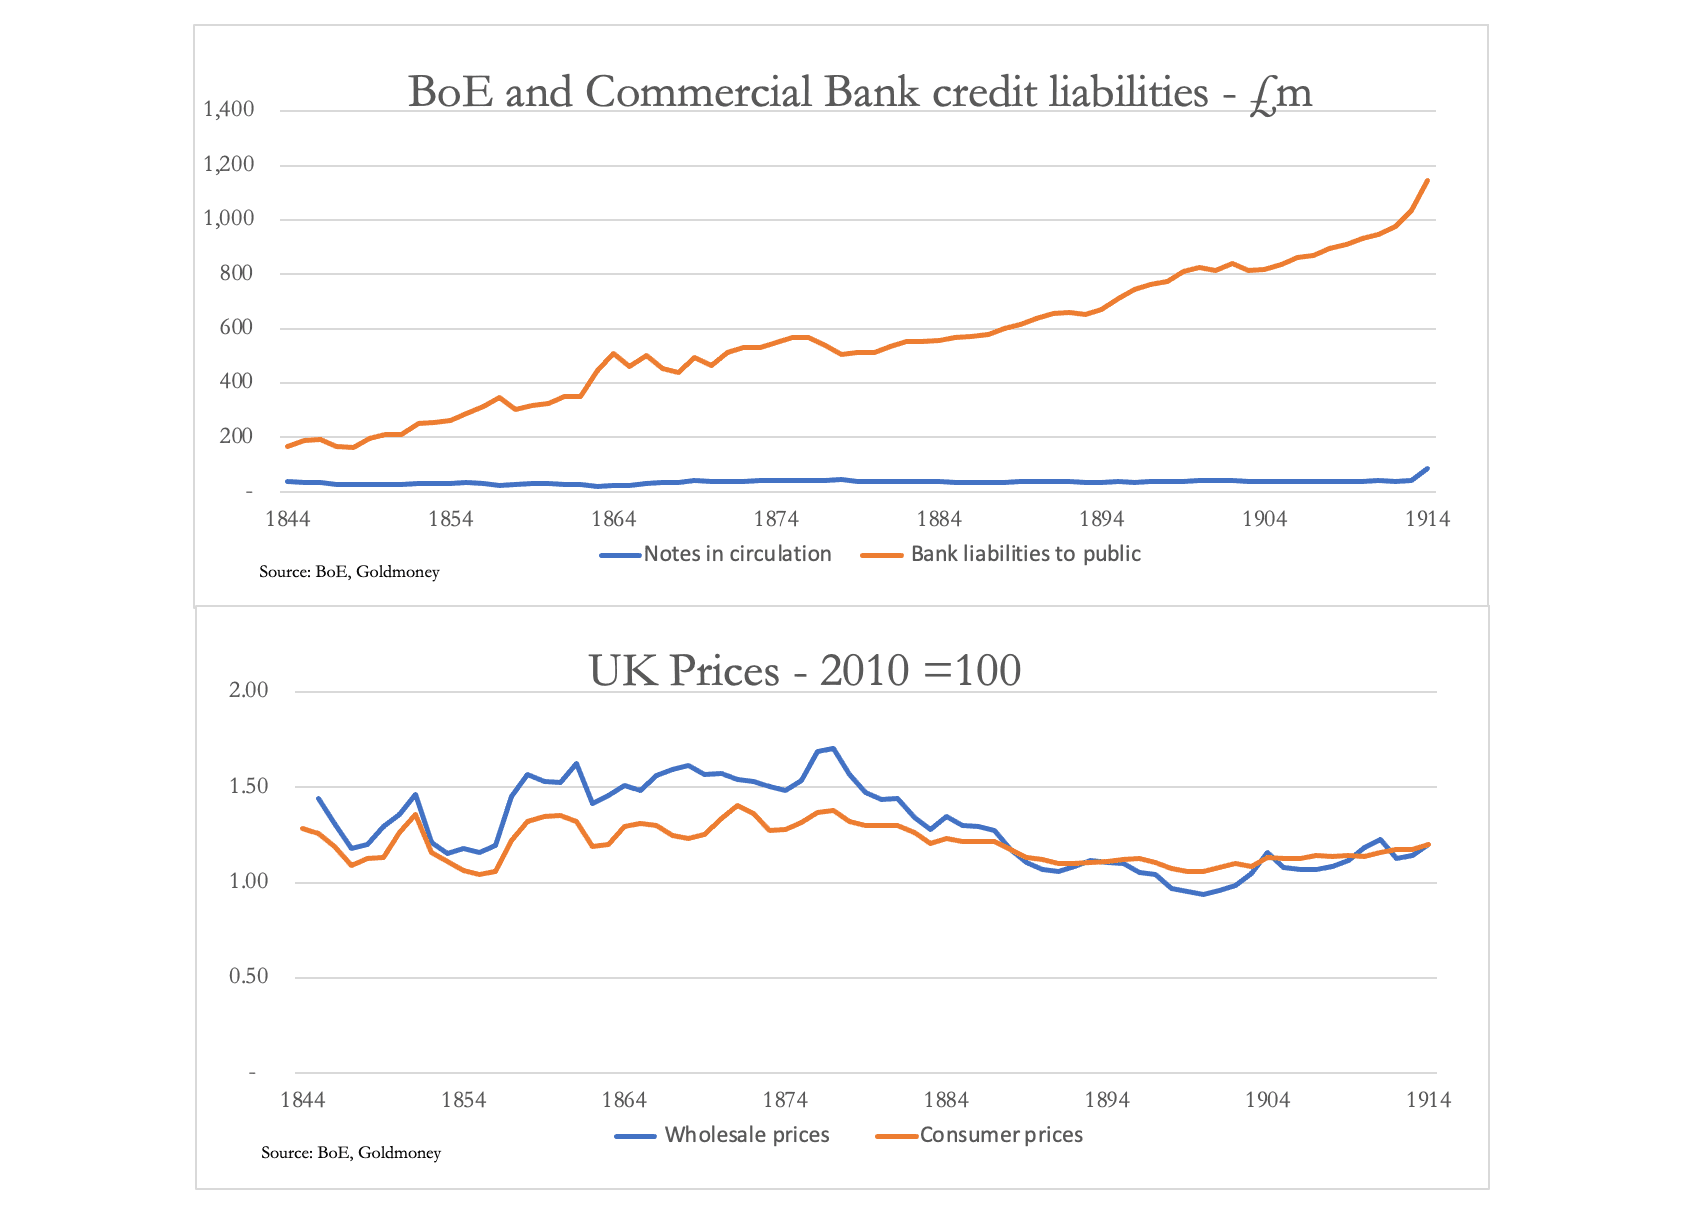
De toute évidence, l’émission de billets a à peine augmenté, alors que le crédit bancaire a été multiplié plusieurs fois. La thèse de la currency school selon laquelle l’expansion de la devise nuit à son pouvoir d’achat semble s’appliquer à l’émission de billets, mais pas au crédit bancaire. Et le fait que l’expansion à long terme du crédit n’ait pas nui au pouvoir d’achat de la devise semble étayer les théories de la banking school.
Mais l’école bancaire s’opposait également aux restrictions sur l’émission de billets. Ses partisans soutenaient que les billets de banque et les dépôts remplissaient la même fonction économique. Ils affirmaient que « le volume des billets en circulation était suffisamment contrôlé par les mécanismes ordinaires de la concurrence bancaire ». Les données ultérieures présentées dans le premier graphique ci-dessus montrent que l’école bancaire avait tort sur ce point.
Dans le même temps, l’école monétaire (« currency school ») soutenait que les dépôts à vue n’étaient pas de la monnaie et n’avaient donc aucune incidence sur la politique bancaire ni sur la prévention des crises financières. On lui a par la suite reproché de ne pas avoir compris que les dépôts bancaires jouent le rôle de monnaie.
Fait intéressant, les décennies qui ont suivi la loi de 1844 ont montré que l’école monétaire avait en général raison d’ignorer le crédit bancaire, ne serait-ce que pour de mauvaises raisons. Le crédit bancaire est assurément une monnaie en circulation, mais sa contribution à l’évolution du pouvoir d’achat de la monnaie semble se limiter à un cycle autocorrecteur de crédit bancaire, entraînant en chemin des phases d’expansion et de récession. Or, à plus long terme, ce qui importait était la stabilité de la valeur du billet de banque, lié au souverain en or, et non le niveau du crédit bancaire dans l’économie.
Le débat théorique entre les deux écoles a été détourné par la crise de 1847, qui a conduit la Banque à suspendre la convertibilité en or à la demande du gouvernement. Le gouvernement faisait face à une crise provoquée par l’éclatement d’une bulle spéculative, de nombreuses entreprises faisant faillite. La situation a été aggravée, ou déclenchée, par une mauvaise récolte et la maladie de la pomme de terre, qui ont entraîné une hausse des importations alimentaires. Le crédit bancaire s’élevait à 192 millions de livres sterling en 1846, pour se contracter à 167 millions en 1947, un problème semblable à celui que nous pourrions connaître aujourd’hui. Autrement dit, le problème venait du retournement du cycle du crédit, qui a mis au jour des investissements injustifiés et une spéculation excessive, et non de l’étalon-or fondé sur la monnaie métallique.
Pendant la crise, le bilan de la Banque d’Angleterre est resté remarquablement stable, compte tenu d’une particularité comptable. En 1844, le total de son bilan s’élevait à 82,9 millions de livres sterling et, en 1847, il était tombé à 59,9 millions, l’essentiel de la baisse étant intervenu en 1845. À première vue, il s’agit d’une contraction sévère. Mais dans son bilan, la Banque inscrivait les billets détenus en son sein à la fois à l’actif et au passif, et ceux-ci ont diminué de 24,5 millions de livres sterling entre ces deux dates, soit à peu près la baisse du total des actifs. C’est une aberration comptable, car les billets de banque n’ont de valeur que lorsqu’ils sont en circulation dans le public : lorsqu’ils sont en la possession de l’émetteur, ils ne sont que des morceaux de papier. Par conséquent, le bilan de la Banque, une fois cette anomalie neutralisée, était en réalité raisonnablement stable.
Bien que la Banque ait également exercé l’activité d’une banque ordinaire, en recevant des dépôts et en consentant des avances, ces opérations ne semblent pas avoir été assez excessives pour nuire à sa fonction d’émission de billets. La ruée sur les réserves d’or de la Banque semble avoir fait baisser ses actifs en pièces et en métal précieux de 13,7 millions de livres sterling à un point bas d’environ 9,9 millions à la mi-avril 1847[iii]. Cela tenait à une erreur des auteurs de la loi de 1844, qui n’avaient pas compris que la ruée sur ses réserves d’or provenait non pas d’une source, mais de deux. Ils avaient supposé que seuls les billets de banque pouvaient être échangés contre des pièces d’or, sans réaliser que les chèques pouvaient aussi servir à retirer du métal précieux de la Banque. La loi reposait donc à tort sur l’hypothèse qu’une réduction des réserves d’or serait accompagnée d’une réduction des billets en circulation.
Outre cette erreur, l’idée selon laquelle la baisse des réserves d’or menaçait le principe de l’école monétaire en matière d’émission de billets ne tient pas compte de la réalité. Les billets de banque en circulation sont restés stables, à environ 20 millions de livres sterling, et, dans ces conditions, le public considérait manifestement les billets de la Banque d’Angleterre, adossés à l’or, comme une valeur refuge pendant la crise, ce qui était sûrement l’intention des législateurs. Tant que le public a confiance dans la possibilité d’échanger ses billets contre des pièces d’or, il ne ressent guère le besoin de détenir des pièces d’or.
L’erreur commise par la Banque, qui a conduit à la suspension de la loi, a été de ne pas relever plus tôt son taux d’escompte, et de ne le faire ensuite que de façon insuffisante. La crise a débuté en 1846 et la ponction sur les réserves d’or de la Banque a commencé. Mais la Banque n’a relevé son taux d’escompte que le 16 janvier suivant, de 3 % à 3,5 %. La ruée sur ses réserves d’or s’est poursuivie ; quinze jours plus tard, le taux d’escompte a donc été porté à 4 %. La ruée a continué jusqu’à ce que la Banque perde encore 3 millions de livres sterling en or, après quoi elle l’a porté à 5 % le 10 avril. Si la Banque avait relevé son taux d’escompte plus tôt et plus vigoureusement, la ruée sur ses réserves d’or n’aurait pas eu lieu.
La crise de 1847, survenue si peu de temps après le Bank Charter Act, a été considérée par les économistes du XXe siècle comme la preuve qu’un étalon-or est un carcan qui empêche la souplesse économique, ce qui semble donner raison à l’approche de l’école bancaire. Mais nous avons vu ce que l’on observe aujourd’hui chez les banques centrales : un organisme public qui n’aborde pas sa propre activité selon une logique purement commerciale.
Comme toujours, la situation est plus complexe que ne le laissent penser des jugements hâtifs sur des questions de principe. Une compréhension plus approfondie du rôle du crédit est nécessaire.
Le crédit bancaire est au cœur de notre système monétaire
Comme indiqué plus haut, le crédit prend deux formes identifiables. Il y a d’abord les billets de banque, aujourd’hui émis par les banques centrales, mais aussi, formellement, par les banques commerciales. Ces billets constituent un passif de l’émetteur et figurent à ce titre au bilan d’une banque centrale. Il y a ensuite le crédit bancaire, passif des banques commerciales sous la forme de dépôts de clients, de comptes chèques ou de comptes courants. De manière non officielle, le crédit existe également dans la finance parallèle, et d’autres crédits, non enregistrés, circulent entre particuliers.
Le crédit entre particuliers est un facteur économique de la plus haute importance, et pourtant peu d’économistes semblent en avoir conscience. Un père peut dire à son fils ou à sa fille qu’il financera ses études universitaires. Il s’agit d’un crédit consenti par un parent à son enfant. Un commerce local peut proposer à ses clients privilégiés un compte leur permettant de payer chaque semaine ou chaque mois, plutôt qu’au fur et à mesure de leurs dépenses. Un artisan du bâtiment ou un jardinier accorde un crédit à ses clients en effectuant son travail dans l’attente d’un paiement une fois celui-ci terminé. Tout cela relève du crédit.
Les grossistes offrent aux détaillants la possibilité de régler leurs marchandises un mois après la livraison, voire davantage : c’est du crédit. Lorsqu’un opérateur achète des titres dont le règlement a lieu le lendemain, il s’agit de crédit jusqu’au règlement. L’achat d’un contrat à terme sur marge constitue une obligation de crédit pour la totalité du montant, à moins que cette obligation ne soit cédée avant l’échéance. Les exemples dans notre vie quotidienne sont nombreux. Ces arrangements informels ou non bancaires sont indispensables au fonctionnement de la société, car ils facilitent les relations personnelles et commerciales. Tout cela échappe aux statistiques monétaires.
Compte tenu de l’omniprésence du crédit, serait-il juste d’interdire entièrement aux banques d’opérer comme intermédiaires du crédit, alors qu’elles formalisent des accords de crédit favorables aux échanges et que leur crédit ne représente qu’une petite partie du total réel ? Or toute l’économie repose sur le crédit. S’il n’y avait pas de crédit, l’économie cesserait d’exister. Et sans crédit bancaire, nous reviendrions tout simplement à des conditions féodales.
Conformément à la loi de Gresham, les gens thésaurisent les pièces d’or au lieu de dépenser des billets de banque et des dépôts. Tout se fait à crédit. Les pièces d’or ne circulent pas, même sous un étalon-or, parce que l’on sait qu’elles constituent une monnaie supérieure aux billets et à la monnaie de dépôt. Elles sont là comme garantie des billets de banque et des comptes de dépôt. Et une population certaine de pouvoir toujours échanger des billets de banque contre des pièces d’or n’a guère besoin, voire aucun besoin, de détenir des pièces d’or. Les billets de banque et les dépôts bancaires sont de toute façon bien plus commodes. La stabilité de l’émission de billets de la Banque d’Angleterre pendant la crise de 1847 évoquée plus haut en témoigne.
Jusqu’ici, nous pouvons probablement convenir que ces affirmations n’ont rien de très controversé. Les désaccords surgissent lorsque l’on approfondit le sujet. L’or ne devrait plus faire partie d’un système monétaire moderne, soutiennent les néo-keynésiens et la plupart des monétaristes. L’expansion du crédit est à l’origine de l’inflation, soutiennent d’autres, notamment les monétaristes et les Autrichiens.
La tradition autrichienne est incarnée par les écrits de Ludwig von Mises et de Friedrich von Hayek. Mises a observé les effets de l’inflation en Europe après la Première Guerre mondiale, en particulier dans son Autriche natale. Il a compris pourquoi la couronne s’était effondrée et connaissait le remède. Par la suite, il a écrit abondamment sur le cycle des affaires, ou cycle économique, indéniablement causé par un cycle d’expansion puis de contraction du crédit bancaire. Pourtant, dans l’ensemble de ses écrits, qui totalisent plus de 7 000 pages, il mentionne étonnamment peu le « crédit bancaire ». En effectuant une recherche par mot, je n’ai relevé que seize occurrences de cette expression. Elle ne figure même pas dans le glossaire de l’édition savante de L’Action humaine.
La conférence prononcée par Mises devant le Congrès de Vienne de la Chambre de commerce internationale en mai 1933 est typique : il y affirmait que « la cause de la dépréciation du taux de change se trouve toujours dans l’inflation, et le seul remède pour la combattre est une restriction des moyens fiduciaires et du crédit bancaire ». C’était l’une des seize mentions du crédit bancaire. Mais nulle part dans ses commentaires, pour autant que je puisse en juger, il ne recommande une interdiction totale du crédit bancaire, seulement son endiguement.
Hayek a conçu un triangle pour montrer à ses étudiants de la LSE les conséquences d’un abaissement artificiel des taux d’intérêt, c’est-à-dire de la répression des taux d’intérêt et, par conséquent, de l’expansion du crédit. Il est tentant, pour les disciples de ces grands penseurs, de conclure que le crédit doit être interdit si l’on veut préserver le pouvoir d’achat de la monnaie. Mais nous devons reconnaître qu’un effondrement monétaire généralisé résultant d’une dépréciation continue et accélérée, comme celui qui a frappé l’Autriche en 1922, est une tout autre affaire qu’un cycle de crédit bancaire.
Mais interdire le crédit bancaire est-il envisageable ? Le moment est propice pour poser la question, car nous semblons être à la veille d’un nouveau ralentissement provoqué par les banques, d’une gravité potentielle telle qu’il pourrait menacer l’avenir de l’ensemble de la structure bancaire, des banques centrales jusqu’en bas de la chaîne. Mais si l’expansion du crédit bancaire joue un rôle économique justifiable, son remplacement pourrait s’avérer moins bénéfique, en particulier si l’État prend l’initiative de mettre en place un système bancaire différent. Dans ce cas, nous pouvons être certains qu’il serait conçu pour servir l’État davantage que l’économie productive.
Certains néo-autrichiens avancent une proposition simple. Ils recommandent de mettre fin au crédit bancaire en scindant les banques en deux catégories : les banques agissant en tant que dépositaires, les dépôts demeurant la propriété des déposants, ou celles qui organisent des financements afin de distribuer l’épargne aux entreprises ayant besoin de capitaux d’investissement, mais jamais les deux à la fois. Le monde des moyens de paiement en circulation serait ainsi censé être débarrassé du crédit bancaire et de tous les problèmes qu’il a engendrés.
Nous devrions nous demander s’il s’agit bien de la noix qu’il nous faut casser. Les cycles d’expansion et de contraction du crédit bancaire existent aussi loin que remontent les données statistiques. Ils remontent au droit romain et à l’invention de la comptabilité en partie double. Et pourtant, nous sommes toujours là et jouissons d’un niveau de vie supérieur à celui de nos ancêtres. Le crédit bancaire a alimenté la révolution industrielle. Mais, avec un décalage dans le temps, l’effet sur les prix des variations du niveau du crédit bancaire, même sous un étalon de pièces d’or, a bien entraîné des fluctuations importantes du niveau général des prix, conséquence de l’expansion puis de la contraction du crédit bancaire, c’est-à-dire de phases d’essor et d’effondrement dues au crédit. Le délai au bout duquel les banquiers semblent oublier les conséquences d’une expansion excessive du crédit pour leurs propres activités est d’environ huit à dix ans, une périodicité qui s’est maintenue jusqu’à la crise Lehman.
Au XIXe siècle, la politique économique des gouvernements consistait globalement à s’occuper de ses propres affaires et à laisser les événements économiques suivre leur cours. Fait intéressant, les fluctuations du niveau général des prix au Royaume-Uni ont diminué au cours du siècle, période durant laquelle la tendance de fond de l’encours du crédit bancaire s’est fortement accrue, portée par la richesse collective, le commerce et le progrès technologique. De toute évidence, la sophistication croissante des marchés du crédit avait un effet bénéfique, en particulier après le Bank Charter Act de 1844, dont la rédaction a omis de reconnaître la capacité du crédit bancaire à déstabiliser la monnaie adossée à l’or. Ce point est examiné plus en détail plus loin dans cet article.
Dès lors, on peut se demander si les fluctuations du crédit bancaire constituent le mal que certains néo-autrichiens y voient. Se pourrait-il que le plus grand mal soit l’intervention des banques centrales, dont les tentatives sont devenues, au cours des décennies suivant la Première Guerre mondiale, des efforts pour gérer la demande de crédit bancaire par les politiques de taux d’intérêt ? Si tel est le cas, une solution où aucun crédit bancaire ne serait créé n’est pas le remède ; il est plus logique d’abolir les tentatives des banques centrales de manipuler les marchés du crédit.
La difficulté de l’analyse du crédit bancaire par Mises
Dans The Theory of Money and Credit, Mises a tenté de distinguer les dépôts représentant l’épargne prêtée, par l’intermédiaire du système bancaire, aux entreprises qui investissent, de ce qu’il appelait le crédit de circulation, accordé par les banques sous la forme de dépôts à vue créés à cette fin. Selon lui, c’est l’expansion du crédit de circulation au-delà de l’épargne réelle disponible pour le prêt en général qui conduisait à des booms artificiels, à l’inflation et à des récessions ultérieures.
Son raisonnement était purement théorique et faisait abstraction de la situation juridique, afin de démontrer qu’un excès de crédit entraînait toujours une réduction de son pouvoir d’achat. Cela est certes manifeste dans le cycle du crédit bancaire, mais la division artificielle entre le crédit provenant de l’épargne et celui qui n’en provient pas ne peut être établie.
En cherchant la théorie à l’origine de l’inflation, la description que donne Mises du processus de création du crédit bancaire est en désaccord avec les faits. Au chapitre 2 de la troisième partie de The Theory of Money and Credit de Mises, sous le titre « The two ways of issuing fiduciary media » , il écrit ce qui suit :
« Les moyens fiduciaires peuvent être émis de deux manières : par les banques et autrement. Les moyens fiduciaires bancaires se caractérisent par le fait qu’ils sont traités comme constituant une dette de l’organisme émetteur.
Ils sont comptabilisés au passif, et l’organisme émetteur ne considère pas la somme émise comme un accroissement de son revenu ou de son capital, mais comme un accroissement du côté débit de son compte, qui doit être équilibré par un accroissement correspondant du côté crédit, faute de quoi l’ensemble de l’opération figurerait comme une perte. »
Dans son argumentation sur l’excès de crédit, Mises en déduit que les prêts bancaires (actifs) naissent de la création de dépôts (passifs), ce qui est inexact.
Ce n’est pas ainsi que les dépôts bancaires prennent naissance.
Depuis que les orfèvres londoniens ont inventé la banque moderne au XVIIe siècle, les banques sont, tant en droit bancaire que dans la pratique, des négociants en crédit et non des intermédiaires. Les prêts sont créés avec des dépôts correspondants. Il faut admettre que Mises soulevait là un point distinct et valable. Mais, d’après la citation ci-dessus, il semble avoir commis l’erreur courante consistant à croire que le mécanisme fonctionne en sens inverse. Voici un extrait de Money creation in the modern economy, publié par la Banque d’Angleterre dans son Quarterly Review du premier trimestre 2014 :
« Les banques commerciales créent de la monnaie, sous forme de dépôts bancaires, en accordant de nouveaux prêts. Lorsqu’une banque consent un prêt, par exemple à une personne qui contracte un crédit immobilier pour acheter un logement, elle ne le fait généralement pas en lui remettant des milliers de livres en billets de banque. Elle crédite plutôt son compte bancaire d’un dépôt correspondant au montant du prêt. À cet instant, de la monnaie nouvelle est créée. C’est pourquoi certains économistes ont parlé de « monnaie de stylo-plume », créée d’un trait de plume des banquiers lorsqu’ils approuvent des prêts. »
La description que donne la Banque d’Angleterre de la création de prêts assortis de dépôts correspondants a été clairement exposée par Henry Dunning Macleod, avocat spécialisé en droit bancaire durant la seconde moitié du XIXe siècle.[iv] Ce principe est fondamental dans la pratique bancaire.
Par conséquent, chaque dépôt résulte d’un prêt ; le prêt ne résulte pas d’un dépôt. Il ne peut y avoir de distinction pratique entre les dépôts d’épargne et le crédit créé spécifiquement pour financer le crédit de circulation. Tout le crédit bancaire est créé à partir de prêts. Lorsque l’emprunteur utilise le prêt pour payer des tiers, il le fait par chèque ou, plus couramment aujourd’hui, par virement électronique. Le paiement est prélevé sur le dépôt qui correspond au prêt dans le bilan de la banque ; il est soit retiré en billets, soit, plus souvent, transféré à la banque du bénéficiaire. Toutes les banques connaissent continuellement de tels transferts, et certaines se retrouveront avec un excédent d’actifs au bilan, d’autres avec un déficit. Ces déséquilibres sont corrigés en permanence par les marchés monétaires.
Les fausses idées actuelles sur l’inflation
Les banques centrales cherchent à maîtriser la dépréciation de leurs monnaies afin qu’elles perdent deux pour cent de leur valeur par an. Cela est censé stimuler la demande des consommateurs et offrir une marge de sécurité face au risque redouté d’une récession de l’activité économique. Les décideurs politiques estiment qu’en gérant le niveau des taux d’intérêt, ils influencent le montant que les ménages et les entreprises souhaitent emprunter. Ils tentent d’y parvenir en influençant les taux des prêts pratiqués par les banques et, par conséquent, en maîtrisant la croissance du crédit bancaire afin d’assurer une inflation faible et stable. Mais l’expérience récente a montré l’échec de cette politique. Que ce soit en raison d’un penchant pour la répression des taux d’intérêt ou d’erreurs de politique macroéconomique, les taux d’intérêt ont été maintenus artificiellement bas pendant une période considérable et ont dû, en conséquence, être relevés brutalement pour corriger cette erreur.
L’erreur, parmi bien d’autres, consiste à croire que les taux d’intérêt représentent le prix du crédit. Cela peut sembler vrai pour les emprunteurs. Mais, comme nous l’avons vu plus haut, la création de prêts crée des dépôts. Pour les déposants qui conservent leurs dépôts ou les échangent contre des obligations, l’intérêt représente la décote de la possession future de la monnaie par rapport à sa possession aujourd’hui. Ses composantes sont la préférence pour le présent, qui correspond à la perte de jouissance, le risque de contrepartie et les variations anticipées du pouvoir d’achat d’une monnaie avant qu’elle ne soit restituée au prêteur. Du point de vue du déposant, l’intérêt est une compensation pour le report de sa consommation, et non un prix.
Pendant un temps, les détenteurs nationaux d’une monnaie peuvent être contraints par un État monopoliste d’accepter un taux d’intérêt qui ne les indemnise pas de manière adéquate. Le problème que pose cette politique apparaît presque toujours d’abord sur le marché des changes, où les déposants et les détenteurs d’obligations internationaux vendront volontiers une monnaie dont la rémunération leur paraît insuffisante.
Outre qu’elles se méprennent sur le rôle des taux d’intérêt, les banques centrales sont induites en erreur par d’autres erreurs macroéconomiques. Un organisme public élabore les statistiques sur lesquelles il modélise l’économie, et, avec le temps, ces statistiques deviennent inévitablement intéressées. L’objectif de croissance ne représente pas le progrès économique, lequel ne peut être mesuré, seulement observé. La liste des erreurs est longue, et les hypothèses qui les sous-tendent seraient risibles si la situation n’était pas aussi grave.
Mais l’erreur la plus évidente, que presque tout le monde ignore, consiste à prendre des données historiques et statiques comme base de prévision d’un avenir dynamique, qui dépend d’actions humaines imprévisibles. C’est ce que Mises appelait le concept d’une économie en rotation uniforme, « où tout est supposé se poursuivre exactement comme auparavant, y compris l’ensemble des idées et des objectifs humains ».[v]
Une autre erreur est celle des monétaristes, qui relient mécaniquement les variations de la quantité de crédit à celles du pouvoir d’achat d’une monnaie. Les théories monétaristes sous-tendaient la position de la Currency School dans les années 1840, avant et après le Bank Charter Act de 1844. Aujourd’hui, les monétaristes soutiennent que les variations de la quantité de crédit devraient orienter la politique monétaire, ce qui n’est pas le même objectif que celui de la Currency School lors de l’élaboration de la loi de 1844. Mais le fondement de leur raisonnement n’a pas changé, malgré le passage d’un crédit ancré dans la monnaie à un crédit ancré dans rien du tout. Il repose sur l’équation des monétaristes :
Masse monétaire multipliée par la vitesse de circulation = prix des biens et services multipliés par leur quantité
Mises a souligné les erreurs de ce raisonnement dans son ouvrage L’Action humaine. Il est vrai qu’une augmentation de la quantité de crédit tend à faire monter les prix, mais l’effet est inégal. De plus, les anticipations du public quant aux prix futurs reposent sur son expérience la plus récente, et il ajustera en conséquence le rapport entre les biens et services achetés et ses ressources en crédit. Si le public en vient collectivement à croire que les prix augmenteront globalement à un rythme plus élevé, il ajuste alors en conséquence le rapport entre ses dépenses et ses liquidités en accélérant ses achats. Et si le public prend conscience que c’est la monnaie qui perd de la valeur plutôt que les prix qui augmentent, il se débarrassera entièrement de sa monnaie.
On voit donc que l’équation des échanges, qui cherche à s’équilibrer au moyen d’une valeur mythique de la vitesse de circulation, ignore le facteur humain dans l’évaluation de la monnaie. Si, lors d’une crise bancaire, le public anticipe une réponse inflationniste des autorités, il se défera de la monnaie tant qu’il le peut. Perdre toute valeur est le sort de toutes les monnaies fiduciaires de l’histoire, et ce sera sans doute celui des principales monnaies actuelles, à moins que les autorités ne parviennent à stabiliser leur pouvoir d’achat en réintroduisant la monnaie dans l’équation du crédit.
Les véritables déterminants de la stabilité des prix
Les échecs de la politique économique et monétaire sont évidents et il n’est pas nécessaire de les examiner davantage. Mais, dans notre recherche de la stabilité des prix, deux éléments précis méritent d’être considérés. Le premier est l’instabilité des prix due au cycle d’expansion et de contraction du crédit bancaire, qui se corrige de lui-même au fil du cycle ; le second concerne les perspectives à long terme du pouvoir d’achat du crédit.
Rappelons-nous les données relatives à la Grande-Bretagne au XIXe siècle en reprenant les graphiques ci-dessus.
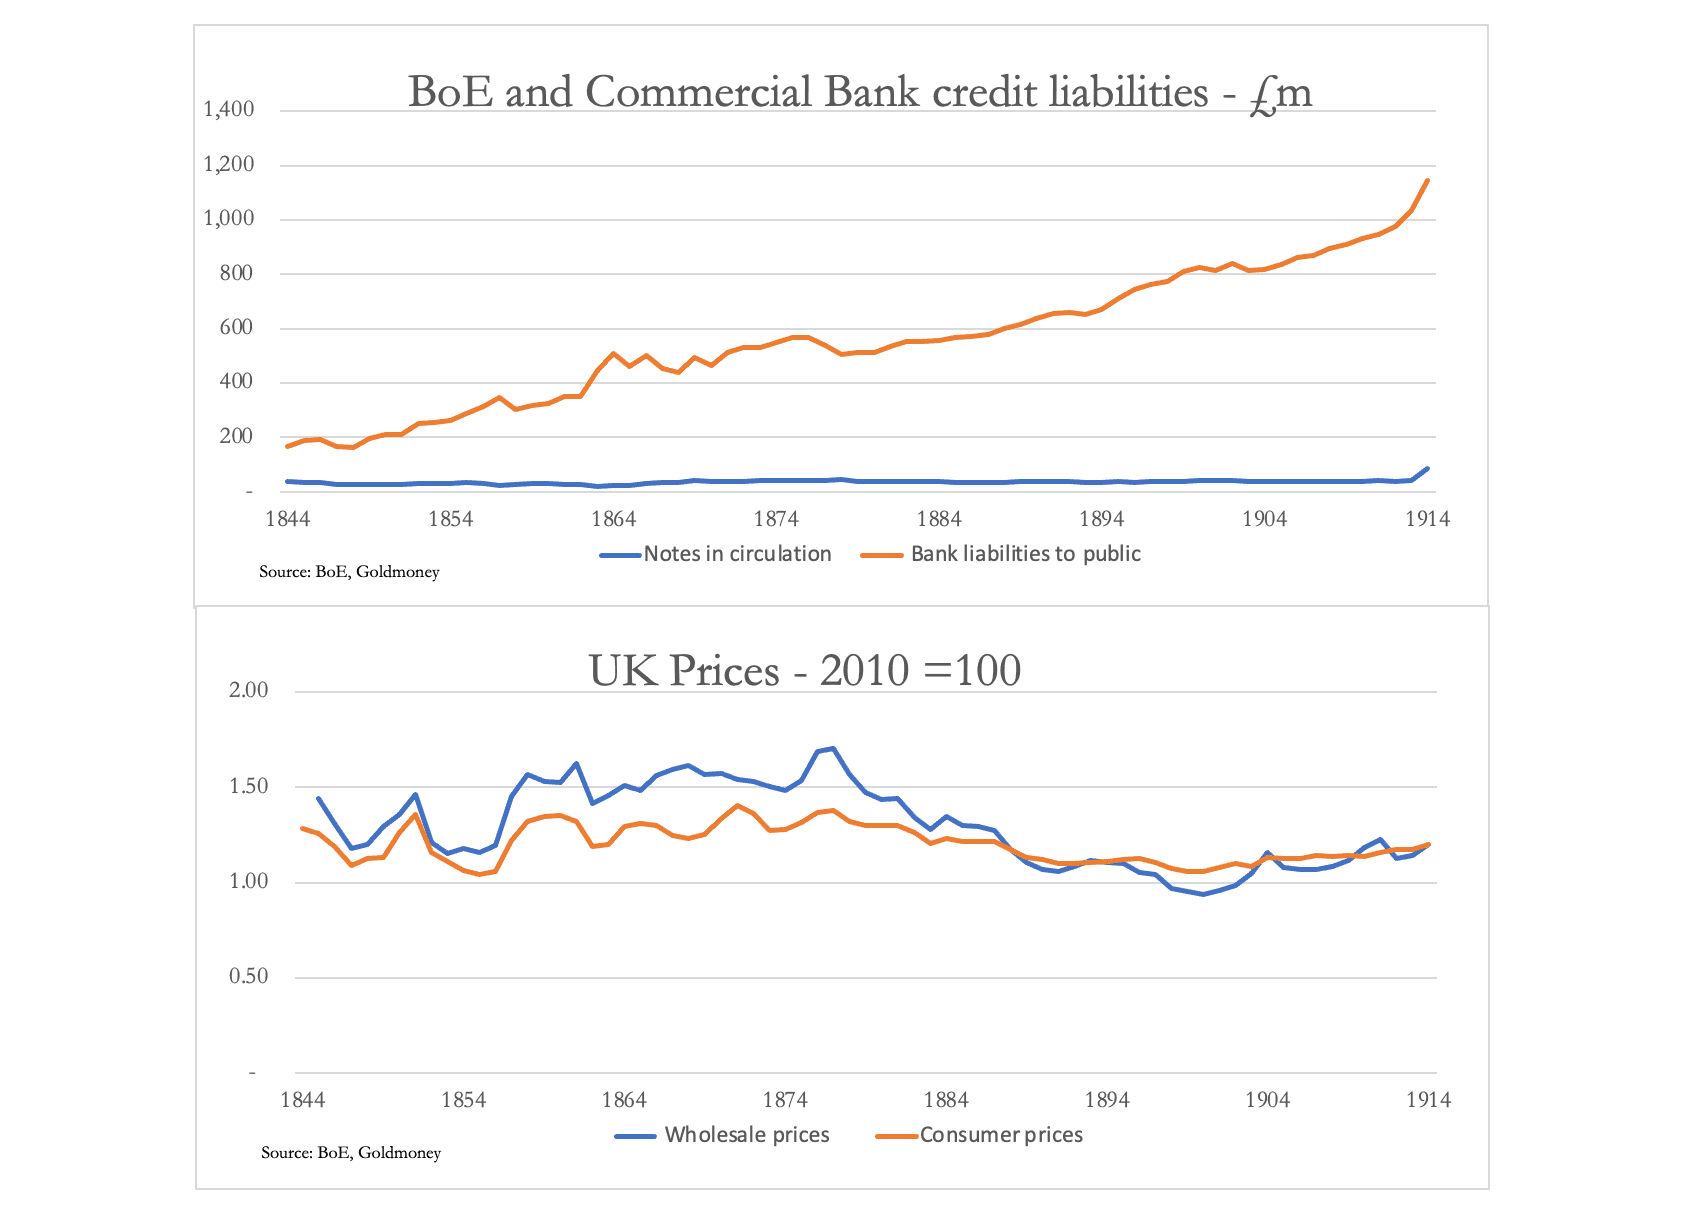
Le premier graphique montre comment, sous un système d’étalon de change or fondé sur les pièces, l’émission de billets est restée stable tandis que le crédit bancaire se développait. Les crises de 1847, 1857 et 1866, qui ont conduit à la suspension du Bank Charter Act de 1844, se reflètent nettement dans les fluctuations des prix de gros du graphique inférieur, mais le caractère autocorrecteur des perturbations du niveau général des prix s’applique en règle générale. C’est ce que montre le graphique suivant, qui porte sur l’inflation des prix à la consommation.
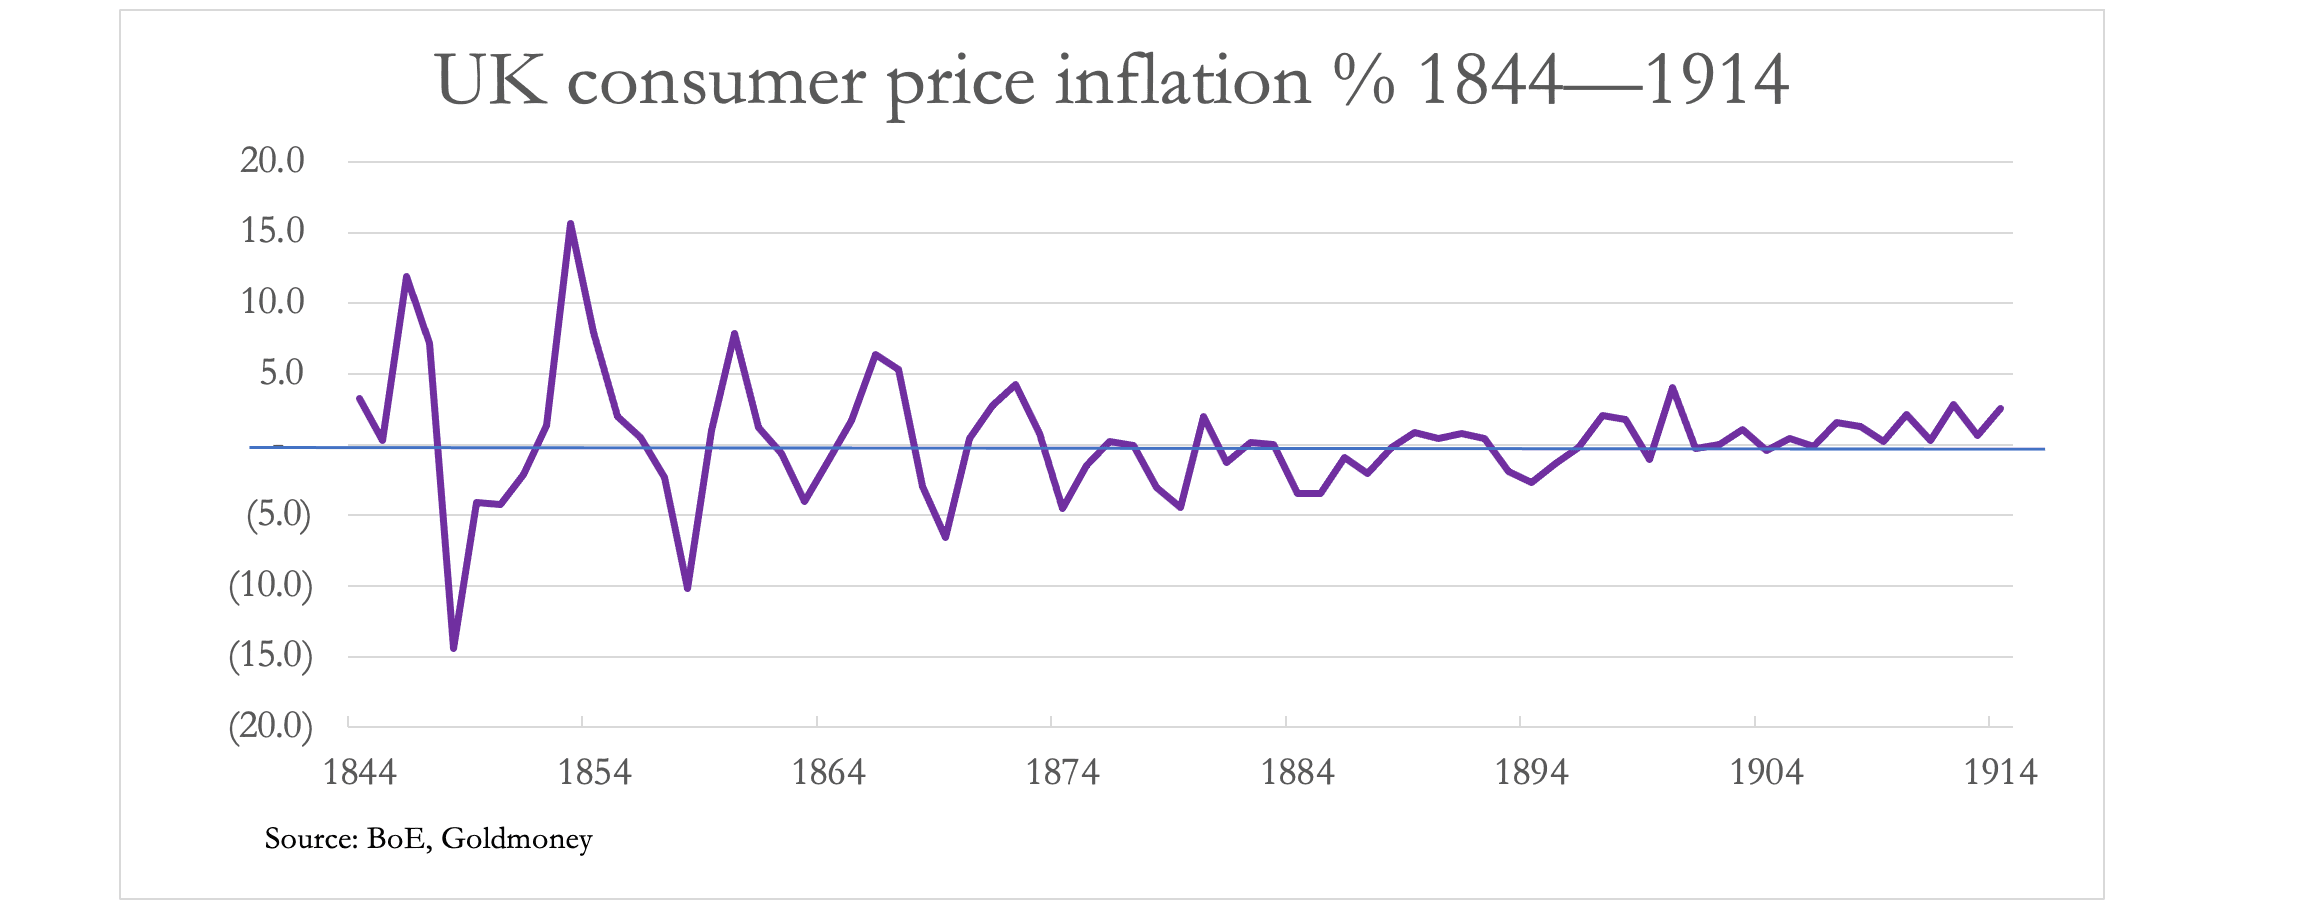
L’effet du cycle du crédit bancaire sur les prix apparaît clairement, et le taux moyen enregistré sur les soixante ans a été de +0,3 %, les fluctuations s’annulant mutuellement. Compte tenu de l’impossibilité pratique de mesurer réellement le niveau général des prix et des erreurs du calcul statistique rétrospectif, ce chiffre équivaut à zéro. Mais, à mesure que la loi de 1844 s’installait, les oscillations entre inflation et désinflation se sont atténuées. Les améliorations du système de compensation y ont sans aucun doute contribué.
Avant 1775, chaque banquier devait détenir des billets de banque ou, à défaut, tirer des chèques sur la Banque d’Angleterre afin de régler quotidiennement les différences avec les autres banques. Après 1775, les banques londoniennes se sont réunies dans une salle qui faisait office de chambre de compensation pour régler leurs créances mutuelles, au lieu d’envoyer des commis rendre visite à chaque banque contrepartie.
Les billets de banque étaient encore partiellement utilisés. En 1810, 46 banques compensaient quotidiennement environ 4 700 000 £, dont 220 000 £ étaient réglées en billets de banque. Ces montants équivalent aujourd’hui à 1,88 milliard de livres et à 88 millions de livres respectivement. En 1854, les banques par actions furent admises à la chambre de compensation, et en 1864, la Banque d’Angleterre rejoignit le système. En 1860, une chambre de compensation fut également créée pour les banques de province, ce qui permit au réseau bancaire national de fonctionner comme un tout, en utilisant le crédit bancaire pour régler les différences sans recourir aux billets ni aux pièces. Et en 1875, plus de 6 milliards de livres (soit l’équivalent de 2 400 milliards de livres aujourd’hui) furent échangés cette année-là entre les banques de compensation.
Outre les améliorations apportées au système de crédit et les progrès constants du système bancaire, la confiance croissante du public dans l’étalon-or et dans le système bancaire en général a sans doute contribué à réduire la volatilité du niveau général des prix.
Conclusions
Dans notre recherche de la stabilité des prix, nous devons distinguer les perturbations dues à des facteurs cycliques de celles qui relèvent du long terme. La monnaie ne circule généralement pas : ce sont le crédit sous forme de billets de banque et les dépôts bancaires qui constituent l’ensemble des moyens de circulation. Il s’agit le plus souvent de crédit en faveur des déposants, issu de la création de prêts. Si nous pouvons expliquer les conséquences pour l’économie et le pouvoir d’achat de la monnaie, les cycles s’annulent d’eux-mêmes dans un processus schumpétérien de destruction créatrice.
C’est une erreur de croire que nous pouvons nous passer du crédit, et encore moins de son expansion. Mais moins son expansion et sa contraction cycliques sont volatiles, moins le crédit bancaire perturbe l’économie.
Si l’on traite les facteurs cycliques, par exemple en supprimant la responsabilité limitée des banquiers afin de les dissuader d’un levier excessif sur leur bilan, la quantité de crédit bancaire dans l’économie se trouve alors déterminée par la demande économique de crédit. Cette demande économique doit provenir des marchés et ne peut être gérée par les banques centrales, comme les événements l’ont démontré. Depuis le manquement de la BoE, qui n’a pas relevé ses taux d’intérêt en temps utile lors de la crise de 1847, jusqu’à aujourd’hui, les banques centrales ont fait la preuve de leur incompétence commerciale et économique.
Nous avons vu que, sous un étalon de change-or fondé sur la pièce, le crédit bancaire peut croître de manière significative au fil du temps sans compromettre le pouvoir d’achat de la monnaie. Confirmant ce constat, notre prochain graphique montre le pétrole libellé en dollars et en or au cours des vingt et une années précédant l’abandon des accords de Bretton Woods en 1971, puis après cet abandon.
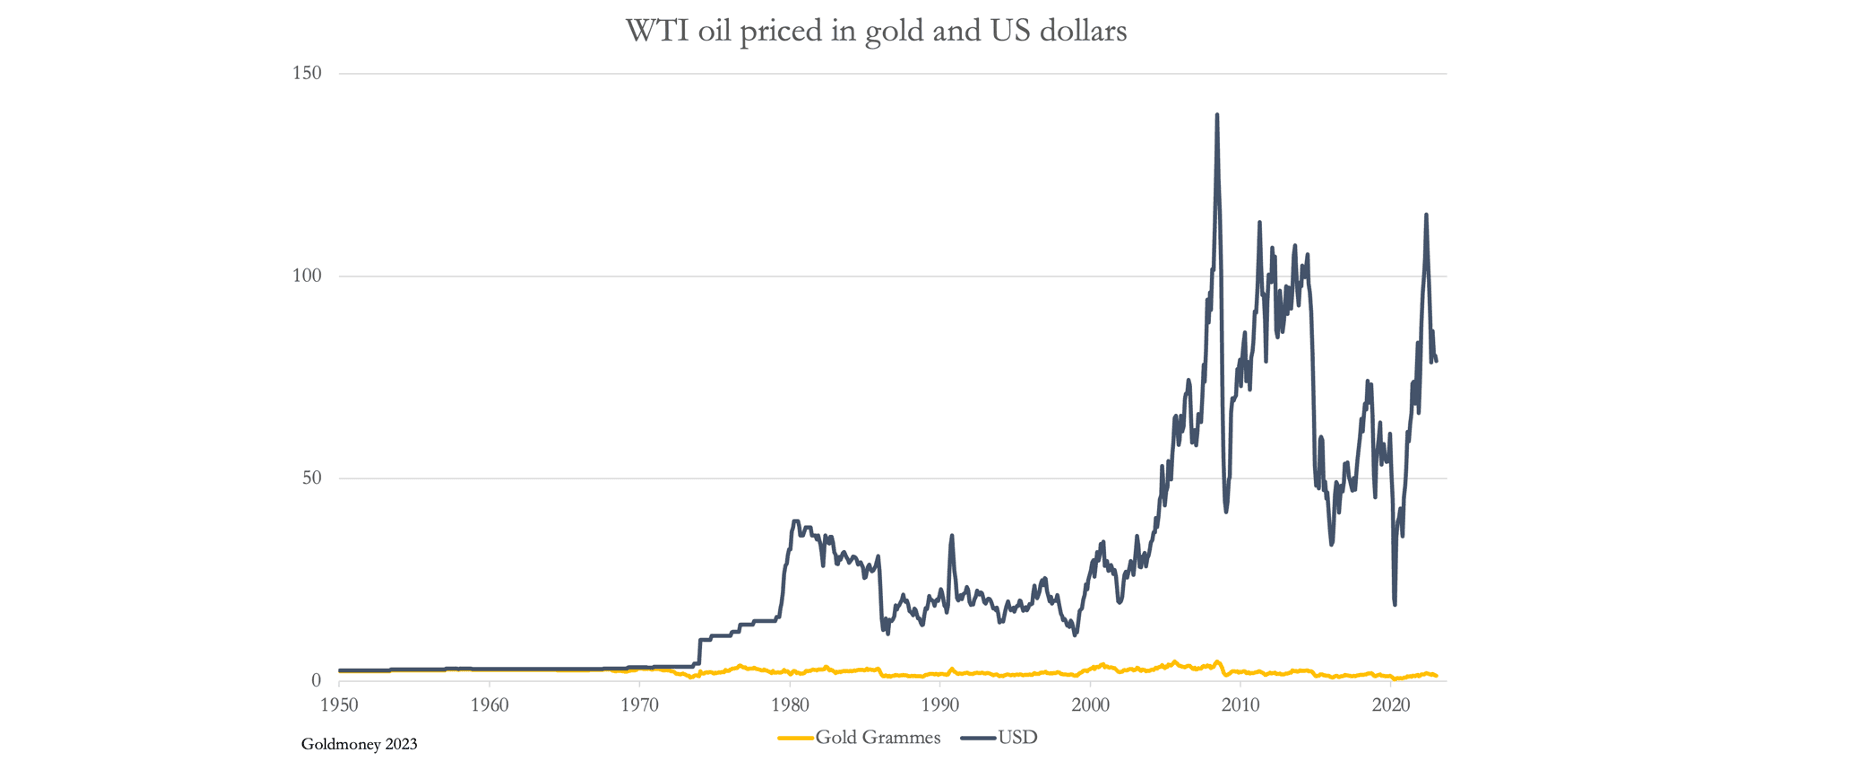
Même avec cette relation à peine tangible entre le dollar et l’or sous Bretton Woods, nous constatons qu’avant l’abandon de l’accord, le prix du pétrole était remarquablement stable, tant en dollars qu’en or. Et lorsque l’accord a été abandonné, non seulement le prix du pétrole en dollars s’est envolé, mais il est devenu extrêmement volatil. Sans aucun doute, même la volatilité nettement plus faible mesurée en grammes d’or a été accrue, par rapport à ce qu’elle aurait été autrement, par l’influence perturbatrice de la monnaie de réserve qui cherchait à le remplacer.
Une autre comparaison porte sur les prix de l’immobilier résidentiel à Londres.

Là encore, nous constatons que les prix des logements se sont envolés en livres sterling fiduciaires, volatiles, alors qu’ils sont restés remarquablement stables en or.
La clé de la stabilité des prix à long terme est de veiller à ce que les billets de banque soient solidement liés à l’or en étant échangeables contre des pièces. À condition de prendre des mesures raisonnables pour décourager les excès du cycle du crédit bancaire, c’est seulement alors que l’ensemble du système de crédit peut répondre à la demande économique, et que sa valeur peut demeurer stable à long terme, avec des fluctuations minimisées à court terme.
[i] En 1847, l’Angleterre a subi une mauvaise récolte de blé et l’échec de la récolte de pommes de terre, entraînant une forte hausse des importations de denrées alimentaires et une sortie d’or. En 1857, à la suite de la hausse des prix des matières premières et des frais de transport causée par la guerre de Crimée, la révolte des cipayes en Inde et la crise financière en Amérique ont provoqué la faillite de banques liées à Londres. Et en 1866, Overend Gurney a fait faillite, une banque dont l’importance pour le système financier britannique était probablement aussi grande que celle de JPMorgan Chase pour le système financier américain aujourd’hui.
[ii] Bulletin trimestriel de la Banque d’Angleterre, 1969 : The Bank of England note: a short history. La Banque était habilitée à émettre des billets jusqu’à un plafond de 14 millions de livres ; tout excédent devait être entièrement couvert par de l’or.
[iii] Voir HD Macleod, Elements of Banking (1876), p. 212
[iv] Ibid.
[v] Human Action, glossaire.