
Première nation « trop grande pour faire faillite » de la périphérie de la zone euro à avoir pris feu, l’Espagne est considérée par beaucoup comme le champ de bataille décisif qui déterminera l’avenir de la zone euro.
L’impression massive de monnaie par la Banque centrale européenne est le seul moyen réaliste de financer un plan de sauvetage de l’Espagne, mais elle fera naître un immense aléa moral : pourquoi les gouvernements des autres pays de la zone euro persisteraient-ils dans des mesures d’austérité impopulaires une fois le gouvernement espagnol sauvé par les hommes de Francfort ? Une pente véritablement glissante, qui mène à la destruction de la monnaie et à un net sentiment de déjà-vu pour l’Allemagne.
Si l’Espagne n’est pas secourue, les liens politiques qui rattachent le pays à l’euro pourraient se rompre sous l’effet de la colère populaire et de la violence dirigées contre Bruxelles et ses alliés au sein des administrations nationales et régionales. C’est une variante du dilemme insoluble auquel sont confrontées les économies surendettées du monde entier. Le président de la BCE, Mario Draghi, a promis de faire « tout ce qui est nécessaire » et a juré sur son nom et son pouvoir que « cela suffira ». Cependant, cela poussera sûrement davantage de responsables de la Bundesbank à regretter le deutsche mark, comme plusieurs sources bien placées l’ont récemment indiqué.
Dans cette vidéo très intéressante sur la crise économique espagnole, ¿Dónde está mi dinero? (Où est mon argent ?), Marion Mueller, María Blanco, Juan Castañeda et Miquel Roig évoquent notre situation difficile actuelle et les questions plus larges liées aux banques, à la monnaie et à la dette. Ils posent également ces mêmes questions à des passants choisis au hasard à Madrid, ce qui nous donne une très bonne idée de ce que l’Espagnol moyen considère comme les causes de la crise et les responsables.
Malheureusement, malgré les efforts d’éducation utiles défendus par notre société et par d’autres, et bien que le public espagnol soit bien mieux informé des questions financières qu’il y a cinq ou six ans, trop peu de choses ont changé. Les mêmes personnes sont aux commandes et les idées qui nous ont menés ici prévalent toujours. La politique économique reste dictée par des technocrates, pour la plupart de persuasion keynésienne avec une pincée de monétarisme pour la « variété ». Leur idée des « réformes de libre marché » consiste à augmenter les impôts brutalement et rapidement. Les responsables politiques de tous les partis voient toujours l’équilibre budgétaire comme un mythe inaccessible plutôt que comme un objectif souhaitable.
L’« austérité » est dénoncée de toutes parts, alors que les dépenses des administrations locales, régionales et centrale sont encore plus élevées en 2012 qu’en 2007, au sommet de la bulle immobilière espagnole et des recettes fiscales. La politique monétaire reste planifiée de façon centralisée depuis Francfort, et les banquiers centraux ne sont pas seulement exemptés de tout reproche pour leur rôle dans l’essor et l’effondrement : ils sont vus comme des héros et des sauveurs, ou au pire comme des figures paternelles à l’amour exigeant. Ce qui vaut pour l’Espagne vaut aussi pour de nombreux autres pays développés.
Et qu’en est-il de ceux qui ont réellement prévenu de ce qui s’annonçait et qui ont prédit la crise en 2006 et 2007 ? Certes, ils ont acquis une certaine notoriété, mais leurs voix sont très loin d’être entendues, ni même tolérées, dans les cercles « polis » des forums économiques. Cette dynamique est abordée dans le documentaire Why the great recession?, qui met en scène plusieurs économistes espagnols de l’école autrichienne.
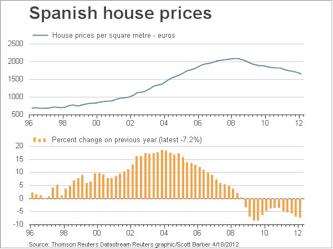
La crise espagnole en bref : stimulée par son entrée dans la zone euro et par des taux d’intérêt historiquement bas, l’Espagne a connu une croissance soutenue à partir de 1999. L’éclatement de la bulle internet en 2000 a attiré l’attention des investisseurs sur le secteur immobilier, jugé « sûr ». L’économie espagnole s’est développée et les prix des logements ont fortement augmenté à partir de 2002, atteignant en 2005 des taux de hausse à deux chiffres, intenables. En 2007, les prix ont commencé à plafonner, et en 2008 la bulle a éclaté : l’immense effet de levier qui l’avait alimentée a joué en sens inverse, multipliant les pertes à mesure que les prix baissaient.
Le principal indice boursier espagnol, l’Ibex35, a atteint un sommet de près de 16 000 points en octobre 2007. Cinq ans plus tard, il se situe à 7 000. Si l’on en juge par l’expérience des autres bulles, il pourrait facilement continuer à glisser jusqu’aux niveaux de 2002 ou, dans le pire scénario d’éclatement de bulle, toucher un plancher autour de 2 000 points (une baisse de 88 %). Si la zone euro éclate, ce dernier scénario sera très probable.

Les prix des logements en Espagne vont probablement continuer à baisser jusqu’à retrouver leurs niveaux d’avant la bulle. Toutefois, cette baisse reste freinée par la double influence de taux hypothécaires artificiellement maintenus bas et de la réticence des banques espagnoles à évaluer leur stock immobilier à la valeur de marché. Une grande partie de ce stock a en réalité été acquise par les banques et les « cajas » (caisses d’épargne) lorsque les promoteurs auxquels elles avaient prêté ont fait faillite. La décision d’évaluer ces logements et ces terrains à des niveaux gonflés est ce qui a permis aux banques espagnoles de sauver les apparences pendant trois ans, alors qu’en toute honnêteté comptable, elles étaient insolvables.
C’est le sauvetage bancaire qui, comme en Irlande, révélera le caractère trompeur des finances publiques espagnoles, en apparence relativement saines. Ce ratio dette publique/PIB de 70 %, qui permet aux ministres des Finances espagnols de dormir sur leurs deux oreilles, s’évaporera à l’instant même où le gouvernement décidera de sauver les banques aux frais des contribuables. Par un habile marchandage, ou peut-être par de la propagande, le Premier ministre espagnol tente de présenter ce plan comme un sauvetage européen des banques espagnoles. C’est un écran de fumée qui se dissipera très bientôt. Avec une dette de 100 % du PIB, payer 7 % ou 8 % d’intérêts sur la dette souveraine est un coup fatal.
Ainsi, sauf revirement radical conduisant les responsables politiques espagnols à équilibrer le budget, et rendant donc la « prime de risque » et les « bond vigilantes » sans objet, l’Espagne tombera, et avec elle la zone euro telle que nous la connaissons. Tout observateur avisé devrait envisager les scénarios de l’après-euro et préparer la meilleure stratégie de protection de son patrimoine. Ce ne sera pas la fin du monde, mais ceux qui auront mis un peu d’or de côté traverseront assurément la tempête bien mieux que ceux qu’elle prendra au dépourvu.
La semaine dernière, plusieurs supermarchés du sud de l’Espagne ont été pris d’assaut par des manifestants communistes qui ont « exproprié » quelques centaines de kilos de nourriture dans un geste symbolique. Ces mêmes manifestants ont promis d’occuper des terres, des logements et des entreprises pour exiger la fin de l’austérité gouvernementale. À mesure que la crise progresse et que les capitaux quittent l’Espagne pour les pays du noyau de la zone euro, on ne peut que s’attendre à ce que cet exemple se propage et que d’autres razzias de supermarchés à la « Robin des Bois » aient lieu. Dans le même temps, les nouvelles restrictions sur les transactions en espèces ont conduit beaucoup de gens à évoquer un « corralito » imminent et des contrôles de capitaux.
Ces atteintes au droit de propriété, venant aussi bien des gouvernements que de la foule, ne peuvent qu’aggraver encore la situation. Des droits de propriété sûrs sont une condition nécessaire à l’épargne et à l’investissement, et donc indispensables à l’accumulation du capital et à la croissance économique. Nous revenons malheureusement à la question posée dans la première vidéo : « où est mon argent ? » La réponse est troublante : ce n’est pas votre argent. Il appartient à la banque à laquelle vous l’avez confié, au gouvernement qui peut vous dicter ce que vous devez en faire et, en dernière analyse, à la BCE, qui y a apposé son nom et peut en créer autant qu’elle le souhaite grâce à la planche à billets. La propriété, c’est le contrôle, et votre contrôle sur « vos » euros est extrêmement limité, tandis que celui du gouvernement est étendu. L’or et l’argent, en revanche…