
Remarque : sauf indication contraire, toutes les références à l’inflation concernent la quantité de monnaie et non l’effet sur les prix.
Dans l’article de la semaine dernière, j’ai montré pourquoi les données empiriques relatives aux effondrements de monnaies fiduciaires sont pertinentes pour les conditions monétaires actuelles. Dans le présent article, j’explique pourquoi le pouvoir d’achat du dollar est tributaire des vendeurs étrangers et pourquoi, si la Fed poursuit ses politiques monétaires actuelles, le dollar connaîtra le même sort que la livre de John Law en 1720. Comme toujours dans ces situations, le public comprend mal la monnaie, et la prise de conscience que la politique monétaire vise à taxer les citoyens au profit de leur gouvernement sera un choc désagréable. La monnaie d’État perdra alors son utilité très rapidement. Cet article se concentre sur le dollar américain, central pour les autres monnaies fiduciaires, et sur l’économie où les déséquilibres monétaires et financiers sont les plus importants.
Introduction
Dans le Goldmoney Insight de la semaine dernière, Les leçons de l’inflation du passé, j’ai décrit comment certaines caractéristiques de l’inflation allemande de 1914-1923, qui a provoqué l’effondrement du mark papier, sont pertinentes pour notre situation actuelle. J’ai établi un parallèle entre l’inflation de John Law et sa bulle du Mississippi en 1715-1720, d’une part, et la politique de la Réserve fédérale consistant à gonfler la masse monétaire pour soutenir aujourd’hui une bulle des actifs financiers, d’autre part. La bulle de Law a éclaté et a entraîné la destruction de sa monnaie ; la Fed mène les mêmes politiques à une échelle bien plus grande. Les inflations actuelles de toutes les grandes monnaies émises par les États risquent de même d’entraîner un effondrement de leur pouvoir d’achat, et ce rapidement.
Les banques centrales déclarent toujours que l’objectif de l’inflation monétaire est de soutenir l’économie en cohérence avec le plein emploi et un objectif d’inflation des prix de deux pour cent. Le véritable objectif est de financer les déficits publics, qui augmentent en partie parce que les engagements sociaux futurs deviennent exigibles et en partie parce que la classe politique trouve de nouvelles raisons de dépenser. À la base de cette prodigalité se trouvent des charges fiscales insoutenables pesant sur des économies peu performantes. Enfin, le coup de grâce a été porté par les confinements liés à la covid-19.
L’effet de l’inflation monétaire, même à hauteur de deux pour cent, est de transférer de la richesse des épargnants, des salariés, des retraités et des bénéficiaires de prestations sociales vers le gouvernement. Sauf peut-être en raison de distorsions temporaires, elle ne profite en rien à la population dans son ensemble. Elle transfère aussi de la richesse des épargnants vers les emprunteurs en réduisant la valeur du capital au fil du temps.
L’inflation de la masse monétaire passe désormais à la vitesse supérieure, de sorte que ces effets négatifs vont s’aggraver nettement. Il est temps de passer des données empiriques à la situation actuelle, à savoir l’augmentation sans précédent du taux mondial d’inflation monétaire, et en particulier celui de la monnaie de réserve mondiale, le dollar américain.
L’inflation du dollar
Sans aucun doute, l’élection présidentielle de novembre exclut toute volonté de réduire, ou du moins de contenir, les déficits budgétaires. Mais quel que soit le vainqueur, il paraît peu probable que les dépenses publiques soient maîtrisées ou que les recettes fiscales augmentent. Car la vérité universelle des monnaies d’État non adossées à un actif est que, tant qu’elles peuvent être émises pour couvrir les déficits budgétaires, elles le seront. Et comme une monnaie gonflée finit par acheter moins, le rythme de son émission, toutes choses égales par ailleurs, s’accélérera pour compenser. C’est l’une des forces motrices de l’hyperinflation de la quantité de monnaie.
Depuis la crise Lehman d’août 2008, le rythme de l’inflation monétaire s’est accéléré au-dessus de sa moyenne de long terme, et l’effet en est illustré dans la figure 1 ci-dessous.

La figure 1 présente le dernier calcul de la quantité de monnaie fiduciaire (FMQ), arrêté au 1er août 2020. La FMQ correspond à la somme de la masse monétaire autrichienne et des réserves bancaires détenues auprès de la Fed, autrement dit les dollars fiduciaires, qu'ils soient ou non en circulation dans le public. Les banques commerciales étant libres de déployer leurs réserves dans le cadre réglementaire, soit comme base d'expansion du crédit bancaire, soit pour les retirer de la Fed et les mettre directement en circulation, les réserves bancaires déposées à la Fed doivent être considérées comme faisant partie du total de la monnaie fiduciaire, qu'elles soient ou non en circulation.
On constate que le taux de croissance de la FMQ est resté assez constant sur une longue période, très exactement 5,86 % en rythme annualisé, capitalisé mensuellement, jusqu'à la crise Lehman, après laquelle la croissance s'est envolée. Depuis la faillite de Lehman en 2008, le total de la FMQ a progressé de près de 300 %.
Depuis mars dernier, la croissance de la FMQ est sans précédent et devient presque verticale sur le graphique, sous l'effet de la réponse de la Fed au coronavirus. Une seconde vague a désormais touché l'Europe, et les premiers signes d'une résurgence semblent également frapper les États-Unis. Les derniers espoirs d'une reprise en V se dissipant, une nouvelle hausse substantielle de la FMQ est pratiquement certaine.
La FMQ dépasse déjà le PIB. Si l'on prend la dernière période normale, par exemple 2005, lorsque l'économie américaine s'était remise de l'éclatement de la bulle internet et avant l'emballement de l'expansion du crédit bancaire et des prêts hypothécaires, on constate que, dans une relation fonctionnelle, la FMQ devrait représenter entre 35 % et 40 % du PIB. Or, l'économie américaine s'effondrant et la FMQ s'accélérant, celle-ci devrait dépasser 125 % du PIB dans les mois à venir.
D'où provient toute cette monnaie supplémentaire ? Elle est créée par l'assouplissement quantitatif de la banque centrale, dans un système qui contourne les règles destinées à empêcher la Fed de simplement imprimer de la monnaie pour la remettre au gouvernement. Pourtant, il aboutit précisément à ce résultat. Le Trésor américain émet des obligations par adjudication, de la manière habituelle. Les grandes banques, par l'intermédiaire de leurs courtiers principaux, enchérissent en sachant que la Fed fixe le rendement des différentes échéances par ses opérations de marché. La Fed achète des obligations du Trésor dans la limite mensuelle de QE annoncée au préalable, sauf qu'il n'y a désormais plus de limite, ce qui garantit leur tour aux courtiers principaux et crédite les comptes de réserve des banques vendeuses du produit de la vente.
Ce dispositif indirect dispense la Fed du péché de création monétaire directe, mais il contourne les règles par une création monétaire indirecte. Le Trésor obtient un financement supplémentaire par ce détour. Les banques participantes étendent généralement leur crédit bancaire pour absorber la nouvelle émission, qu'elles revendent ensuite à la Fed, laquelle crédite à son tour les comptes de réserve des banques. Le Trésor perçoit le produit des obligations pour couvrir le déficit des dépenses publiques, et les banques voient leurs réserves augmenter. Le bilan de la Fed enregistre une hausse de ses engagements envers les banques commerciales et une hausse de ses actifs en obligations du Trésor. La Fed finance également de cette manière la dette des agences, qui correspond pour l'essentiel au financement hypothécaire.
Sous la présidence de Donald Trump, le déficit courant du Trésor s'est d'abord creusé en raison d'un plan de relance de l'offre pour l'économie américaine, d'un peu plus de mille milliards de dollars, avant que la covid-19 ne provoque un chaos financier supplémentaire. Les entreprises ont subi de graves perturbations et ont connu des faillites généralisées. En conséquence, et compte tenu des versements directs de fonds à chaque ménage, le Bureau du budget du Congrès (CBO) a révisé son déficit de mille milliards de dollars pour l'exercice qui vient de s'achever, comme l'indique la capture d'écran suivante tirée de son site :
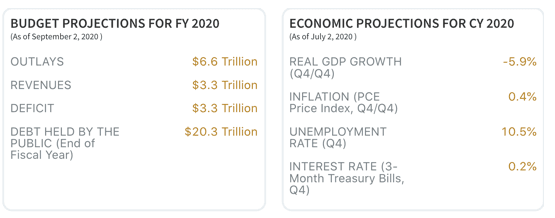
Notez que la moitié des ressources de l'État provient de recettes et que l'autre moitié est couverte par des ventes de dette publique au public (c'est-à-dire aux banques commerciales), dont l'encours à la fin de l'exercice 2020 (clos hier) est estimé à 20 300 milliards de dollars. Mais comme le premier semestre de cet exercice précédait le confinement et que le déficit annualisé s'élevait alors à environ mille milliards de dollars, on peut estimer, de façon simplifiée, que l'augmentation annualisée du déficit depuis mars dernier se situe autour de 4 400 milliards de dollars. Par ailleurs, les projections économiques du CBO paraissent trop optimistes au vu des événements récents ; dans ce cas, les projections budgétaires pour la nouvelle année civile seront ajustées avec des recettes nettement inférieures et, à tout le moins, des dépenses sensiblement plus élevées. Nous aborderons plus loin dans cet article les estimations d'inflation des prix.
Pourquoi le QE est inflationniste
Le 23 mars, le Federal Open Market Committee (FOMC) a annoncé un assouplissement quantitatif (QE) illimité, portant à la fois sur les bons du Trésor américain et sur la dette des agences, ainsi que sur toute la liquidité dont les banques commerciales auraient besoin.[i] Si l’on juge que l’élargissement du déficit budgétaire est inflationniste, il ne l’est que dans la mesure où il n’est pas financé par les épargnants, soit parce qu’ils augmentent la part de leur épargne par rapport à leurs dépenses immédiates, soit parce qu’ils détournent leur épargne d’autres supports d’investissement. Dans ce dernier cas, les citoyens ont affecté leur épargne davantage aux marchés d’actions qu’aux marchés obligataires. Les portefeuilles sous gestion discrétionnaire pour le compte du public ont eux aussi obtenu de meilleurs rendements avec les actions qu’avec les obligations d’État et d’entreprises, même si, lorsque l’on évalue l’augmentation du risque d’investissement, les bons du Trésor sont considérés comme une valeur refuge dans les portefeuilles obligataires. Les fonds de pension et les compagnies d’assurance affectent également des flux de trésorerie aux titres du Trésor américain et, dans cette mesure, l’émission de dette publique supplémentaire n’est pas inflationniste.
En outre, si une banque n’accroît pas son bilan en développant le crédit bancaire, sa participation au programme de QE de la Fed n’est pas non plus inflationniste. Pour qu’il en soit ainsi, elle devrait vendre des titres qu’elle détient, rappeler des prêts ou souscrire pour le compte de clients.
En fermant volontairement les yeux sur ces facteurs, à la manière de l’amiral Nelson, la Fed y trouve un certain encouragement pour financer le Trésor par le QE, d’autant que les statistiques font apparaître un bond de l’épargne, comme l’illustre le graphique suivant de la Fed de Saint-Louis.
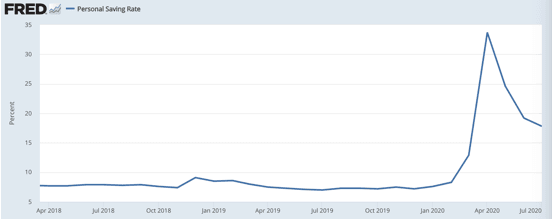
Plus justement, le graphique reflète la baisse des dépenses pendant le confinement, ainsi que les chèques de relance de 1 200 $ distribués aux ménages à la fin du mois d’avril, qui ont marqué le sommet du graphique. Depuis, un certain ajustement à la baisse s’est produit, en partie parce qu’une partie des dépenses a repris et que l’arriéré de dépenses essentielles, telles que l’entretien des logements, est en cours de résorption.
Les éléments disponibles ne sont pas encore assez solides pour affirmer que ce changement statistique des habitudes d’épargne est durable. De plus, le taux d’épargne étant calculé comme le pourcentage du revenu disponible des ménages qui n’est pas dépensé, et compte tenu des niveaux élevés d’endettement personnel dans l’ensemble de la population, une grande partie de cette prétendue épargne aura disparu dans les remboursements de cartes de crédit et de dettes. Il est plus probable que, avec la hausse du chômage et environ 80 % des salariés américains vivant d’une paie à l’autre, loin d’observer un taux d’épargne plus élevé, les finances personnelles se soient tellement détériorées que des sommes sont retirées de l’épargne, en net, pour acquérir l’essentiel du quotidien. En réalité, le taux d’épargne est l’un de ces concepts économiques non mesurables, et le fait est que l’Américain moyen est plus mal loti dans l’économie en contraction d’aujourd’hui et puise dans son épargne pour subsister.
La part non inflationniste du QE se résume alors, en gros, à l’augmentation des placements des compagnies d’assurance et des fonds de pension en titres du Trésor, ainsi qu’à la hausse des avoirs et des réserves des banques auprès de la Fed qui n’est pas financée par l’expansion du crédit bancaire. Mais cela crée un autre facteur : dans la mesure où des placements obligataires existants sont vendus pour souscrire des titres du Trésor, les marchés obligataires d’entreprises et leur capacité à satisfaire leurs besoins de financement s’en trouvent inévitablement fragilisés. C’est pour cette raison que la Fed a chargé BlackRock de piloter ses achats de dette d’entreprises, afin de garantir la disponibilité de liquidités pour ces marchés et de plafonner les primes de risque. Par conséquent, lorsque les banques n’étendent pas leur crédit pour acheter de nouveaux titres du Trésor, la Fed intervient pour compenser par une inflation monétaire supplémentaire.
Il était nécessaire d’examiner assez en détail les mécanismes de financement des déficits publics afin d’établir les conséquences inflationnistes du QE, et de réfuter les affirmations des autorités monétaires et d’autres acteurs selon lesquelles le QE ne serait pas inflationniste, ou ne le serait que partiellement, et serait donc conforme au mandat de la Fed. Non : à l’exception des souscriptions des compagnies d’assurance et des fonds de pension, le QE de la Fed constitue presque exclusivement de l’inflation monétaire
La relation entre l’inflation et les prix
À supposer que les encaisses moyennes détenues par une population ne varient pas, il doit exister, dans la durée, une relation inverse entre l’expansion de la quantité de monnaie en circulation et la diminution de son pouvoir d’achat. Cela est incontestable en logique, et soutenir le contraire revient à souscrire à une forme de mouvement perpétuel monétaire. De la même manière, bien que les effets sur les prix individuels doivent aussi tenir compte des facteurs qui leur sont propres, les effets de la dépréciation monétaire sur le niveau général des prix devraient être évidents. Il est maintenant temps d’introduire un second facteur : les variations des encaisses moyennes détenues par une population.
Les variations des encaisses expriment les préférences relatives entre la monnaie et les biens. Si une population dans son ensemble est satisfaite de la stabilité de la monnaie comme moyen d’échange, elle conservera volontiers des soldes excédant ses besoins immédiats. On l’observe même avec des monnaies soumises à l’inflation, comme le yen japonais, pour lequel, quel que soit le niveau des taux d’intérêt, l’expansion monétaire s’accumule simplement sous forme de dépôts bancaires. Il est rare qu’une population aille aux extrêmes constatés au Japon, mais, de même, une population qui prend conscience que sa monnaie perd de son pouvoir d’achat a toutes les raisons de s’en défaire au profit de biens, et donc de conserver des encaisses plus faibles.
Le rejet complet d’une monnaie comme moyen d’échange la rend entièrement dénuée de valeur et constitue l’issue habituelle de tout effondrement hyperinflationniste. Les gouvernements pris au piège du financement inflationniste font face à la certitude grandissante d’une issue à la vénézuélienne.
Pour l’instant, les autorités monétaires du monde entier comptent sur l’ignorance du public en matière de monnaie et de théorie de l’échange. Ceux qui prennent la peine d’examiner l’évolution réelle du pouvoir d’achat de leur monnaie constateront qu’il diminue plus rapidement que ne l’indiquent les statistiques officielles. C’est délibéré. Après l’introduction d’une indexation généralisée au début des années 1980, les gouvernements ont conçu des méthodes pour en réduire le coût. Des changements de méthodologie statistique y sont parvenus, les indices des prix à la consommation étant désormais totalement comprimés, au point que les banques centrales affirment peiner à faire remonter l’IPC jusqu’à leur objectif de deux pour cent.
Selon des analystes indépendants américains tels que Shadowstats et le Chapwood Index, les prix réels y augmentent à un rythme proche de dix pour cent, et ce depuis dix ans. Comme la FMQ a progressé à un taux annualisé, composé mensuellement, de 9,6 % entre la crise Lehman et la fin de 2019, la vérité sur l’inflation des prix semble plus proche du calcul des analystes indépendants que de l’IPC officiel. En outre, rien n’indique de changement notable des taux d’épargne ou de thésaurisation de liquidités sur la période, qui aurait affecté le niveau général des prix.
Les premiers à prendre conscience que le pouvoir d’achat d’une monnaie diminue, et continuera de le faire, sont généralement ceux qui la détiennent pour d’autres raisons que son usage normal comme moyen d’échange. Il s’agit de détenteurs étrangers qui ont accumulé, du fait des échanges commerciaux, des devises autres que la monnaie fiduciaire de leur propre gouvernement et ont choisi de les conserver plutôt que de les vendre sur le marché des changes. Il existe un second groupe de détenteurs étrangers, qui a diversifié ses portefeuilles d’investissement vers des marchés financiers étrangers.
Ces groupes sont principalement sensibles à des facteurs économiques et financiers externes, tels que l’évolution des perspectives du commerce, la valeur des actifs financiers et leurs besoins de détenir des liquidités dans leur propre monnaie. Il va de soi qu’un État qui parvient à enregistrer des déficits commerciaux continus et à maintenir une accumulation de sa monnaie entre des mains étrangères est vulnérable aux changements de sentiment international. C’est la situation du dollar : les chiffres TIC du Trésor américain montrent que les étrangers détiennent des titres financiers d’une valeur d’environ 20 600 milliards de dollars, ainsi que des dépôts bancaires et des bons à court terme commerciaux et du Trésor américain totalisant 6 150 milliards de dollars. Autrement dit, la détention étrangère de dollars représente 130 % de l’estimation par le CBO du PIB américain actuel.
L’accumulation de positions étrangères en dollars s’explique par plusieurs facteurs : le dollar est la monnaie de réserve internationale, les anticipations commerciales étaient celles d’une croissance mondiale continue, les déficits commerciaux américains se sont perpétués, l’investissement de portefeuille a augmenté et le dollar s’est apprécié. Le commerce mondial se contracte à présent, et le dollar a commencé à baisser. Les priorités commerciales passent de l’expansion mondiale à la préservation du capital.
Alors que les perspectives économiques mondiales se détériorent rapidement, le dollar est nettement surdétenu par les étrangers, sans contrepartie sous la forme d’une détention américaine de devises étrangères. La plupart des intérêts financiers américains à l’étranger sont libellés en dollars, et l’exposition aux devises étrangères est remarquablement faible, à 714 milliards de dollars fin juin.[ii]
La Chine a déjà annoncé une politique de réduction de ses investissements en obligations du Trésor américain et vend ses dollars pour acheter des matières premières. Peu en ont conscience, mais la Chine fait ce que font les gens ordinaires lorsqu’ils commencent à abandonner une monnaie : s’en débarrasser contre des biens tangibles qui coûteront plus cher à l’avenir en raison de la baisse du pouvoir d’achat du dollar. Et à mesure que le pouvoir d’achat du dollar diminue, mesuré en matières premières, davantage de nations sont susceptibles de suivre l’exemple de la Chine.
Lorsque l’on observe un graphique de l’expansion de la masse monétaire, comme l’illustre la figure 2 ci-dessous, et qu’on le combine à un dollar en baisse sur le marché des changes, ce n’est plus qu’une question de temps avant qu’un nombre croissant de membres de la population nationale ne suivent l’exemple des étrangers.

Par rapport au passé, il existe aujourd’hui une génération de millennials qui, grâce à sa compréhension des cryptomonnaies, a pris conscience de la dépréciation des monnaies fiduciaires par leurs gouvernements. Reste à savoir si ce savoir fera progresser la compréhension des questions monétaires par le grand public, au point de provoquer un abandon plus précoce de la monnaie au profit des biens.
Le secteur bancaire et ses conséquences cycliques
Non seulement certaines des banques d’importance systémique mondiale (G-SIB) présentent un fort effet de levier à leur bilan — ce que l’on peut attendre au terme d’une période d’expansion du crédit bancaire —, mais dans la plupart des cas les marchés boursiers valorisent leurs fonds propres à une fraction de leur valeur comptable, ce qui contraste avec des valorisations scandaleusement élevées pour les actions non financières, alors que l’économie traverse le ralentissement le plus sévère jamais observé en temps de paix.
Le tableau 1 ci-dessous illustre ce constat en combinant l’endettement du bilan et la valorisation boursière de toutes les G-SIB, afin d’obtenir un multiple des actifs du bilan rapporté à la capitalisation boursière, en les classant de la plus dangereuse à la moins dangereuse selon cette mesure. Les seules banques de la liste dont la capitalisation boursière est supérieure aux fonds propres comptables — c’est-à-dire dont le ratio cours/valeur comptable dépasse un — sont nord-américaines, ce qui pourrait expliquer pourquoi les niveaux critiques d’endettement ne sont pas reconnus comme un problème systémique sur les marchés financiers américains

Les trois niveaux d’endettement les plus élevés, et de très loin, sont ceux de banques de la zone euro : rappelons qu’il ne s’agit que des G-SIB — de nombreuses banques commerciales, tout aussi endettées, ne figurent pas sur cette liste. Voir ses fonds propres valorisés à seulement 15 % de leur valeur comptable, l’affront subi par la banque française Société Générale, devrait alerter les régulateurs bancaires français. Mais ceux-ci s’obstinent à ne considérer que le ratio des actifs du bilan aux fonds propres du bilan, qui reste, pour la Société Générale, de 21,4 fois, un niveau stupéfiant. Contrairement au régulateur, les investisseurs semblent penser que cette banque est très probablement en faillite, son cours de bourse n’étant guère plus qu’une option d’achat sur sa survie.
Ce problème touche particulièrement les banques de la zone euro. Or l’expérience nous enseigne que les chiffres publiés par les banques sont embellis par leur manipulation du système réglementaire, ce qui explique pourquoi, lorsqu’une banque fait faillite, le résultat est toujours pire que ne le laissaient penser les chiffres antérieurs à la défaillance.
Les grandes banques ne fonctionnent pas en vase clos à l’échelle nationale : elles exercent des activités de financement du commerce, de change et de négociation de produits dérivés, accordent des prêts en devises étrangères et disposent même de succursales et de filiales importantes à l’étranger. Croire qu’une crise dans la zone euro, ou en Grande-Bretagne par exemple, puisse être contenue à l’intérieur des frontières nationales relève de la pensée magique. À l’exception de Wells Fargo, les G-SIB américaines s’en sortent mieux que celles des autres juridictions, mais cela ne les protégera pas d’une crise systémique née ailleurs.
Si l’on peut désigner la fin du cycle du crédit, il ne fait aucun doute que la Covid-19 a précipité une crise plus immédiate pour les banques commerciales. Les autorités ne parlent plus d’une reprise en V, et les entreprises sont sous perfusion.
Dans un avenir proche, une crise bancaire paraît inévitable. Le meilleur scénario est qu’elle soit contenue, soit par la nationalisation par les États de toutes les banques menacées de faillite, soit par un soutien direct de leurs banques centrales respectives, ce qui, compte tenu de la crise du marché des pensions livrées (repo) américain d’il y a un an, peut être considéré comme déjà en cours. Pour les partisans de l’inflation, il reste la consolation que la création monétaire peut alors servir à soutenir les entreprises défaillantes par l’intermédiaire des banques, une fois écartées les considérations commerciales gênantes.
Taux d’intérêt
Le principal mécanisme de contrôle utilisé par les planificateurs monétaires est la gestion des taux d’intérêt. Ils s’imaginent à tort qu’une baisse des taux d’intérêt stimule l’investissement industriel et améliore donc l’économie, alors que leur politique de répression des taux ne réussit qu’à détruire l’épargne et à favoriser les mauvais investissements.
Leurs illusions étaient celles de Keynes, et elles le demeurent chez tous ses disciples, parmi lesquels figurent les planificateurs de la politique monétaire. Les taux d’intérêt ne sont que l’expression de la préférence pour le présent, c’est-à-dire le coût que paie un emprunteur pour obtenir une possession temporaire. Tous les biens partagent cette caractéristique, et, dans des marchés libres, une monnaie saine reflète une moyenne de la préférence pour le présent attachée à ces biens.
Dans la Théorie générale de Keynes, une recherche dans l’index ne révèle qu’une seule référence à la préférence pour le présent, qui apparaît trois fois sur la même page et nulle part ailleurs.[iii] Ce sujet capital est donc écarté. Keynes admettait l’existence de la préférence pour le présent, mais il s’est trompé sur ce qu’elle représente. Il n’y voyait qu’un pendant psychologique de la propension à consommer, qu’il avait lui-même inventée, et n’a pas établi le lien entre les préférences pour le présent portant sur les biens et leur expression monétaire. Comme il la jugeait liée uniquement à la monnaie et non à la possession, elle laissait selon lui ouverte la possibilité de gérer les taux d’intérêt en vue d’un résultat économique souhaité. Et ce, malgré les éléments dont il avait par ailleurs connaissance : la gestion des taux d’intérêt dans le but de maîtriser le rythme de l’inflation ne fonctionnait pas, et la corrélation existait entre les coûts d’emprunt de gros et le niveau général des prix, et non sa variation, que représente un taux d’inflation.[iv] Keynes a baptisé ce phénomène « paradoxe de Gibson » du nom de son découvreur, mais, faute de pouvoir l’expliquer, il a choisi de l’ignorer, comme l’ont fait tous ses héritiers intellectuels.
Pour ces raisons, la gestion des taux d’intérêt en vue d’obtenir des résultats économiques, y compris l’introduction récente de taux négatifs, s’est révélée un échec lamentable. Mais, à mesure que la monnaie perd son pouvoir d’achat, le reflet des préférences pour le présent portant sur les biens fera apparaître un facteur supplémentaire lié à la monnaie elle-même. La préférence pour le présent exprimée en dollars devient alors nettement plus élevée que ce que justifierait la seule propriété différée des biens. L’exigence des marchés des changes que soit prise en compte la dépréciation future de la monnaie due à l’inflation monétaire rendra alors impossible la tâche des autorités consistant à réprimer les taux d’intérêt.
La Fed constatera qu’en l’absence d’une hausse significative de l’épargne, évolution qu’elle est de toute façon résolue à empêcher, elle devra, outre le financement d’un déficit fédéral qui se dégrade, absorber les ventes étrangères d’obligations du Trésor américain, d’agences et d’entreprises. Les étrangers deviennent alors des détenteurs réticents de dollars excédentaires.
En l’absence d’une hausse de l’épargne intérieure, la dégradation rapide du déficit budgétaire débouche sur l’un des deux résultats suivants, voire sur les deux. Selon une identité de la comptabilité nationale, et en l’absence d’une augmentation de l’épargne, un déficit budgétaire a pour miroir un déficit commercial ; l’un et l’autre devraient, au cours de ce nouvel exercice budgétaire et d’après les indications actuelles, atteindre un montant compris entre trois et cinq mille milliards de dollars. C’est le premier résultat, et si le président Trump est réélu le mois prochain, cette détérioration conduira probablement à une hostilité accrue envers les importateurs de l’Amérique.
Le second problème, compte tenu du premier, tient à la réaction des importateurs, déjà surchargés de dollars, face à la quantité croissante de dollars supplémentaires qui s’accumulent sur leurs comptes bancaires en raison d’un déséquilibre commercial grandissant. La réponse ne peut être que la suivante : ils n’ont aucune raison de les conserver. Et à moins que le Trésor américain ne rachète ces dollars indésirables, réduisant ainsi la quantité en circulation, ceux-ci finiront par faire baisser le taux de change et par gonfler les prix dans l’économie nationale.
La baisse du dollar face aux autres monnaies ne représente qu’une première étape, et nous savons désormais que la Chine est à l’avant-garde des ventes de dollars contre des matières premières, d’autres pays devant probablement la rejoindre à mesure que le dollar déclinera. Par conséquent, le pouvoir d’achat du dollar, qui se dégrade déjà au rythme de dix pour cent selon des estimations indépendantes, ne peut que se dégrader plus rapidement encore.
Par ses déclarations et ses actions, la Fed confirme sa conviction qu’une hausse de l’inflation des prix peut être maîtrisée en relevant les taux d’intérêt. Dès lors, la chute du dollar sur les marchés des changes la placera devant un dilemme insoluble : relève-t-elle les taux d’intérêt pour protéger le dollar, faisant ainsi éclater la bulle des actifs financiers et acculant les finances du gouvernement fédéral à l’insolvabilité ? Ou laisse-t-elle simplement l’inflation des prix s’emballer ? Le choix sera aussi tranché que cela.
Presque toujours, les banques centrales placées dans cette position délicate finissent par opter pour un compromis, en relevant leurs taux d’intérêt trop peu et trop tard. Il arrive seulement parfois qu’elles portent les taux au jour le jour à des niveaux stratosphériques pour tenter de rétablir l’ordre en étranglant les spéculateurs. Hormis les effets temporaires de ce dernier expédient, nous savons, grâce au paradoxe de Gibson, que relever les taux d’intérêt pour maîtriser l’inflation des prix est inefficace. Et, alors que la détention étrangère de dollars représente actuellement 130 % de la statistique du PIB, la majeure partie de près de 27 000 milliards de dollars pèse sur les marchés des changes comme l’éléphant dans la pièce. Pis encore pour la Fed, le paradoxe de Gibson nous enseigne que, même si elle relevait les taux d’intérêt de manière à compenser entièrement la perte de pouvoir d’achat, cela ne suffirait pas à stabiliser la monnaie : il faut pour cela adopter des politiques de monnaie saine et mettre fin à l’inflationnisme.
La façon d’aborder la question consiste à comprendre l’évaluation de la préférence pour le présent par les étrangers, qui se compose d’un niveau général pour l’échange des biens et d’un niveau supplémentaire propre à une monnaie qui se déprécie. Par conséquent, quelle que soit la politique de taux de la Fed, les forces du marché, représentées par les intérêts étrangers, prendront le contrôle des taux d’intérêt, et la bulle obligataire de la Fed éclatera. La hausse des rendements des bons du Trésor américain fera s’effondrer le marché des actions et celui de la dette d’entreprise. Ces événements menaceront encore davantage tout intérêt étranger résiduel pour le dollar et ses marchés de capitaux. En bref, la politique consistant à gonfler une bulle d’actifs financiers devient impossible à soutenir, et son échec entraînera aussi le dollar dans sa chute.
C’est pourquoi, lorsque la bulle du Mississippi de John Law a éclaté il y a trois cents ans, sa monnaie, la livre, ne valait plus rien sur les marchés des changes en octobre 1720. L’effondrement avait commencé onze mois plus tôt, lorsque Law avait accéléré l’inflation de la livre pour soutenir le cours défaillant d’une action. La Fed s’est engagée, le 23 mars, dans une accélération jumelle de l’inflation monétaire pour l’ensemble du marché obligataire américain. Si l’expérience de John Law se reproduit, le dollar pourrait ne plus rien valoir en l’espace de quelques mois.
Un public de plus en plus large comprend que, sans changement des politiques inflationnistes, les jours d’un dollar sans couverture touchent rapidement à leur fin, et qu’il entraînera dans sa chute l’ordre fiduciaire international sur lequel il repose.
[i]Voir https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[ii] Ligne 1 moins ligne 2 : https://ticdata.treasury.gov/Publish/bctype.txt
[iii] Voir p. 166, The General Theory of Employment Interest and Money, Palgrave Macmillan, édition 2007.
[iv] L’erreur a consisté à supposer que, sur des marchés libres, les taux d’intérêt sont fixés par les épargnants, alors qu’ils le sont en réalité par les emprunteurs, selon leur demande de capital.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.