
Les prix du pétrole ont bondi à la suite des événements en Ukraine
$/baril
 Source : Analyses Goldmoney
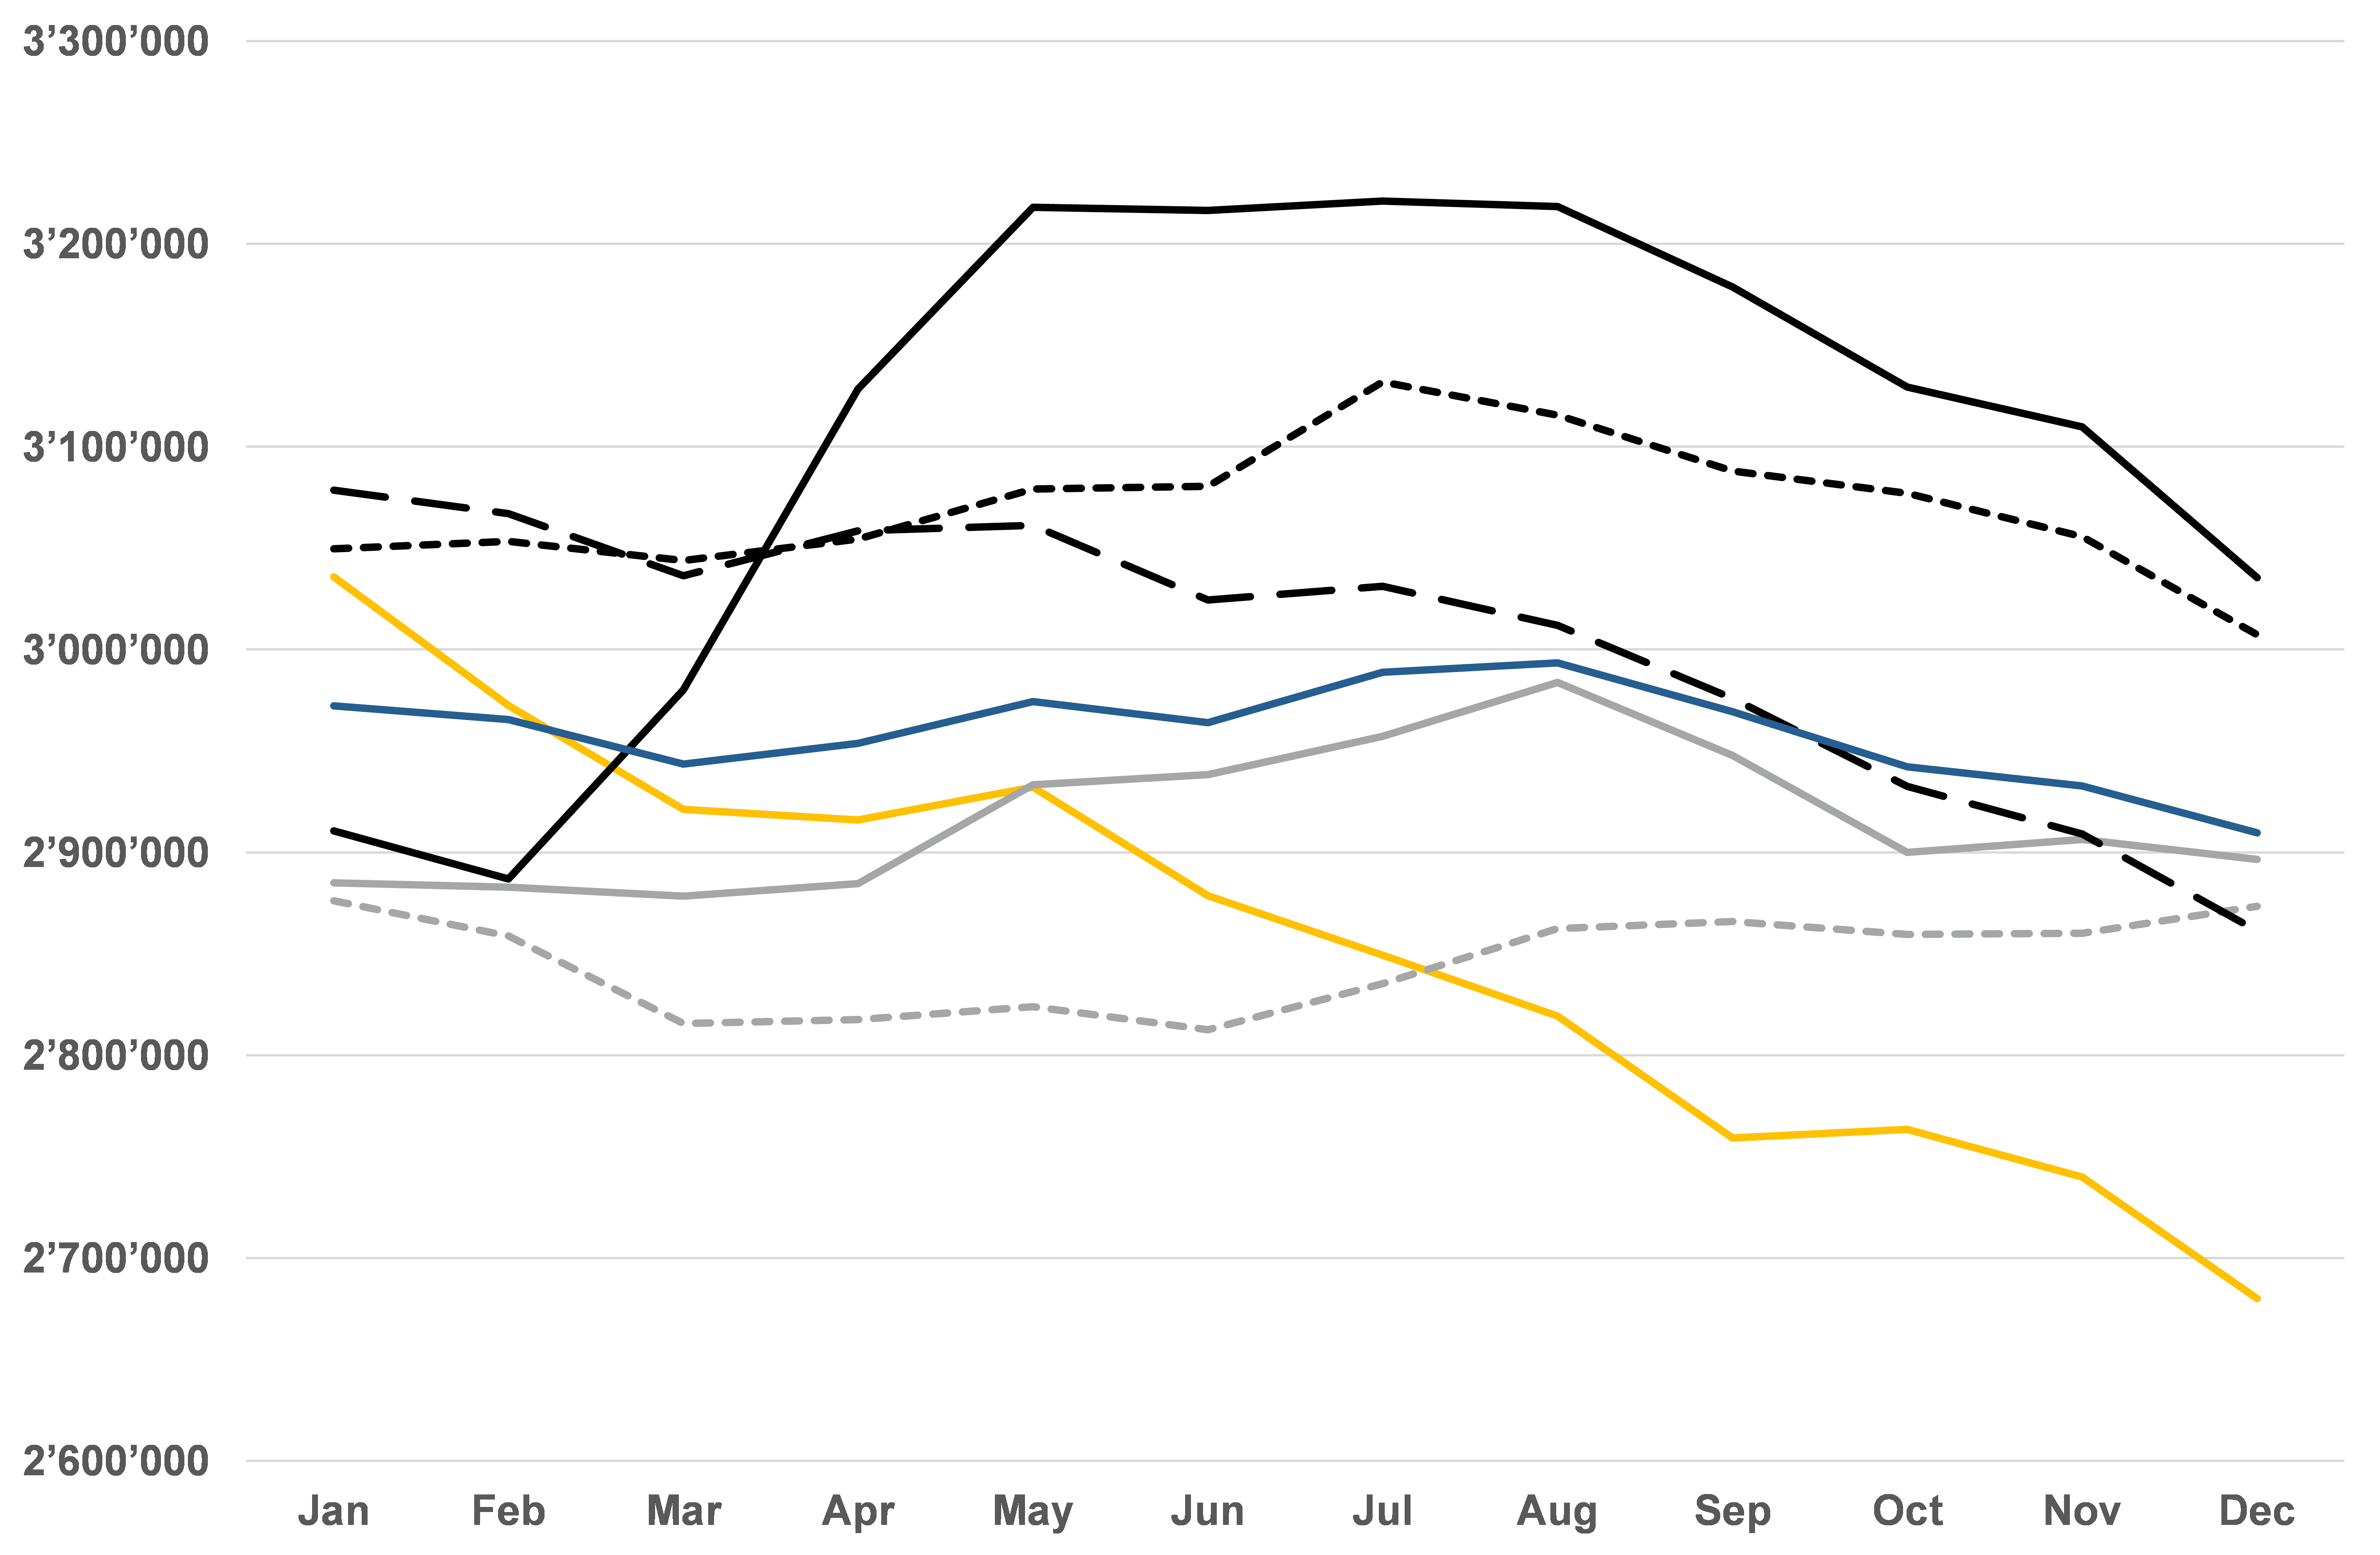
Pour comprendre l’évolution actuelle des prix, il est important d’examiner le marché pétrolier mondial avant les récents événements en Ukraine. Les stocks mondiaux avaient atteint un niveau record à l’été 2020, en raison d’une destruction de la demande sans précédent liée à la première vague de confinements due à la Covid-19. Cela a provoqué une réaction de l’offre tout aussi sans précédent, principalement sous la forme de fermetures volontaires de puits décidées par l’OPEP+, mais aussi de certaines fermetures involontaires (pour des raisons économiques) chez des producteurs hors OPEP. Le marché est ainsi passé assez rapidement en déficit et les stocks ont recommencé à diminuer. L’OPEP+ a fini par remettre progressivement en service une partie de la production à l’arrêt, tout en maintenant toujours le marché en situation de sous-approvisionnement. Début 2021, les stocks mondiaux sont tombés sous leur moyenne sur cinq ans et le marché s’est de plus en plus tendu.
Graphique 2 : l’OPEP a maintenu le marché en déficit depuis la mi-2020, entraînant un épuisement rapide des stocks
Stocks totaux de pétrole de l’industrie dans l’OCDE, en milliers de barils
 Source : Analyses Goldmoney
Des stocks bas entraînent un marché en backwardation (les prix à court terme étant supérieurs aux prix à terme), car les consommateurs sont prêts à payer des primes pour des livraisons immédiates. La backwardation de la courbe à terme du Brent indiquait un marché pétrolier extrêmement tendu, même avant le conflit militaire en Ukraine. L’écart de prix entre les échéances de 1 à 12 mois était proche de 15 % avant le conflit, un niveau inédit depuis 2004.
Graphique 3 : la backwardation du pétrole brut était déjà extrêmement élevée avant la guerre en Ukraine
%, moyenne sur 5 jours

Source : Analyses Goldmoney
La guerre en Ukraine et les sanctions que les États occidentaux ont ensuite imposées à la Russie ont encore accentué les tensions actuelles sur le marché pétrolier. Les États-Unis et l’Europe ont mis en œuvre de nombreuses sanctions visant l’économie et les dirigeants russes. Ces sanctions ont également touché le secteur de l’énergie. L’exemple le plus marquant est l’abandon complet du controversé gazoduc Nord Stream 2. Si cela ne modifie pas la capacité actuelle d’exportation de gaz vers l’Europe, cela change fondamentalement les perspectives à venir. Les sanctions auront aussi une incidence sur les investissements futurs dans le secteur pétrolier et gazier russe, et de nouvelles sanctions pourraient purement et simplement les interdire. Plusieurs grands groupes pétroliers et gaziers internationaux ont déjà annoncé leur retrait du marché russe, ou au moins l’arrêt complet de leurs nouveaux investissements.
Toutefois, rien de tout cela ne devrait avoir d’incidence sur l’approvisionnement immédiat en pétrole et en gaz. Surtout, les sanctions excluent expressément les importations de pétrole et de gaz russes. Les entreprises européennes et américaines restent libres d’importer du pétrole russe. La question se pose donc de savoir pourquoi le marché anticipe des équilibres à court terme beaucoup plus tendus.
La raison en est que les entreprises occidentales appliquent de facto des sanctions volontaires aux importations de pétrole et de gaz russes. Cela se produit à plusieurs niveaux.
- Selon certaines informations, des armateurs refuseraient d’acheter du fioul russe.
- Certains transporteurs refusent d’accoster dans les ports russes et/ou de transporter du pétrole russe.
- Les banques refusent de financer les échanges de pétrole et de gaz russes.
- Les acheteurs demandent une garantie d’origine non russe.
- Plusieurs appels d’offres à l’exportation de brut russe ne reçoivent aucune offre, malgré des décotes à des niveaux historiquement bas.
- L’assurance des cargaisons russes est coûteuse, voire impossible à obtenir.
Graphique 4 : la Russie est le deuxième producteur de pétrole au monde
Kb/j
 Source : Goldmoney Research
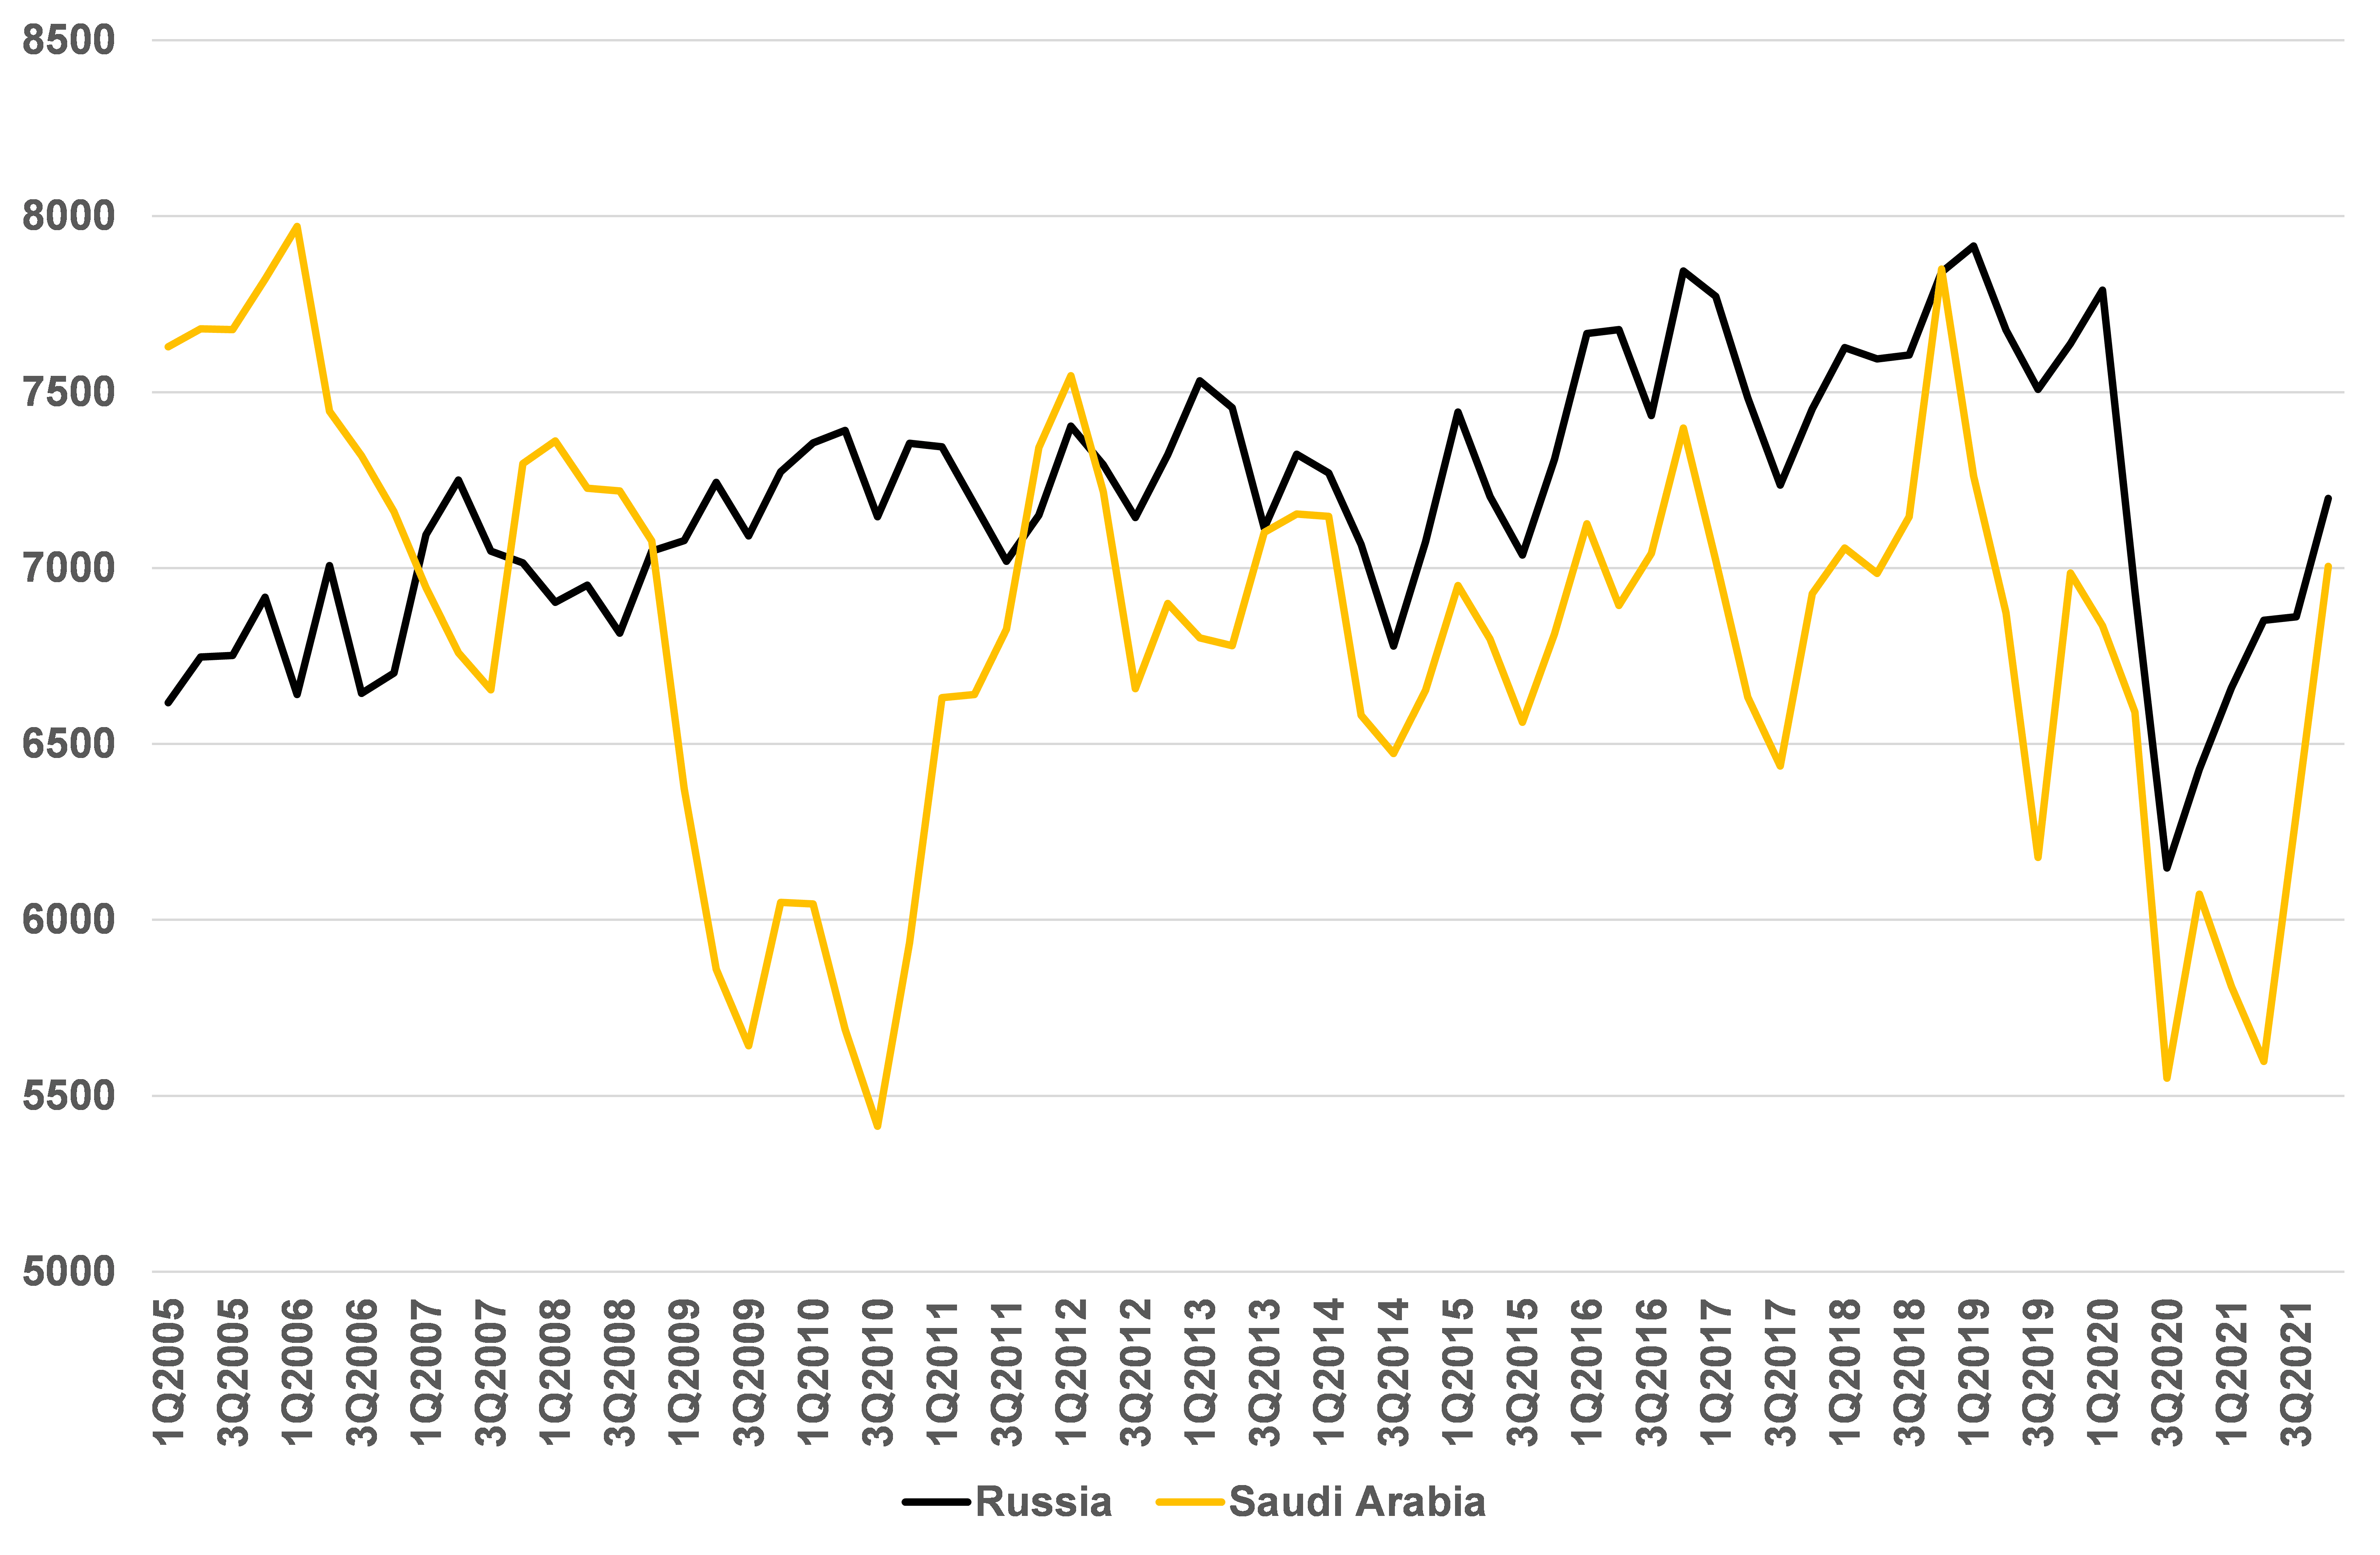
En matière d’exportations, la Russie partage la première place avec l’Arabie saoudite. Contrairement aux États-Unis, qui, bien qu’étant le plus grand producteur, dépendent encore des importations, la Russie et l’Arabie saoudite exportent environ 65 à 70 % de leur production de pétrole brut, sous forme brute ou de produits raffinés.
Graphique 5 : la Russie est, avec l’Arabie saoudite, le plus grand exportateur de pétrole
Production totale de brut moins demande intérieure, kb/j
 Source : Goldmoney Research
Les marchés mondiaux du pétrole brut ont été déficitaires d’environ 2 mb/j au cours des 12 derniers mois. L’OPEP augmente son offre de 400 kb/j chaque mois, mais la demande continue elle aussi de se redresser à mesure que les confinements liés au Covid-19 et les restrictions de voyage prennent fin. L’OPEP produit actuellement un peu plus de 28 mb/j, soit 1,5 mb/j de moins que la moyenne de 2019. Cela laisserait penser qu’il reste une capacité excédentaire appréciable, à supposer qu’il y ait également eu une capacité excédentaire en 2019. Toutefois, l’analyse de la composition de la production de l’OPEP montre que les producteurs les plus fiables du noyau de l’OPEP (Arabie saoudite, Koweït et Émirats arabes unis) sont déjà revenus à leurs niveaux de 2019. Cela signifie que la production des autres membres de l’OPEP a reculé de 1,5 mb/j, non pas parce que ces membres se retiennent, mais parce que leur capacité effective a diminué de façon permanente. Par conséquent, même si les sanctions volontaires des entreprises occidentales ne réduisent qu’une fraction des exportations russes, cela pourrait suffire à épuiser toute la capacité excédentaire de l’OPEP et à laisser le marché dans un déficit que seule une destruction de la demande pourrait résorber. Cela exigerait des prix encore plus élevés qu’aujourd’hui.
En outre, le spectre de restrictions à l’importation beaucoup plus sévères de la part de l’Union européenne se profile également. Or, selon nous, l’interdiction des importations de pétrole et de gaz russes aurait des conséquences considérables sur les prix. Les prix du gaz en Europe, déjà cinq fois supérieurs aux sommets historiques d’avant cet hiver, pourraient facilement doubler ou tripler à partir de leur niveau actuel, entraînant des arrêts industriels généralisés et des coupures d’électricité. Quant aux prix du pétrole, les importations européennes par oléoduc ne pourraient pas être simplement compensées par davantage d’exportations maritimes ou de flux par oléoduc vers la Chine. La plus grande partie de ce pétrole manquerait tout simplement sur le marché mondial. Le marché mondial basculerait immédiatement dans un déficit considérable. Cela exigerait une destruction de la demande à très grande échelle, comparable aux chocs pétroliers des années 1970. Dans ce cas, nous nous attendrions à ce que les prix dépassent rapidement les records de 150 $/baril atteints en 2008, ce qui provoquerait presque certainement une récession mondiale. Nous estimons donc que le risque d’une mesure aussi drastique de la part de l’Union européenne est faible, mais non négligeable.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité un avis professionnel indépendant. Un soin particulier a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.