
Les réalités macroéconomiques l’emportent sur la peur de Trump
Introduction
Le résultat de l’élection présidentielle américaine de 2016 a provoqué des secousses sur les marchés financiers mondiaux. L’or a en grande partie effacé sa hausse de 4 % durant la nuit et est maintenant revenu à ses niveaux d’avant l’élection. Cela démontre que les prix de l’or sont déterminés par les réalités macroéconomiques plutôt que par la peur et la cupidité. Nous estimons que le résultat de l’élection change peu de chose à la trajectoire à moyen et long terme du prix de l’or en USD, car les facteurs déterminants du prix réel de l’or restent fortement et asymétriquement orientés à la hausse.
Consultez l’intégralité de l’étude au format PDF ici...
Le résultat des élections présidentielles américaines de 2016 a provoqué des secousses sur les marchés financiers mondiaux.
Alors que les chances d’une victoire de Trump augmentaient au fil des résultats de l’élection mardi soir, les marchés actions et les marchés des matières premières industrielles ont chuté et les devises ont fluctué fortement. Les contrats à terme sur le S&P 500 ont perdu jusqu’à 5 % à un moment donné, les contrats à terme sur le pétrole ont reculé de 2 USD par baril et le peso mexicain a perdu plus de 10 % de sa valeur. Mais le lendemain, la plupart de ces mouvements s’étaient entièrement inversés (à l’exception notable du peso mexicain) et l’indice Dow Jones a clôturé à un niveau record. Le prix de l’or a lui aussi connu de fortes variations, avec une hausse de 4 % durant la nuit et un retour presque à l’équilibre au moment de la rédaction. Pour de nombreux commentateurs qui citent la peur et la cupidité comme principaux moteurs des variations du prix de l’or, cela doit être surprenant. Seulement 24 heures plus tôt, le marché était convaincu que Trump, désormais président élu, n’avait aucune chance de remporter cette élection. La plupart des sondages donnaient à Hillary Clinton plus de 95 % de chances de l’emporter. Ainsi, même si une présidence Trump peut avoir toutes sortes de conséquences pour la croissance économique, et donc pour les actions et les matières premières industrielles, comment ne pas y voir un choc pour le marché de l’or ? Si l’or est réellement guidé par la peur et la cupidité, il devrait, par définition, avoir fortement augmenté, non ?
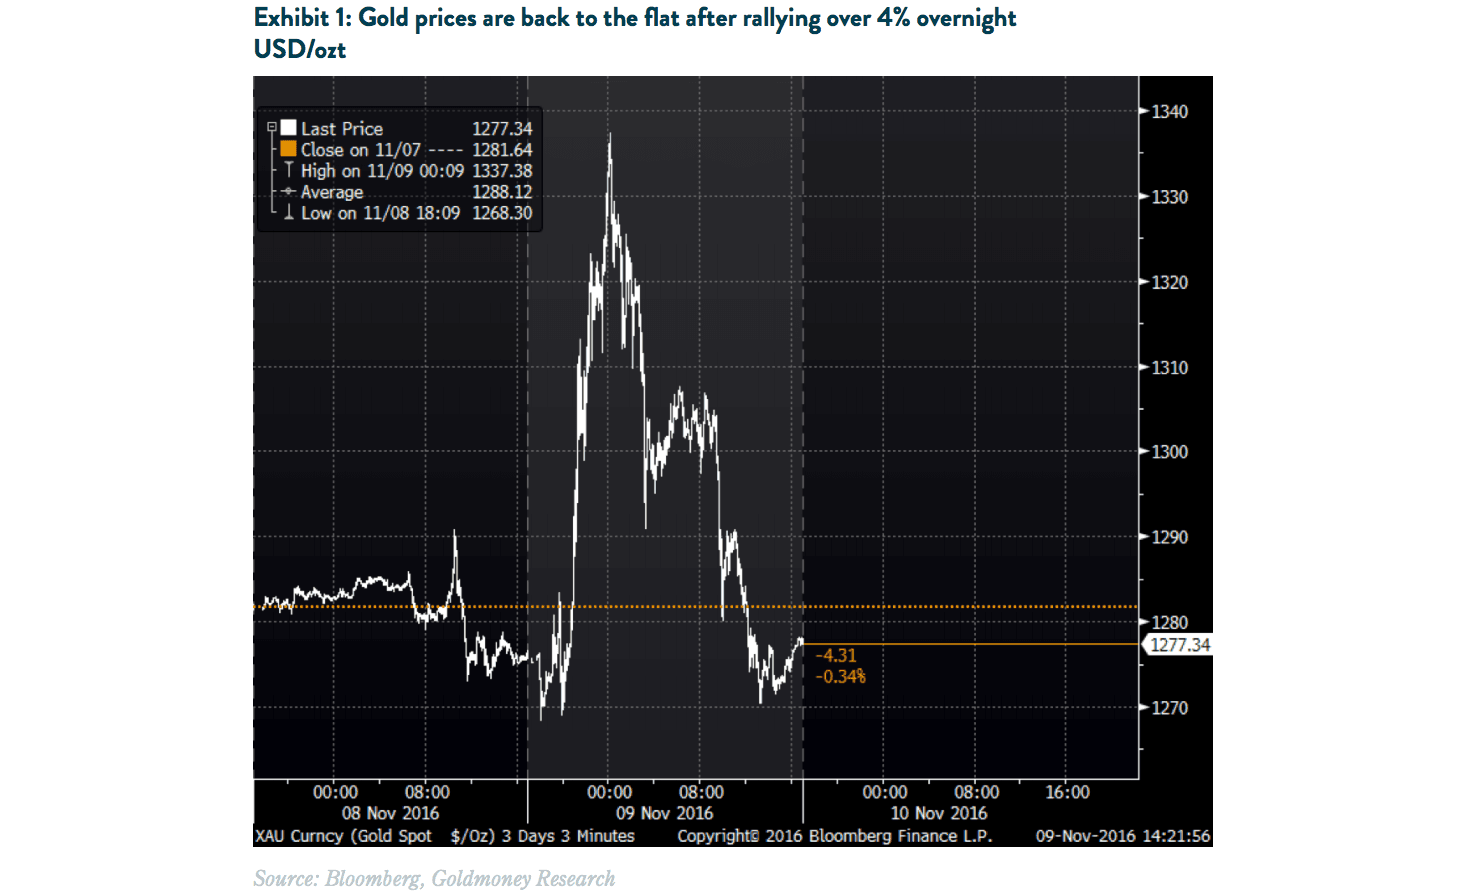
La journée d’hier est donc un exemple d’école montrant que l’or est guidé par les réalités macroéconomiques et non par la peur et la cupidité. Dans une série de rapports au cours de l’année écoulée, nous avons démontré que les variations du prix de l’or sont principalement déterminées par trois facteurs : la politique des banques centrales (y compris son effet sur les anticipations de taux d’intérêt réels), les achats d’or des banques centrales et les prix de l’énergie à plus longue échéance. Les résultats de l’élection n’ont eu aucun effet sur les achats nets d’or des banques centrales. Les prix spot du pétrole ont d’abord fortement chuté, mais mercredi après-midi, ils étaient revenus à l’équilibre. Plus important encore, les prix de l’énergie à plus longue échéance, mesurés par les prix à terme à 5 ans du Brent, étaient en réalité en hausse de 0,70 USD par baril à la clôture des marchés mercredi. L’essentiel du mouvement du prix de l’or a toutefois été provoqué par l’évolution des anticipations de taux d’intérêt réels.
Lorsque la probabilité d’une présidence Trump a fortement augmenté mardi soir, les rendements des bons du Trésor à 10 ans se sont d’abord effondrés. Cela a entraîné une baisse des anticipations de taux d’intérêt réels (mesurées par les TIPS à 10 ans) et une hausse de l’or. Mais les bons du Trésor à 10 ans se sont rapidement retournés et ont nettement progressé. Cela a, à son tour, fait remonter les anticipations de taux d’intérêt réels. Au total, les anticipations de taux d’intérêt réels sont aujourd’hui plus élevées qu’avant la soirée électorale. À l’inverse, les cours de l’or sont légèrement plus bas.
Il est toutefois discutable que les taux d’intérêt réels doivent être en hausse. Comme c’est la réalité macroéconomique qui détermine en définitive les cours de l’or, nous estimons que le résultat de l’élection a un impact limité sur la trajectoire de l’or à moyen terme. La Fed se trouve toujours dans la même situation qu’auparavant. Après sept années de taux d’intérêt proches de zéro, elle n’a réussi à relever ses taux qu’une seule fois, de 25 points de base. Il est difficile de dire si le résultat de l’élection rend la Fed plus ou moins susceptible de relever ses taux avant la fin de l’année. Mais dans le scénario le plus restrictif, il y aura une hausse supplémentaire d’ici la fin de l’année, soit une hausse de 25 points de base par an. Ce qui est clair, c’est que la Fed ne peut pas relever ses taux rapidement, et encore moins les ramener à un niveau « normal », car l’impact négatif sur les marchés d’actifs déclencherait vraisemblablement à lui seul une récession. Et lorsque l’économie américaine entrera naturellement en récession, ce qui, après sept ans, est de plus en plus probable, la Fed n’aura plus de munitions pour réagir, les taux d’intérêt étant très loin des niveaux normaux. Quelle que soit la réaction de la Fed, elle fera fortement baisser les taux d’intérêt réels en territoire négatif. Parallèlement, les prix de l’énergie à échéance lointaine ont atteint leur point bas fin 2015 et devraient progresser graduellement au cours des prochaines années, à mesure que les surcapacités seront résorbées. Par conséquent, tous les moteurs du cours de l’or restent orientés à la hausse.
Consultez l’intégralité de l’étude (Analyses) au format PDF ici...
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.