
Dans la première partie de ce rapport (voir Les prix du pétrole à long terme commencent à refléter la pénurie de pétrole à venir – Partie I, 28 mars 2022), nous avons expliqué en détail comment nous en sommes arrivés au choc pétrolier actuel (voir Graphique 1).

En résumé, après l'effondrement des cours du pétrole début 2020, consécutif aux premiers confinements mondiaux liés à la Covid-19, les membres de l'OPEP+ ont convenu des plus importantes réductions de production de l'histoire. Alors que la demande mondiale de pétrole commençait à se redresser, l'OPEP+ a décidé de ne rétablir l'offre que progressivement, laissant le marché en déficit afin de ramener à la normale des stocks mondiaux élevés. Toutefois, depuis plusieurs mois, la production réelle de l'OPEP est inférieure à l'objectif officiel, de nombreux membres de l'OPEP étant confrontés à des difficultés internes qui les empêchent de produire à pleine capacité.
Fait notable, les principaux membres de l'OPEP, à savoir l'Arabie saoudite, les Émirats arabes unis et le Koweït, n'interviennent pas, pour une fois, afin de combler l'écart. À notre avis, cela peut s'expliquer en partie par des raisons politiques, en raison de certaines tensions entre les États-Unis et quelques membres de l'OPEP, mais plus probablement aussi par leurs propres contraintes de capacité. Bien que l'Arabie saoudite et les autres membres centraux de l'OPEP produisent encore en deçà de leur capacité durable, ces pays ne peuvent guère intervenir pour combler les déficits de production laissés par les producteurs les moins stables de l'OPEP, car cela signifierait qu'ils ne pourraient plus augmenter leur production lorsqu'ils sont censés le faire, selon la feuille de route de l'OPEP+. Ils n'ont alors d'autre choix que de s'en tenir à leur propre trajectoire de production prédéterminée.
Pour aggraver la situation, les producteurs américains de pétrole de schiste, que l'on croyait autrefois capables de produire autant de brut que nécessaire, semblent totalement insensibles à la récente hausse des prix. Après une décennie de pertes persistantes dans la poursuite de la croissance, l'industrie du pétrole de schiste a reçu des avertissements clairs des banques, des marchés d'actions et des marchés obligataires. Ainsi, au cours de l'année écoulée, l'industrie américaine du pétrole de schiste s'est concentrée uniquement sur la rentabilité, ce qui a consisté à s'en tenir aux objectifs de production annoncés, même lorsque les prix ont doublé. Et elle semble déterminée à ne pas changer de cap en 2022. À 60 $ le baril, on s'attendait à ce que les sociétés américaines de pétrole de schiste augmentent leur production d'environ 700 à 800 kb/j en 2022. À 100 $ le baril, ces attentes restent largement inchangées. Il semble que l'époque d'une croissance de la production supérieure à 2 mb/j par an soit définitivement révolue (voir Graphique 2).

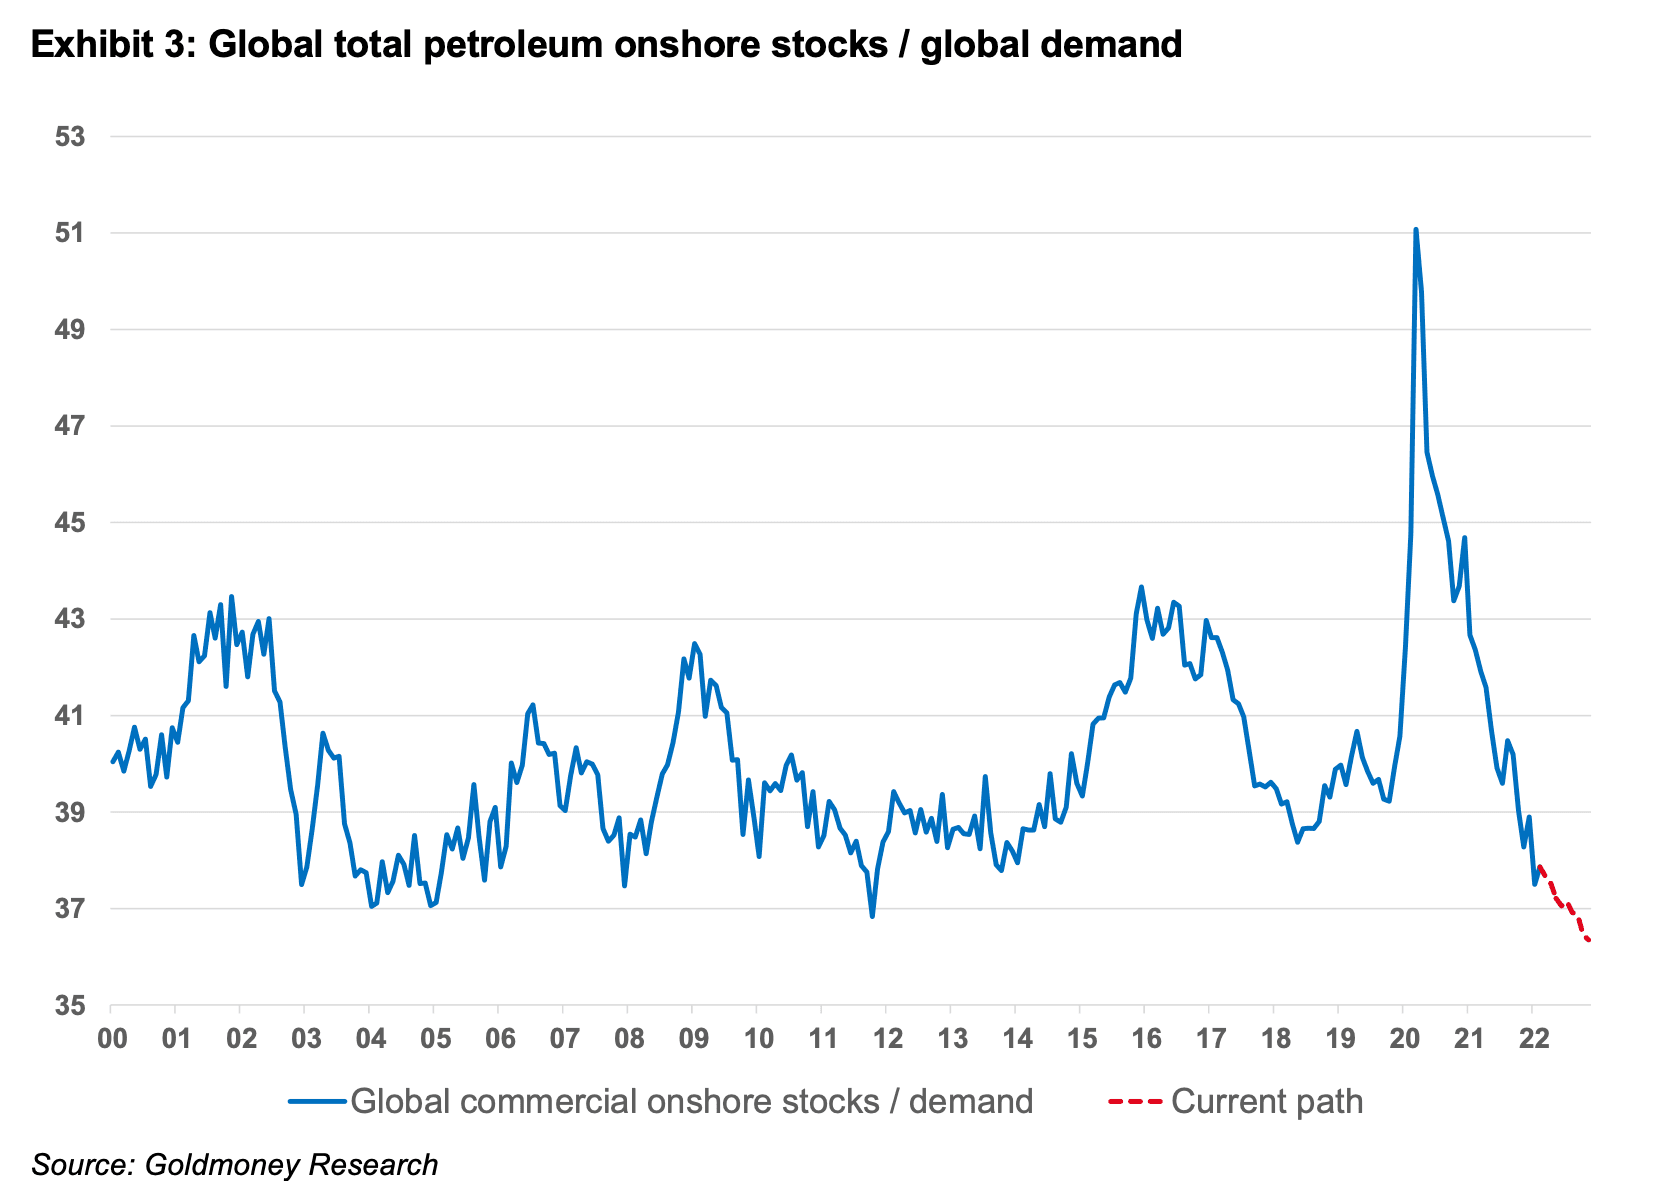
En conséquence, la demande mondiale a continué de dépasser la production au premier trimestre 2022, alors qu'en théorie nous aurions dû passer à un marché en situation de surabondance. Les stocks mondiaux de pétrole sont ainsi tombés près de leurs plus bas niveaux historiques par rapport à la demande (voir Graphique 3) et la courbe est devenue extrêmement en backwardation, c'est-à-dire que les prix à court terme se négocient avec une prime importante par rapport aux prix différés[1].
Il apparaît donc, à première vue, que la récente flambée du prix du pétrole brut résulte principalement d'une courbe poussée dans une forte backwardation (en raison de stocks très faibles) à la suite de problèmes d'approvisionnement à court terme. Mais ce n'est pas tout. Nous pensons que l'histoire la plus intéressante s'est écrite discrètement à l'extrémité longue de la courbe. Les prix à plus long terme sont sortis de la fourchette de 50 à 65 $ le baril dans laquelle ils évoluaient depuis sept ans (voir Graphique 4). Alors que les fluctuations de prix à court terme ne sont généralement que la conséquence de variations des stocks, les prix à long terme reflètent le coût marginal de l'offre future de l'industrie.
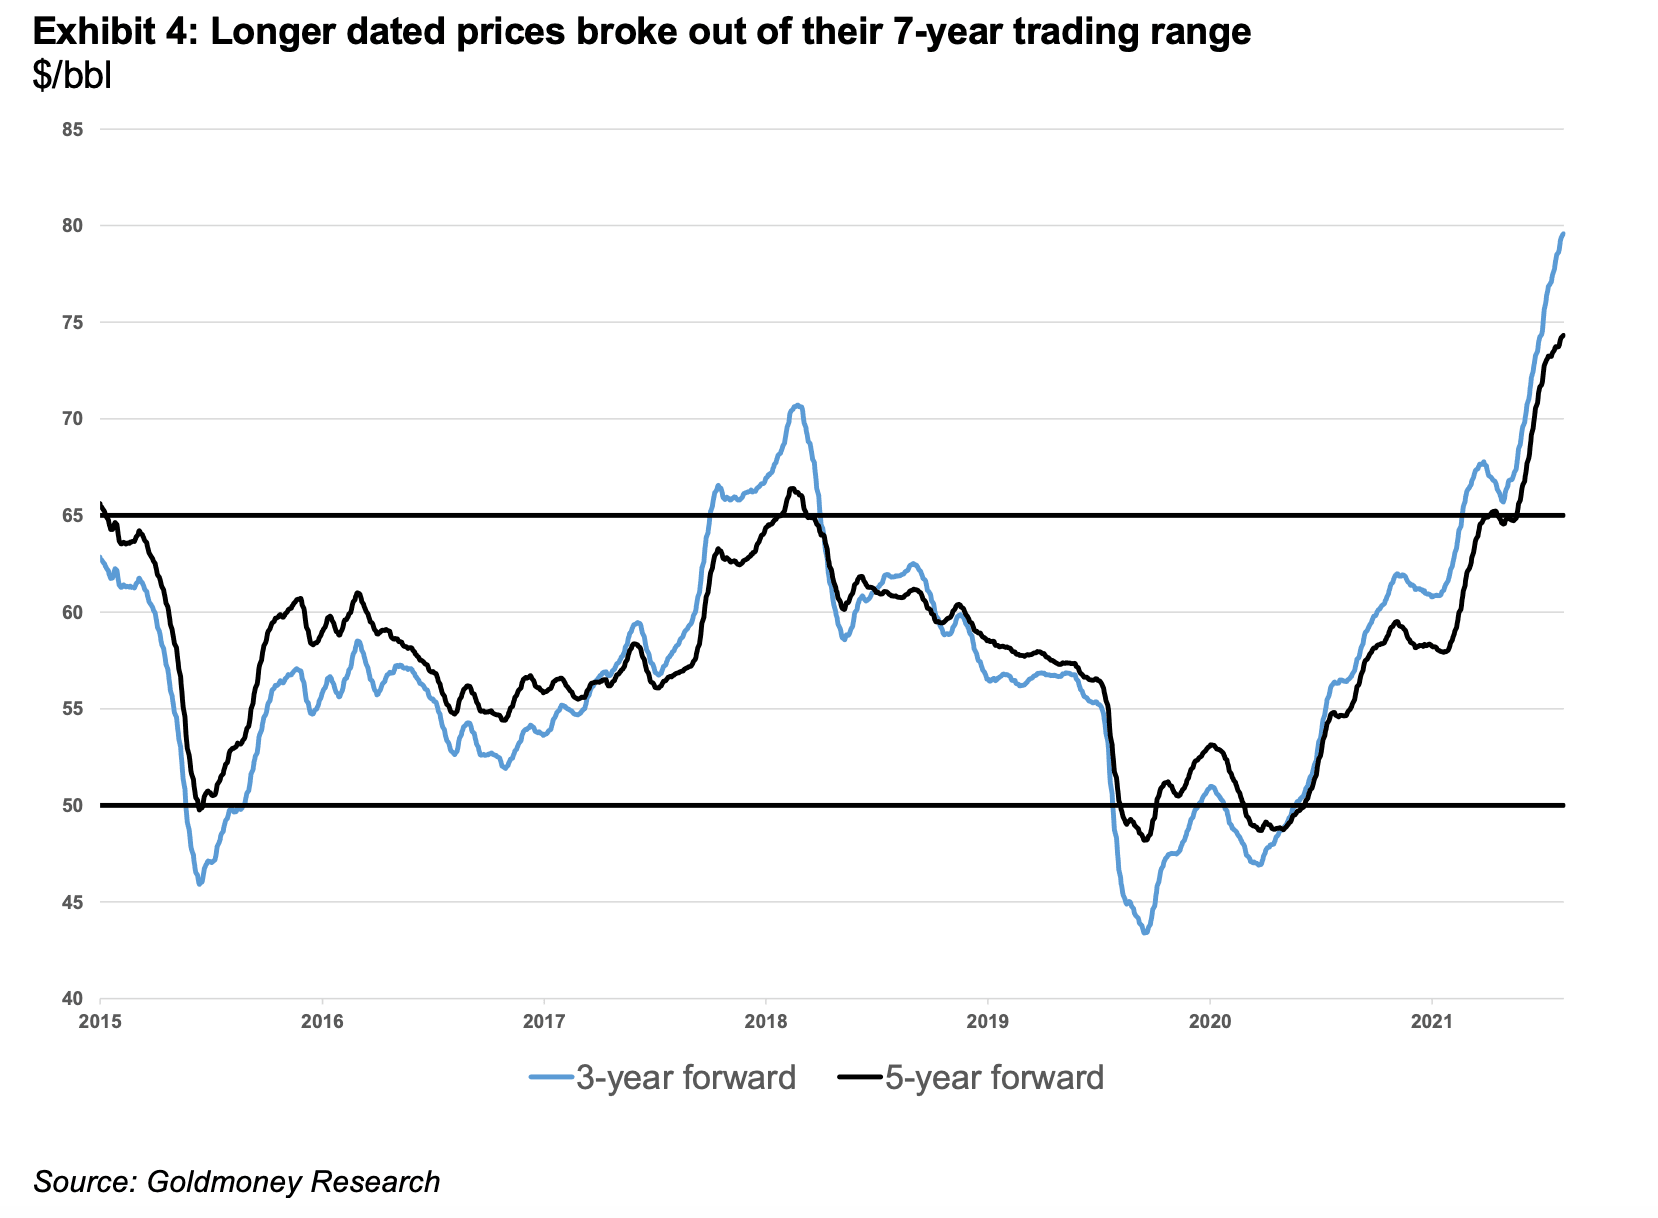
Les prix à plus long terme sont en déclin structurel depuis la grande récession de 2008 (voir Graphique 5). Ce furent d'abord les perspectives d'une période prolongée de faible croissance au lendemain de la crise du crédit qui ont fait baisser les prix à plus long terme. Si la demande devait croître plus lentement parce que les perspectives de croissance mondiale à long terme semblaient sombres, les projets les plus coûteux (tels que les sables bitumineux canadiens, le pétrole arctique et les projets pétroliers très complexes) ne seraient plus nécessaires, et le monde pourrait être entièrement approvisionné par des projets pétroliers plus conventionnels et moins chers. En conséquence, les prix du pétrole à plus long terme ont oscillé autour de 100 $ pendant quelques années (contre 140 $ le baril à leur sommet en 2008). Au moment même où ces craintes de croissance se dissipaient, la révolution du pétrole de schiste a changé l'industrie à jamais. Un second effondrement des cours du pétrole est survenu en 2014-2015, faisant baisser encore davantage les prix à plus long terme. Finalement, le marché a commencé à intégrer que, entre 50 et 65 $, les producteurs américains de pétrole de schiste pouvaient fournir au monde tout le pétrole dont il aurait jamais besoin. Cependant, depuis 2021, nous assistons à une sortie des prix à plus long terme de cette fourchette de négociation.

Qu'est-ce qui explique cette évolution ? Comme nous l'avons mentionné plus haut dans le rapport, l'extrémité courte de la courbe est déterminée par les stocks. L'extrémité longue de la courbe est déterminée par les coûts marginaux de l'offre future. Pourquoi, alors, le marché anticipe-t-il soudainement que les coûts marginaux de l'offre augmentent ? Nous pensons qu'il s'agit d'un mélange de deux facteurs. D'une part, le marché commence à comprendre que l'inflation actuelle des coûts de production n'est probablement pas un phénomène temporaire. D'autre part, le marché prend conscience que nous allons être confrontés à des problèmes d'approvisionnement au cours de la prochaine décennie. Dans la suite de ce rapport, nous examinons en détail chacun de ces deux facteurs du coût marginal de l'offre future.
Il est peu probable que l'inflation des coûts de production soit seulement transitoire
L'inflation générale a connu une envolée cette année. L'inflation sous-jacente aux États-Unis (qui exclut les prix de l'énergie) atteint le niveau stupéfiant de 6,4 %, l'inflation globale de l'indice des prix à la consommation (IPC) s'établit à 7,9 % et l'inflation des prix à la production (IPP) pour les produits finis atteint le niveau considérable de 13,8 % (voir Graphique 6).

Les économistes et les médias ont beaucoup écrit ces derniers mois sur l'origine de cette inflation. Certains soutiennent qu'elle tient simplement aux perturbations des chaînes d'approvisionnement consécutives aux mesures et confinements imposés dans le monde entier en raison de la Covid, qui ont touché la production de matières premières, la fabrication et le transport maritime. Il y a probablement une part de vérité, et à mesure que les restrictions s'assouplissent, la pression inflationniste liée aux perturbations des chaînes d'approvisionnement s'atténuera quelque peu, surtout si nous nous dirigeons vers une récession. Plus important à notre avis est le phénomène de dépenses excessives sur certains biens survenu pendant la pandémie. Les confinements ont donné aux gens un revenu disponible plus élevé et les ont conduits à commander en ligne des biens qu'ils n'auraient pas achetés autrement (voir Graphique 7). Ce phénomène a été aggravé par diverses formes d'aides versées par les gouvernements du monde entier en raison de la Covid. Il semble que les gens, partout dans le monde, aient dépensé leur argent dans des catégories de produits similaires, dont beaucoup sont fabriqués en Extrême-Orient. Les fabricants ont ainsi eu du mal à répondre à la demande, ce qui a créé des goulets d'étranglement dans le transport maritime. À mesure que les restrictions seront progressivement levées, que les chèques de relance cesseront et que la normalité reviendra, ces flux de marchandises diminueront eux aussi, et les pressions inflationnistes disparaîtront, voire s'inverseront potentiellement. Le revenu disponible par habitant s'est en grande partie normalisé et se situe désormais sous sa tendance (voir Graphique 7). En d'autres termes, la pression inflationniste liée à un revenu disponible élevé touche à sa fin. Et comme la Fed relève ses taux pour lutter contre l'inflation au moment même où les dépenses excessives prennent fin, cela pourrait suffire à faire basculer l'économie en récession.

Il est important de noter que l'inflation créée par les perturbations des chaînes d'approvisionnement et par la demande stimulée par les aides pèse davantage sur l'inflation à court terme (et donc sur les prix du pétrole à court terme) que sur l'inflation à long terme.
Il existe cependant un troisième facteur d'inflation, qui influe sur les anticipations d'inflation à long terme et qui n'est pas, à notre avis, transitoire. Les banques centrales impriment de facto de la monnaie à grande échelle depuis la grande récession. À elle seule, la Fed a acheté quelque 3 500 milliards de dollars d'actifs (principalement des obligations du Trésor) entre 2008 et 2014, ce que l'on appelle l'assouplissement quantitatif (QE). La plupart des autres grandes banques centrales ont mené ou mènent encore des politiques similaires. Dix ans seulement après avoir expérimenté le QE pour la première fois, la Fed a osé tenter de réduire ce bilan, mais après avoir revendu environ 700 milliards de dollars entre 2018 et 2019, les turbulences sur le marché des pensions livrées l'ont contrainte à faire volte-face et à acheter des actifs à un rythme plus rapide que jamais. À la fin de 2019 (avant que la Covid ne devienne un nom familier), la Fed était pratiquement revenue à la case départ. Depuis, la situation n'a fait que s'accentuer et le bilan de la Fed compte actuellement 9 000 milliards de dollars d'actifs (voir Graphique 8). Les autres banques centrales n'ont encore montré aucune tentative de réduire leur bilan.
 De nombreux économistes continuent de soutenir que ces achats d'actifs ne sont pas en soi inflationnistes. Ils invoquent comme preuve l'absence de flambée de l'inflation de l'IPC au cours des 10 années précédant la pandémie (voir Graphique 9).
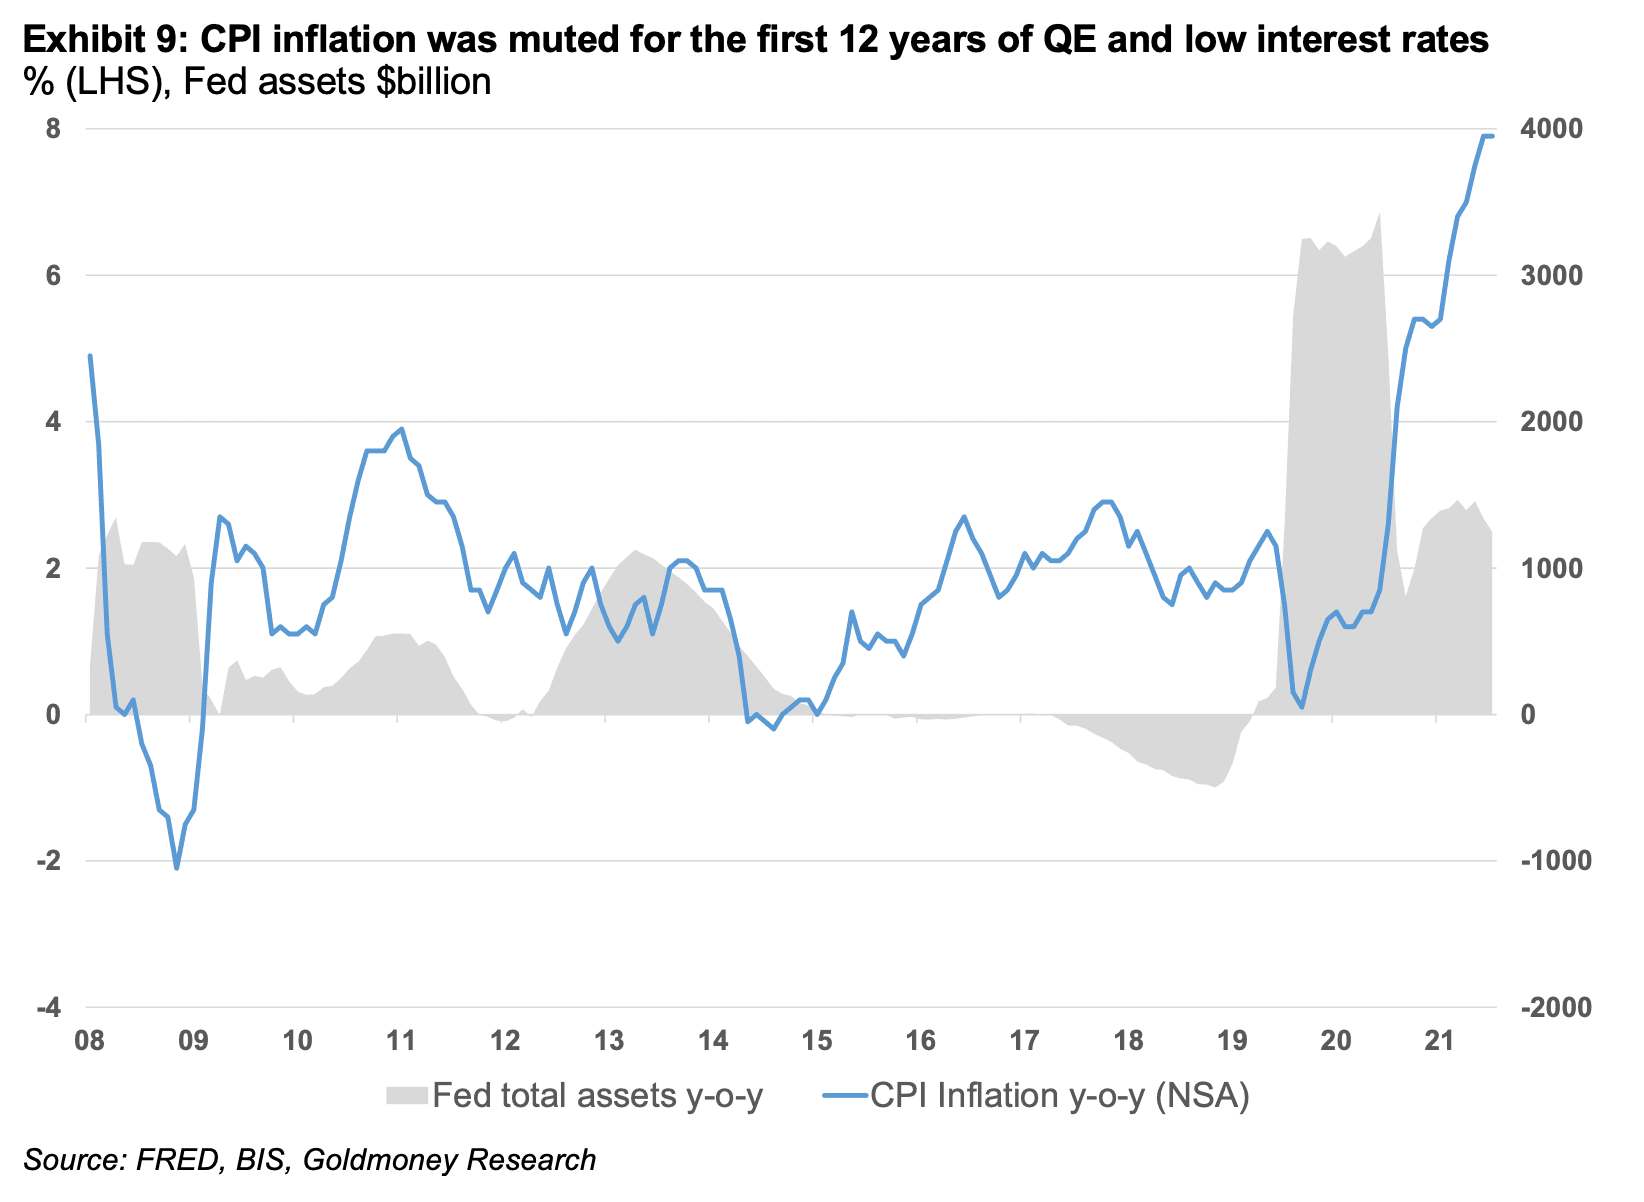 Laissons un instant de côté les défauts de l'IPC en tant que véritable mesure du coût de la vie. Le principal problème de l'argument ci-dessus est que nous avons bel et bien observé une inflation massive des prix résultant des achats d'actifs des banques centrales, mais pas dans l'IPC. Il est indéniable que les prix d'actifs tels que les actions, les obligations et l'immobilier connaissent depuis plus de dix ans une période inflationniste considérable. À notre avis, ce n'était qu'une question de temps avant que l'inflation des prix des actifs ne se diffuse à l'ensemble de l'économie et que nous assistions à une reprise généralisée de l'inflation.
Lorsque les prix de l'immobilier explosent, les loyers doivent finir par s'ajuster, surtout dans un contexte de hausse des taux. À mesure que les loyers des magasins, des entrepôts, etc. augmentent, ces coûts doivent être répercutés sur le consommateur. Les prix des biens manufacturés doivent refléter la hausse du prix des terrains, qui renchérit la construction de nouvelles usines. De la même manière, l'explosion des prix des terres arables finit par entraîner une hausse des prix alimentaires. Une fois ce processus enclenché, il s'auto-entretient, car la hausse des prix d'un bien augmente les coûts de fabrication d'autres biens.
Il en résulte une période prolongée de forte inflation. Nous le constatons clairement dans le pétrole. On pourrait s'attendre à ce que des prix élevés du pétrole incitent fortement les producteurs à accroître leur production, mais les producteurs capables d'augmenter leur production à court terme, tels que les producteurs américains de pétrole de schiste, font face à une hausse rapide de leurs coûts. Le sable de fracturation, les fluides de fracturation et les coûts de main-d'œuvre, entre autres, augmentent sans relâche.
Nous pensons donc qu'une partie de ce que nous observons dans les prix du pétrole à plus long terme résulte en réalité des politiques monétaires menées depuis la crise du crédit de 2008. Nous pensons qu'il viendra un moment où nous devrons payer le prix des politiques monétaires des 14 dernières années, et nous estimons que ce moment est venu.
À notre avis, la Fed et les autres banques centrales sont placées devant un dilemme. Pour endiguer l'inflation, elles devraient relever fortement leurs taux (au moins au niveau de l'inflation) et revendre rapidement des milliers de milliards de dollars d'obligations. Cela ferait sans aucun doute chuter les prix des actifs et provoquerait une profonde récession mondiale. Il est donc très improbable que la Fed et les autres banques centrales puissent réduire leur bilan de manière significative, et elles ne pourront pas non plus relever les taux d'intérêt jusqu'aux niveaux actuels de l'inflation, encore moins jusqu'à des niveaux à deux chiffres. Pourtant, la Fed semble pour le moment déterminée à continuer de relever ses taux quoi qu'il arrive, ce qui, à notre avis, suffira à faire caler l'économie, mais ne suffira pas à arrêter le processus inflationniste qui a été enclenché (peut-être brièvement pendant la récession qui s'ensuivra). Le résultat le plus probable de tout cela est la stagflation. Ainsi, le coût de production du pétrole continuera d'augmenter rapidement pendant de nombreuses années, relevant de fait le plancher des prix du pétrole à long terme.
Des perspectives d'offre sombres pour la décennie à venir
Malheureusement, l'inflation des coûts n'est pas le seul facteur qui pousse à la hausse le prix du pétrole à long terme. L'industrie est également confrontée à un problème majeur de croissance de l'offre au cours de la prochaine décennie. Pour comprendre comment nous en sommes arrivés là, il faut prendre un peu de recul. La croissance de l'offre au cours des plus de 10 dernières années est venue de trois sources : l'OPEP, le pétrole de schiste américain et une poignée de pays hors OPEP. La majorité de la production hors OPEP a nettement reculé (voir Graphique 10).
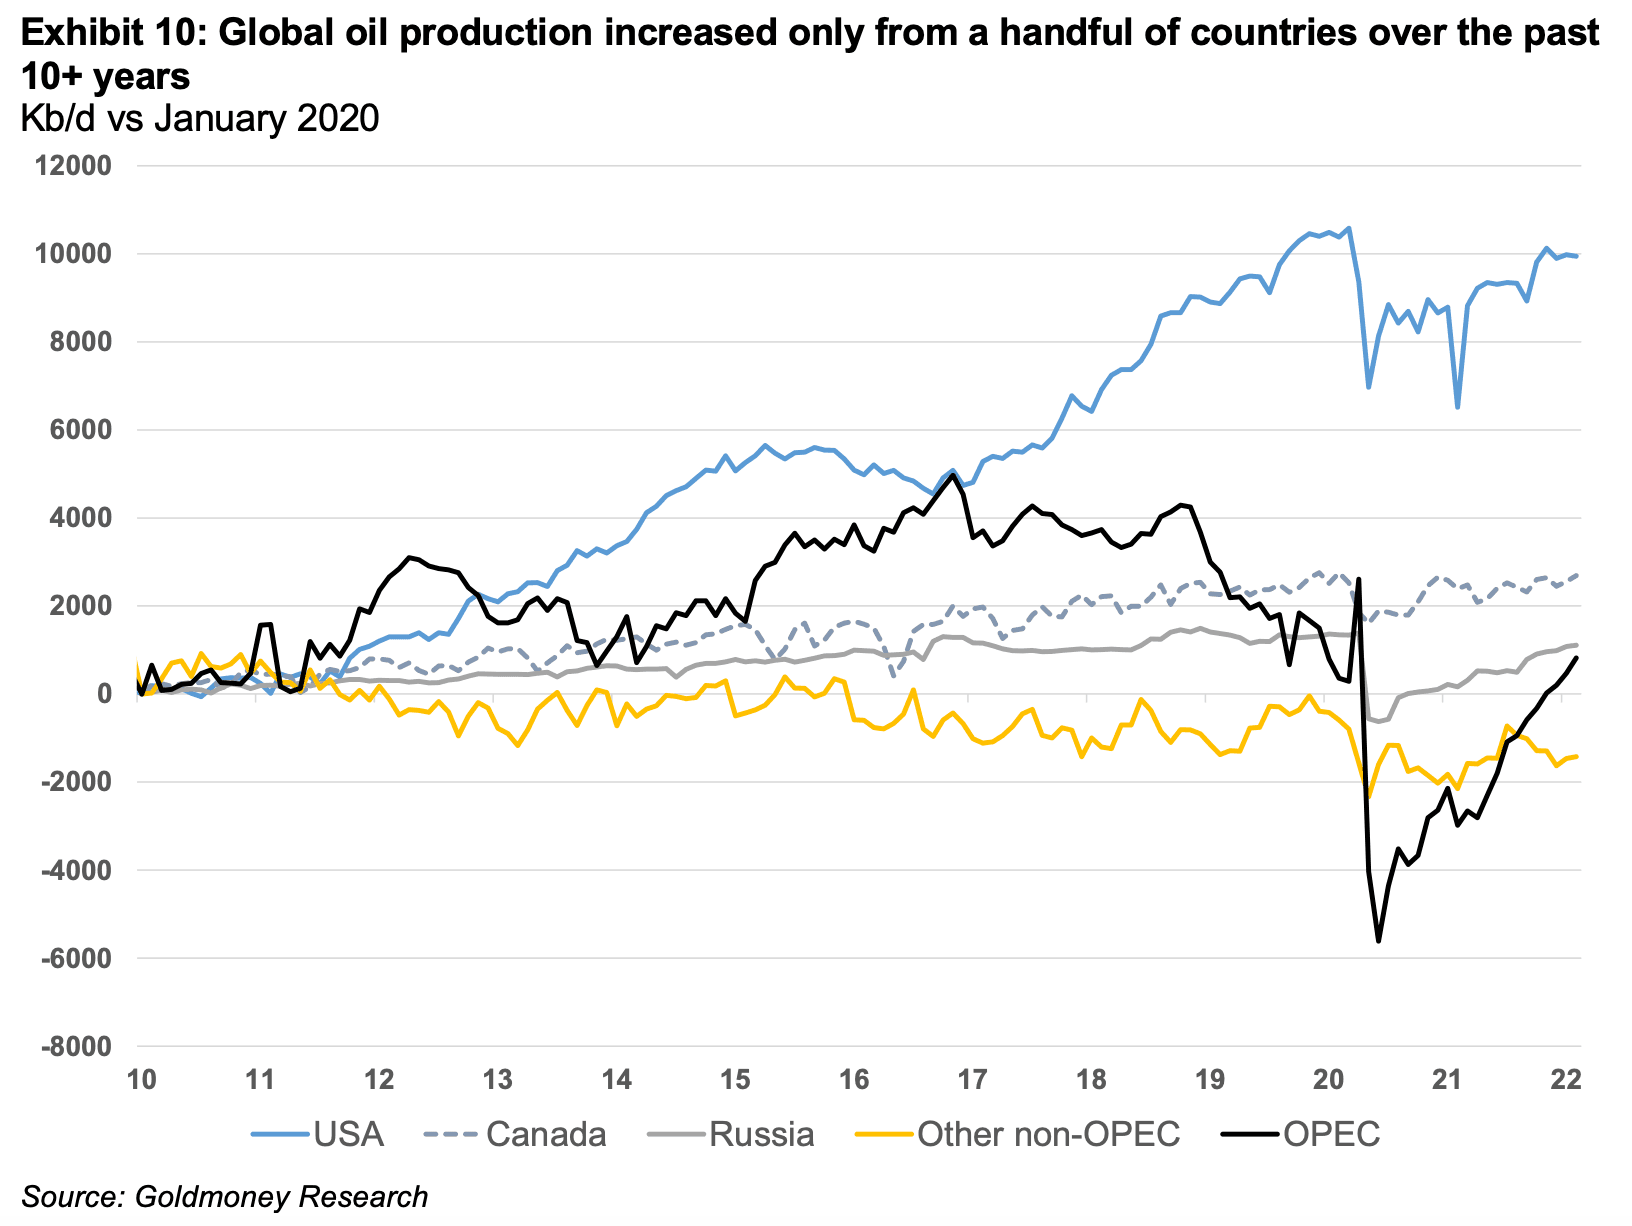
L'OPEP a ajouté une capacité de production substantielle durant la première moitié de la dernière décennie, mais depuis, la production des pays non centraux de l'OPEP, tels que l'Iran, le Venezuela, l'Angola, le Nigeria et la Libye, est en difficulté. Si la production de l'OPEP a malgré tout progressé sur cette période, c'est parce que l'Irak et les trois membres centraux de l'OPEP, l'Arabie saoudite, les Émirats arabes unis et le Koweït, ont fortement augmenté leur production. Pour l'Irak, cela résulte d'années d'investissements des grandes compagnies internationales après la guerre commencée en 2003. Il a fallu plusieurs années pour que ces investissements portent leurs fruits, et ce, non sans avoir surmonté d'importants problèmes de sécurité. Les membres centraux de l'OPEP, l'Arabie saoudite, les Émirats arabes unis et le Koweït, se sont appuyés principalement sur la montée en puissance de capacités existantes (mais ont aussi investi substantiellement pour maintenir cette capacité et en ajoutant quelques nouveaux champs, certes très complexes).
Comme nous l'avons souligné plus haut dans ce rapport, la capacité maximale des membres centraux de l'OPEP a probablement été révélée au printemps 2020. Au rythme actuel, toute cette capacité excédentaire sera épuisée d'ici le second semestre 2022. Nous ne nous attendons pas à ce que cette capacité augmente de manière significative à l'avenir. Les pays de l'OPEP, à l'instar des compagnies pétrolières internationales, sont confrontés aux mêmes incertitudes à long terme. Le monde est appelé à se décarboner rapidement au cours des 20 prochaines années et la demande de pétrole finira par atteindre un pic à mesure que le secteur des transports abandonnera les énergies fossiles. Mais les délais de mise en œuvre des nouveaux projets pétroliers ont considérablement augmenté, ceux-ci étant devenus toujours plus complexes et coûteux. Un nouveau projet peut nécessiter jusqu'à 10 ans entre le jour de son approbation et l'écoulement du premier baril de pétrole. Ces projets ont en outre une durée de vie de plusieurs décennies. Cela signifie que les projets pétroliers approuvés aujourd'hui ne deviendront productifs que lorsque la demande mondiale de pétrole stagnera, puis déclinera. C'est pourquoi les membres centraux de l'OPEP ont tous réduit drastiquement leurs prévisions de dépenses d'investissement pour les années à venir. Le seul inconnu au sein de l'OPEP est l'Iran, où nous pourrions assister à une montée en puissance rapide de 1 mb/j si le pays parvenait à un accord avec la communauté internationale sur son programme nucléaire. Mais nous ne nous attendons pas à une croissance à moyen terme de la production iranienne comparable à celle que nous avons observée en Irak.
Le pétrole de schiste américain a été le principal contributeur à la croissance de la production au cours des plus de 10 dernières années. La production a tant augmenté qu'elle a fait chuter les prix en 2014. C'est également à ce moment-là que les prix à long terme ont fortement baissé. Pendant un temps, l'opinion dominante sur le marché pétrolier était qu'avec des prix du pétrole autour de 50 à 65 $, les producteurs américains de pétrole de schiste pouvaient satisfaire tous les besoins futurs en approvisionnement. Nous avons toujours estimé que ces attentes étaient infondées. L'industrie du pétrole de schiste a, dès le départ, été marquée par de très mauvais rendements négatifs pour les investisseurs. À 50-65 $, aucune de ces entreprises ne semblait viable à long terme. De plus, pendant plus de 10 ans, les producteurs de pétrole de schiste ont bénéficié de taux d'intérêt anormalement bas, grâce à la politique de la Fed qui a fait baisser les rendements des obligations de qualité inférieure à « investment grade ». Avec des taux plus normaux, la rentabilité du pétrole de schiste paraîtrait encore pire. Pendant les 10 premières années de la révolution du pétrole de schiste, les producteurs ont été récompensés par le marché pour une croissance de la production à tout prix. Ils ont donc, pendant un temps, reçu tout le capital dont ils avaient besoin pour croître, même s'ils en détruisaient la majeure partie.
Tout cela a maintenant changé. Les producteurs américains de pétrole de schiste sont désormais contraints de se concentrer sur les profits plutôt que sur la croissance. La production augmente de nouveau, mais bien en deçà des rythmes de pointe supérieurs à 2 mb/j (voir Graphique 2). Même avec des prix du pétrole supérieurs à 100 $ le baril, on s'attend à une croissance de la production de pétrole de schiste américain inférieure à 1 mb/j en glissement annuel en 2022. Et ces perspectives pourraient être revues à la baisse plutôt qu'à la hausse dans les mois à venir, les producteurs de pétrole de schiste faisant face à des pénuries de sable de fracturation, de fluides de fracturation et de main-d'œuvre, ainsi qu'à la hausse des coûts. Le fait que cela pose problème à des taux de croissance de la production relativement modestes est préoccupant. Le pétrole de schiste américain ne peut donc plus être considéré comme la source de dernier recours. La nouvelle réalité est que la production américaine augmentera à un rythme bien plus lent que ce que le marché avait anticipé par le passé.
La production hors OPEP et hors pétrole de schiste américain a probablement atteint son pic en 2019 et déclinera dans un avenir prévisible. En fait, sans les États-Unis, la Russie et le Canada, la production hors OPEP serait en déclin depuis 2010. Les récents événements en Ukraine et les sanctions qui en découlent à l'encontre de la Russie accéléreront considérablement ce processus. Pour le moment, la production russe est réduite en raison des sanctions volontaires de sociétés occidentales. Mais à l'avenir, le secteur pétrolier russe aura du mal, car il a besoin de technologies et d'investissements occidentaux. Et malgré la crise actuelle sur les marchés de l'énergie et la persistance de prix élevés, les décideurs politiques américains semblent toujours refuser d'autoriser de nouveaux oléoducs depuis le Canada vers les États-Unis, qui seraient pourtant nécessaires pour exploiter davantage les sables bitumineux canadiens. Entre-temps, le rythme de déclin de la production dans le reste du monde continuera de s'accélérer et pratiquement aucun nouveau projet n'est approuvé.
La combinaison de ces facteurs signifie que l'offre mondiale de pétrole aura du mal à répondre à une demande en croissance continue au cours de la prochaine décennie. À ce stade, il est probablement trop tard pour encourager la production conventionnelle. Malgré les prix élevés, les grandes compagnies pétrolières internationales continuent de réorienter leurs activités en s'éloignant des énergies fossiles. Cela signifie que les producteurs américains de pétrole de schiste devraient non seulement répondre à toute la croissance future de la demande, mais aussi compenser le déclin de la production conventionnelle. Cela nous paraît très improbable, et le seul moyen d'équilibrer les marchés sera la destruction de la demande. Cela nécessitera des prix bien plus élevés que ceux actuellement intégrés dans la courbe des prix à terme.
Les prix à plus long terme ont déjà commencé à refléter cet environnement futur. Mais avec un prix à long terme de 75 $ le baril, le marché reste bien trop optimiste quant à l'offre future. Nous pensons que nous n'en sommes qu'au début d'une période de réajustement pluriannuel des prix du pétrole à long terme.
[1] Nous vous recommandons de lire la première partie de notre rapport en deux parties, Les prix du pétrole à long terme commencent à refléter la pénurie de pétrole à venir – Partie I, 28 mars 2022, pour une analyse approfondie de la forte corrélation entre les stocks et la forme de la courbe des prix à terme du pétrole
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à aucune information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu'elles sont exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations contenues dans cet article l'est à vos propres risques.