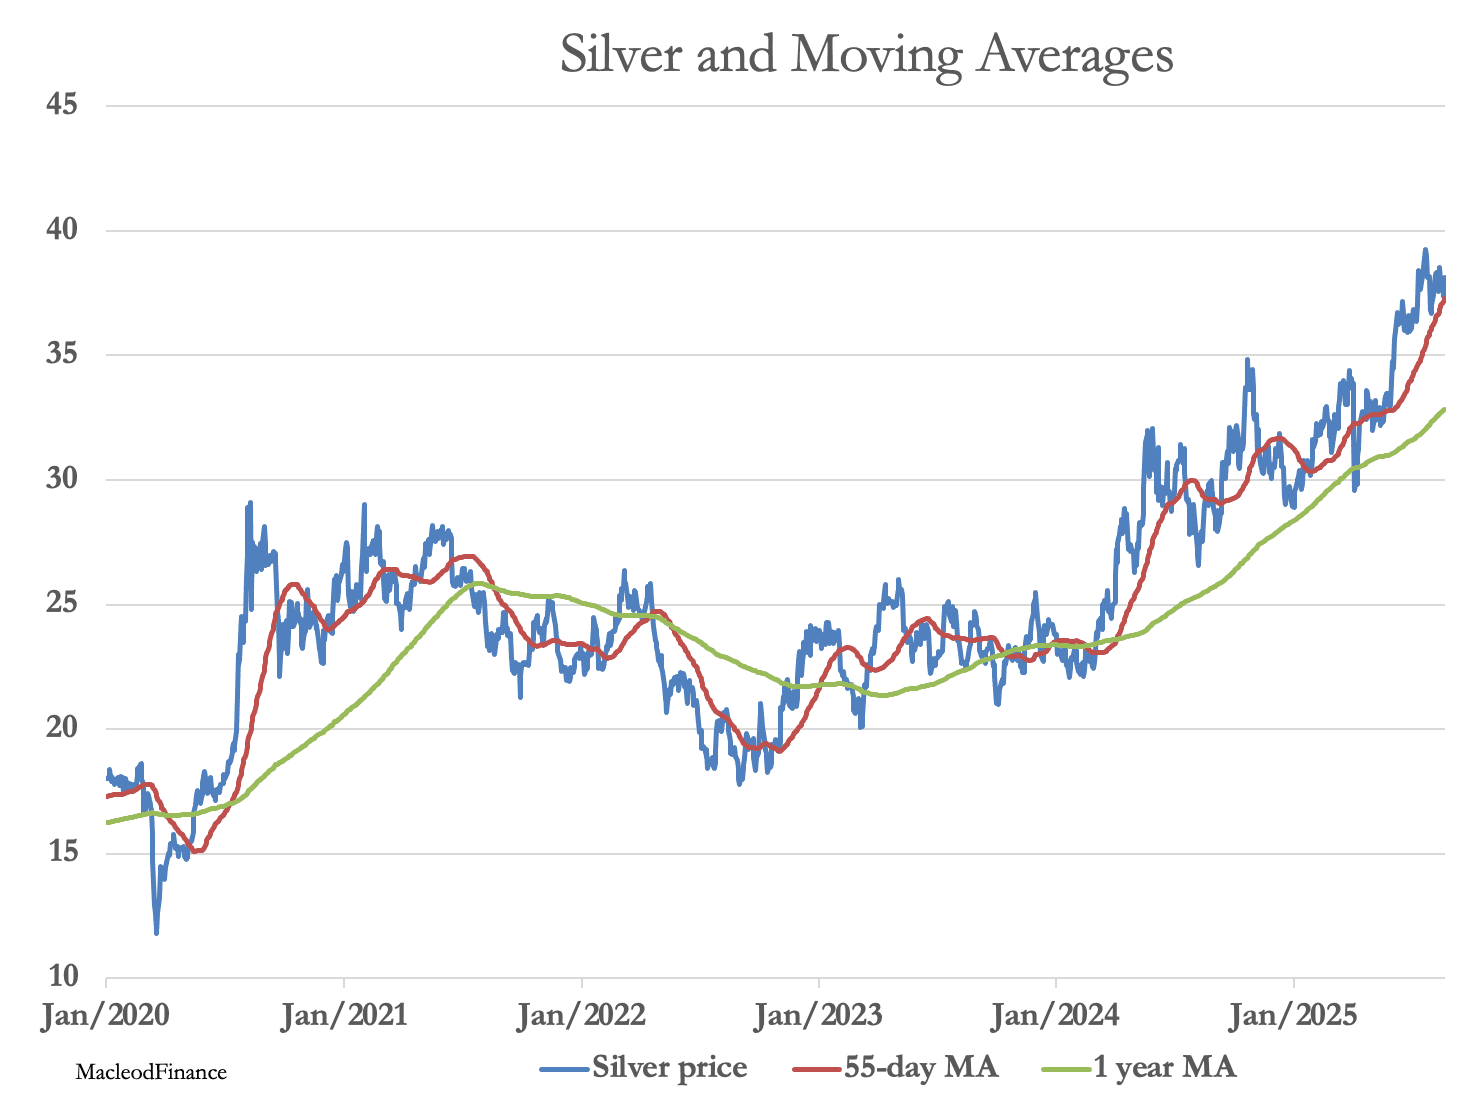
Le calme qui règne sur les métaux précieux masque un potentiel haussier explosif, compte tenu d’une crise du marché obligataire souverain qui se développe dans toutes les grandes devises.
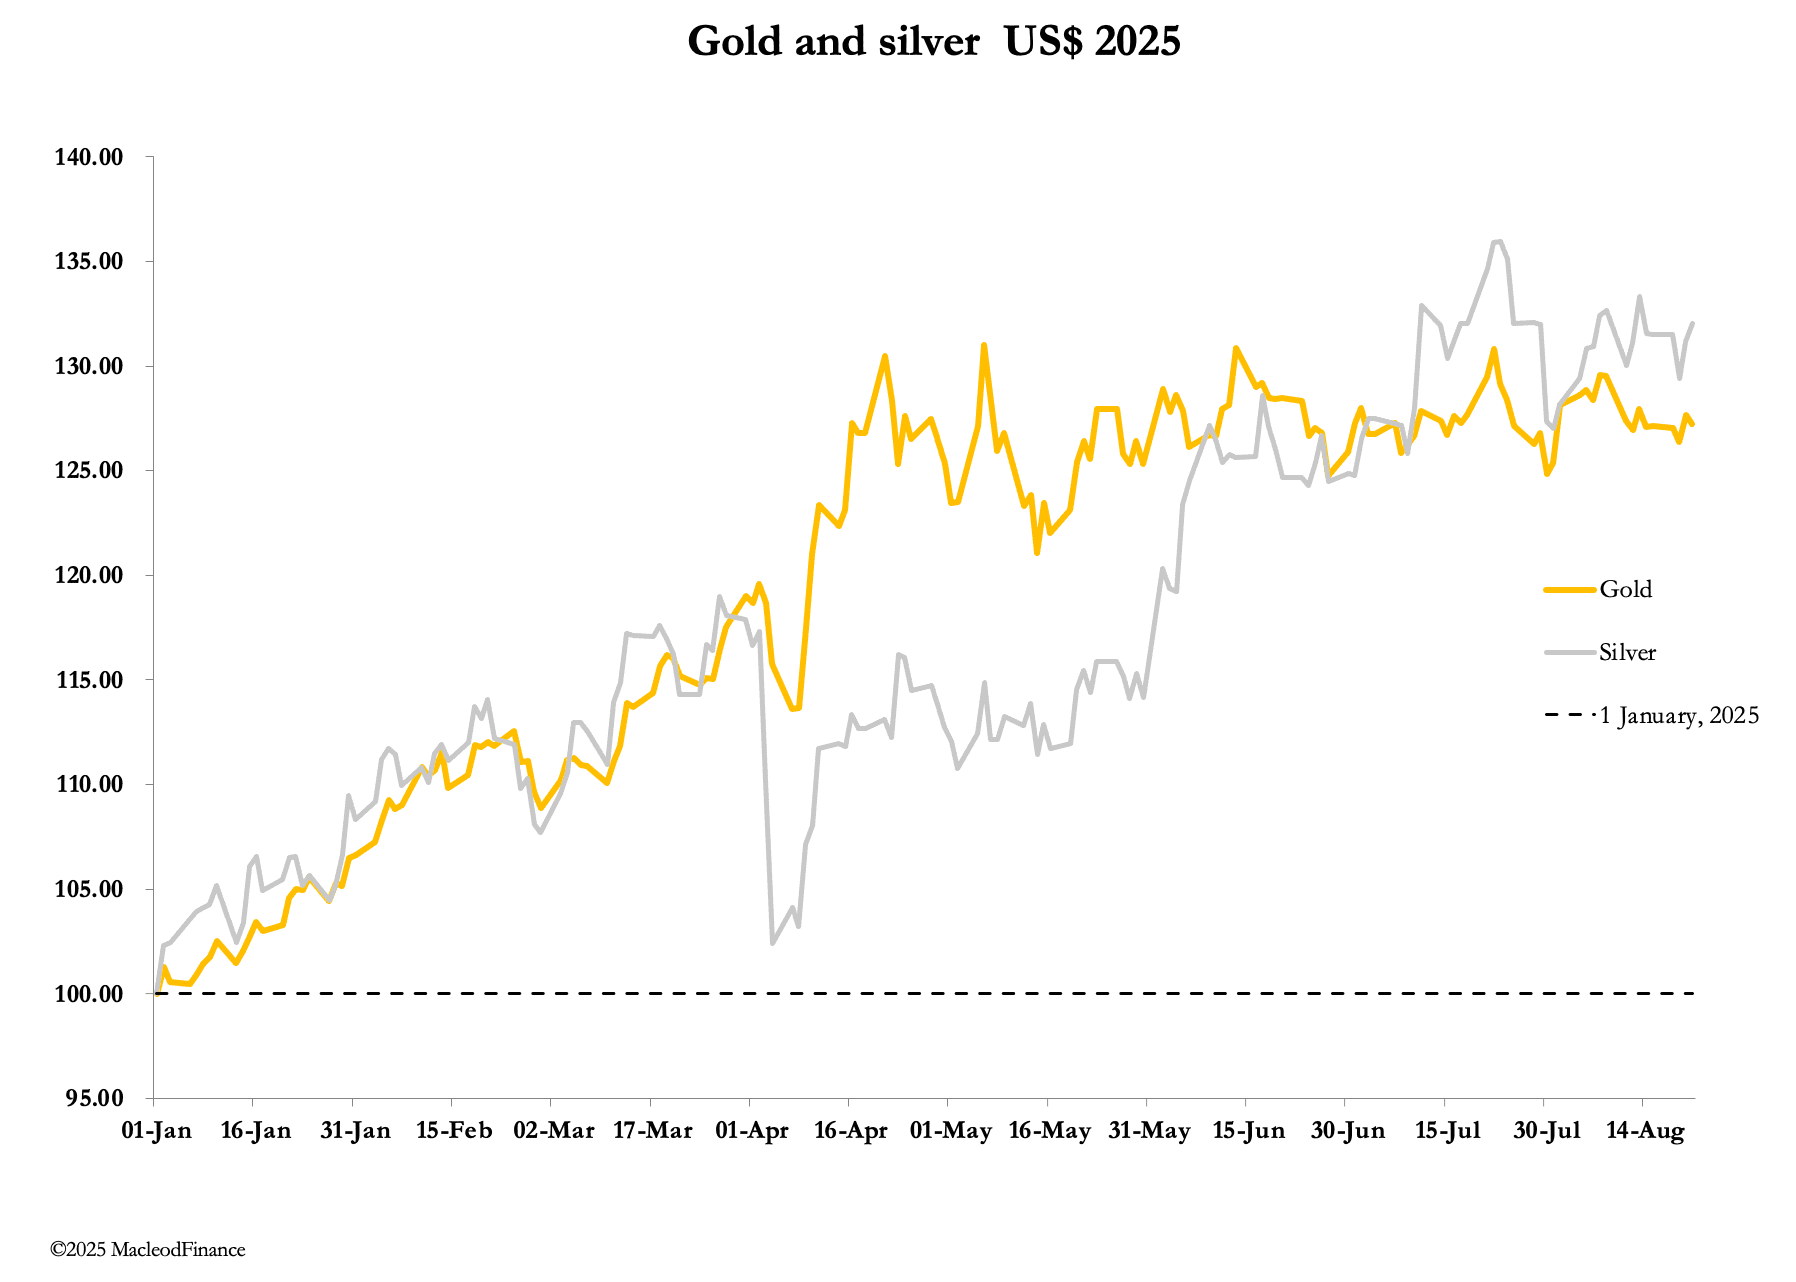
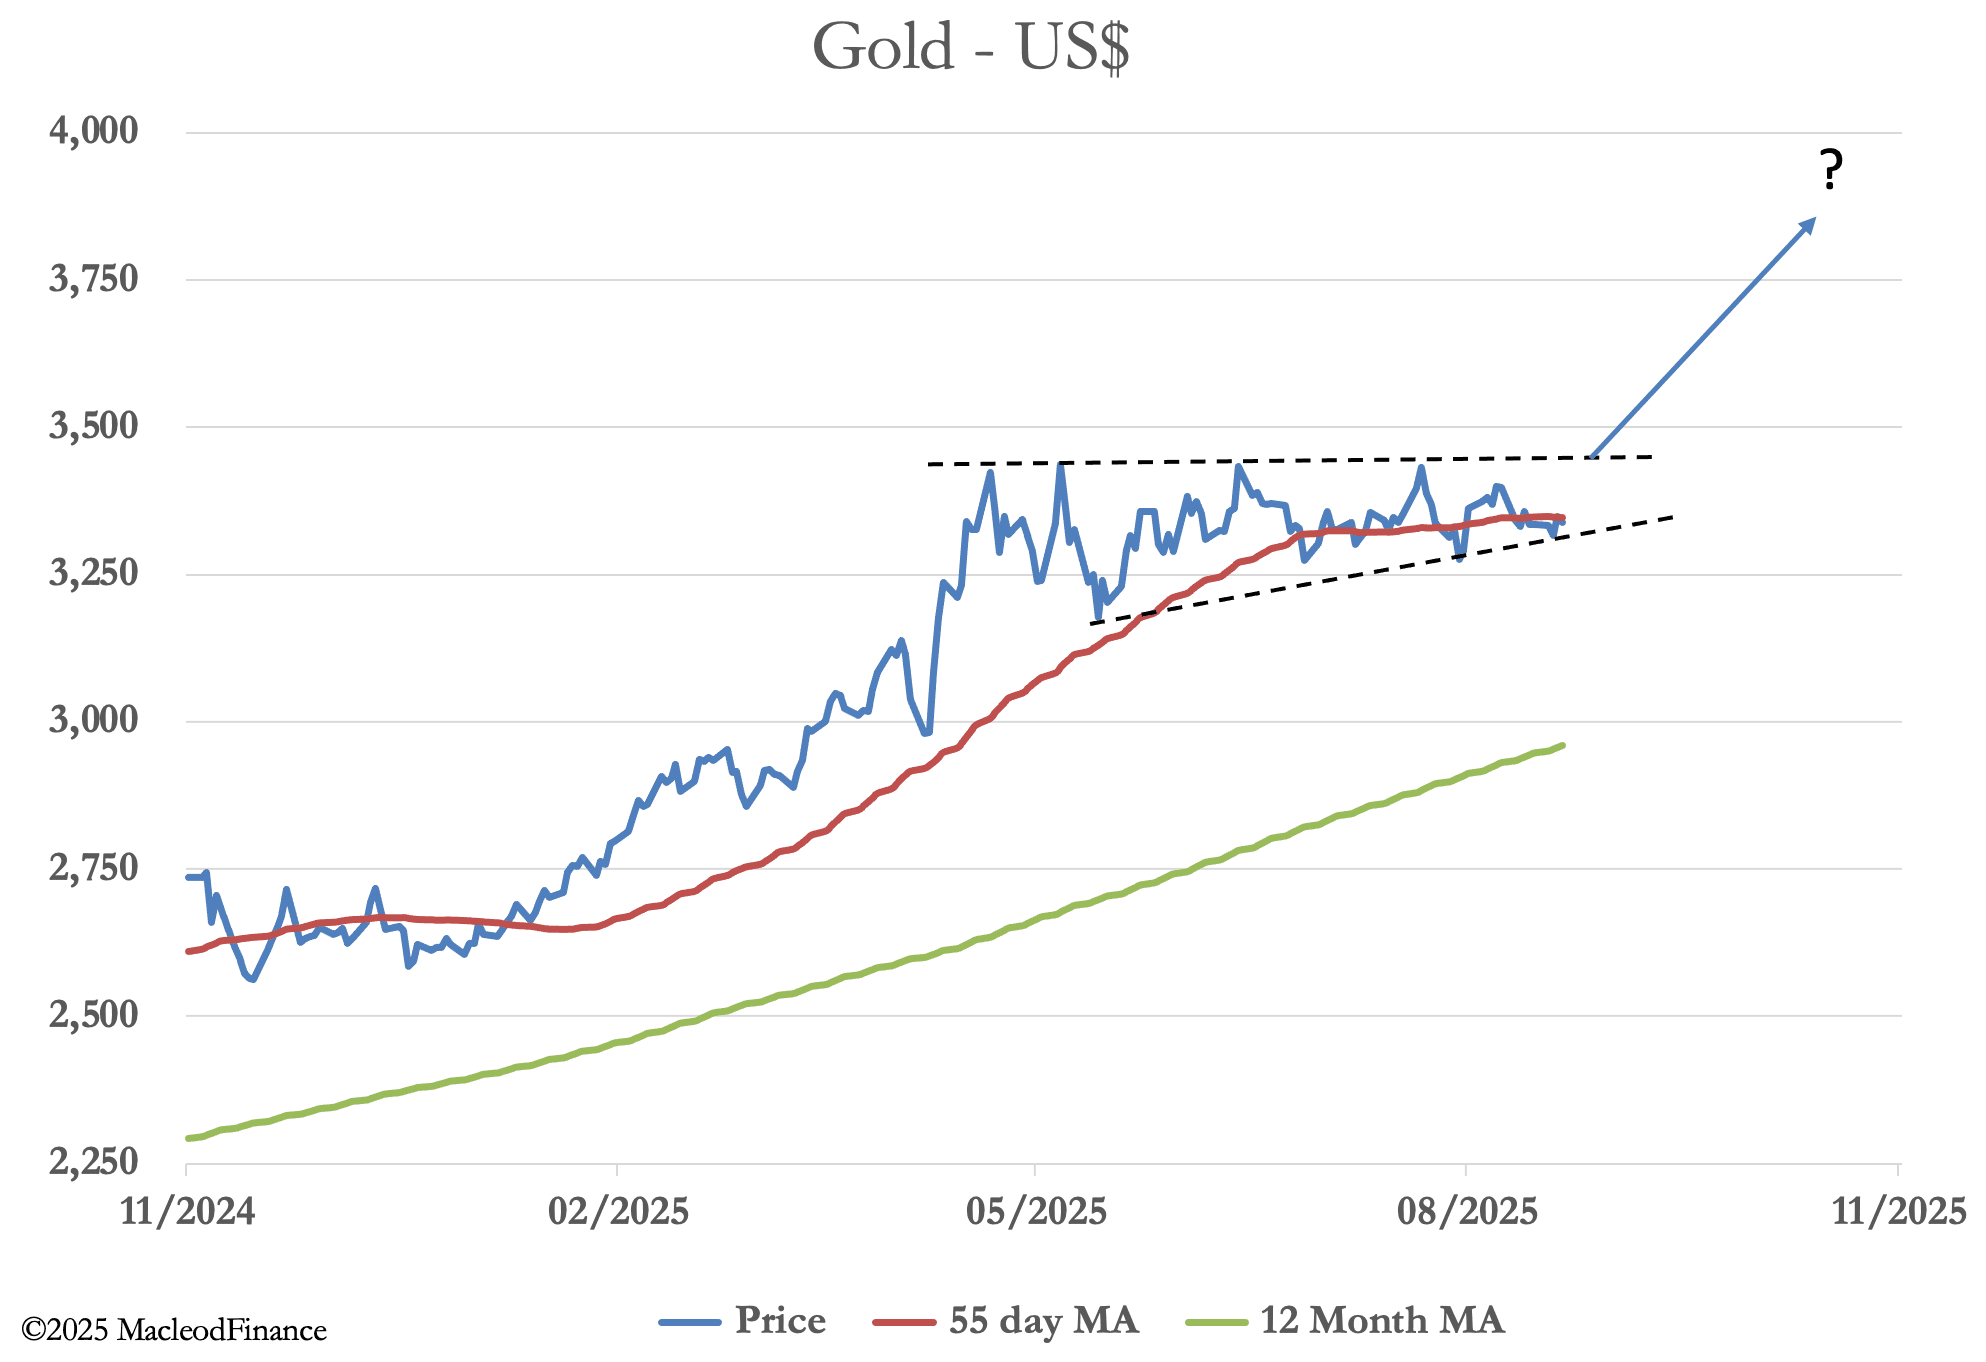
Dans un marché calme, la phase de consolidation actuelle des métaux précieux s’est prolongée cette semaine. Ce matin en Europe, l’or, à 3 330 $, perdait 6 $ par rapport à la clôture de vendredi dernier, et l’argent, à 38,00 $, était pratiquement inchangé. L’or évolue désormais latéralement depuis quatre mois, soit la moitié de 2025 à ce jour, tandis que l’argent a fait mieux, le ratio or/argent étant passé de 105 à 87.
Un élément notable dans ces conditions par ailleurs sans relief est le niveau des livraisons physiques au Comex. Depuis fin juillet, pas moins de 102,8 tonnes d’or ont fait l’objet d’une demande de livraison, portant le total depuis le début de l’année à 873,6 tonnes. Pour l’argent, sur les mêmes périodes, ce sont respectivement 267,5 tonnes et 8 665 tonnes qui ont fait l’objet d’une demande de livraison.
Les initiés accumulent du métal physique au détriment du papier. Mais à très court terme, en ce qui concerne les cours, la dernière séance de négociation des options de septembre aura lieu mardi prochain avec l’expiration des options d’achat, ce qui incite fortement les teneurs de marché à faire baisser l’or et l’argent.
Ces considérations de court terme se révéleront sans importance. Nous sommes dans l’œil d’un ouragan financier, et cela va changer.
Les échanges d’or et d’argent étant calmes, nous portons notre attention sur la crise obligataire qui se développe et sur son impact sur l’or et l’argent. Les rendements à long terme augmentent à mesure que s’accumulent les signes d’une grève des acheteurs à l’échelle mondiale. Si les rendements ne sont pas montés encore plus haut, c’est uniquement parce que les gouvernements ont restreint l’offre en se finançant sur des échéances courtes, et que les marchés demeurent dans la torpeur estivale, les gérants étant absents de leur bureau.
À leur retour dans les prochaines semaines, ils constateront que l’inflation des prix à la consommation progresse, que les économies stagnent et que les déficits publics à financer s’avèrent plus importants que prévu.
Le rendement des obligations japonaises à 10 ans est à son plus haut niveau depuis 2008 et semble devoir monter encore :
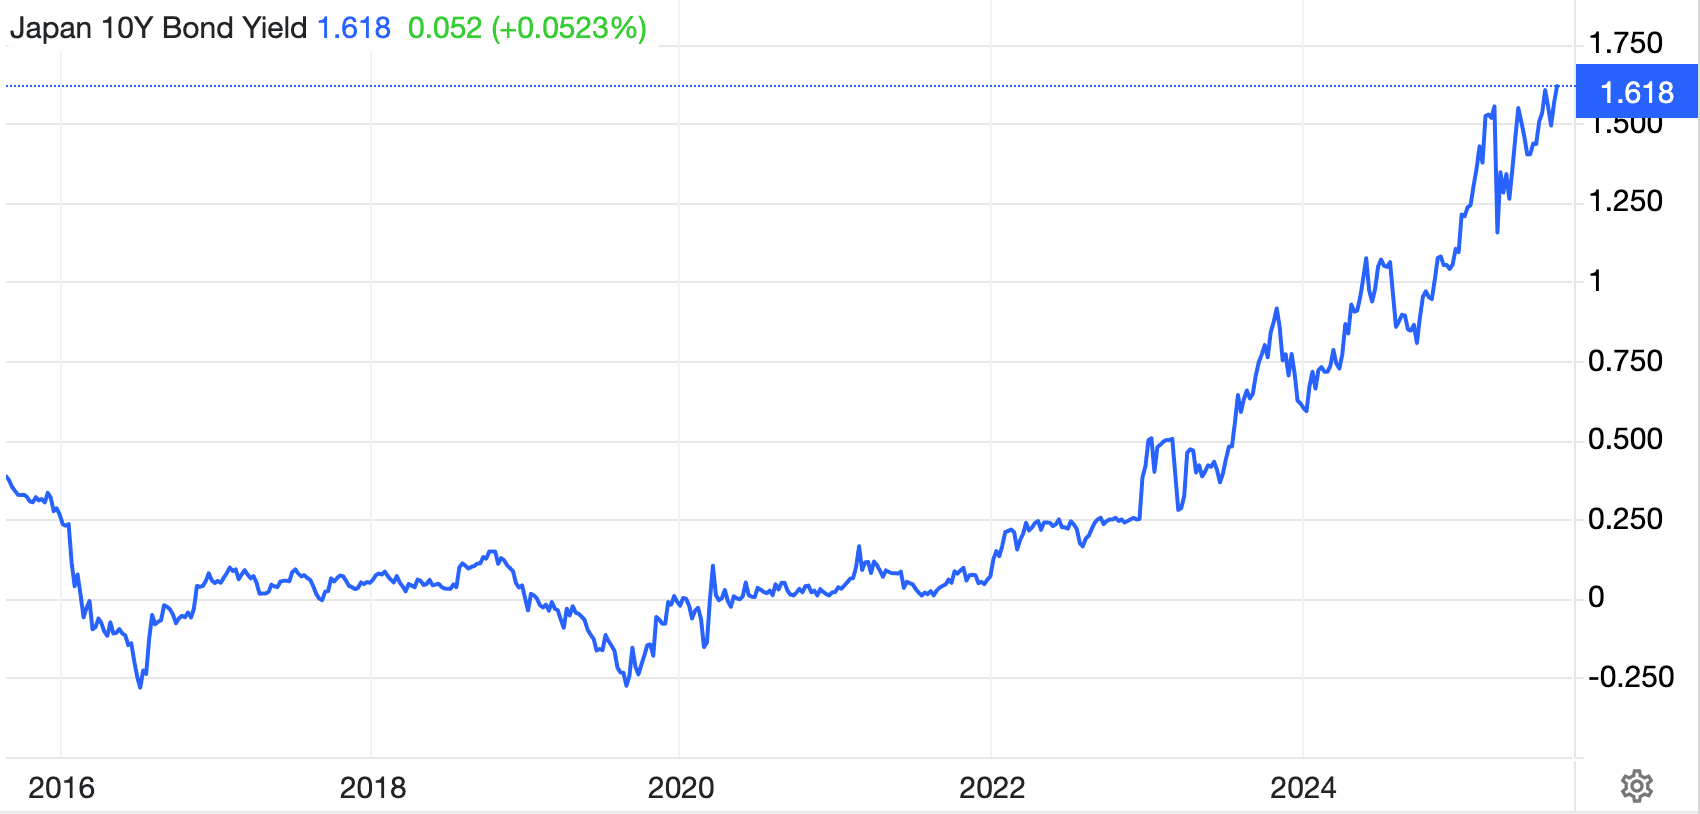
Le rendement des JGB à 30 ans est le double de ce niveau. Le Bund allemand à 30 ans raconte une histoire similaire :
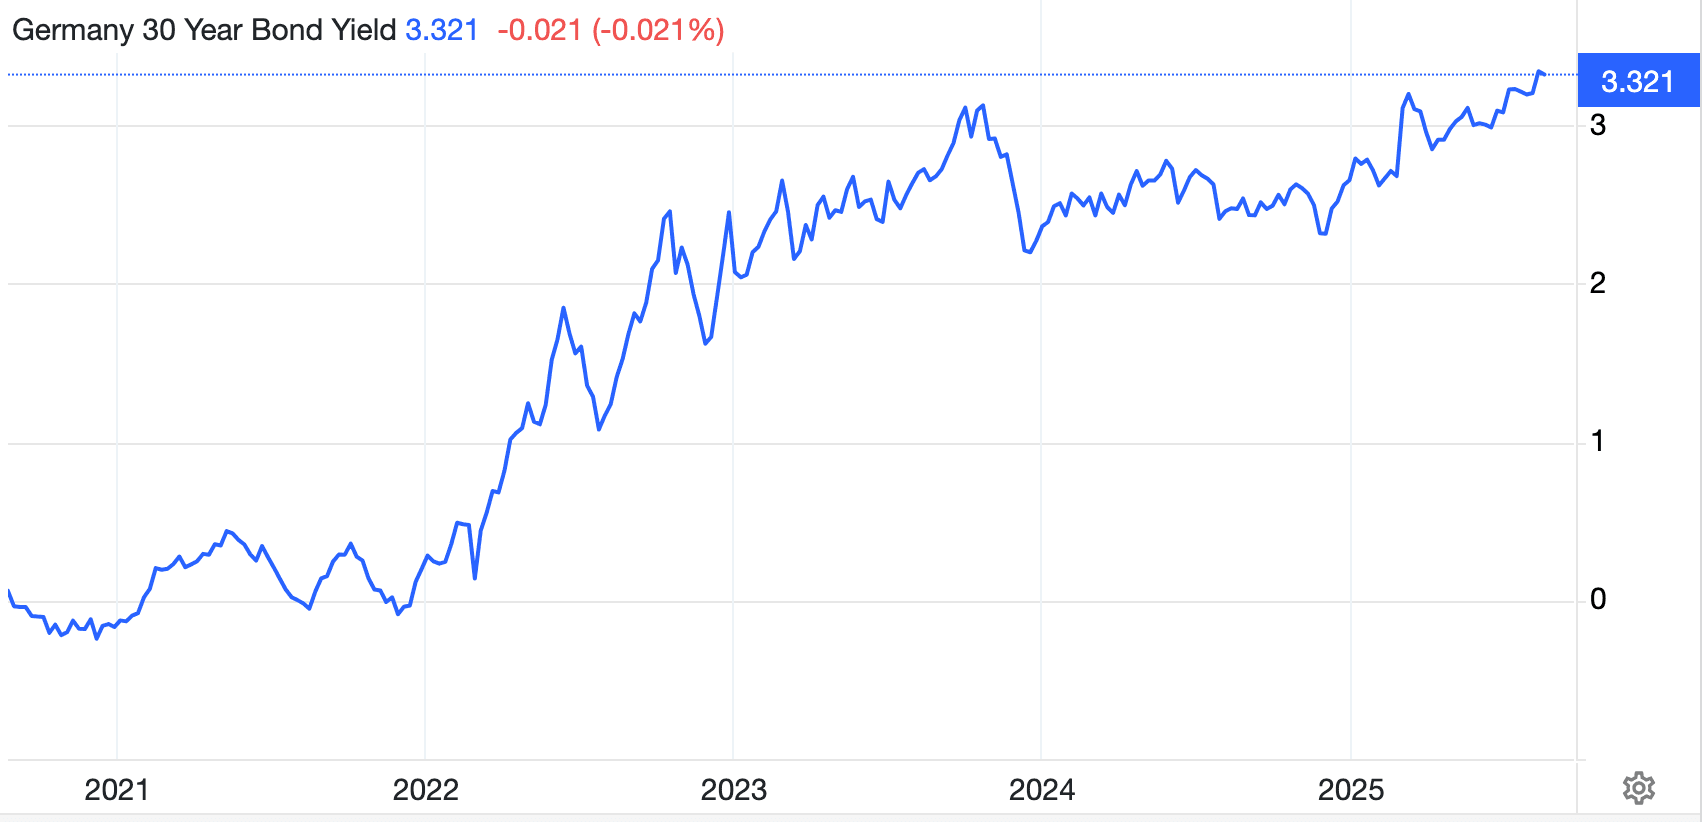
Le rendement du gilt britannique à long terme est tout aussi baissier pour les obligations, tandis que celui de l’obligation américaine à long terme est un peu en retrait mais semble sur le point de s’envoler d’un instant à l’autre :
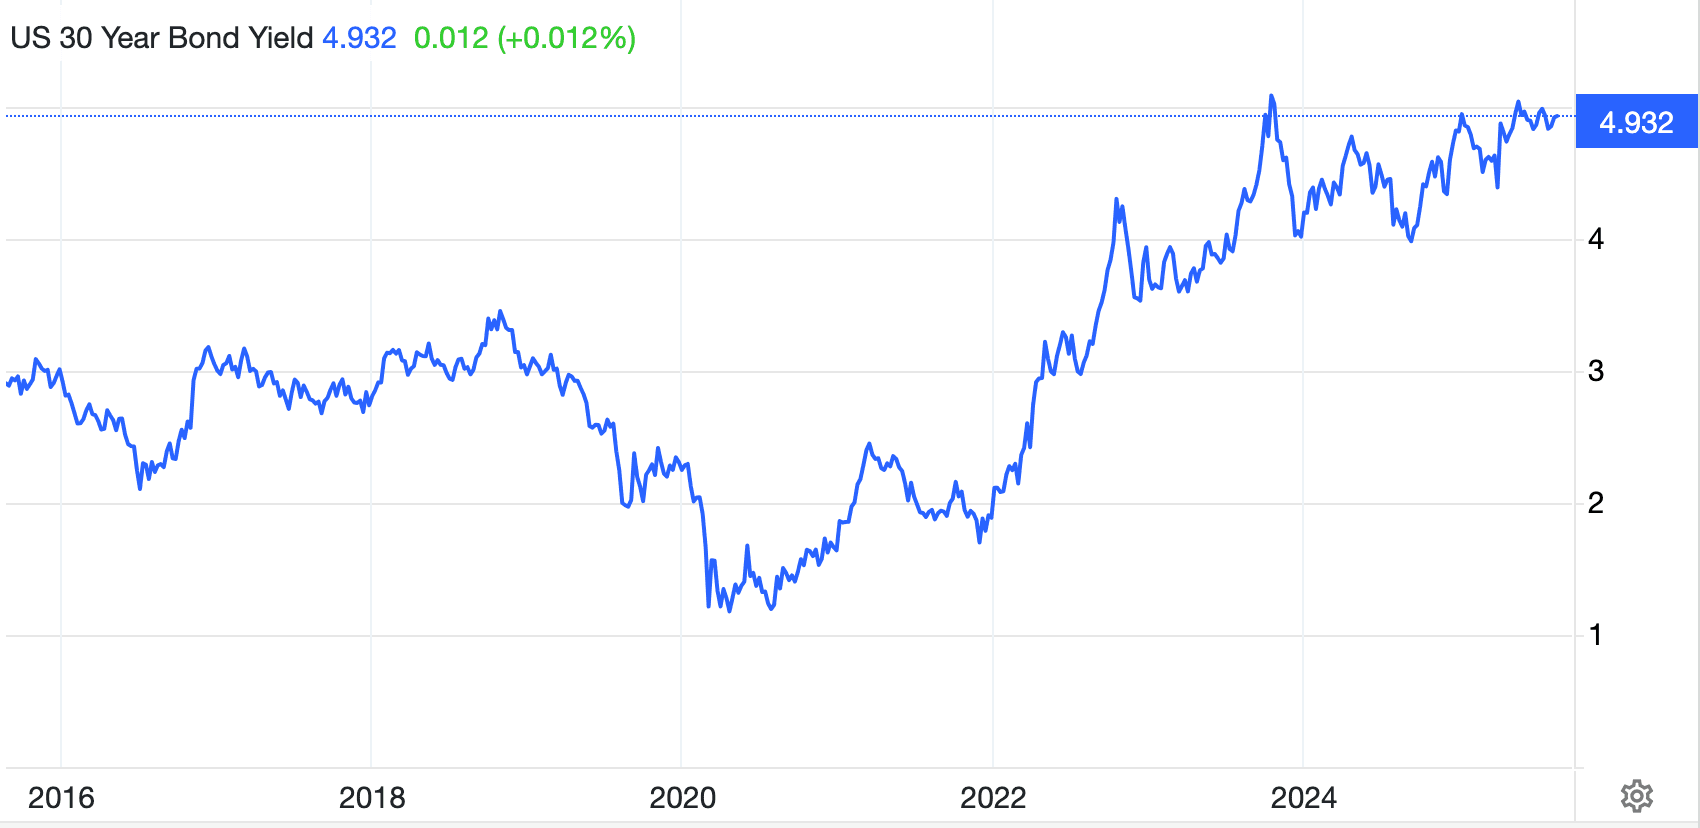
Il s’agit d’un phénomène mondial commun aux quatre plus grandes devises. La hausse des rendements sur la partie longue de la courbe entraîne désormais à la hausse les rendements de référence à 10 ans. Et lorsque le rendement de l’obligation à long terme dépassera 5,1 %, il est probable qu’il déclenche une crise, non seulement sur le reste de la courbe des taux, mais aussi sur la valorisation des actions et celle des autres actifs financiers.
Dans ce cas, quelle serait la situation de l’or et de l’argent ? Il est clair qu’une crise de la dette faisant éclater la bulle des actions aurait des conséquences majeures pour les monnaies fiduciaires.
Jusqu’à récemment, les opérateurs pensaient que la hausse des taux d’intérêt et des rendements obligataires était défavorable à l’or, mais ce mythe ignorait l’expérience des années 1970 et a été balayé par la corrélation de l’or avec la hausse des rendements obligataires. La raison est simple : des rendements obligataires plus élevés traduisent une baisse de confiance envers l’émetteur et/ou l’anticipation d’une baisse du pouvoir d’achat de la monnaie et de la valeur du crédit qui y est associé. C’est la raison fondamentale pour laquelle les banques centrales vendent de la monnaie fiduciaire pour acheter de l’or.
Le risque pesant sur la valeur des obligations d’État est lié à une détérioration rapide des finances publiques. La stagnation des économies, combinée à des ratios dette/PIB élevés, conduit les États vers des pièges de la dette, qui ne peuvent être évités que par des réductions massives des dépenses publiques. Rien n’indique que les coupes nécessaires soient à l’ordre du jour. Les keynésiens, qui croient à la relance par le crédit, ont été complètement pris à contre-pied.
Par conséquent, l’or, dont le pouvoir d’achat est relativement constant au fil des siècles, semble monter à mesure que les monnaies déclinent. Mais après quatre mois de consolidation, l’or est désormais proche d’une sortie par le haut, à mesure que le risque de crédit sur les monnaies augmente, comme l’illustre le graphique technique ci-dessous.
Et l’argent ouvre la voie. Si l’argent était une action, nous dirions qu’il connaît une revalorisation radicale.