
Les cours du pétrole ont fortement chuté au cours du dernier mois. Malgré une série d'événements haussiers – la frappe aérienne américaine visant Qasem Soleimani, la riposte de l'Iran contre les troupes américaines en Irak, l'arrêt de la quasi-totalité de la production libyenne et le durcissement de la pression américaine sur le Venezuela, par des sanctions contre Rosneft et un possible refus de renouveler dès avril les dérogations accordées aux entreprises américaines –, les cours du pétrole sont désormais nettement inférieurs à leur niveau d'avant ces événements. Les prix du Brent à échéance rapprochée ont atteint un pic de 72 $/baril début janvier et se situent désormais sous les 50 $/baril (voir Graphique 1).

De plus, à la mi-janvier, les tensions géopolitiques et les pertes d'approvisionnement avaient plongé la courbe du Brent dans une forte backwardation. Les écarts calendaires juin-décembre 2020, par exemple, s'échangeaient à des niveaux atteignant 4,50 $/baril il y a tout juste un mois, ce qui traduisait une tension physique durable. Ces écarts calendaires sont désormais en contango (voir Graphique 2).

Ce changement de sentiment massif est intervenu alors que la situation liée au coronavirus évoluait en Chine. Il importe de souligner que, bien que nous nous attendions à un impact significatif sur la demande chinoise de pétrole en raison des importantes restrictions de déplacement en Chine, cet élément seul ne justifierait pas, selon nous, un tel mouvement de la courbe. Nous pensons plutôt que les récentes variations des cours du pétrole reflètent des anticipations de net ralentissement de la croissance économique mondiale. En fait, nous estimons que le mouvement des prix du pétrole intègre désormais une probabilité significative de récession mondiale en 2020.
Les marchés de matières premières sont les seuls à refléter actuellement cette opinion. Les marchés actions, malgré la récente correction, ne le font pas. Il est important de noter que nous estimons que les marchés de matières premières sous-évaluent encore les risques pesant sur la demande agrégée. La question n'est plus de savoir si l'impact économique de l'épidémie de coronavirus sera de courte durée ou plus marqué. La question est de savoir si cet impact sera marqué ou catastrophique. À notre avis, les marchés de l'énergie intègrent actuellement un impact marqué, assorti d'importantes mesures de soutien budgétaire et monétaire à venir. Le risque de baisse est substantiel si cette vision se révèle trop optimiste.
Cela dit, dans les deux cas, nous nous attendons à ce que les banques centrales reviennent bientôt au scénario de 2008. Les taux d'intérêt nominaux ne feront que baisser à partir d'ici et nous allons probablement assister à une réaccélération de l'assouplissement quantitatif. Toutefois, dans le scénario catastrophique, nous pensons que les banques centrales réaliseront rapidement que les outils qu'elles utilisent depuis 2008 ne les mèneront pas très loin cette fois-ci. Nous nous attendrions donc à ce que les banques centrales fassent preuve de davantage de créativité, en déployant par exemple de la « monnaie hélicoptère ». Cela n'est pas invraisemblable. Hong Kong a annoncé il y a quelques jours qu'elle verserait 10 000 HK$, soit environ 1 300 $, à chaque citoyen adulte afin de contrer les retombées économiques de la crise du coronavirus. Nous pensons que cela ferait nettement grimper les cours de l'or à moyen terme.
Comment l'épidémie de coronavirus a modifié les perspectives du marché pétrolier
Comme nous l'avons déjà souligné, il existe une forte corrélation entre les stocks et les écarts calendaires (voir Graphique 3). Lorsque les stocks sont bas, la courbe du pétrole tend à s'échanger en backwardation (les prix à échéance rapprochée sont supérieurs aux prix à échéance éloignée). Lorsque les stocks sont élevés, la courbe est en contango (les prix à échéance rapprochée sont inférieurs aux prix à échéance éloignée). La raison en est que, lorsque les stocks sont bas, les consommateurs d'une matière première sont prêts à payer une prime pour une livraison immédiate plutôt que pour une livraison à une date ultérieure. Si le pétrole (ou toute autre matière première) est un intrant dans le processus de production, une rupture d'approvisionnement coûte bien plus cher que le paiement de la prime, car l'alternative serait d'arrêter la production. Par exemple, le kérosène est un intrant pour une compagnie aérienne. Une rupture de kérosène est très coûteuse ; par conséquent, lorsque les stocks sont globalement bas, les compagnies aériennes sont prêtes à payer davantage pour des livraisons immédiates de kérosène. La courbe passe alors en backwardation. À l'inverse, lorsque les stocks sont élevés, il n'y a aucun risque de pénurie de pétrole et son stockage est coûteux (frais de stockage, frais d'assurance, valeur temps de l'argent) ; les consommateurs préfèrent donc une livraison future, et la courbe est en contango.

Les perspectives à la fin de 2019
Nous avons terminé l'année 2019 avec des stocks mondiaux de pétrole relativement bas ; la courbe du Brent était donc en backwardation. Cette situation de stocks bas s'est produite malgré une forte croissance de la production de pétrole de schiste américain et une demande mondiale faible. L'explication est que la production de l'OPEP était inférieure d'près de 2 mb/j sur un an, en raison de réductions de production à la fois volontaires (noyau de l'OPEP+) et involontaires (Iran, Venezuela) (voir Graphique 4).

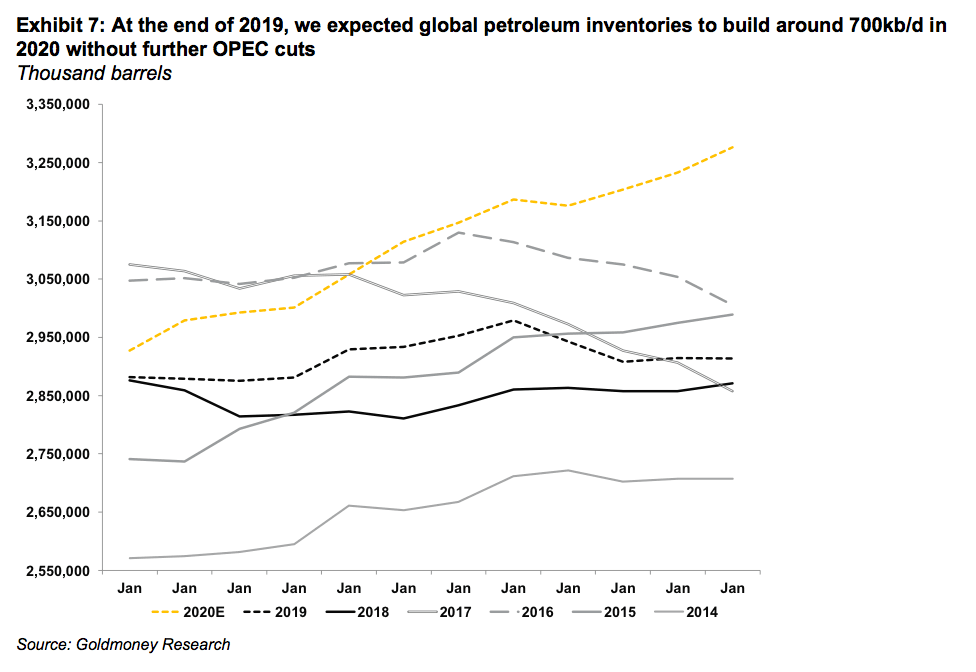
Cependant, nous nous attendions à une évolution des équilibres mondiaux. Fin 2019, nous prévoyions que le bilan pétrolier mondial serait excédentaire d'environ 0,7 mb/j en 2020 et d'environ 1 mb/j au premier semestre 2020. Nous nous attendions par conséquent à ce que la courbe devienne moins backwardée, puis finisse en contango, accompagnée d'une baisse des prix à échéance rapprochée.
Notre bilan 2020 baissier reposait principalement sur de fortes prévisions de production :
- La production conventionnelle hors OPEP devait (et doit toujours) connaître une forte croissance en 2020, d'environ 1 mb/j, grâce à la mise en service et à la montée en puissance de plusieurs grands nouveaux gisements.
- La production de pétrole de schiste américain, bien que sa croissance soit moins rapide qu'en 2019, devait encore progresser d'environ 1 mb/j (y compris les liquides de gaz naturel, ou LGN).
- Au total, nous prévoyions une hausse de la production hors OPEP de 2 mb/j en glissement annuel.
- Cette forte croissance devait compenser une baisse de 0,5 mb/j en glissement annuel de la production de l'OPEP, du fait des nouvelles réductions de production décidées en décembre 2019 et de la baisse de la production libyenne (nous supposons que la production libyenne ne restera pas entièrement à l'arrêt en 2020). En revanche, les réductions de production, volontaires et involontaires, intervenues début 2019 n'apparaîtraient plus comme des baisses en glissement annuel.
Au total, fin 2019, nous prévoyions une croissance de la production mondiale de pétrole d'environ 1,6 mb/j en 2020.
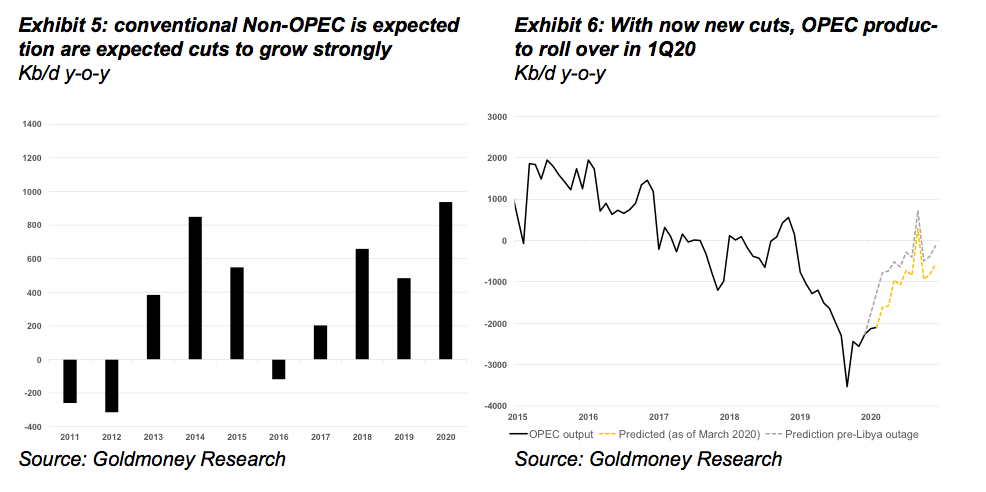
Ces prévisions de croissance de l'offre dépassaient les prévisions de croissance de la demande en 2020. La plupart des prévisionnistes, dont l'Agence internationale de l'énergie (AIE), anticipaient une croissance de la demande légèrement supérieure à 1 mb/j. Cela reflétait une reprise attendue de la croissance économique mondiale, de 3 % en 2019 à 3,4 % en 2020. Nos perspectives de croissance de la demande étaient plus prudentes, autour de 800 à 900 kb/j, car nos calculs montraient que la croissance de la demande ralentissait fortement au second semestre 2019 ; une légère reprise de la croissance économique ne devrait donc guère ramener la demande aux rythmes de croissance auxquels nous étions habitués ces dernières années. Mais même avec les perspectives plus optimistes de l'AIE, le bilan mondial du pétrole s'orientait vers un excédent d'offre.
Au total, nous prévoyions une constitution des stocks mondiaux de pétrole proche de 700 kb/j en 2020, soit environ 230 millions de barils. Les bilans les plus baissiers concernaient le premier semestre 2020, avec un excédent d'offre supérieur à 1 mb/j, tandis que le reste de l'année paraissait plus neutre. Notre prévision de stocks impliquait donc des écarts de prix entre échéances plus faibles et, par conséquent, des prix plus bas au premier semestre 2020.
L'arrêt des exportations libyennes
Toutefois, ces perspectives baissières ont été soudainement remises en cause début janvier. D'abord, il a été rapporté que Qasem Soleimani, général iranien des Gardiens de la révolution et commandant de sa Force Al-Qods, avait été tué dans une frappe aérienne américaine en Irak. Soleimani était considéré comme le deuxième homme le plus puissant d'Iran, responsable de toutes les opérations militaires hors du pays. Cette nouvelle a fait fortement monter les cours du pétrole, le marché commençant à craindre une escalade du conflit dans la région. L'Iran avait menacé à plusieurs reprises de perturber les expéditions de pétrole dans le détroit d'Ormuz, par lequel transite environ un tiers du pétrole acheminé par voie maritime. Quelques jours plus tard, l'Iran a attaqué à coups de missiles une base américaine en Irak, en représailles. Les États-Unis ont rapidement annoncé qu'il n'y avait pas de victimes parmi leurs troupes. Le marché a interprété ces représailles iraniennes comme un moyen de sauver la face plutôt que comme la première attaque d'un conflit prolongé, et les prix ont nettement reculé le jour même (voir graphique 8). Ce conflit s'est éteint aussi vite qu'il avait surgi, sans réel effet sur l'approvisionnement en pétrole.

La situation a rapidement changé lorsque, le 17 janvier 2020, des forces proches du général libyen Haftar ont fermé la quasi-totalité des ports d'exportation de la Libye. Auparavant, la Libye produisait environ 1,2 mb/j de pétrole brut léger et peu soufré de haute qualité (voir graphique 9). Les exportations ayant cessé, l'excédent d'offre mondial attendu pour le premier semestre 2020 a presque entièrement disparu, et le second semestre 2020 paraissait désormais plutôt haussier. À ce moment-là, la durée de l'arrêt des exportations restait très incertaine.
Par le passé, les exportations reprenaient lorsque l'on répondait aux demandes des groupes locaux qui les bloquaient. Mais cette fois, la situation est bien plus complexe que la simple satisfaction des revendications financières de quelques groupes d'intérêts locaux. Le général Haftar semble utiliser les exportations comme moyen de pression dans les négociations de paix internationales en cours. Il semble également bénéficier du soutien des chefs de tribus locales (qui ont bloqué les ports), lesquels se plaignent depuis des années d'une répartition inéquitable, voire inexistante, des revenus pétroliers. La probabilité d'une reprise rapide des exportations paraissait donc faible en janvier (cette analyse s'est depuis révélée juste : six semaines après le début de la perturbation, une résolution pacifique et rapide du conflit semble très improbable).
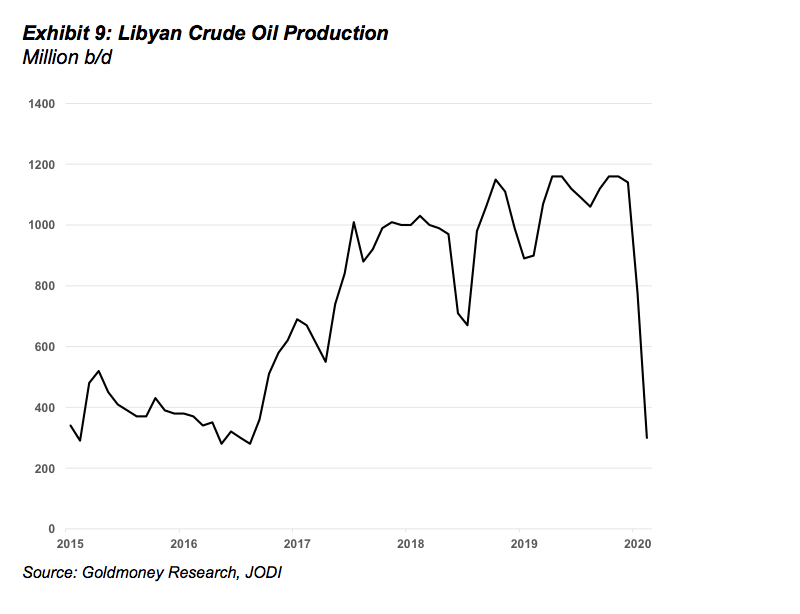
Les exportations de pétrole pouvant rester interrompues pendant des mois, la situation libyenne a transformé un excédent d'offre en pénurie du jour au lendemain. En conséquence, les cours du pétrole ont progressé à l'annonce de ces nouvelles, et les écarts de prix entre échéances sont devenus plus nettement en backwardation.
L'épidémie de coronavirus commence à peser sur la demande
Cet optimisme n’a pas duré longtemps. Depuis que les cours du pétrole ont atteint leur sommet à la suite des nouvelles en provenance de Libye, il y a six semaines, ils ont reculé de plus de 20 $/baril. En outre, la courbe des prix à terme du Brent est passée d’une forte backwardation à un contango. Ce recul s’explique entièrement par l’apparition du coronavirus en Chine. Si les mesures draconiennes prises par le gouvernement chinois pour contenir le virus ont un impact immédiat significatif sur la demande de pétrole, nous pensons que le marché anticipe désormais une destruction de la demande plus large, à la suite d’un ralentissement économique mondial, voire d’une récession mondiale.
Dans quelle mesure la demande de pétrole est-elle affectée en Chine ? La demande chinoise de produits pétroliers avoisine 13 mb/j, ce qui fait de la Chine le deuxième consommateur mondial après les États-Unis (voir l’illustration 10). Le tableau ci-dessous présente la répartition de la consommation par produit :

Nous disposons de peu d’informations en provenance de Chine permettant de calculer directement l’ampleur de l’impact sur la demande de pétrole. Selon les informations dont nous disposons, les déplacements aériens et ferroviaires, et même les déplacements en voiture, ont fortement diminué, certaines villes ne présentant presque plus aucun embouteillage. Ainsi, l’impact du seul secteur des transports atteint très probablement 2 mb/j, voire davantage, de nombreux vols internationaux à destination et en provenance de la Chine ayant été suspendus.
De plus, l’activité manufacturière est quasiment à l’arrêt dans environ 70 % du pays. Au cours de la semaine écoulée, certaines entreprises ont repris leur activité, mais seulement dans une minorité d’usines et dans certaines régions. De nombreux travailleurs rentrés chez eux pour le Nouvel An lunaire doivent encore rester à leur domicile. Nous estimons l’impact total actuel sur la demande à environ 3 mb/j. Bien que ce chiffre semble élevé, il ne peut, selon nous, expliquer à lui seul le basculement spectaculaire de la backwardation vers le contango ni la baisse de 20 $/baril en moins de quatre semaines. Nous pensons que le marché pétrolier anticipe un coup durable porté à la croissance économique mondiale, au point d’intégrer une probabilité significative de récession mondiale.
Quelle ampleur la perte de demande de pétrole doit-elle atteindre pour justifier un tel changement de la courbe ?
Notre modèle reliant les écarts calendaires aux stocks nous permet de déduire l’ampleur des hausses de stocks que le marché anticipe. Avant l’apparition du coronavirus, les prix à court terme s’échangeaient à un niveau supérieur de 20 % à celui des prix à plus long terme (contrat à 5 ans). Actuellement, ils s’échangent 7 % en dessous des prix à terme. Dans notre modèle, un tel mouvement équivaut à une hausse de 280 millions de barils des stocks mondiaux. Avec 3 mb/j de demande à l’arrêt, il faudrait encore plus de trois mois complets de confinement total de la Chine pour atteindre un tel chiffre, et cela suppose qu’une fois le virus maîtrisé, les entreprises chinoises ne rattrapent rien de la production perdue (et, par conséquent, de la demande de pétrole). Par conséquent, selon nous, le changement de la structure par échéance du Brent ne reflète pas simplement la perte de demande chinoise, mais une forte détérioration de la croissance économique mondiale[1].
En supposant que la demande chinoise perdue se rapproche de 100 millions de barils, 160 millions de barils de hausse des stocks (450 kb/j) devraient provenir d’une croissance économique plus faible en dehors de la Chine. Notre modèle de demande mondiale montre qu’une variation de 1 % du PIB mondial correspond à 1 million de b/j de demande de pétrole. Le marché anticipe donc désormais un ralentissement de 0,5 % du PIB mondial, en plus de celui de la Chine. Autrement dit, le marché pétrolier anticipe une croissance économique mondiale bien inférieure à 3 %. Selon le FMI, cela ne s’était produit qu’une seule fois, lors de la crise financière de 2009. Avant cela, il faut remonter à l’éclatement de la bulle internet en 2002 pour trouver des chiffres similaires.

Fait intéressant, les marchés de matières premières – pétrole et cuivre, mais aussi GNL et fret – sont les seuls marchés qui semblent refléter cette vision. À l’inverse, les marchés actions atteignaient de nouveaux sommets alors même que l’épidémie se propageait en Chine. Bien que les actions aient connu une forte correction la semaine dernière, les marchés actions ont nettement moins reculé que les matières premières.
Nous étions peut-être déjà en récession avant l’apparition du coronavirus
Cela peut surprendre, mais personne ne maîtrise réellement la demande mondiale de pétrole. On pourrait penser que, compte tenu de l'importance du pétrole pour l'économie mondiale, il existerait des données détaillées en temps réel sur la demande pétrolière dans le monde. En réalité, toutes les données de demande sont de très mauvaise qualité, publiées avec un décalage de deux à trois mois et d'une portée très limitée (nous ne disposons de données que pour les pays de l'OCDE, qui représentent moins de la moitié de la demande mondiale). De plus, les données publiées ne reflètent pas la demande réelle : il s'agit de ce que l'on appelle la demande implicite.
Autrement dit, les pays membres de l'OCDE sont tenus de déclarer leur production de pétrole et de produits pétroliers, les variations de stocks, ainsi que les importations et les exportations. La demande implicite est calculée à partir de ces données. La quantité réellement consommée par les voitures, les camions, les avions et les chaudières de chauffage est inconnue. En fait, pour la plupart des régions, nous ignorons même la quantité d'essence vendue dans les stations-service. Si certains pays de l'OCDE publient des données hebdomadaires de demande implicite, elles font souvent l'objet de révisions importantes quelques mois plus tard, au point que le marché pétrolier ne tient pas compte de ces rapports hebdomadaires (il se concentre presque exclusivement sur les rapports de stocks, réputés les moins déformés). Ainsi, la meilleure estimation dont nous disposons pour la demande de l'OCDE date généralement de quelques mois, et même ces données sont souvent révisées des années plus tard.
Pour les pays hors OCDE, les données de demande sont encore plus difficiles à obtenir. La plupart d'entre eux ne publient aucune donnée. Certains en publient une partie, comme la Chine, mais une part de ces données produit des résultats si étranges que le calcul de la demande implicite devient vain. La demande hors OCDE est donc généralement simplement estimée à partir de projections de croissance économique. Les données de demande mondiale de pétrole habituellement publiées et citées ne sont donc qu'un assemblage de données de demande implicite de l'OCDE notoirement mauvaises et d'estimations encore moins fiables fondées sur des prévisions de PIB.
En outre, les agences pétrolières telles que l'AIE publient généralement des bilans qui ne s'équilibrent pas. Cela signifie que l'offre moins la demande n'est pas égale aux variations des stocks au niveau mondial. Autrement dit, l'AIE calcule bien la demande implicite pays par pays, de bas en haut, mais l'application des mêmes données à un calcul de demande implicite mondiale, de haut en bas, laisse un important terme d'erreur. La raison généralement avancée est que les variations des stocks hors OCDE ne font pas partie du bilan. Pourtant, nous disposons de certaines données de stocks des grandes économies hors OCDE, et leur prise en compte n'améliore généralement pas ces bilans ; elle les dégrade souvent.
Ainsi, pour avoir un aperçu de l'état de la demande mondiale, nous calculons une demande implicite de haut en bas. Autrement dit, nous additionnons les variations des stocks mondiaux, y compris le pétrole en mer, et l'offre, ce qui devrait correspondre à la demande mondiale. Point important, notre chiffre de demande implicite pour 2019 montre une demande très faible, de seulement 0,7 Mb/j sur un an. C'est inférieur à ce qu'indiquent la plupart des agences de prévision. De plus, si la demande implicite était encore saine au premier semestre 2019, elle a fortement ralenti au second semestre 2019.

Les derniers chiffres suggèrent que la croissance de la demande mondiale au second semestre 2019 a été à peine positive sur un an. Cela serait cohérent avec une croissance du PIB mondial de seulement 2 %. Si les données du mois le plus récent seront probablement révisées, les dernières révisions ont fait apparaître des hausses de stocks plus importantes que celles publiées précédemment. Nous observons également des signes de faiblesse économique dans d'autres segments des marchés pétroliers. La demande du secteur chimique, par exemple, souvent un signal avant-coureur de ralentissement économique, a été très faible ces derniers mois.
Le marché pétrolier est-il suffisamment baissier ?
Le marché pétrolier est l'un des rares marchés à anticiper un impact économique mondial plus important de l'épidémie de virus. Toutefois, selon nous, ce qui est intégré dans la courbe des prix à terme actuelle reste trop optimiste. L'impact actuel de 0,5 % est le minimum que nous attendons comme conséquence potentielle sur l'économie mondiale. Cela supposerait :
- que les mesures draconiennes prises en Chine soient levées dans les semaines à venir et que l'activité revienne à la normale (avec un important soutien budgétaire au second semestre 2020),
- que les autres gouvernements s'abstiennent de toute mesure comparable (pas d'interdictions de voyager ni de confinements généralisés),
- que les entreprises hors de Chine s'abstiennent de fermer leurs usines et leurs bureaux et parviennent à rester productives,
- que la population accepte largement l'idée qu'elle puisse finir par contracter le virus et poursuive ses activités comme à l'ordinaire.
Ce scénario semble de moins en moins probable. La France a indiqué la semaine dernière que l’activité touristique avait reculé de 30 à 40 %. Au moment de la publication de ce chiffre, le pays ne comptait que 12 cas déclarés ; la France ne peut donc pas avoir été particulièrement touchée par les annulations de voyages. On peut ainsi supposer que l’activité de voyage dans le monde entier est désormais fortement affectée. L’Italie compte désormais plus de 2 000 cas, le virus se propageant dans le nord du pays. La Corée du Sud ferme des usines et le Japon a annoncé la fermeture de toutes les écoles jusqu’aux vacances de printemps. Les chaînes d’approvisionnement mondiales ne seront plus perturbées uniquement parce que les entreprises chinoises ne peuvent pas livrer, mais de plus en plus parce que les fabricants d’autres pays sont également touchés. Si l’offre est touchée en premier, nous nous attendons à ce que la demande pâtisse ensuite de la situation. Les licenciements réduiront le revenu disponible des ménages. Le secteur de l’hôtellerie et de la restauration sera durement touché, tout comme le commerce de détail. Les ventes de voitures en Chine se sont effondrées et des indicateurs avancés laissent penser qu’elles ralentissent déjà en Europe. Nous estimons que, malgré la chute des cours, presque rien de tout cela n’est actuellement intégré dans les prix sur les marchés pétroliers, et encore moins dans ceux d’autres actifs tels que les actions.
Conclusion
Les marchés se sont vivement enthousiasmés pour de meilleures données PMI avant l’apparition du coronavirus. Le FMI prévoyait une réaccélération de la croissance, de 3 % en 2019 à 3,4 %. Selon toute vraisemblance, l’impact du coronavirus ramènera la croissance de 2020 nettement sous les 3 %, même dans le scénario « maîtrisé », avec des effets d’entraînement minimes sur les autres économies, que ce soit par les chaînes d’approvisionnement ou par une baisse de la demande chinoise de biens (matières premières).
Toutefois, si l’activité économique était en réalité déjà bien plus faible au second semestre 2019 que ce que l’on suppose généralement, le coronavirus pourrait être l’élément qui fait finalement basculer l’économie mondiale dans une récession plus profonde.
Dans un tel scénario, nous nous attendrions à ce que les actions s’ajustent à la réalité dans les semaines à venir.
Parallèlement, cela devrait être très favorable à l’or. Malgré les effets déflationnistes à court terme de la baisse des prix des matières premières, nous nous attendons à ce que les banques centrales reviennent rapidement au schéma de la crise financière en réduisant fortement les taux et en déployant une forme d’assouplissement quantitatif (QE) ou une forme plus directe de soutien (« helicopter money »). Cela ferait nettement grimper le cours de l’or à moyen terme.
[1] Un arrêt de trois mois de l’économie chinoise ferait également basculer l’économie mondiale dans la récession
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.