
Les économistes dominants célèbrent l’élection de Joe Biden à la présidence des États-Unis. Pour les keynésiens, les perspectives sont celles d’une réaffirmation de la gestion de l’économie par l’État et de politiques monétaires de relance, destinées à rétablir la croissance économique après les dommages causés par les confinements liés à la covid.
Cet article met en évidence les erreurs de raisonnement de l’argumentaire keynésien. Il montre comment des statistiques économiques essentielles ont été manipulées et présentées de façon trompeuse afin de dissimuler les illusions qui sous-tendent les interventions de l’État. Sur la base des seuls programmes inflationnistes annoncés à ce jour, on peut s’attendre à ce que le déficit budgétaire américain de l’exercice 2021 dépasse 5 000 milliards de dollars. Par ailleurs, l’hypothèse des déficits jumeaux laisse penser que, lorsque la hausse temporaire du taux d’épargne se résorbera, le déficit commercial américain augmentera lui aussi en conséquence.
Ce scénario suppose l’absence de perturbations liées aux inconnues connues, telles qu’une crise bancaire inévitable et la liquidation, par les étrangers, de leur stock de 27 000 milliards de dollars d’actifs financiers et de dépôts bancaires, qui provoquerait une forte hausse des taux d’intérêt.
Comme à chaque cycle de crédit bancaire, les politiques monétaires keynésiennes seront à nouveau démenties. Mais cette fois, sans un changement majeur des politiques économiques et monétaires, l’effondrement des monnaies fiduciaires est presque certain, ce qui rendrait urgent de les remplacer par une monnaie saine.
Introduction
Les keynésiens, largement plus nombreux que les monétaristes et les partisans d’une monnaie saine, sont solidement aux commandes. Hier (20 janvier), Joe Biden est officiellement devenu président des États-Unis avec un programme de « new deal » dont l’ambition dépassera celle de tout plan de relance de l’histoire américaine : en finir avec le coronavirus, favoriser la croissance économique et replacer l’Amérique dans la voie du programme écologique. Les keynésiens n’ont guère de doute : en matière de changement de politique économique, Donald Trump fut à Joe Biden ce que Herbert Hoover fut à Franklin Roosevelt. Ils poussent un soupir de soulagement : le contrôle de la macroéconomie par l’État est de nouveau entre de bonnes mains.
Maintenant que Biden peut relancer l’économie, disent-ils, l’économie américaine se redressera et connaîtra la croissance. Les investissements afflueront en Amérique du monde entier, ce qui fera monter le dollar face aux monnaies des pays qui s’obstinent dans l’austérité (autrement dit, toutes les monnaies des nations qui refusent de relancer autant). Même le FMI exhorte tous les gouvernements à dépenser autant que possible. Pour les Américains keynésiens, les perspectives économiques se sont considérablement améliorées depuis le départ de Trump.
Les milieux de l’investissement et de la banque croient sans nul doute à cette amélioration des perspectives, en raison de leurs convictions keynésiennes et de leurs intérêts commerciaux. Ils avancent trois arguments. L’inflation est contenue, l’indice des prix à la consommation progressant de moins de deux pour cent, ce qui laisse une ample marge d’expansion monétaire dans le cadre du double mandat de la Fed. L’industrie pourra recommencer à investir avec une confiance croissante lorsque la pandémie sera terminée. Et, le taux d’épargne ayant été gonflé pendant les confinements, il existe un large potentiel de dépenses de consommation à libérer, qui pourrait même déboucher sur une économie digne des années folles.
Pour l’instant, les stratèges et gestionnaires d’investissement keynésiens peuvent, avec un enthousiasme renouvelé, écarter l’or comme une simple pierre décorative. Ils voient dans une hausse graduelle des taux d’intérêt le moyen de ramener à terme les marchés à la normale ; et, à mesure que la reprise économique se transformera en croissance durable, les finances publiques retrouveront l’équilibre, puis l’excédent, lorsque les recettes fiscales se seront pleinement rétablies. C’est l’argumentaire keynésien des années 1960, ressuscité et reconditionné pour les années 2020.
Combien de fois avons-nous déjà vu cela ? À chaque tournant du cycle du crédit, l’argumentaire keynésien échoue, pour mieux revenir comme le phare d’espoir de l’establishment.
Deux contrevérités statistiques majeures sous-tendent les hypothèses keynésiennes. La première concerne la relation entre l’inflation monétaire et les prix, la seconde la présentation du PIB comme une mesure de l’activité économique. Même s’il s’agit en grande partie de revenir sur un terrain déjà parcouru dans de précédents articles pour Godmoney, il est essentiel de bien comprendre les erreurs liées à ces deux mesures macroéconomiques avant de pouvoir évaluer la gravité de la désinformation qu’elles véhiculent, ainsi que l’effet de ces déformations sur les résultats économiques.
Les variations du niveau général des prix
Le niveau général des prix est un concept économique qui n’est précisément que cela : il ne peut tout simplement pas être mesuré. Le fait qu’il ne s’agisse que d’un concept laisse à quiconque tente d’établir un indicateur de substitution une latitude considérable dans le choix de sa méthode. Les statisticiens des administrations publiques ont pleinement tiré parti de cette situation pour alléger la charge de la compensation de l’inflation inscrite dans les engagements de leurs gouvernements envers le grand public comme envers les investisseurs détenant des obligations d’État indexées sur l’inflation.
Il s’agit d’un processus cumulatif, engagé peu après que les gouvernements ont accepté de compenser la hausse des prix pour leurs citoyens, dans le sillage des années 1970 inflationnistes. John Williams, du site Shadowstats.com, a reconstitué les modifications de méthode statistique appliquées par le Bureau of Labor Statistics américain depuis le début des années 1980 afin d’obtenir un chiffre d’inflation des prix sans ces modifications. L’écart avec les estimations officielles de l’IPC est remarquable.[i] Et si l’on examine l’indice Chapwood, accessible au public, qui porte sur les prix « des 500 principaux postes sur lesquels les Américains dépensent leurs dollars après impôts dans les 50 plus grandes villes », on constate que les prix annualisés mesurés de cette manière ont récemment augmenté de 13,4 % au plus (Sacramento) et de 7,1 % au moins (Albuquerque), soit, dans tous les cas, plusieurs multiples de l’estimation officielle de l’IPC. Les grandes villes affichent elles aussi des taux élevés : New York 12,7 %, Los Angeles 13,1 % et San Francisco 12,8 %. Or, avec une moyenne arithmétique de 10,1 % pour l’ensemble des 50 villes, le résultat diffère très sensiblement du taux « tous postes » de l’IPC pour 2020, soit 1,4 %.[ii]
Par ailleurs, Chapwood indique un taux d’inflation annuel moyen de 9,97 % pour l’ensemble des villes entre 2011 et 2020. À partir de ses calculs, nous pouvons établir le graphique présenté à la Figure 1.
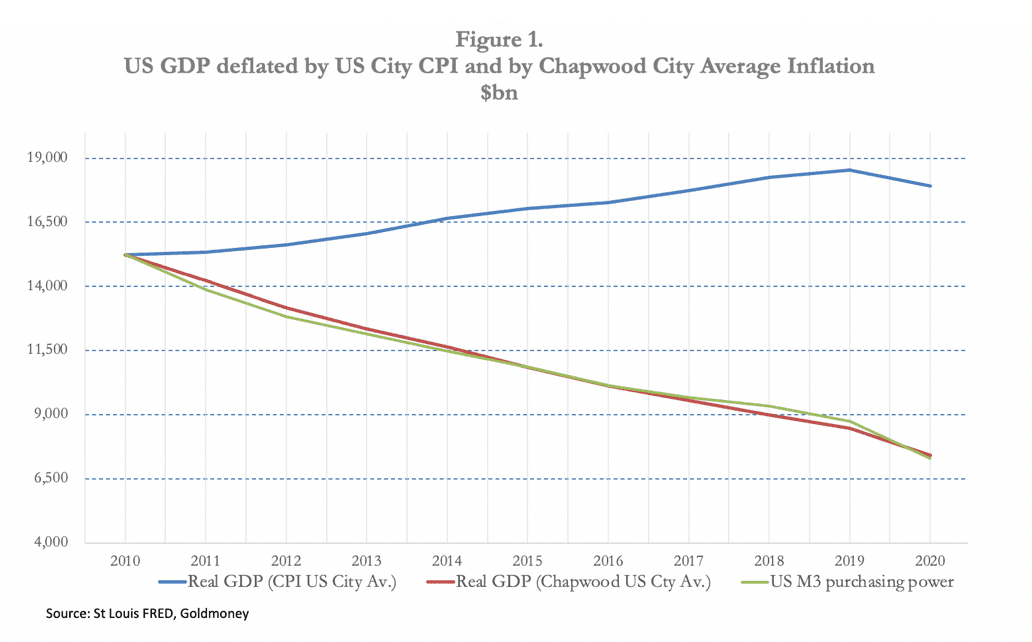
En prenant le PIB nominal de 2010 comme point de départ, nous pouvons représenter le PIB « réel » déflaté par l’indice des prix à la consommation (moyenne des villes américaines, donc comparable à Chapwood), le PIB nominal déflaté par Chapwood, et le PIB nominal déflaté par la progression de M3, l’agrégat large de la masse monétaire. Il apparaît immédiatement que la version gouvernementale est la valeur aberrante, Chapwood et l’expansion monétaire se confirmant mutuellement. Il en découle que l’économie américaine n’a pas connu de croissance en termes officiels corrigés de l’inflation. Au contraire, elle s’est contractée de façon continue une fois corrigée à la fois de l’inflation des prix estimée par Chapwood et de l’inflation monétaire mesurée par la monnaie au sens large, les deux étant très étroitement corrélées. En outre, après les effets déstabilisateurs initiaux consécutifs à la faillite de Lehman, le schéma de cette corrélation était établi. Et l’effet de capitalisation à partir de la base 2010 a conduit à une division par plus de deux du PIB en termes ajustés d’ici 2020, déflaté par ces deux mesures.
Le fait que Chapwood et la monnaie large M3 se reflètent comme déflateurs laisse penser que le niveau général de liquidité détenu par les consommateurs a peu évolué, faute de quoi on observerait une certaine divergence. À titre d’approximation, hormis un bref pic en 2012, le taux d’épargne est resté assez constant sur la période, comme le montre la capture d’écran ci-dessous.

En 2010, cette corrélation se serait suffisamment installée pour neutraliser les indices du décalage temporel entre l’arrivée de la nouvelle monnaie en circulation et ses effets sur le pouvoir d’achat du dollar.
On comprend aisément pourquoi les planificateurs de la politique monétaire ont besoin de croire aux chiffres de l’IPC. Ayant fixé comme objectif de politique le plein emploi, compatible avec une cible d’inflation de 2 %, il est clair que, sur la base de chiffres réalistes, les taux d’intérêt sont fortement comprimés. La solution des planificateurs a consisté à faire croire aux stratèges d’investissement keynésiens, aux gérants de fonds et même aux investisseurs étrangers que l’inflation des prix est modérée et ne menace pas les politiques inflationnistes. Le succès a été remarquable : tous souscrivent désormais à un conte de fées parallèle au monde dans lequel ils vivent réellement. Ils sont les citoyens de Hans Christian Andersen, qui n’osent avouer leur sottise en faisant remarquer que l’empereur est nu. En conséquence, les étatistes ont pu imposer des politiques monétaires inflationnistes en toute impunité publique — jusqu’ici.
Lorsque la supercherie sera enfin éventée, les conséquences seront spectaculaires. Non seulement la compression des taux d’intérêt comme moyen de stimuler l’économie américaine a été un échec total, et l’inflation de la masse monétaire a été le meilleur indicateur pour passer du PIB nominal au PIB réel, mais les conséquences de cette découverte risquent d’être à la fois choquantes et soudaines.
Comme dans le conte, un enfant innocent peut énoncer l’arithmétique qui échappe à la compréhension des économistes titulaires d’un doctorat. À titre d’illustration, supposons une économie dotée d’une balance commerciale équilibrée, sans entrées ni sorties nettes de capitaux. Supposons en outre que le PIB soit constitué de l’ensemble de l’activité économique. Nous pouvons alors illustrer ce point.

Rien n’a changé dans l’économie, hormis sa représentation numérique. Si de la monnaie s’ajoute à celle déjà en circulation, le PIB augmente en conséquence. Mais, dans le même temps, la monnaie préexistante est diluée, ce qui signifie que la valeur de toutes les transactions est réduite proportionnellement à la monnaie supplémentaire. Malgré l’impulsion temporaire que procure l’arrivée de monnaie nouvelle dans l’économie, une fois cette distorsion entièrement absorbée, la dépréciation de la valeur de toutes les transactions signifiera qu’il n’y a eu aucune augmentation de l’activité économique.
Pour confirmer l’affirmation selon laquelle une hausse du PIB n’est rien d’autre que l’ajout de monnaie gonflée, nous nous reportons à la figure 2, qui couvre la même période que la figure 1 : c’est-à-dire de 2010 à la fin de 2019. Il n’y a presque aucune différence entre la somme du PIB de 2010 et de l’augmentation de la masse monétaire au sens large, d’une part, et la statistique du PIB pour 2019, d’autre part.
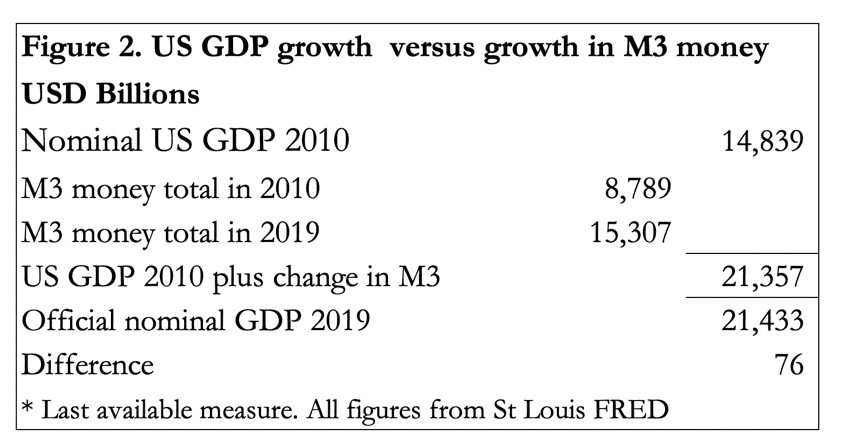
Le fait que l’écart soit si faible confirme la thèse selon laquelle le PIB n’est rien d’autre qu’un total monétaire. En d’autres termes, la perception courante selon laquelle les hausses du PIB représentent une croissance économique est entièrement fausse ; elles ne représentent que la croissance de la monnaie. Et comme toutes les grandes devises connaissent des expansions sans précédent de leurs quantités, l’écart entre les statistiques du PIB, prises pour de la croissance économique, et la réalité économique deviendra de plus en plus trompeur.
Les keynésiens se sont eux-mêmes persuadés qu’une hausse du PIB équivaut à un progrès économique et traduit un accroissement de la production et de la consommation. Le progrès économique est une question distincte, impossible à mesurer, que le manège des explications keynésiennes confond avec la croissance monétaire.
C’est un témoignage de la puissance des marchés libres que le progrès économique ne soit pas aisément étouffé par l’interventionnisme keynésien. La capacité du marché libre à échapper aux planificateurs économiques et monétaires se manifeste dans la création de nouvelles industries, qui contraignent les régulateurs publics à élaborer de nouveaux ensembles de règles ex post. Au lieu de laisser prospérer les innovations et les entreprises nouvelles, les étatistes ont hâte de leur imposer leurs réglementations restrictives. Or c’est cette innovation qui produit le progrès économique, lequel est aussi impossible à mesurer que le niveau général des prix et échappe aux comptables de l’État.
Les erreurs commises en ignorant ces facteurs évidents seront mises au jour trop tard, à une époque d’inflation monétaire sans précédent aux États-Unis et dans le monde. Et elles ne se limitent pas à l’Amérique : la suppression de l’inflation des prix à la consommation, à quelques variantes près, est standardisée à l’échelle internationale, ce qui signifie que toutes les banques centrales sont libres, pour l’instant, de commettre les mêmes erreurs.
Les conséquences des politiques monétaires américaines pour l’exercice 2021
Maintenant que nous avons identifié les erreurs que commettront les keynésiens et les macroéconomistes avec le président Biden aux commandes, il est temps d’évaluer dans quelle mesure elles seront commises au cours de l’exercice budgétaire en cours, qui s’achève fin septembre 2021. Nous devons d’abord supposer que les politiques de Biden et de la Fed iront à leur terme sans crise bancaire mondiale ni autre interruption significative.
Biden a déjà présenté un plan de relance supplémentaire de 1 900 milliards de dollars, en plus des 935 milliards de dollars du Coronavirus Response and Relief Act, adopté par le Congrès fin décembre. Si l’on y ajoute la poursuite du Paycheck Protection Programme, à hauteur de 700 milliards de dollars (issu du CARES Act antérieur), ainsi que quelques autres décaissements, nous obtenons à ce stade, pour l’exercice 2021, 3 535 milliards de dollars de dépenses supplémentaires liées au covid, en plus de l’estimation, par le Congressional Budget Office en septembre dernier, d’un déficit budgétaire de 1 810 milliards de dollars. En supposant qu’aucun nouveau plan lié au covid ne soit adopté, le déficit budgétaire de 2021 se dirige déjà vers 5 345 milliards de dollars.
Les estimations gouvernementales du PIB jusqu’en septembre 2020, en phase avec l’exercice budgétaire, indiquent qu’il s’est élevé à 21 000 milliards de dollars. À supposer que la totalité du déficit budgétaire soit financée par l’assouplissement quantitatif et l’expansion du crédit bancaire, c’est-à-dire par l’inflation monétaire, nous pouvons nous attendre à une croissance significative du PIB nominal pour l’exercice 2021, freinée seulement par deux facteurs importants : la contraction des prêts bancaires aux emprunteurs du secteur privé, processus déjà en cours, et l’accumulation d’épargne issue des distributions directes d’argent (« helicopter drops »). Compte tenu de ces vents contraires, le résultat pour le PIB nominal d’une inflation monétaire supplémentaire de 5 345 milliards de dollars sera probablement salué par les keynésiens comme une forte reprise du PIB nominal annualisé, d’environ 20 %, justifiant pleinement les mesures de relance de Biden. Pour ceux qui s’attachent à l’idée fausse que le PIB est de la croissance économique, ce résultat paraîtrait remarquable et peut-être inattendu.
Il devrait commencer à se refléter dans l’estimation du PIB du premier trimestre de l’année civile 2021, période où les dépenses déficitaires destinées à compenser les effets économiques du coronavirus sont à leur maximum. Mais on peut se demander combien de personnes remarqueront la dichotomie entre ce résultat statistique et d’autres estimations non monétaires de l’activité économique, telles que les expéditions de produits et les niveaux d’emploi.
Retracer l’effet sur les prix
Il est une chose dont nous pouvons être raisonnablement certains : lorsqu’un semblant de normalité post-covid reviendra, les particuliers comme les entreprises chercheront à ramener leur liquidité monétaire à ses niveaux habituels. En multipliant le revenu disponible des ménages par le taux d’épargne, on obtient un total d’épargne récent de 2 230 milliards de dollars, soit environ 1 000 milliards de dollars au-dessus du niveau normal. Ce montant augmentera du fait des « largages d’argent par hélicoptère » prévus sur les comptes bancaires des ménages, soit 1 400 $ pour chaque adulte éligible, en plus des 600 $ versés par l’administration précédente. Avec les allocations hebdomadaires complémentaires d’assurance chômage de 400 $, les dépenses supplémentaires qui seront finalement libérées devraient avoisiner 2 500 milliards de dollars, à la poursuite de quantités limitées de biens et de services.
Il ne fait guère de doute que ces dépenses font partie du plan des responsables politiques pour ramener l’économie à la normale. Mais ce plan ne tient pas compte de l’absence de production immédiatement disponible pour répondre à cette demande. Il ne tient pas non plus compte de la perturbation des chaînes d’approvisionnement, en particulier dans des secteurs sensibles comme la production alimentaire. Les prix alimentaires augmentent déjà, aux deux extrémités de leurs chaînes d’approvisionnement. Il est également notable que, dans la longue histoire de la dépréciation monétaire, des facteurs semblent converger en période d’inflation monétaire pour faire monter les prix alimentaires plus que tout autre, entraînant des troubles sociaux à mesure que les hausses de prix accentuent la pauvreté.
De fait, nous entrons dans le domaine des conséquences imprévues. Avec la perspective quasi certaine d’une hausse des prix alimentaires mondiaux, les personnes à faible revenu, les retraités et les chômeurs seront les plus touchés. L’effet de prix marginal de 19 % du PIB libérés en peu de temps par des consommateurs regorgeant de liquidités sera désastreux. Il ne pourra être satisfait que par une forte hausse du déficit commercial, avec une différence par rapport au passé récent : comme le préconise le FMI, la demande mondiale, alimentée par d’autres hausses des dépenses publiques mais sans la capacité de production pour la couvrir, réduira la faculté des importations à jouer leur rôle habituel de frein à la hausse générale des prix.
Taux d’intérêt
Cela nous amène aux taux d’intérêt. Il semble inconcevable qu’au cours de ce processus inflationniste les marchés continuent de croire les chiffres de l’indice des prix à la consommation : la nudité de l’empereur sera probablement signalée par un enfant, peut-être même un enfant autrichien. Avant même cet événement de plus en plus certain, le risque pesant sur les plans de dépenses keynésiens grandit déjà sous la forme de la hausse des rendements obligataires en dollars. La situation la plus récente est illustrée à la figure 3, qui présente le rendement de l’obligation de référence du Trésor américain à 10 ans.

La tendance haussière est solidement établie. Si les keynésiens peuvent soutenir avec nervosité que les rendements obligataires anticipent un retour à la croissance économique, une appréciation plus réaliste est que les détenteurs d’obligations commencent à soupçonner une dilution du pouvoir d’achat du dollar et exigeront donc une compensation sous la forme d’un intérêt plus élevé. Dans ce cas, il est clair que les rendements obligataires doivent monter jusqu’au point où l’indice Chapwood et les courbes de croissance de la masse monétaire au sens large présentées à la figure 1 ci-dessus indiquent le niveau de compensation requis. Sans nouvelle accélération par rapport à la situation de fin 2019, le rendement non réprimé des bons du Trésor américain devrait théoriquement se situer à quelques points de pourcentage de 10 %.
Mais, comme nous l’avons vu, la dépréciation monétaire s’est accélérée depuis, et si elle se poursuit, au lieu de rester temporaire, elle porterait même cet objectif de rendement déjà stupéfiant encore plus haut. L’effet sur les finances du gouvernement fédéral serait catastrophique, et de nombreux emprunteurs du secteur des entreprises risquent d’être balayés.
L’issue la plus probable
Jusqu’ici, nous avons supposé un déroulement des événements sans perturbation par des événements systémiques ou d’autres événements imprévus, dans le but de tracer la trajectoire de l’économie américaine à travers la crise du coronavirus. Les politiques monétaires et économiques annoncées jusqu’à présent visent à stabiliser l’économie américaine. De nouvelles mesures de relance sont attendues afin de relancer la croissance économique et de soutenir l’investissement dans l’énergie verte. Même sans dépréciations monétaires supplémentaires par rapport à celles annoncées jusqu’ici, certaines menaces importantes pourraient raccourcir les délais probables.
- Creusement des déficits commerciaux. La seule compensation d’un déficit commercial égal au déficit budgétaire d’un gouvernement est une hausse du taux d’épargne. Pour l’économie américaine, il s’agit d’un effet temporaire, qui masquera probablement pour peu de temps une détérioration substantielle du déficit commercial des États-Unis. Avec mon estimation d’un déficit budgétaire de 5 345 milliards de dollars dans le meilleur des cas pour l’exercice en cours, lorsque les dépenses de consommation d’après-confinement seront libérées et que les niveaux de liquidités personnelles reviendront à la normale, le déficit commercial global sera similaire au déficit budgétaire. Outre les conséquences politiques et protectionnistes, nous devons considérer l’effet sur la balance des paiements. À moins que les 5 000 milliards de dollars supplémentaires découlant du déficit commercial ne soient réinvestis en dollars au lieu d’être vendus sur les marchés des changes, la Fed n’aura d’autre choix que de voir les taux d’intérêt monter hors de son contrôle. La Fed devra alors non seulement soutenir des finances publiques qui se détériorent par un assouplissement quantitatif encore plus important, mais aussi absorber les conséquences d’un dollar en baisse sur les marchés obligataires américains.
- Un effondrement de la valeur des actifs financiers. L’assouplissement quantitatif visait initialement les institutions non bancaires, telles que les fonds de pension et les compagnies d’assurance. Associée à la suppression des taux d’intérêt, cette politique a conduit la Fed à créer délibérément une bulle financière. Avec la perspective d’une hausse des rendements obligataires, la bulle éclatera assurément. Et comme l’a démontré John Law, qui a alimenté sa bulle du Mississippi par la création monétaire, l’effondrement d’une bulle financière gonflée entraîne dans sa chute la monnaie fiduciaire. Il convient de garder à l’esprit que les étrangers détiennent déjà quelque 27 000 milliards de dollars d’actifs financiers libellés en dollars et de dépôts en dollars, qu’ils seront contraints de liquider lorsqu’ils prendront conscience des conséquences de la politique monétaire américaine.
- Une crise bancaire. La crise du covid a détruit de nombreuses entreprises qui dépendent du financement bancaire pour différer l’insolvabilité et la faillite. La hausse des créances douteuses sera amplifiée dans les banques à fort levier opérationnel, c’est-à-dire dans toutes, et entraînera des défaillances systémiques qui se propageront des systèmes bancaires les plus fragiles vers d’autres juridictions par le biais du risque de contrepartie. Les banques de la zone euro sont manifestement les plus fragiles, mais elles ne sont pas les seules. Il est de plus en plus probable que les banques centrales devront soit faire nationaliser leurs banques commerciales, soit au moins garantir intégralement leurs créances douteuses. Quelle que soit la solution retenue, elle exigera une monétisation supplémentaire considérable des dettes du secteur privé afin d’éviter une dépression mondiale de grande ampleur.
- Des marchés qui anticipent la dépréciation future des monnaies. En 2020, nous avons observé une forte baisse du pouvoir d’achat des monnaies fiduciaires, mesuré en matières premières, en cryptomonnaies, en actions et en or. Comme décrit plus haut, le pouvoir d’achat a également nettement diminué face aux biens et services courants, ce que l’indice des prix à la consommation (IPC) américain ne reflète pas, et, par extension, celui des autres pays qui utilisent la norme de l’IPC. La mise en évidence de la sous-représentation de l’inflation des prix par l’IPC ne semble être qu’une question de temps. En outre, le dollar a perdu du pouvoir d’achat face aux autres grandes monnaies, ce qui reflète l’excédent de 27 000 milliards de dollars investi par des sources étrangères dans des actifs financiers et des dépôts bancaires libellés en dollars. Il existe donc un risque important de ventes de dollars sur les marchés des changes, qui accentueraient la baisse de la monnaie américaine.
- La perte de confiance dans les monnaies fiduciaires. Le sort final du dollar est entre les mains du peuple américain. Grâce aux liquidités gonflées par l’inflation, les Américains disposeront de 2 500 milliards de dollars supplémentaires à dépenser pour rétablir le ratio d’avant la crise du covid entre les encaisses et les achats futurs de biens. Et comme décrit plus haut, cela aura à coup sûr un effet marginal spectaculaire sur les prix. Lorsqu’ils comprendront enfin que le problème est l’effondrement du dollar et non la hausse des prix, les consommateurs risquent d’aller encore plus loin, en se débarrassant d’autant de liquidités monétaires que possible et en perdant toute confiance dans la monnaie. Et comme le dollar est la monnaie de réserve de presque toutes les nations, qui suivent des politiques tout aussi inflationnistes, leurs monnaies seront menacées d’un sort similaire.
Conclusion
L’accélération des programmes de relance keynésiens hâtera la destruction de l’univers fiduciaire du dollar. Dans ses tentatives malavisées de contrôler les marchés libres, l’État finit toujours par appauvrir son peuple, une vérité empirique qui sera une fois de plus démontrée.
Sur une note positive, la destruction des monnaies non adossées doit avoir lieu avant que les économies nationales puissent revenir à des marchés libres et maximiser le progrès de la condition humaine. Cela exige une forme de monnaie à la fois solide et flexible, mais échappant au contrôle de l’État. La dépréciation de la monnaie aux dépens de la population a toujours résulté de la prise de contrôle de la monnaie par l’État et de sa fixation des conditions.
Plus tôt nous reviendrons à une monnaie saine, hors de portée du contrôle manipulateur de l’État, mieux ce sera. Heureusement, il existe une solution simple : utiliser les réserves d’or nationales pour transformer la monnaie fiduciaire non adossée en substituts de l’or entièrement adossés. La fin de la monnaie fiduciaire contraindra toutes les nations à adopter cette voie, car c’est le seul moyen pour elles de continuer à percevoir l’impôt et de financer les dépenses publiques essentielles.
[i] Voir shadowstats.com
[ii] Voir chapwoodindex.com
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.