
Cet article explique l’effet de l’inflation monétaire sur le PIB. Le PIB nominal est directement gonflé par la monnaie et le crédit supplémentaires ; la croissance du PIB n’est donc que le reflet de l’augmentation de la masse monétaire dans l’économie. Elle ne donne aucune indication sur la situation économique sous-jacente. Que les planificateurs monétaires le sachent ou non, viser la croissance du PIB par l’expansion monétaire relève de la tautologie. Ils ne parviennent qu’à masquer une récession plus profonde, dont le coût apparaîtra par la suite à mesure que le pouvoir d’achat de la monnaie diminuera. Et malgré la destruction de richesse qu’entraîne la dépréciation monétaire, nous verrons dans les mois à venir l’expansion monétaire déployée de façon plus agressive. Une solution inflationniste ne peut pas réussir ; mais les chiffres futurs du PIB seront artificiellement relevés, ce qui incitera les décideurs à revendiquer un certain succès. Il convient pourtant de comprendre la relation simple entre l’augmentation des quantités de monnaie et les gains qu’elles procurent au PIB, qui conduira les analystes macroéconomiques à croire que l’économie est plus résiliente qu’elle ne l’est en réalité.
Introduction
Il est extrêmement rare de trouver un commentaire sur la relation entre l’expansion monétaire et le PIB. Pourtant, depuis mars dernier, lorsque la Fed a annoncé qu’elle déverserait des quantités illimitées de dollars, ce sujet aurait dû devenir le plus important pour les économistes et la presse financière. Pas un murmure ne s’est fait entendre.
Ce silence extraordinaire ne peut s’expliquer que par l’ignorance en la matière, vraisemblablement parce qu’aucun des macroéconomistes issus en masse des universités du monde entier n’a jamais eu ce thème comme sujet de recherche ou de débat dans ses travaux universitaires.
Le point de départ de ce voyage de découverte devrait être un sujet tabou, la loi de Say, que le Grand Dieu Keynes a écartée d’un geste de la main afin d’inventer la macroéconomie. Pourquoi est-elle pertinente ? Parce que nous produisons pour consommer. Et si nous ne le faisons pas, quelqu’un d’autre doit produire et payer pour que nous consommions. C’est une loi de fer de la division du travail. Autrement dit, à quelques différences limitées près, la production est égale à la somme de la consommation et de la consommation différée (l’épargne).
Il en va ainsi tant que les autorités ne tripotent pas le moyen d’échange, c’est-à-dire la monnaie. Une économie saine n’est pas une économie qui « croît », mais une économie dont la production et la consommation ne subissent aucune ingérence. Si la monnaie est saine et que sa quantité reste inchangée, le PIB ne varierait pas d’une année sur l’autre. En tant que producteurs, nous continuerions d’anticiper et de répondre aux demandes et aux désirs du consommateur. Nous sommes aussi tous des consommateurs. Les personnes qui ne peuvent pas travailler en raison d’un handicap sont soutenues par leurs familles et leurs groupes sociaux. Celles qui se retrouvent au chômage, toujours à la suite d’une erreur d’appréciation, doivent se réorienter et retrouver un emploi rémunérateur. C’est la destruction créatrice de Schumpeter, un processus continu fondamental pour répondre à la demande, dans lequel le consommateur est en définitive roi. Il est fondamental pour une économie saine.
Bien que cela ne se produise aujourd’hui que partiellement, cela demeure le scénario de référence dans l’examen de tous les sujets économiques. En le niant, l’État s’est taillé un rôle, et, grâce à Keynes, a réécrit les règles de l’économie en y ajoutant le préfixe « macro », en effaçant l’activité humaine pour la remplacer par des agrégats et des moyennes. La relation entre la monnaie, c’est-à-dire le stockage temporaire de notre travail destiné à être dépensé, et l’activité économique est désormais indéniablement corrompue.
La figure 1 illustre la relation entre le PIB et la masse monétaire en comparant la hausse du PIB depuis son niveau de base de 1980 jusqu’à fin 2019 avec la hausse de la monnaie au sens large, M2, et en calculant l’écart entre les deux. On constate qu’à long terme, l’écart entre les deux, la troisième courbe qui oscille autour de zéro, est insignifiant.
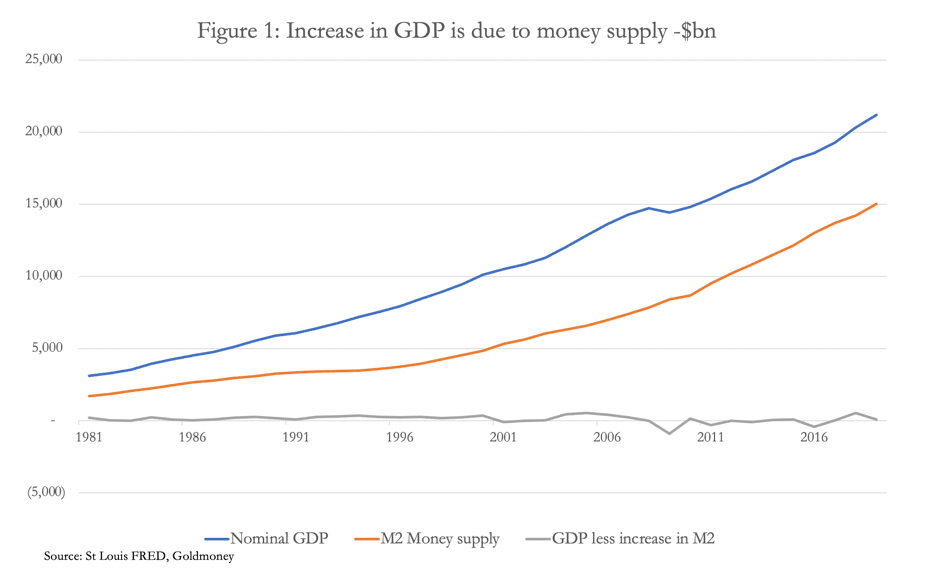
La raison en est simple : la « croissance » du PIB nominal n’est que la croissance de la quantité de monnaie et n’a rien à voir avec le progrès économique, que seuls les marchés libres procurent. Les faibles écarts entre le PIB et l’augmentation de M2 tiennent entièrement au fait que le PIB ne recense pas toutes les activités économiques, mais seulement celles que les statisticiens ont décrété admissibles. Si l’on comptabilisait toutes les transactions exclues du PIB, les variations de cet écart seraient rigoureusement nulles.
La logique nous le dit, mais les néo-keynésiens ne le voient pas : la logique n’est pas leur point fort. Et cela conduit à une conclusion simple mais dévastatrice : corrigée de l’augmentation de la quantité de monnaie, l’économie américaine mesurée par le PIB a aujourd’hui à peu près la même taille qu’en 1980, même en tenant compte de l’évolution de la population. C’est bien sûr une économie très différente aujourd’hui. Malgré l’ingérence croissante de l’interventionnisme et de la réglementation publics, nous avons assisté à d’énormes progrès dans les technologies, les tendances du marché et notre niveau de vie, tous issus du secteur privé en dépit du fardeau de gouvernements improductifs, qui prélèvent l’impôt, font de l’inflation, réglementent et faussent le jeu.
Cela prouve que l’on ne peut pas mesurer le progrès économique, mais seulement la quantité de monnaie utilisée dans les transactions. L’intérêt pour l’actualité est que, depuis mars dernier, la Fed a soudainement accru la quantité de monnaie, ce qui soulève la question posée au début de cet article. Comment les chiffres du PIB seront-ils affectés par une création monétaire massive ? Nous savons, d’après la loi de Say, que ceux d’entre nous qui échangent encore leur production contre les biens et services dont ils ont besoin ou envie continueront à le faire. Mais compte tenu de la déstabilisation causée par les confinements liés au covid-19, par les droits de douane et par le désir des banques de réduire leurs bilans trop endettés, l’économie mondiale traverse une profonde récession. La capture d’écran ci-dessous, tirée du site du Bureau of Economic Analysis américain, montre la situation aux États-Unis.

Avant d’entrer dans le vif du sujet, il convient de noter que le véritable déflateur du PIB devrait être la mesure large de la masse monétaire, et non un chiffre fabriqué lié à l’IPC, comme nous l’avons vu plus haut. Laissant cette question de côté, nous constatons que le PIB s’est effondré à un rythme annualisé de plus de 31 % au deuxième trimestre 2020, tandis que, dans le même temps, M2 a augmenté de 9,4 %, soit un rythme annualisé de 37,6 %. Puisque nous avons montré qu’à long terme les variations du PIB nominal reflètent uniquement celles de la quantité de monnaie au sens large, nous pouvons affirmer avec assurance que la baisse du PIB du dernier trimestre est survenue malgré l’augmentation de la quantité de monnaie, ce qui montre que celle-ci ne semble pas avoir été dépensée par les producteurs et les consommateurs. Reste à savoir pourquoi.
Une explication avancée est que le taux d’épargne a fortement augmenté, comme l’illustre le graphique du service FRED de la Fed de Saint-Louis.

Le graphique reflète l’effondrement des dépenses lors du confinement, ainsi que les chèques de relance de 1 200 $ distribués aux ménages fin avril, qui correspondent au sommet du graphique. On suppose qu’il s’agit d’argent épargné, qui sera dépensé au retour à la normale. Depuis avril, un ajustement à la baisse s’est produit, en partie parce qu’une partie des dépenses a repris. Étant calculée comme le pourcentage du revenu disponible des ménages qui n’est pas dépensé, et compte tenu des niveaux élevés d’endettement personnel dans la population, une grande partie de cette prétendue épargne aura déjà servi à rembourser des cartes de crédit et d’autres dettes, ce qui correspond à une contraction du crédit.[i] Il est également probable que, avec la hausse du chômage et alors qu’environ 80 % des salariés américains vivaient déjà de leur paie d’un mois sur l’autre avant le virus, loin d’observer un taux d’épargne plus élevé, la situation financière des ménages se soit tellement dégradée que de l’argent est retiré de l’épargne, en net, pour acquérir l’essentiel du quotidien.
Si nous revenons à la loi de Say, nous observons que l’effondrement du PIB concerne non seulement la consommation, mais aussi la production. Ajoutons que la loi de Say n’a pas pour objet d’affirmer une correspondance statistique exacte entre consommation et production, car il existe toujours un décalage entre l’augmentation de la masse monétaire et sa diffusion plus large dans l’économie. Mais, cela mis à part, il convient d’ajuster la baisse annualisée de 31,4 % du PIB du deuxième trimestre en fonction de l’augmentation annualisée de 36,4 % de la masse monétaire M2. Cela nous indique qu’en dollars constants, l’économie américaine s’est contractée de 56,4 % au seul deuxième trimestre, un chiffre stupéfiant. Par conséquent, même si les décalages dans le temps entre la mise en circulation de monnaie fiduciaire supplémentaire et son plein reflet dans le PIB empêchent de tenir ce chiffre pour exact, la situation économique sous-jacente est bien pire que ne le laissent penser les chiffres officiels, et des taux de croissance encore plus élevés de la masse monétaire ne feront que masquer davantage la gravité de la situation réelle.
Nous savons que les planificateurs monétaires pensent simplement qu’un surcroît de monnaie devrait stimuler le PIB. Pour eux, la solution consiste toujours à augmenter plus vigoureusement la quantité de monnaie, en supposant qu’ils puissent conserver la maîtrise des statistiques d’inflation des prix et des taux d’intérêt. Mais c’est comme essayer d’allumer un feu humide avec la dernière allumette, tout aussi humide. Que les planificateurs monétaires en aient conscience ou non, la monnaie supplémentaire en circulation ne fait qu’alourdir le chiffre du PIB tout en détruisant la richesse personnelle dont une économie a besoin pour prospérer.
Appliquer la dépréciation monétaire à la production brute
L'ampleur de la tâche consistant à sortir l'économie d'une récession qui s'aggrave est bien plus considérable que ne le laisse penser le seul PIB. Ce qui vaut pour la relation entre les variations de la quantité de monnaie et le total du PIB vaut également pour la production brute. La production brute inclut les étapes intermédiaires de production qui composent les produits finaux achetés par les consommateurs. [ii]

Il convient de souligner d'importantes réserves : d'une part, l'augmentation de M2 est supposée s'appliquer intégralement aux composantes du PIB, ce qui n'est manifestement pas le cas dès lors que certaines dépenses n'y sont pas incluses ; d'autre part, elle est supposée se répartir uniformément entre les secteurs de la production brute, ce qui n'est pas le cas non plus. Néanmoins, l'ajustement tenant compte de l'augmentation de la masse monétaire M2 permet de mettre en évidence un effet global qui serait sinon ignoré.
Les chiffres du tableau ne sont pas annualisés à la manière de l'évaluation du PIB par le BEA dans la capture d'écran précédente, car certaines baisses sont si extrêmes qu'elles feraient apparaître des reculs proches de 100 %, voire supérieurs. Il apparaît toutefois clairement que, même en incluant la sous-catégorie du gouvernement fédéral, l'année 2020 a été désastreuse pour tous les secteurs de l'économie américaine lorsque l'on tient compte de l'augmentation de M2.
Les dépenses du gouvernement fédéral ont augmenté en valeur nominale, mais, une fois prise en compte l'inflation monétaire, elles ne peuvent jamais progresser suffisamment pour compenser la dépréciation du dollar. Ce n'est qu'en supposant les effets futurs de la dépréciation actuelle sur le niveau général des prix que la nature purement statistique de la reprise du PIB nominal deviendra évidente. Mais cela soulèvera alors la question de savoir si les politiques monétaires inflationnistes peuvent se poursuivre sans une hausse substantielle des taux d'intérêt.
Les entreprises vont maintenant réviser leurs prévisions internes pour le reste de l'année, à la lumière de l'évolution des conditions jusqu'à présent, ainsi que de la résurgence apparente du coronavirus. Compte tenu des incertitudes, elles se protégeront en réduisant leurs coûts, y compris la main-d'œuvre. Il y aura presque certainement une seconde vague de contraction des entreprises, provoquant un nouveau cycle de relance monétaire, déjà en préparation mais retardé par les querelles politiques à l'approche de l'élection présidentielle. En outre, le signal que les banquiers envoient aux entreprises est que le crédit bancaire devient de plus en plus difficile à obtenir.
En ce qui concerne les chaînes d'approvisionnement, dont la taille correspond approximativement à ce que révèle la production brute, la Fed cherchera à sortir d'affaire, par l'inflation, 30 215 milliards de dollars de chaînes d'approvisionnement du secteur privé. Étant donné que, jusqu'à présent, l'inflation monétaire n'a pas empêché la production des fabricants du secteur privé de reculer de 11,3 % en valeur nominale au premier semestre, il semble que nous n'en soyons qu'aux premiers stades d'une accélération de la création monétaire.
Lutter contre les forces déflationnistes
La Fed devra non seulement soutenir les chaînes d'approvisionnement, mais aussi compenser toute contraction du crédit bancaire ; il ne s'agit donc pas simplement de combler un déficit monétaire. Les prêts aux entreprises sont déjà en recul, comme le montre la capture d'écran ci-dessous.

L'expansion de 850 milliards de dollars des prêts et des contrats de location dans le crédit bancaire a débuté à la mi-février, peu après la date retenue pour le début de la récession. À ce moment-là, les entreprises commençaient à ressentir un refroidissement économique et, compte tenu de leur fort endettement, les banques n'avaient guère d'autre choix que de leur fournir un financement supplémentaire de fonds de roulement, par crainte de déclencher une avalanche de créances douteuses. La Fed avait manifestement conscience du danger qui s'accumulait : elle a ramené son taux directeur de un pour cent à zéro et, le 23 mars, a publié une déclaration d'urgence du FOMC promettant une inflation monétaire illimitée.
L'essentiel de la hausse des prêts et des contrats de location est intervenu après les mesures prises par la Fed à la fin du mois de mars. On peut supposer que les banques ont été mises sous pression par la Fed dans le cadre du plan de sauvetage plus large, et qu'elles savaient devoir accroître leur soutien aux emprunteurs. Leur part du marché des prêts structurés (CLO), en grande partie composé de créances de qualité spéculative, suffirait à elle seule à anéantir les fonds propres du secteur bancaire. Le soutien apporté par la Fed au marché des obligations d'entreprise par le biais d'achats effectués par BlackRock vise sans doute à apaiser les craintes des banquiers. Mais, à la mi-mai, un recul des prêts aux entreprises s'est amorcé, les banques ayant progressivement commencé à protéger leur bilan.
Les consommateurs sont eux aussi mis à contribution. Au Royaume-Uni, les banques ont porté les taux d'intérêt des découverts autorisés à des niveaux usuraires de 40 % et, lorsqu'elles le peuvent, elles ont réduit les plafonds des cartes de crédit. En va-t-il de même aux États-Unis ? La réponse semble affirmative, comme le montre le graphique suivant issu de FRED.
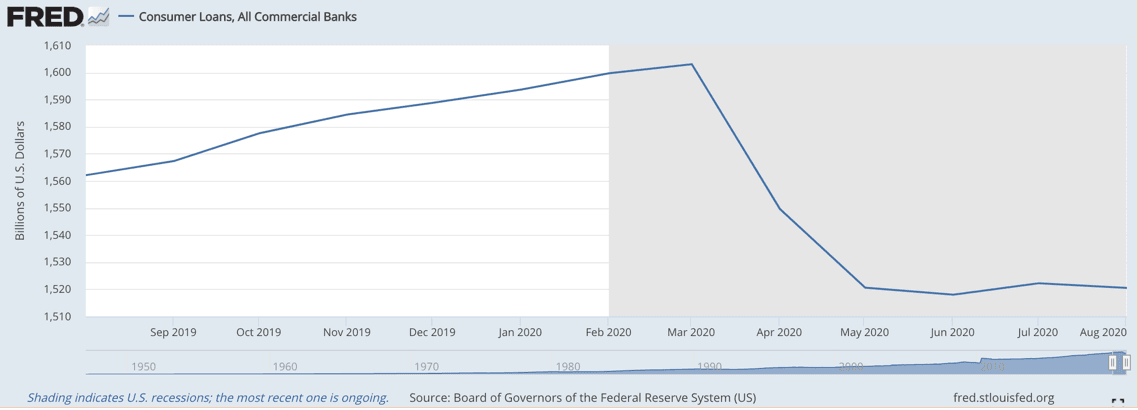
Tout en finançant activement des entreprises en difficulté, les banques réduisaient les prêts aux consommateurs. Même si l'ampleur en est différente, la baisse des prêts à la consommation rend la survie plus difficile pour les entreprises, en particulier les détaillants.
Financer le déficit
Après s'être engagé dans une politique de relance par l'offre, le gouvernement fédéral a abordé la pandémie avec un déficit budgétaire de mille milliards de dollars, qui, selon les estimations du CBO, s'est établi à 3 300 milliards de dollars au cours du dernier exercice. De mars à fin septembre, il évoluait à un rythme annualisé de 4 600 milliards de dollars. Le nouvel exercice, qui a débuté au début du mois d'octobre, sera vraisemblablement au moins aussi mauvais. On avait espéré une reprise rapide en forme de V, mais cette hypothèse peut désormais être écartée et, comme indiqué plus haut, les entreprises n'ont pas fini de réduire leurs coûts.
Les dépenses publiques sont incluses dans le PIB comme dans la production brute ; toute réduction des dépenses publiques constitue donc un obstacle au maintien des illusions statistiques du PIB. Pour cette raison, le Trésor américain considérera toute baisse des dépenses publiques comme contre-productive. Les dépenses publiques seront donc très probablement augmentées de manière significative, dans le cadre d'un dispositif visant à continuer d'injecter des quantités croissantes de monnaie dans l'économie.
Une hausse du niveau général de la fiscalité peut également être écartée. Si, sur le plan statistique, les impôts sont des transferts au sein de l'économie dans son ensemble, il n'est pas logique, aux yeux des économistes du gouvernement, de stimuler la production et la consommation en ajoutant de la monnaie au PIB du secteur privé pour ensuite la prélever par l'impôt. Ils se convaincront bien plus probablement que les politiques de l'offre antérieures doivent être maintenues et accélérées. Et, comme nous l'avons vu, les consommateurs ont reçu de l'argent déversé par hélicoptère sur leurs comptes bancaires, et d'autres versements suivront.
Autres correctifs
Il existe d'autres moyens d'accroître le PIB que l'inflation monétaire, notamment en élargissant son périmètre. Si elles n'y figurent pas déjà, des activités telles que la prostitution, les jeux d'argent, le trafic de drogue et la contrebande d'alcool et de tabac peuvent être ajoutées et estimées, puis valorisées de manière à soutenir le PIB. Au Royaume-Uni, l'Office for National Statistics a estimé en 2014 que l'intégration de ces catégories, avec d'autres modifications des composantes du PIB, ajouterait entre quatre et cinq pour cent au PIB aux prix de 2009.[iii]
Un autre apport au PIB viendrait de l'abandon de l'économie en espèces, processus déjà bien engagé et accéléré par le coronavirus. Il faut se méfier de la propagande médicale gouvernementale sur la durée de survie du virus sur les billets et les pièces.
Résumé et conclusion
La corruption des chiffres du PIB par l'inflation monétaire accélérée est sous-estimée et mérite d'être comprise. Lorsque l'on tient compte de la dépréciation inévitable et continue de la monnaie fiduciaire, la destruction économique qui en résulte est non seulement bien plus importante que ne le laissent penser les chiffres officiels du PIB, mais la poursuite des politiques inflationnistes ne fait que soutenir la statistique tandis que la situation économique sous-jacente se dégrade considérablement.
Cela n'empêchera pas les planificateurs de poursuivre l'inflationnisme. Ils n'en ont peut-être pas conscience, mais, avec une contraction aussi spectaculaire de leurs économies depuis le début de l'année, la tâche consistant à donner au PIB nominal une apparence de solidité en émettant de la monnaie sans limite est une politique qui ne peut en définitive réussir. Une seconde vague de coronavirus met fin aux espoirs d'une reprise économique rapide, ce qui signifie que les entreprises doivent faire face à la réalité d'un endettement excessif dans un environnement en contraction, alors que le prix de leurs intrants augmente sous l'effet de la dépréciation monétaire.
La Fed s'est de fait engagée à soutenir l'ensemble des activités économiques et financières avec de la monnaie nouvellement émise. Cela comprend le financement de déficits budgétaires record, la garantie des chaînes d'approvisionnement, le remplacement du crédit bancaire en contraction et le soutien de banques insolvables. Elle doit en outre veiller à ce que les marchés financiers, en particulier celui de la dette publique, restent solides, afin que le coût des intérêts de la dette du Trésor américain demeure proche de zéro.
Enfin, le seul véritable outil de la Fed est l'expansion de la masse monétaire M1, qui s'élève actuellement à 5 577 milliards de dollars. Combien de multiples de ce chiffre faudra-t-il ? Cinq, dix fois, ou davantage encore ?
[i] Voir https://www.zerohedge.com/markets/us-consumer-credit-unexpectedly-tumbles-americans-paid-down-credit-cards-after-stimulus
[ii] Le tableau de la figure 2 est une version abrégée de celui publié par le BEA, auquel ont été ajoutées les deux dernières colonnes. Voir https://apps.bea.gov/iTable/iTable.cfm?reqid=150&step=2&isuri=1&categories=gdpxind
[iii] Voir https://webarchive.nationalarchives.gov.uk/20160108141658/http://www.ons.gov.uk/ons/dcp171766_365274.pdf
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.