
Le prochain Premier ministre britannique devra s’attaquer à deux problèmes majeurs : Londres se trouve au cœur d’une crise financière et monétaire en pleine évolution, précipitée par un changement de tendance des taux d’intérêt ; et la réalité des superpuissances asiatiques émergentes doit être prise en compte plutôt que combattue.
Cet article commence par examiner les défis économiques auxquels le prochain Premier ministre est confronté sur le plan intérieur. Les deux candidats disposent-ils d’une stratégie pour améliorer les perspectives économiques du pays, et pourquoi pouvons-nous nous attendre à ce qu’ils réussissent là où d’autres ont échoué ?
Il est peu probable que l’un ou l’autre des candidats ait conscience qu’un changement fondamental s’est produit dans l’orientation des taux d’intérêt, dont les conséquences sapent partout les montagnes de dettes. Le problème est particulièrement aigu pour le système de l’euro. Comme pour d’autres grandes devises, Londres joue le rôle de centre de compensation des transactions entre les banques commerciales de la zone euro. Si le système de l’euro venait à échouer, la survie de Londres en tant que centre financier pourrait être compromise.
L’autre grand défi est géopolitique. Liée au réseau de renseignement américain des « Five Eyes » et engagée dans des politiques visant à supprimer les combustibles fossiles comme sources d’énergie, la Grande-Bretagne est condamnée à prendre du retard sur les superpuissances asiatiques et à sacrifier des relations commerciales dans lesquelles résident sûrement ses véritables intérêts.
Et puis il n’en resta que deux…
Le processus de sélection du nouveau Premier ministre conservateur a abouti à deux finalistes : Rishi Sunak et Liz Truss. Le premier est un méritocrate fortuné, ancien employé de Goldman Sachs et gestionnaire de fonds spéculatifs ; la seconde est une femme qui s’est faite elle-même. Sunak a été chancelier de l’Échiquier (ministre des Finances). Parmi plusieurs autres hautes fonctions, Truss a occupé celle de première secrétaire du Trésor. Tous deux devraient, en théorie du moins, comprendre les finances publiques. Tous deux ont étudié la PPE (philosophie, politique et économie) à Oxford ; ils ont donc très certainement été imprégnés de la version keynésienne de l’économie, qui inspire également la pensée du Trésor.
Malgré leur expérience commune du Trésor et leur adhésion à la même approche, les positions de Sunak et de Truss en matière économique ont été très différentes. Sunak entend maintenir un budget équilibré, puis réduire les impôts à mesure que la croissance économique accroît les recettes fiscales. C’est l’orthodoxie du Trésor. Truss affirme qu’elle réduira les impôts plus rapidement, dans un budget d’urgence, afin de stimuler la croissance. Elle reprend le modèle de l’économie de l’offre de Thatcher et Reagan.
Les enjeux politiques sont simples. L’électorat se compose d’environ 160 000 membres du Parti conservateur à jour de cotisation, qui penchent pour la plupart en faveur de moins d’État, de marchés libres et d’impôts plus bas. En tant que sous-ensemble de plus de 40 000 000 d’électeurs à l’échelle nationale, ils sont peut-être raisonnablement représentatifs d’une majorité silencieuse des classes moyennes attachée aux valeurs sociétales conservatrices.
La question qui importe avant tout pour les membres du Parti conservateur est celle des impôts. Compte tenu de leurs positions différentes en matière fiscale, Truss s’est imposée comme la favorite du début de campagne. De plus, au détriment de Sunak, très peu de chanceliers accèdent au poste de Premier ministre, et ce pour une raison : comme Sunak, ils défendent presque toujours la ligne du Trésor consistant à maintenir des budgets équilibrés sur le cycle, ce qui signifie qu’ils cherchent sans cesse à plumer l’oie pour obtenir plus d’impôts avec un minimum de sifflements. Il ne faut pas s’attendre à ce que les oies votent de plein gré pour un plumage supplémentaire.
La question de la réduction de la part de l’État dans l’ensemble de l’économie n’est pas traitée de manière satisfaisante par l’un ou l’autre des candidats, ou se limite à de vagues promesses de s’attaquer à la bureaucratie inutile. En plaidant pour des marchés libres, Truss est plus convaincante que Sunak à cet égard, lequel semble davantage captif de l’establishment permanent.
À l’exception des ministres du Trésor, tous les responsables politiques en fonction sont naturellement enclins à rechercher des budgets ministériels accrus, ce qui pose problème à tous ceux qui souhaitent réduire les impôts. Mais pour comprendre les difficultés pratiques d’une réduction des dépenses publiques, il faut distinguer les plafonds de dépenses ministérielles des dépenses gérées annuellement. Les premiers sont budgétés par le Trésor dans son allocation des ressources financières. Les secondes peuvent être considérées comme englobant les coûts supplémentaires découlant de la demande du public en services ministériels. Cela explique pourquoi les dépenses ministérielles totales pour l’exercice 2020-2021 se sont élevées à 566,2 milliards de livres sterling, soit environ la moitié des dépenses publiques totales de 1 112 milliards de livres sterling.
Les dépenses publiques se répartissant à parts égales entre les plafonds de dépenses ministérielles et les demandes de services de la part du public, il faut s'attaquer aux deux pour réduire les coûts de manière significative. À défaut, seuls les plafonds de dépenses ministérielles sont visés, ce qui laisse moins de ressources pour fournir les services publics obligatoires. L'opposition et le public y verraient un échec du gouvernement. Il ne suffit donc pas de dire aux ministres qu'ils doivent réduire les dépenses de leur ministère : il faut aussi modifier les lois et règlements afin de réduire les obligations de service public. Cela prend du temps.
Imaginez que l'on s'attaque à ce problème à propos du National Health Service. Le NHS absorbe 34 % de l'ensemble des plafonds de dépenses ministérielles, et pourtant il n'assure manifestement pas de manière efficace les services que le public attend de lui. Les ministres de la Santé affirment toujours qu'il a besoin de davantage de ressources financières. Vient ensuite l'éducation (13 % du total des dépenses ministérielles). Que faire : licencier des enseignants ? Quant à l'Écosse, à 8 %, c'est un autre domaine intouchable, où des coupes encourageraient probablement le mouvement nationaliste. Et la défense suit à peu près au même niveau, à l'heure d'une guerre par procuration contre la Russie…
On pourrait évoquer les dépenses d'autres ministères et le coût de leurs services, mais il devrait être évident que toute réduction réaliste des services publics sera vraisemblablement modeste et sera submergée par la hausse des coûts d'intrants des ministères, non budgétisée, qui résulte indirectement de la politique monétaire de la Banque d'Angleterre. Il n'est donc guère surprenant que ni Sunak ni Truss ne s'attaquent sérieusement à la réduction des dépenses de l'État et se contentent de tourner autour du sujet.
Mais le total des dépenses de l'État sera un problème majeur pour le futur Premier ministre. La figure 1 montre la tendance à long terme des dépenses publiques totales rapportées au PIB, certes aggravée par la covid. Depuis, le PIB a rebondi pour atteindre 2 239 milliards de livres sterling sur les quatre trimestres jusqu'au premier trimestre 2022, et les versements liés à la covid ont nettement diminué, de sorte que, lors du dernier exercice budgétaire, les dépenses publiques totales seraient tombées à 46,5 % du PIB, contre un pic de 51,9 %.

Toutefois, la hausse des taux d'intérêt à l'échelle mondiale devrait plonger l'économie britannique dans la récession. Même si celle-ci est modérée, la baisse du PIB fera remonter les dépenses publiques consacrées aux services publics courants à plus de 50 % du PIB.
Le problème de fond pour le nouveau Premier ministre peut se résumer ainsi : alors que la moitié de l'économie est improductive et que l'économie productive supporte la charge, comment restituer des ressources économiques aux producteurs dans un contexte économique qui se dégrade ?
L'inflation ne disparaîtra pas
Les néo-keynésiens orthodoxes au sein du gouvernement et de l'Office for Budget Responsibility (OBR), censé être indépendant, ne reconnaissent pas que l'origine du problème d'inflation est la dépréciation de la monnaie et du crédit. De plus, en y voyant un problème temporaire de chaîne d'approvisionnement ou une flambée passagère des prix de l'énergie due aux sanctions contre la Russie, l'OBR, comme la Banque d'Angleterre, considère que la hausse des prix à la consommation reviendra à l'objectif de 2 %. Simplement, cela pourrait prendre un peu plus de temps que prévu initialement.
La figure 2 présente les dernières prévisions de l'OBR (de mars) pour l'inflation (graphique 1) et le PIB réel (graphique 2).

Notons que la prévision d'octobre n'anticipait pas une hausse de l'IPC annuel au-delà de 4 %. En mars, elle a été relevée à 8 %, ce qui est déjà dépassé. Une inflation des prix supérieure à 10 % est à prévoir, et il convient de souligner que l'indice des prix de détail, abandonné par le gouvernement en raison du coût de son utilisation pour l'indexation, montre déjà une inflation annuelle à la consommation de 11,8 %.
La réponse de l'OBR à ces évolutions défavorables consiste simplement à repousser un peu plus loin dans le temps le retour attendu à l'objectif d'inflation de 2 %. De même, elle prévoit que la trajectoire de croissance du PIB sera maintenue, après un léger fléchissement.
Au vu de ces éléments, les conseils de l'OBR à un futur Premier ministre et à son chancelier de l'Échiquier seront gravement erronés. Au lieu d'adopter l'approche macroéconomique de modélisation de l'économie, nous devons appliquer des théories économiques et monétaires solides et impartiales.
Nous savons que les politiques monétaires de la Banque d’Angleterre ont dévalué la monnaie, ce qui se traduit inévitablement par une baisse du pouvoir d’achat de la livre. C’est ce qui provoque la hausse du niveau général des prix. La cause principale n’est pas, comme l’ont affirmé les responsables du gouvernement et de la banque centrale, les perturbations des chaînes d’approvisionnement ni les conséquences de la guerre en Ukraine. Celles-ci n’ont fait qu’aggraver la situation, dans la mesure où la hausse des prix de l’énergie et des matières premières, ainsi que les goulets d’étranglement de l’offre, ont incité le citoyen moyen à ajuster le rapport entre ses liquidités personnelles et ses achats de biens et de services, en avançant ses achats et en poussant ainsi les prix encore plus haut. La dépréciation des monnaies fiduciaires partout dans le monde incite leurs utilisateurs à s’en débarrasser, dans ce qui semble être un « crack-up boom » à évolution lente, entretenu par un contexte de pénuries de produits.
L’opinion répandue selon laquelle l’inflation des prix à la consommation est un phénomène temporaire relève à peine plus que de l’illusion, tout comme le dernier argument en date, selon lequel la hausse des taux d’intérêt fera refluer la demande économique. La position officielle est qu’une demande plus faible entraînera une baisse des prix. En réalité, une demande moindre est le produit d’une offre moindre ; elle n’entraîne donc pas de baisse des prix. Et nous devons ici nous tourner vers le second graphique de la Figure 2, consacré à la modélisation du PIB réel par l’OBR.
Alors que la hausse annuelle de l’IPD (RPI) atteint déjà 11,8 % et celle de l’IPC (CPI) 9,1 %, un taux directeur de 1,25 % ne tient pas compte du nouvel environnement. Les taux d’intérêt, les rendements obligataires et, par conséquent, le coût du financement de l’État devraient tous augmenter sensiblement. Les actifs financiers en subiront les conséquences : leurs valeurs de marché baisseront. Quant aux entreprises non rentables dont l’existence dépend du financement, elles risquent d’être balayées, soit parce qu’elles perdront tout espoir de devenir un jour viables, soit parce que le crédit bancaire leur sera retiré.
Toutes les données empiriques montrent que la dépréciation de la monnaie accompagne l’appauvrissement d’une économie. Il est donc erroné de penser qu’un effondrement de l’activité économique neutralisera le problème de l’inflation. Pour traiter ce problème, le nouveau Premier ministre devra s’abstenir d’intervenir et laisser toutes les entreprises défaillantes disparaître. Mais, quel que soit celui qui accédera à ce poste, il n’existe aucun mandat pour laisser simplement les événements suivre leur cours. Au contraire, la charge que représente le soutien d’une économie défaillante conduira très certainement à un déficit budgétaire en forte hausse, financé, bien sûr, par une dépréciation monétaire supplémentaire.
Sans assouplissement quantitatif, l’appétit des banques commerciales pour le financement du déficit budgétaire, dans un contexte de hausse des rendements obligataires, est incertain. L’environnement est différent de celui d’une tendance de long terme à la baisse des taux d’intérêt, qui soutenait les cours des obligations. Une tendance à la hausse des taux d’intérêt risque de provoquer des dislocations de financement, comme nous l’avons vu dans les années 1970. En outre, les banques commerciales ont des problèmes plus urgents à régler, ce qui constitue notre prochain sujet.
Les banques seront en mode d’autopréservation
Le PIB n’est rien d’autre qu’une mesure de la monnaie et du crédit engagés dans les transactions éligibles. La croissance du PIB nominal est une conséquence directe de l’augmentation de la monnaie et du crédit bancaire, en particulier de ce dernier. Une ancienne règle empirique voulait que le crédit soit supérieur à la monnaie dans un rapport d’environ dix pour un. L’évolution du secteur bancaire, la guerre contre l’argent liquide et l’arrivée des cartes de débit ont modifié cette situation, et depuis le covid, ce rapport est passé à 37 pour 1.
Cela signifie que les variations du PIB nominal dépendent presque entièrement de l’offre de crédit bancaire destiné à la production de biens et de services. La disponibilité des dépôts de la clientèle pour financer les dépenses reflète la volonté du réseau des banques commerciales de maintenir l’actif de leur bilan, constitué de prêts et de placements financiers. Les dépôts de la clientèle, qui constituent le passif d’une banque, se contracteront si les prêts bancaires, comptabilisés à l’actif, se contractent. Cela est déjà visible dans le ralentissement des principaux agrégats de croissance de la masse monétaire.
Étant donné que les bilans bancaires sont fortement endettés et que les perspectives économiques se détériorent, les prêts bancaires commencent presque certainement à se contracter. Ce point essentiel semble totalement absent de la modélisation des perspectives économiques par l’OBR.
Selon les indicateurs habituels, les banques commerciales sont extrêmement surendettées après treize ans de cycle actuel du crédit bancaire, c’est-à-dire depuis la faillite de Lehman. Le Tableau 1 ci-dessous résume la situation des trois banques britanniques d’importance systémique mondiale (G-SIB). Elles peuvent être considérées comme un indicateur de l’exposition du secteur bancaire aux risques systémiques mondiaux.

Il convient de noter que l’effet de levier des bilans, c’est-à-dire le rapport entre les actifs et les capitaux propres totaux, atteint jusqu’au double des multiples de huit à douze fois observés au sommet d’un cycle normal du crédit bancaire. Les capitaux propres du bilan comprennent les bénéfices cumulés non distribués ainsi que les fonds propres ordinaires qui y ont droit.[i] Les actions ordinaires des trois banques se négocient toutes avec des décotes importantes par rapport à leur valeur comptable.
Leurs cours de bourse nous indiquent que les marchés ont jugé élevé le niveau de risque systémique de ces banques. Il serait extraordinaire que les dirigeants de ces établissements ne perçoivent pas ce message. Avant la covid, lorsque les dangers économiques étaient moins apparents, il aurait été compréhensible, quoique pas nécessairement excusable, qu'ils recourent à cet effet de levier pour maximiser les profits, d'autant que toutes les banques suivaient des politiques de prêt similaires.
La covid est arrivée, et toutes les banques n'ont eu d'autre choix que d'accorder des facilités de crédit aux entreprises touchées, de crainte de provoquer des pertes sur prêts substantielles, d'une ampleur capable d'entraîner la chute des banques elles-mêmes. Par ailleurs, le gouvernement a mis en place des dispositifs de garantie des prêts. Après la covid, les banquiers sont confrontés au retrait des garanties publiques sur les prêts, à la hausse des taux d'intérêt et à ses conséquences sur leur exposition au risque, ainsi qu'à la baisse de la valeur des actifs financiers évalués à la valeur de marché, laquelle affecte à la fois les investissements des banques et les garanties adossées aux prêts.
De toute évidence, le cycle du crédit bancaire est en train de se retourner et va se contracter. La dynamique de cette phase du cycle indique que, pour ramener l'effet de levier à des niveaux plus prudents, la contraction devra être sévère. Or une restriction excessive du crédit provoque et engendre une ruée vers les billets et vers l'or. Ainsi, sans intervention, banques et entreprises s'effondrent toutes dans un krach généralisé.
Comme très peu du PIB est enregistré en billets et en pièces de livre sterling, cette statistique est déterminée de manière écrasante par le volume du crédit bancaire en cours. En cas de contraction du crédit, la statistique du PIB s'effondrera, à moins que la Banque d'Angleterre ne se charge de remplacer le crédit dans le cadre d'un vaste programme de soutien à l'économie.
Les conséquences ne manqueront pas de nuire gravement aux finances publiques. L'espoir de Sunak de maintenir l'équilibre budgétaire, sans parler de procéder à des baisses d'impôts lorsque les finances publiques le permettront, devient un conte de fées lorsque les recettes fiscales s'effondrent et que les engagements de dépenses augmentent. Il en va de même pour la conviction de Truss selon laquelle des baisses d'impôts immédiates favoriseront la croissance économique et rétabliront les recettes fiscales. La réalité de l'exercice du pouvoir imposera probablement des politiques budgétaires très différentes de celles que vantent les deux candidats.
L'effondrement imminent du système de l'euro
J'ai récemment écrit pour Goldmoney au sujet de la crise inévitable qui se développe au sein du système de l'euro, ici. Depuis la publication de cet article, la Banque centrale européenne a porté son taux de dépôt à zéro et mis en place un plan de sauvetage en faveur des PIGS fortement endettés, dans le cadre de son instrument à la dénomination malaisée, l'instrument de protection de la transmission. En termes clairs, la BCE continuera d'acheter la dette publique des PIGS afin de s'assurer que leurs rendements n'augmentent pas beaucoup plus par rapport aux Bunds allemands de référence.
Il est de plus en plus évident que le système de l'euro est en grande difficulté, pris au dépourvu par la flambée de l'inflation des prix à la consommation. La hausse des taux d'intérêt, qui vient tout juste de commencer, fragilisera les bilans des banques commerciales de la zone euro, car celles-ci obtiennent une grande partie de leur liquidité en empruntant sur le marché des pensions livrées.[ii] Les déséquilibres de TARGET2 menacent de faire s'effondrer le système de l'intérieur à mesure que l'environnement de taux d'intérêt évolue. La BCE et son réseau actionnaire de banques centrales nationales font tous face à des pertes croissantes sur leurs obligations, que j'ai estimées plus tôt ce mois-ci à environ 750 milliards d'euros, soit près de sept fois les fonds propres combinés du bilan du système de l'euro.
Non seulement l'ensemble du système de l'euro doit être refinancé, mais cela intervient à un moment où les G-SIB de la zone euro sont encore plus fortement endettées que les trois banques britanniques. Le tableau 2 met à jour celui de mon article cité plus haut.
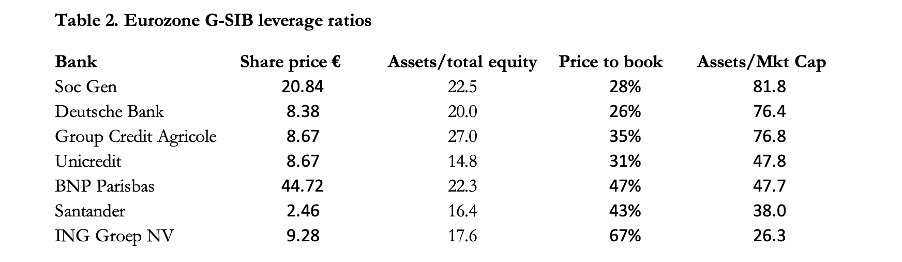
Avec des ratios actifs/fonds propres moyens supérieurs à 20 fois pour les G-SIB de la zone euro, celles-ci forment l'un des deux réseaux bancaires les plus fortement endettés au monde, l'autre étant celui du Japon. Le point commun est l'imposition de taux d'intérêt négatifs par leurs banques centrales. Il en a résulté une compression des marges de crédit telle que le seul moyen pour les banques de maintenir leurs niveaux de profit est d'accroître leur levier opérationnel. De plus, un effet de levier moyen de plus de 20 fois au bilan ne permet pas d'identifier correctement les risques systémiques. Les problèmes bancaires viennent des extrêmes, et l'on voit qu'avec 27 fois, le Groupe Crédit Agricole devrait être celui qui nous préoccupe le plus dans cette liste. Et nous ne voyons pas toutes les autres banques de la zone euro actives à l'international qui ne figurent pas sur la liste des G-SIB, dont certaines sont probablement exposées de manière similaire.
Le problème pour la Grande-Bretagne est double. Banques comprises, le système financier britannique est plus exposé que tout autre aux risques de la zone euro, et une défaillance du système de l'euro constituerait pour lui une catastrophe. De plus, les banques et les gestionnaires de fonds de la zone euro recourent aux chambres de compensation du Royaume-Uni pour le règlement de leurs transactions commerciales en euros. Les défaillances de contreparties contamineront de façon systémique tous les participants, qu'ils opèrent en euros ou dans l'ensemble des autres grandes devises réglées à Londres. Les dommages s'étendront à coup sûr aux marchés des changes et du crédit, y compris à tous les dérivés de gré à gré, qui font partie intégrante des dispositifs de compensation bancaire.
Lors du dernier retournement du cycle de crédit bancaire, c'est la titrisation de prêts « menteurs » (liar loans) aux États-Unis qui a conduit à ce que l'on appelle communément la grande crise financière. J'ai rarement employé ce terme, préférant parler de crise Lehman, car je savais, comme beaucoup d'autres, que l'absence de résolution des excès de l'époque préparerait une crise future plus grave encore. Nous commençons à présent à voir comment elle se manifestera. Et cette fois, elle semble devoir se concentrer sur Londres, en tant que place financière, plutôt que sur New York.
Il faut espérer que l'effondrement du système de l'euro n'aura pas lieu, mais les indices se multiplient qu'il se produira bel et bien. La chute en chaîne des dominos pointe vers Londres, et elle pourrait même survenir avant que les adhérents du Parti conservateur ne se soient prononcés en faveur de Truss ou de Sunak, début septembre.
Faire face aux retombées d'une crise bancaire
Sur les conseils de la Banque des règlements internationaux, après la crise Lehman, les États membres du G20 ont convenu de rendre obligatoires les renflouements internes (bail-in), en remplacement des renflouements externes (bail-out). Cette décision, motivée par des considérations politiques, était nourrie par la conviction émotionnelle que le sauvetage des banques se fait aux frais des contribuables. En réalité, les sauvetages bancaires sont financés par les banques centrales, directement et indirectement. Les contribuables n'interviennent que marginalement, à travers leur épargne agrégée dans les fonds de pension et les compagnies d'assurance. Or ces fonds ont été surcompensés par des liquidités supplémentaires grâce à l'assouplissement quantitatif. La piste d'audit mène chaque fois à l'expansion de la monnaie et du crédit, et non aux impôts, comme le laisse entendre l'expression « engagements des contribuables ».
Toutes les nations du G20 ont adopté une législation permettant les procédures de bail-in. Dans le cas de la Banque d'Angleterre, celle-ci conserve toute latitude pour déterminer dans quelle mesure le bail-in, par opposition à d'autres méthodes de sauvetage, pourrait être utilisé. Quant aux autres membres du G20, on ignore dans quelle mesure ils ont conservé cette souplesse et en comprennent les conséquences. Cela pourrait constituer une source de confusion supplémentaire, de nature à compliquer un sauvetage bancaire mondial, par rapport aux procédures de bail-out jusque-là admises.
En théorie, un bail-in transforme une partie des passifs d'une banque, dépôts et prêts, en capital pour les actionnaires, à l'exception peut-être des petits déposants couverts par les systèmes de garantie des dépôts. Mais même cela relève de la discrétion des autorités.
L'objectif n'a de sens que pour la défaillance d'une seule banque, et non pour des défaillances systémiques. Or, s'il était appliqué à la défaillance d'une banque isolée dans la situation instable actuelle, il fragiliserait presque certainement d'autres banques, car les prêts bancaires et autres créances hors fonds propres seraient généralement liquidés, et les dépôts fuiraient vers les banques jugées plus sûres à mesure que la panique s'installerait. Le risque est que les procédures de bail-in déclenchent une défaillance de l'ensemble du système, en particulier parmi les banques que le marché valorise avec de fortes décotes par rapport à leur valeur comptable, dont toutes les banques d'importance systémique mondiale (G-SIB) du Royaume-Uni (voir le tableau 1 ci-dessus).
Même en supposant que les procédures de bail-in de la Banque soient écartées pour faire face à une crise bancaire systémique, maintenir les banques en activité exigera une expansion massive du crédit de la Banque d'Angleterre. En effet, la banque centrale finira par assumer l'ensemble des engagements du système bancaire. Londres se trouvant au centre d'une crise bancaire mondiale, toutes les autres grandes banques centrales dont les réseaux bancaires et monétaires y sont exposés devront être prêtes à reprendre également l'ensemble des engagements de leurs banques commerciales.
La place de la Grande-Bretagne dans le monde doit être préservée
Les problèmes liés aux monnaies touchent toutes les grandes devises, le Royaume-Uni étant au cœur de la tempête en raison de son rôle prééminent sur les marchés internationaux. Rien n'indique que la direction de la Banque d'Angleterre soit en mesure de comprendre et de gérer une crise économique et monétaire de plus en plus inévitable, qui entraînera la livre sterling dans sa chute. Le Trésor n'a pas non plus tenté de reconstituer les réserves d'or appauvries du pays afin de protéger la monnaie, ce qui constitue un grave manquement au devoir public.
Mais il nous faut maintenant porter notre attention sur les questions géopolitiques, où la politique étrangère de la Grande-Bretagne est actuellement dénuée de pragmatisme. Depuis l'attitude agressive du président Trump face au défi que représente la technologie chinoise pour l'Amérique, le Royaume-Uni, principal partenaire des États-Unis dans l'accord de partage de renseignements des « Five Eyes », s'est rangé très fermement du côté américain contre les intérêts chinois comme russes.
L’histoire récente du partenariat des Five Eyes (« cinq yeux ») est celle d’un aveuglement politique, ce qui est ironique au regard de son nom. Les guerres contre le terrorisme, plus exactement les opérations de renseignement américaines qui déstabilisent des nations musulmanes avant que l’armée n’intervienne pour réparer les dégâts, sont une constante depuis le renversement de Saddam Hussein. Une série de guerres au Moyen-Orient et en Afghanistan n’a procuré à l’Amérique et à ses alliés de l’OTAN que, au mieux, des victoires à la Pyrrhus ; elle a fait prospérer l’industrie américaine de l’armement et provoqué des flots de réfugiés cherchant à entrer en Europe.
Dans l’intervalle, ces actions n’ont fait que renforcer le partenariat entre la Russie, la Chine et tous les membres asiatiques de l’Organisation de coopération de Shanghai, qui représentent plus de 40 % de la population mondiale. Ils ont pour mission commune d’échapper à l’hégémonie du dollar.
L’abandon de l’Afghanistan par l’Amérique a été déterminant. Principal partenaire de l’Amérique en matière de renseignement, la Grande-Bretagne n’exerce plus, depuis le Brexit, d’influence directe sur la politique intérieure de l’Europe. Ensemble, ces facteurs ont sans doute encouragé Poutine à adopter des tactiques plus agressives, dans le but de fragiliser le partenariat de l’OTAN, toujours perçu comme la principale menace pour les frontières de la Russie.
Tel est le véritable objectif de sa guerre par procuration contre l’Ukraine. Soutenus par la Grande-Bretagne, les États-Unis ont répondu en alimentant cette guerre par procuration par des livraisons de matériel militaire. Mais la plus grande erreur du partenariat de l’OTAN a été d’imposer des sanctions au commerce russe.
Il n’est pas nécessaire de répéter les conséquences pour les prix de l’énergie et d’autres matières premières essentielles. Les effets en cascade sur les prix alimentaires mondiaux et les pénuries qui apparaissent à l’approche de l’hiver continuent d’évoluer. Les sanctions sont devenues le testament de l’OTAN : on croirait assister à une version moderne de la dernière bataille de Custer.
C’est sans doute à la consternation secrète des stratèges occidentaux que se dessine la logique de la stratégie de Poutine : favoriser la consolidation économique de l’Asie grâce aux avantages sans entrave de combustibles fossiles échangés à des prix nettement inférieurs aux cours mondiaux. De leur propre fait, l’Amérique et ses alliés de l’OTAN en sont totalement exclus.
Les craintes mondiales liées au changement climatique et la guerre contre les combustibles fossiles relèvent pour l’essentiel d’une conception occidentale, que ne partagent ni les grandes puissances asiatiques ni le Moyen-Orient. L’hystérie autour de la consommation de combustibles fossiles a conduit les pays européens à supprimer leur propre production au profit des énergies renouvelables. Par conséquent, pour combler leurs déficits énergétiques, ils sont devenus dépendants du pétrole et du gaz importés de Russie. Et c’est ce qui détachera l’Europe de l’hégémonie américaine.
Un approvisionnement énergétique sans restriction est indispensable à de bons résultats économiques. Les sanctions menées par les États-Unis ont pour effet de faire peser sur tous leurs alliés, dont la Grande-Bretagne et les membres de l’Union européenne, un risque de pénurie d’énergie. Étant elle-même un pays producteur de pétrole, l’Amérique est moins touchée, tandis que ses alliés supportent l’essentiel du choc des sanctions visant les approvisionnements énergétiques russes.
En s’engageant dans des politiques visant à atténuer le changement climatique sans recourir aux sources d’énergie fossiles, l’Europe et le Royaume-Uni se condamnent à des perspectives économiques de déclin.
Pas plus tard que le week-end dernier, des accords ont été signés entre la Russie, l’Iran et la Turquie, l’Iran devant devenir membre à part entière de l’Organisation de coopération de Shanghai dans le courant de l’année. Hormis l’intérêt économique plus large de la Turquie, il s’agit essentiellement de pétrole. Parallèlement à ces évolutions, le ministre russe des Affaires étrangères, Sergueï Lavrov, s’est ensuite adressé à la Ligue arabe au Caire. Il est clair que la Russie renforce aussi ses relations avec les producteurs de pétrole du Moyen-Orient, dont les membres sont confrontés au déclin des marchés occidentaux et à la croissance de la demande asiatique.

Par conséquent, une politique britannique liée à l’hégémonie américaine et s’imposant à elle-même une pénurie d’énergie est intenable. C’est pire que d’être dans le camp des perdants : cela garantit un déclin économique par rapport aux puissances asiatiques émergentes. Le futur Premier ministre devra suivre une voie plus pragmatique que la posture belliqueuse envers la Russie et la Chine que défend actuellement Liz Truss. En tant que ministre des Affaires étrangères du Royaume-Uni, elle est informée par les services de renseignement britanniques, étroitement alignés sur leurs homologues américains. Une pensée de groupe est à l’œuvre, et il faut la surmonter.
La tendance des taux d’intérêt et la menace imminente de la mère de toutes les crises financières aux portes de Londres exigent un leadership assez fort pour affronter une fonction publique toujours complaisante et guider l’électorat dans son ensemble à travers une période difficile. Après la crise financière et monétaire, les mentalités devront être radicalement transformées, détournées de la socialisation perpétuelle des ressources économiques pour revenir vers les marchés libres. Lequel de ces deux candidats au poste de Premier ministre nous fera traverser cette période ? Probablement aucun, même si, étant moins le produit de l’establishment, Liz Truss pourrait offrir une mince chance.
La tâche n’est pas impossible. Des monnaies se sont déjà complètement effondrées par le passé, et les nations ont survécu. Au lieu de se limiter à une nation ou à un groupe de nations, la crise qui se profile menace d’emporter dans leur totalité ce que nous appelions autrefois les économies avancées ; l’enjeu sera donc plus considérable. Heureusement pour la Grande-Bretagne, ses citoyens sont moins enclins à se soulever que leurs cousins du continent. Mais, en guise d’échauffement avant l’épreuve principale, notre nouveau dirigeant devra traverser un mécontentement grandissant, nourri par la hausse des prix, les grèves et toutes les autres formes de fléau économique qui ont porté Margaret Thatcher au pouvoir.
[i] Seule Standard Chartered possède des actions de préférence supplémentaires, mais leur volume n’est pas significatif par rapport à ses fonds propres ordinaires.
[ii] Une banque saine obtient sa liquidité en accordant des prêts et en équilibrant ses dettes de dépôt. Tout s’est conjugué contre les banques de la zone euro qui cherchent à gérer ainsi leur bilan : une réglementation qui classe les prêts aux entreprises parmi les activités à haut risque, une économie de la zone euro stagnante et des taux d’intérêt négatifs qui compriment les marges sur les prêts. Par conséquent, si leurs bilans ont été gonflés afin de préserver les bénéfices, leur dépendance à la liquidité issue des opérations de pension a remplacé les dépôts de la clientèle.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.