
La Russie est le deuxième exportateur mondial de pétrole. Environ 5 mb/j de pétrole brut et de produits pétroliers sont exportés vers l’Europe. Une interdiction européenne des importations de pétrole russe aurait un effet immédiat sur plus de 1 mb/j d’importations par oléoduc. En outre, 4 mb/j de brut et de produits qui sont actuellement acheminés vers l’Europe par pétroliers devraient trouver un nouveau débouché, ce qui poserait d’énormes problèmes au système mondial de raffinage. Selon la rapidité de l’arrêt progressif, nous pourrions assister à une perte de plus de 3 mb/j de production russe à court terme. À long terme, la production russe devrait probablement diminuer en raison de l’absence de transfert de technologie occidentale.
Le 8 avril 2022, l’Union européenne a annoncé qu’elle interdirait toutes les importations de charbon en provenance de Russie à compter du mois d’août de cette année. Bien que la valeur totale de ces importations soit relativement faible (environ 4 milliards de dollars par an), cette mesure aura des conséquences importantes sur les équilibres charbonniers européen et mondial. Le charbon est transporté en vrac. En théorie, le charbon russe qui était exporté vers l’Europe pourrait donc être acheminé par rail et par mer vers des acheteurs en Chine et outre-mer. L’Europe pourrait alors, à son tour, importer le charbon que ces acheteurs importaient auparavant. En pratique, la situation est un peu plus compliquée. Le charbon russe est généralement de haute qualité (à pouvoir calorifique élevé, ou charbon « high CV »), alors que le charbon qui serait libéré et expédié vers l’Europe est de faible qualité (low CV), ce qui pose problème aux centrales électriques européennes. Le fait que le Japon travaille lui aussi à remplacer ses importations de charbon russe complique encore les choses. L’effet probable est un resserrement des équilibres mondiaux du charbon de haute qualité. Et de fait, depuis l’annonce, les prix du charbon low CV ont baissé, tandis que ceux du charbon high CV s’envolent.
Cependant, l’impact économique d’une interdiction des importations de charbon russe est négligeable par rapport à celui d’une éventuelle interdiction du pétrole et du gaz russes. Une interdiction des importations de gaz russe est actuellement considérée comme la plus difficile à gérer pour les économies européennes. Au cours des cinq dernières années, les importations de gaz russe ont représenté environ 38 % de la consommation européenne de gaz. Même en 2021, année où la Russie avait fortement réduit ses exportations vers l’Europe, cette part était encore de 32 %. Cela ne peut tout simplement pas être remplacé à court terme par des importations de GNL. Les dirigeants européens se sont donc montrés jusqu’ici plutôt résistants aux appels en faveur d’une interdiction des importations de gaz. De fait, l’Union européenne a adopté une législation obligeant les propriétaires de stockages de gaz à les remplir jusqu’à certains niveaux pendant la saison d’injection estivale, ce qui n’est probablement réalisable que si les importations en provenance de Russie se poursuivent.
Jusqu’à présent, les responsables politiques européens étaient tout aussi réticents à interdire les importations de pétrole russe. Toutefois, plus récemment, il semble que les responsables européens élaborent des plans pour supprimer progressivement les importations de pétrole et de produits pétroliers russes. Le scénario le plus probable est que les importations de pétrole seraient supprimées par étapes, ce qui permettrait aux contrats existants d’arriver à échéance et aux raffineurs européens de s’organiser pour trouver d’autres approvisionnements. Il est également probable que les importations par voie maritime de brut et de produits pétroliers seraient interdites en premier, car il est plus facile de remplacer le brut russe arrivant par pétroliers par d’autres importations maritimes. Les importations par oléoduc constitueraient probablement la dernière étape, car de nombreuses raffineries dépendent du brut russe acheminé par oléoduc et sont incapables de remplacer ces flux à court et moyen terme, voire jamais. Ces raffineries deviendraient tout simplement inexploitables.
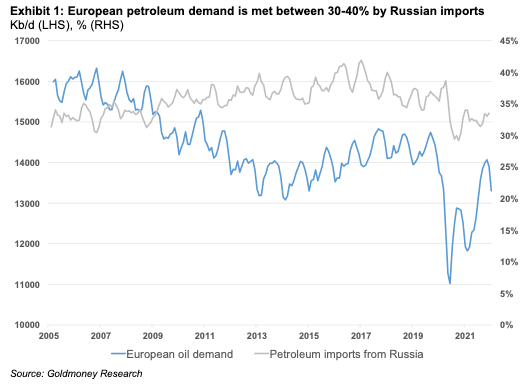
L’Europe consomme environ 14 mb/j de pétrole, dont la majeure partie est importée. Environ 30 à 40 % (5 mb/j) de la consommation européenne de pétrole sont couverts par des importations en provenance de Russie (voir le graphique 1).
Sur ces importations, 3,7 mb/j sont constitués de pétrole brut et de charges de raffinage, tandis que 1,5 mb/j correspondent à des produits finis (voir le graphique 2).

La Russie produit environ 11 mb/j de pétrole brut, soit 11 % de l’offre mondiale. Le pays traite près de 6 mb/j de ce brut dans ses raffineries nationales et exporte le reste.

Il exporte ensuite 2 mb/j supplémentaires de ces produits, le reste étant consommé sur le marché intérieur. Au total, la Russie exporte en net environ 7,2 mb/j de pétrole sous forme de brut et de produits. Tous les produits pétroliers sont exportés par pétroliers. Environ la moitié des exportations de brut s’effectue par voie maritime, l’autre moitié par oléoduc.
Seule une petite partie de la production pétrolière russe provient de l’est du pays.
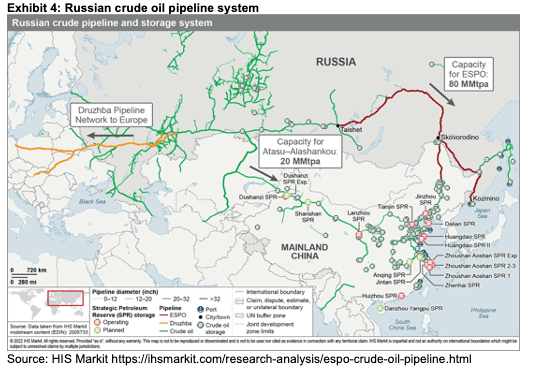
Une part importante de la production russe provient des champs de Sibérie occidentale. Ce brut est exporté soit par l’oléoduc Droujba vers l’Europe, soit par pétrolier depuis un port maritime.
 Au total, en cas d’interdiction européenne des importations de pétrole brut et de produits pétroliers russes, la Russie pourrait techniquement continuer à exporter l’ensemble de ses produits, soit environ 3 mb/j de brut par pétroliers et 0,9 à 1 mb/j par oléoduc vers la Chine. Pour environ 1,2 mb/j d’exportations actuelles par oléoduc, il n’existe aucune route d’exportation alternative.
En réalité, la situation serait probablement bien plus difficile. Premièrement, la Russie devrait trouver de nouveaux acheteurs pour tout le brut qu’elle expédie par voie maritime vers l’Europe, les États-Unis et, potentiellement, des acheteurs asiatiques tels que la Corée et le Japon. La Chine refuse actuellement d’en absorber davantage, mais cela pourrait bien s’expliquer par le faible appétit actuel du pays pour le pétrole, un quart de la population étant soumis à un confinement strict. Le brut russe, en particulier la qualité ESPO, est très apprécié des raffineurs chinois. Si la Russie perd des acheteurs asiatiques traditionnels tels que la Corée et le Japon, ce brut pourrait donc être repris par la Chine à moyen terme. Il est probablement beaucoup plus difficile de trouver des acheteurs pour le brut qui quitte les ports occidentaux. L’Inde dispose sans doute de la capacité de raffinage nécessaire pour en absorber une partie, mais il sera bien plus difficile pour les raffineries moins sophistiquées d’autres marchés émergents de changer de qualité de brut. Nous estimons donc que, surtout durant les premiers mois d’un embargo européen, de nombreux barils russes resteraient bloqués. Cela dépend toutefois aussi de la rapidité avec laquelle l’Europe abandonnerait progressivement le brut russe. Avec suffisamment de temps, les raffineurs non européens trouveront des moyens de traiter les qualités russes.
Nous pensons qu’il est probablement plus facile de vendre à d’autres acheteurs les cargaisons de produits finis qui sont actuellement destinées à l’Europe, mais leur acheminement sur de plus longues distances coûtera plus cher et pourrait créer une véritable pénurie de pétroliers à moyen terme, ce qui pourrait également affecter la capacité effective d’exportation de produits de la Russie.
Nous estimons que la perte initiale de pétrole russe serait de l’ordre de plus de 3 mb/j en cas d’interdiction immédiate des importations européennes. Cette perte diminuerait ensuite, et nous pensons que la perte permanente serait plutôt de l’ordre de 2 mb/j. Cependant, si l’Europe décidait d’une sortie très progressive s’étalant sur plusieurs années, il n’y aurait peut-être même aucun impact immédiat : lorsque l’interdiction totale entrerait en vigueur, la Russie aurait eu le temps de développer sa capacité d’exportation maritime et de trouver de nouveaux acheteurs, qui auraient eu le temps d’adapter leurs raffineries. L’impact sur les prix dépend donc extrêmement de la vitesse à laquelle l’Union européenne abandonnera le brut russe.
Néanmoins, nous pensons que les effets fondamentaux à long terme de toute nouvelle sanction restent très haussiers. Les sanctions déjà en place et visant le secteur de l’énergie affecteront de plus en plus la capacité de la Russie à produire et à raffiner du brut. Les raffineurs russes, en particulier, dépendent de la technologie occidentale. Jusqu’à présent, les sanctions n’interdisent pas aux entreprises occidentales d’être actives dans le secteur énergétique russe. Mais les sanctions visant les banques et les risques de réputation entraîneront probablement un ralentissement des transferts de technologie, même si les sanctions ne sont pas durcies. Une interdiction des importations de brut russe s’accompagnerait probablement aussi de restrictions beaucoup plus sévères sur les conditions dans lesquelles les entreprises occidentales peuvent opérer dans le secteur. Nous devons donc partir du principe que la production russe a désormais atteint son pic et déclinera inévitablement à long terme, vraisemblablement à un rythme accéléré. De nouvelles sanctions plus sévères contre l’industrie pétrolière accéléreront encore cette tendance.
Cela intervient alors que les bilans pétroliers mondiaux apparaissent déjà extrêmement tendus à moyen terme. Comme nous l’avons déjà souligné (voir Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 avril 2022), la demande mondiale continuera probablement de croître au cours des 5 à 10 prochaines années, mais l’offre aura du mal à suivre. La production hors OPEP en dehors des États-Unis devait déjà décliner à perpétuité, avant même les événements en Ukraine. À l’époque, le marché s’attendait à ce que la production russe progresse pendant un certain temps. Un recul de la production russe accélérerait donc considérablement la tendance au déclin de la production hors OPEP (hors États-Unis), ce qui pourrait créer de véritables pénuries de pétrole à moyen terme.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas de la part de Goldmoney ou de son ou ses auteurs un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.
La Russie produit environ 11 mb/j de pétrole brut, soit 11 % de l’offre mondiale. Le pays traite près de 6 mb/j de ce brut dans ses raffineries nationales et exporte le reste.
Il exporte ensuite 2 mb/j supplémentaires de ces produits, le reste étant consommé sur le marché intérieur. Au total, la Russie exporte en net environ 7,2 mb/j de pétrole sous forme de brut et de produits. Tous les produits pétroliers sont exportés par pétroliers. Environ la moitié des exportations de brut s’effectue par voie maritime, l’autre moitié par oléoduc.
Seule une petite partie de la production pétrolière russe provient de l’est du pays.
- Les gisements de Sibérie orientale sont reliés, par l’oléoduc Sibérie orientale-océan Pacifique (ESPO), au port d’exportation de Kozmino, qui livre du brut à la Corée du Sud, au Japon et à la Chine. La conduite principale a une capacité d’environ 1,8 mb/j.
- L’oléoduc ESPO se divise en une branche, le Mainland China Branch, qui permet d’acheminer le brut directement vers les raffineries de Daqing, en Chine. Cette ligne a été mise en service en 2011 et un second oléoduc a été ajouté par la suite. Aujourd’hui, les deux lignes ont une capacité d’environ 700 kb/j.
- Le reste du brut transitant par l’ESPO est en partie traité dans la raffinerie de Khabarovsk, d’une capacité de 100 kb/j, et le surplus est exporté par voie maritime via Kozmino. Le port de Kozmino a exporté environ 900 kb/j en 2021. Cela laisserait supposer qu’il reste environ 100 kb/j de capacité d’ESPO à exporter via Kozmino, mais il n’est pas certain que la production de Sibérie orientale puisse être augmentée à court ou moyen terme. Il faudrait en réalité que la production des champs occidentaux puisse être réorientée vers l’ESPO, ce qui ne semble pas réalisable pour le moment.
- En outre, l’île de Sakhaline produit du brut, en partie raffiné localement, et les 200 kb/j restants sont exportés par voie maritime.
Une part importante de la production russe provient des champs de Sibérie occidentale. Ce brut est exporté soit par l’oléoduc Droujba vers l’Europe, soit par pétrolier depuis un port maritime.
- Cinq grands ports exportent le brut russe produit dans l’Ouest. Deux se trouvent en mer de Barents, deux en mer Baltique et un en mer Noire. La Russie a exporté 2 mb/j en 2021 par ces ports. Un volume supplémentaire de 100 kb/j est passé par divers ports secondaires. Les données actuelles sur le transport maritime indiquent que la Russie n’a pas augmenté de manière significative ses expéditions via ces ports (voir tableau 1).
- Le reste du pétrole brut est exporté par oléoducs. L’oléoduc Droujba est la principale voie d’acheminement du brut russe vers l’Europe. Sa capacité est d’environ 1,4 mb/j.
- En outre, le brut de l’ouest de la Russie peut aussi être exporté vers la Chine par l’oléoduc kazakh Atasou-Alachankou. Cet oléoduc a une capacité d’environ 400 kb/j, dont 100 kb/j sont utilisés pour le brut kazakh et environ 200 kb/j pour le brut russe, ce qui laisse 100 kb/j de capacité inutilisée pour le brut russe.
Au total, en cas d’interdiction européenne des importations de pétrole brut et de produits pétroliers russes, la Russie pourrait techniquement continuer à exporter l’ensemble de ses produits, soit environ 3 mb/j de brut par pétroliers et 0,9 à 1 mb/j par oléoduc vers la Chine. Pour environ 1,2 mb/j d’exportations actuelles par oléoduc, il n’existe aucune route d’exportation alternative.En réalité, la situation serait probablement bien plus difficile. Premièrement, la Russie devrait trouver de nouveaux acheteurs pour tout le brut qu’elle expédie par voie maritime vers l’Europe, les États-Unis et, potentiellement, des acheteurs asiatiques tels que la Corée et le Japon. La Chine refuse actuellement d’en absorber davantage, mais cela pourrait bien s’expliquer par le faible appétit actuel du pays pour le pétrole, un quart de la population étant soumis à un confinement strict. Le brut russe, en particulier la qualité ESPO, est très apprécié des raffineurs chinois. Si la Russie perd des acheteurs asiatiques traditionnels tels que la Corée et le Japon, ce brut pourrait donc être repris par la Chine à moyen terme. Il est probablement beaucoup plus difficile de trouver des acheteurs pour le brut qui quitte les ports occidentaux. L’Inde dispose sans doute de la capacité de raffinage nécessaire pour en absorber une partie, mais il sera bien plus difficile pour les raffineries moins sophistiquées d’autres marchés émergents de changer de qualité de brut. Nous estimons donc que, surtout durant les premiers mois d’un embargo européen, de nombreux barils russes resteraient bloqués. Cela dépend toutefois aussi de la rapidité avec laquelle l’Europe abandonnerait progressivement le brut russe. Avec suffisamment de temps, les raffineurs non européens trouveront des moyens de traiter les qualités russes.
Nous pensons qu’il est probablement plus facile de vendre à d’autres acheteurs les cargaisons de produits finis qui sont actuellement destinées à l’Europe, mais leur acheminement sur de plus longues distances coûtera plus cher et pourrait créer une véritable pénurie de pétroliers à moyen terme, ce qui pourrait également affecter la capacité effective d’exportation de produits de la Russie.
Nous estimons que la perte initiale de pétrole russe serait de l’ordre de plus de 3 mb/j en cas d’interdiction immédiate des importations européennes. Cette perte diminuerait ensuite, et nous pensons que la perte permanente serait plutôt de l’ordre de 2 mb/j. Cependant, si l’Europe décidait d’une sortie très progressive s’étalant sur plusieurs années, il n’y aurait peut-être même aucun impact immédiat : lorsque l’interdiction totale entrerait en vigueur, la Russie aurait eu le temps de développer sa capacité d’exportation maritime et de trouver de nouveaux acheteurs, qui auraient eu le temps d’adapter leurs raffineries. L’impact sur les prix dépend donc extrêmement de la vitesse à laquelle l’Union européenne abandonnera le brut russe.
Néanmoins, nous pensons que les effets fondamentaux à long terme de toute nouvelle sanction restent très haussiers. Les sanctions déjà en place et visant le secteur de l’énergie affecteront de plus en plus la capacité de la Russie à produire et à raffiner du brut. Les raffineurs russes, en particulier, dépendent de la technologie occidentale. Jusqu’à présent, les sanctions n’interdisent pas aux entreprises occidentales d’être actives dans le secteur énergétique russe. Mais les sanctions visant les banques et les risques de réputation entraîneront probablement un ralentissement des transferts de technologie, même si les sanctions ne sont pas durcies. Une interdiction des importations de brut russe s’accompagnerait probablement aussi de restrictions beaucoup plus sévères sur les conditions dans lesquelles les entreprises occidentales peuvent opérer dans le secteur. Nous devons donc partir du principe que la production russe a désormais atteint son pic et déclinera inévitablement à long terme, vraisemblablement à un rythme accéléré. De nouvelles sanctions plus sévères contre l’industrie pétrolière accéléreront encore cette tendance.
Cela intervient alors que les bilans pétroliers mondiaux apparaissent déjà extrêmement tendus à moyen terme. Comme nous l’avons déjà souligné (voir Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 avril 2022), la demande mondiale continuera probablement de croître au cours des 5 à 10 prochaines années, mais l’offre aura du mal à suivre. La production hors OPEP en dehors des États-Unis devait déjà décliner à perpétuité, avant même les événements en Ukraine. À l’époque, le marché s’attendait à ce que la production russe progresse pendant un certain temps. Un recul de la production russe accélérerait donc considérablement la tendance au déclin de la production hors OPEP (hors États-Unis), ce qui pourrait créer de véritables pénuries de pétrole à moyen terme.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas de la part de Goldmoney ou de son ou ses auteurs un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.