
Mesuré en or, le déclin du dollar s’accélère à mesure que les investisseurs étrangers se retirent et que l’or s’impose comme valeur refuge. Il s’agit d’une panique à l’échelle mondiale, qui semble ne faire que commencer.
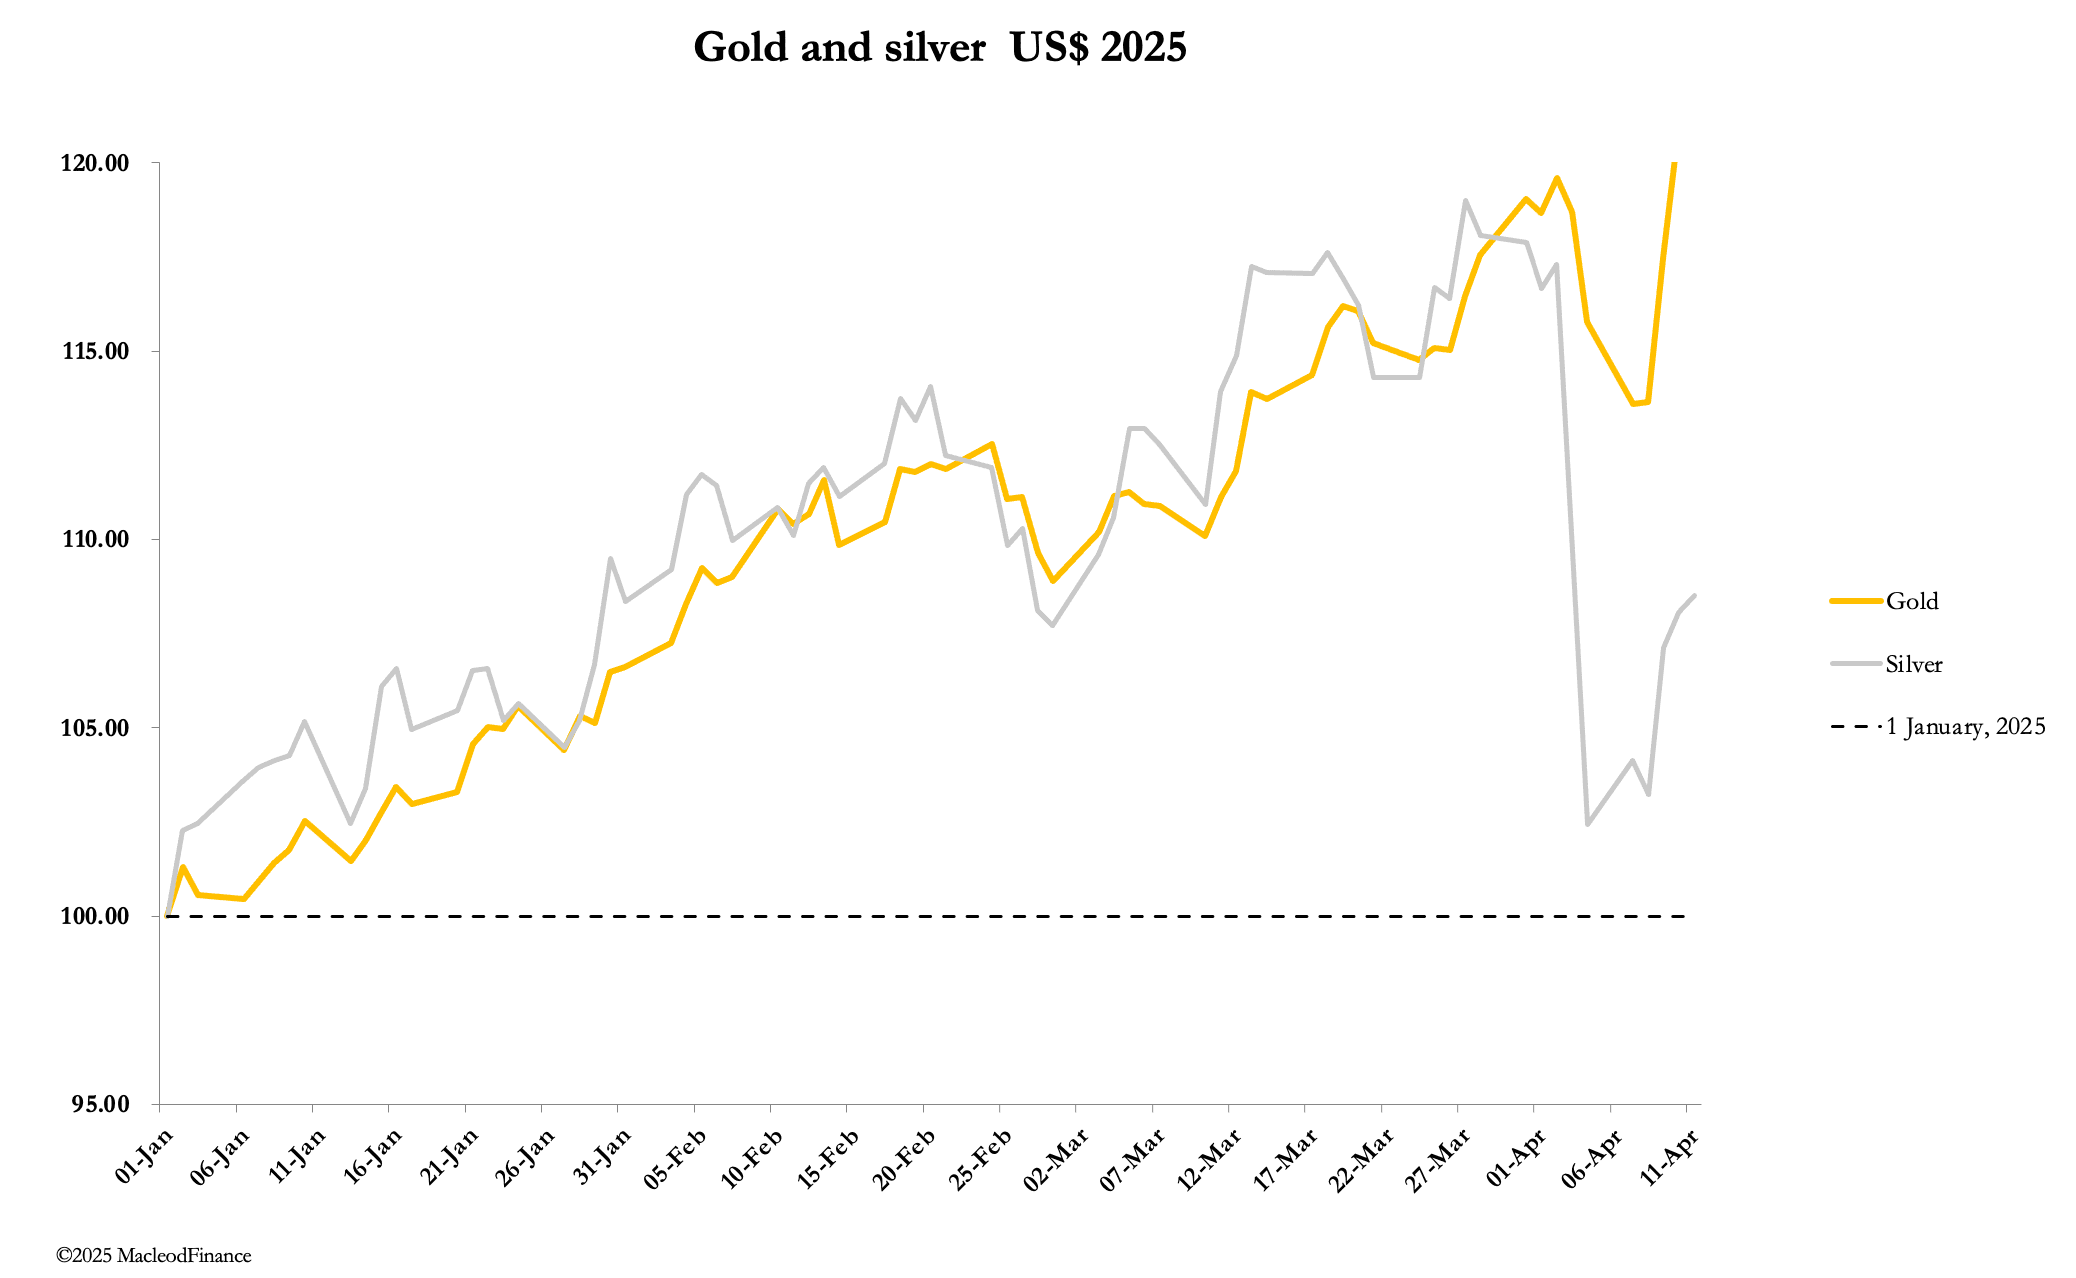
Après la forte vague de ventes de la semaine dernière, l’or et l’argent ont rebondi cette semaine, de façon spectaculaire dans le cas de l’or. Tôt ce matin dans les échanges européens, l’or s’établissait à 3 221 $, en hausse de 190 $ par rapport à la clôture de vendredi dernier, un nouveau record. L’argent cotait 31,46 $, en hausse de 1,88 $. Mais depuis la forte vague de ventes de la semaine dernière, l’argent est resté très en retrait par rapport à l’or, comme le montre le graphique de notre titre.
Qu’est-ce qui anime donc ces deux métaux ?
Cet écart s’explique en partie par le fait que les opérateurs du Comex comprennent mieux les facteurs de la demande industrielle que ceux de la monnaie. Cela les a conduits vers le mauvais contrat, comme l’illustre le graphique ci-dessous des prix et de l’intérêt ouvert.

L’intérêt ouvert sur l’or s’est récemment effondré, passant de 574 824 à 449 087 contrats mercredi, soit une baisse de 125 737 contrats (l’équivalent de 391 tonnes), ce qui l’a rapproché d’une zone de survente, alors que le prix a à peine bougé dans l’ensemble. Sur l’argent, la baisse de l’intérêt ouvert a été plus modeste, tandis que le prix a fortement reculé. Auparavant, l’intérêt ouvert et le prix évoluaient de concert, selon un schéma haussier normal, ce qui laissait penser que le prix était plus vulnérable à des chocs inattendus.
Lorsque l’argent est valorisé comme un métal industriel, son prix est corrélé à celui du cuivre. Les deux métaux ont d’abord fortement progressé sous l’effet des craintes liées aux droits de douane, puis ont nettement reculé lorsque les marchés ont pris peur des conséquences récessionnistes. L’or, en revanche, reflète les inquiétudes pour le dollar et a pris les marchés papier au dépourvu.
Hormis le cours de l’or lui-même, la meilleure illustration de la situation délicate du dollar est son indice pondéré par les échanges commerciaux :

Aïe ! C’est un effondrement face à d’autres devises qui sont elles-mêmes loin d’être des modèles de vertu. Non seulement il s’agit d’un marché baissier classique du dollar, mais la dynamique baissière est compatible avec un mouvement qui s’auto-entretient.
Ce que nous indiquent l’or et le graphique de l’indice pondéré, c’est que, tout bien considéré, les marchés s’attendent désormais à ce que le dollar perde du pouvoir d’achat à un rythme alarmant. En conséquence, nous pouvons dire adieu aux perspectives de baisse des taux d’intérêt et de recul des rendements obligataires. Ceux-ci devront au contraire augmenter dans les mois à venir, ce qui ne manquera pas de provoquer un choc systémique pénible.
Prenons un instant pour mesurer la portée de ce constat.
Nous pouvons désormais pressentir l’orientation future des rendements obligataires, et notre prochain graphique, celui des bons du Trésor américain à 10 ans, confirme les pires craintes :

Cela est déjà pressenti, mais lorsque la ligne en pointillés sera rompue, toutes les valeurs de crédit en dollars glisseront. Les cours des actions et des obligations ne pourront que chuter lourdement, et les détenteurs étrangers d’environ 32 000 milliards de dollars d’actifs en dollars sur le territoire américain, dont 14 000 milliards d’actions, fuiront non seulement ces actifs, mais aussi le dollar.
Se pose alors la question des conséquences pour les autres devises, qui risquent d’être fragilisées par la combinaison fatale de rendements obligataires américains plus élevés, de leurs propres pièges de la dette et de graves marchés actions baissiers.
Ce tableau est très sombre, mais il devient difficile de voir comment cette détérioration des valeurs de crédit américaines et mondiales pourrait être évitée. Pour l’instant, il s’agit seulement de l’administration Trump qui sape la crédibilité du dollar. Nous devons observer comment les opinions des marchés ailleurs reflètent ces craintes.
Enfin, quelques mots sur l’argent. Si les investisseurs ont été violemment ballottés ces deux dernières semaines, l’argent en est ressorti nettement sous-évalué. On peut citer le ratio or-argent à 103, qui est une aberration. Et le graphique est lui aussi encourageant :

Tout ce qui s’est passé, c’est que le prix a testé avec succès, par un retour sur la zone, le niveau de cassure de la consolidation de 4 ans précédente. Des moyennes mobiles ascendantes dans le bon ordre nous indiquent que la tendance haussière est intacte. L’argent devrait maintenant être prêt à franchir le niveau de 35 $ et à poursuivre rapidement sa hausse. Perdre confiance n’est pas une option raisonnable pour ce qui reste un métal monétaire.