
Le dilemme auquel sont confrontées les banques centrales devient visible. La Fed a relevé son taux des fonds fédéraux de ¼ %, Bessent contient les rendements obligataires, et l'establishment monétaire du G7 retient son souffle.
De simples hausses par paliers de ¼ % ont peu de chances de rétablir la stabilité des prix, car elles ne rattraperont jamais la tension croissante sur les approvisionnements en carburant et en produits alimentaires. Cela rappelle les années 1970, lorsque la réticence des autorités à relever suffisamment les taux pour traiter les problèmes d'inflation de l'époque n'a fait qu'alimenter le prix de l'or.
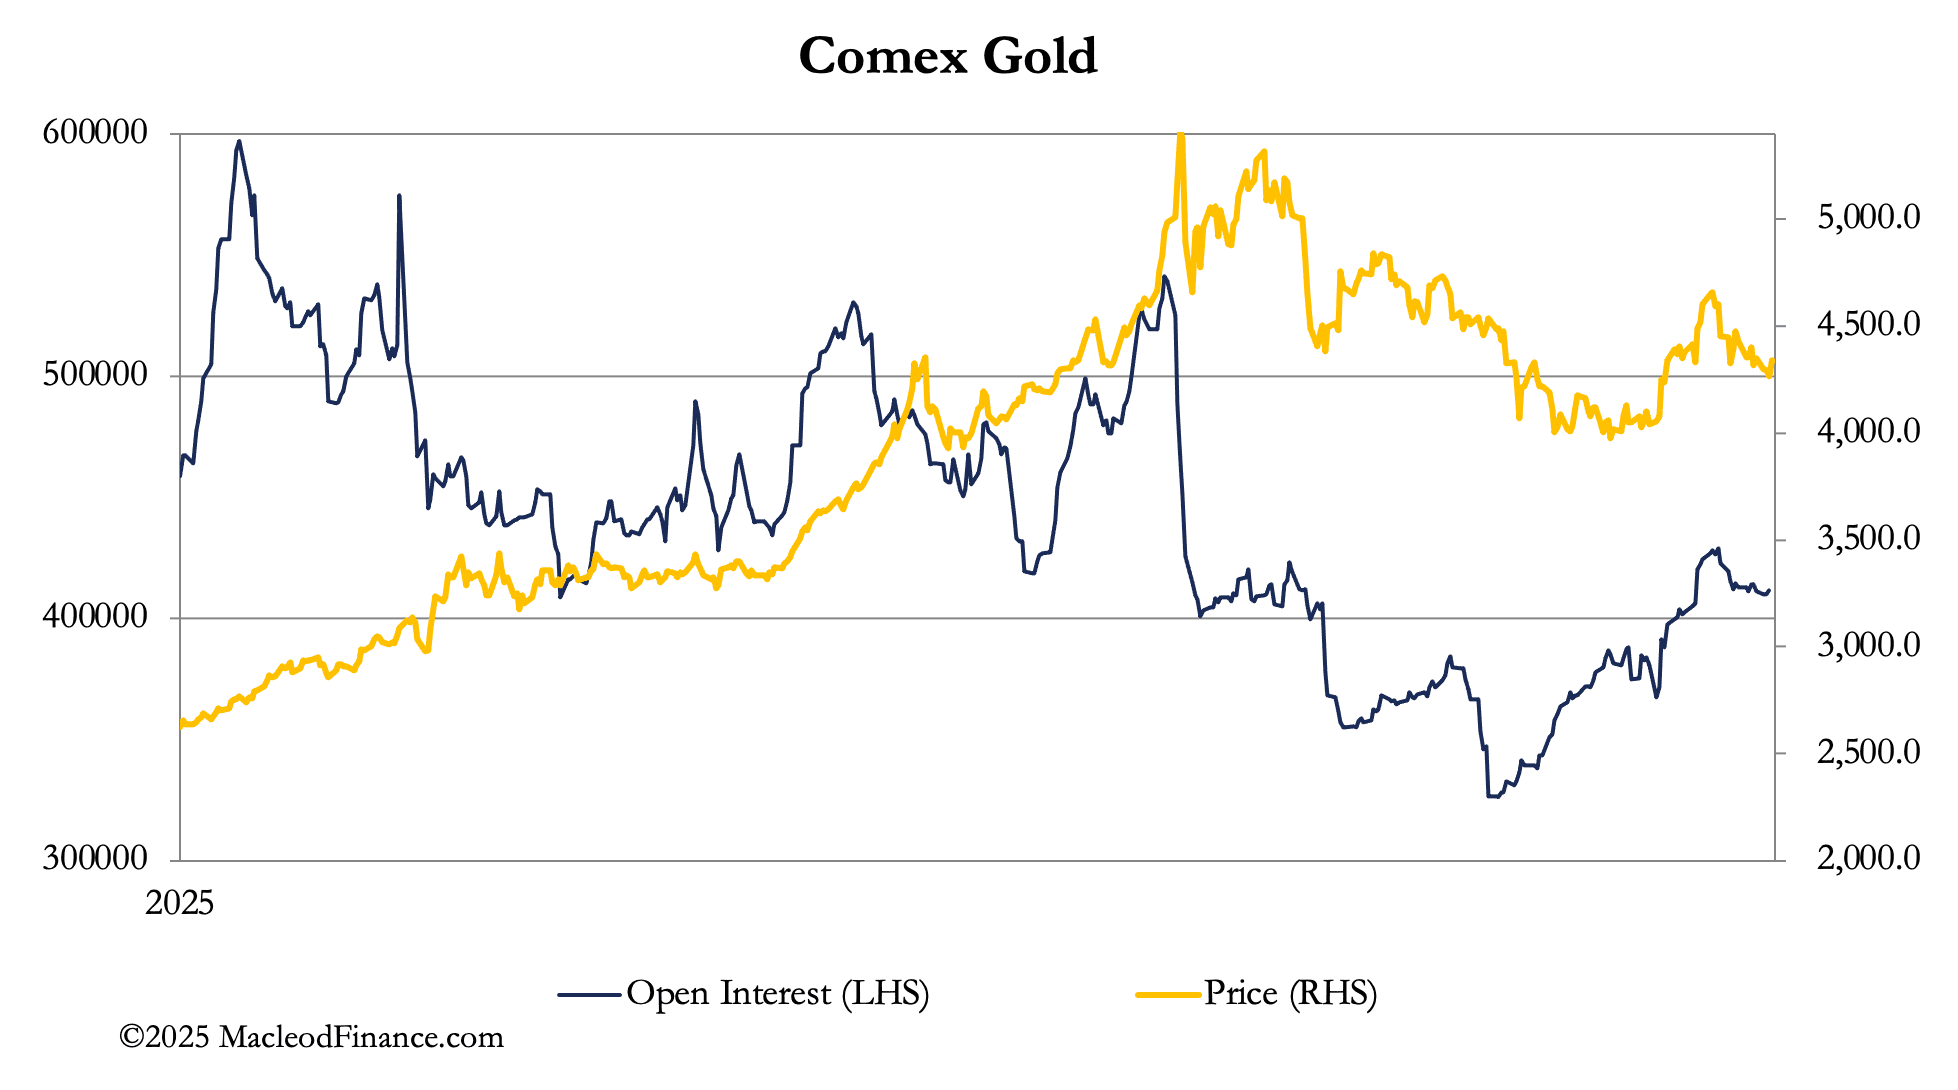
Après trois semaines de pause, le relèvement de ¼ % du principal taux directeur de la Fed mercredi, à une fourchette de 3,75 %—4,00 %, a été le signal pour les métaux précieux de reprendre leur nouvelle tendance haussière. L'initiative de la Fed reflétait la hausse de ¼ % décidée par la BCE le 10e septembre, mais elle n'a pas été suivie hier par la Banque d'Angleterre, qui a décidé hier de maintenir son taux inchangé.
Un discours selon lequel la hausse des prix à la consommation resterait modérée malgré la perturbation de l'approvisionnement en pétrole a été élaboré pour justifier la politique d'attentisme de la BoE. Il est plus probable que la Fed comme la Banque d'Angleterre tiennent compte de considérations politiques — la Fed face à un président qui exige des taux plus bas, et Bailey, à la Banque d'Angleterre, qui choisit de ne pas bousculer le nouveau venu Burnham avant le budget de Healey de fin octobre.
Pendant ce temps, un silence inquiétant règne dans les commentaires des médias sur l'évolution de la situation au Moyen-Orient. Les Houthis ont pris le contrôle total du goulet d'étranglement de Bab el-Mandeb et ont bombardé ou saboté l'oléoduc est-ouest saoudien, ce qui a totalement interrompu les exportations de pétrole du pays. Les grands médias ne semblent pas encore prendre cela suffisamment au sérieux, pensant apparemment que les Houthis ne sont que des terroristes sans sophistication. C'est loin d'être la vérité.
Des observations plus sérieuses et mieux informées évoquent une désintégration régionale du statu quo ante, par laquelle des forces sectorielles et tribales sont libérées, menaçant même l'existence des maisons royales du Golfe. La fermeture d'Ormuz et de Bab el-Mandeb n'est que l'acte I de cette tragédie.
Cela importe, car il est évident, même pour des banquiers centraux pangلossiens, que ce qui se profile est pire que leurs pires cauchemars. Les pénuries de diesel, de kérosène et de combustibles de soute persisteront aussi loin que l'on puisse voir, perturbant toute la logistique terrestre, aérienne et maritime. La sécheresse de l'été aggrave le problème des prix à la consommation et, conjuguée au phénomène El Niño le plus perturbateur de ces dernières années, elle garantira de graves pénuries alimentaires alors que les céréales ukrainiennes sont coupées des marchés mondiaux.
Cette situation entraîne un effondrement de l'activité économique, mais aussi une hausse nettement plus forte des prix des produits essentiels tels que l'énergie et l'alimentation. Elle fragilisera les finances publiques et supprimera toute marge de manœuvre pour les interventions de l'État. Les ratios dette publique/PIB sont appelés à s'envoler à partir de niveaux déjà excessifs, en raison d'une combinaison fatale entre la baisse du PIB du secteur privé et l'accroissement rapide des déficits budgétaires.
Il n'est pas étonnant que les rendements obligataires menacent de grimper nettement. Il n'est pas étonnant que le secrétaire américain au Trésor tente de plafonner les rendements des obligations à long terme. Il n'est pas étonnant que les banquiers centraux tiennent désespérément à ne pas bousculer l'équilibre.
Et il est peu surprenant que l'or, l'argent et l'ensemble des matières premières soient perçus comme un refuge face au crédit public et privé. Sur le plan technique, l'or semble sur le point de franchir un cap.
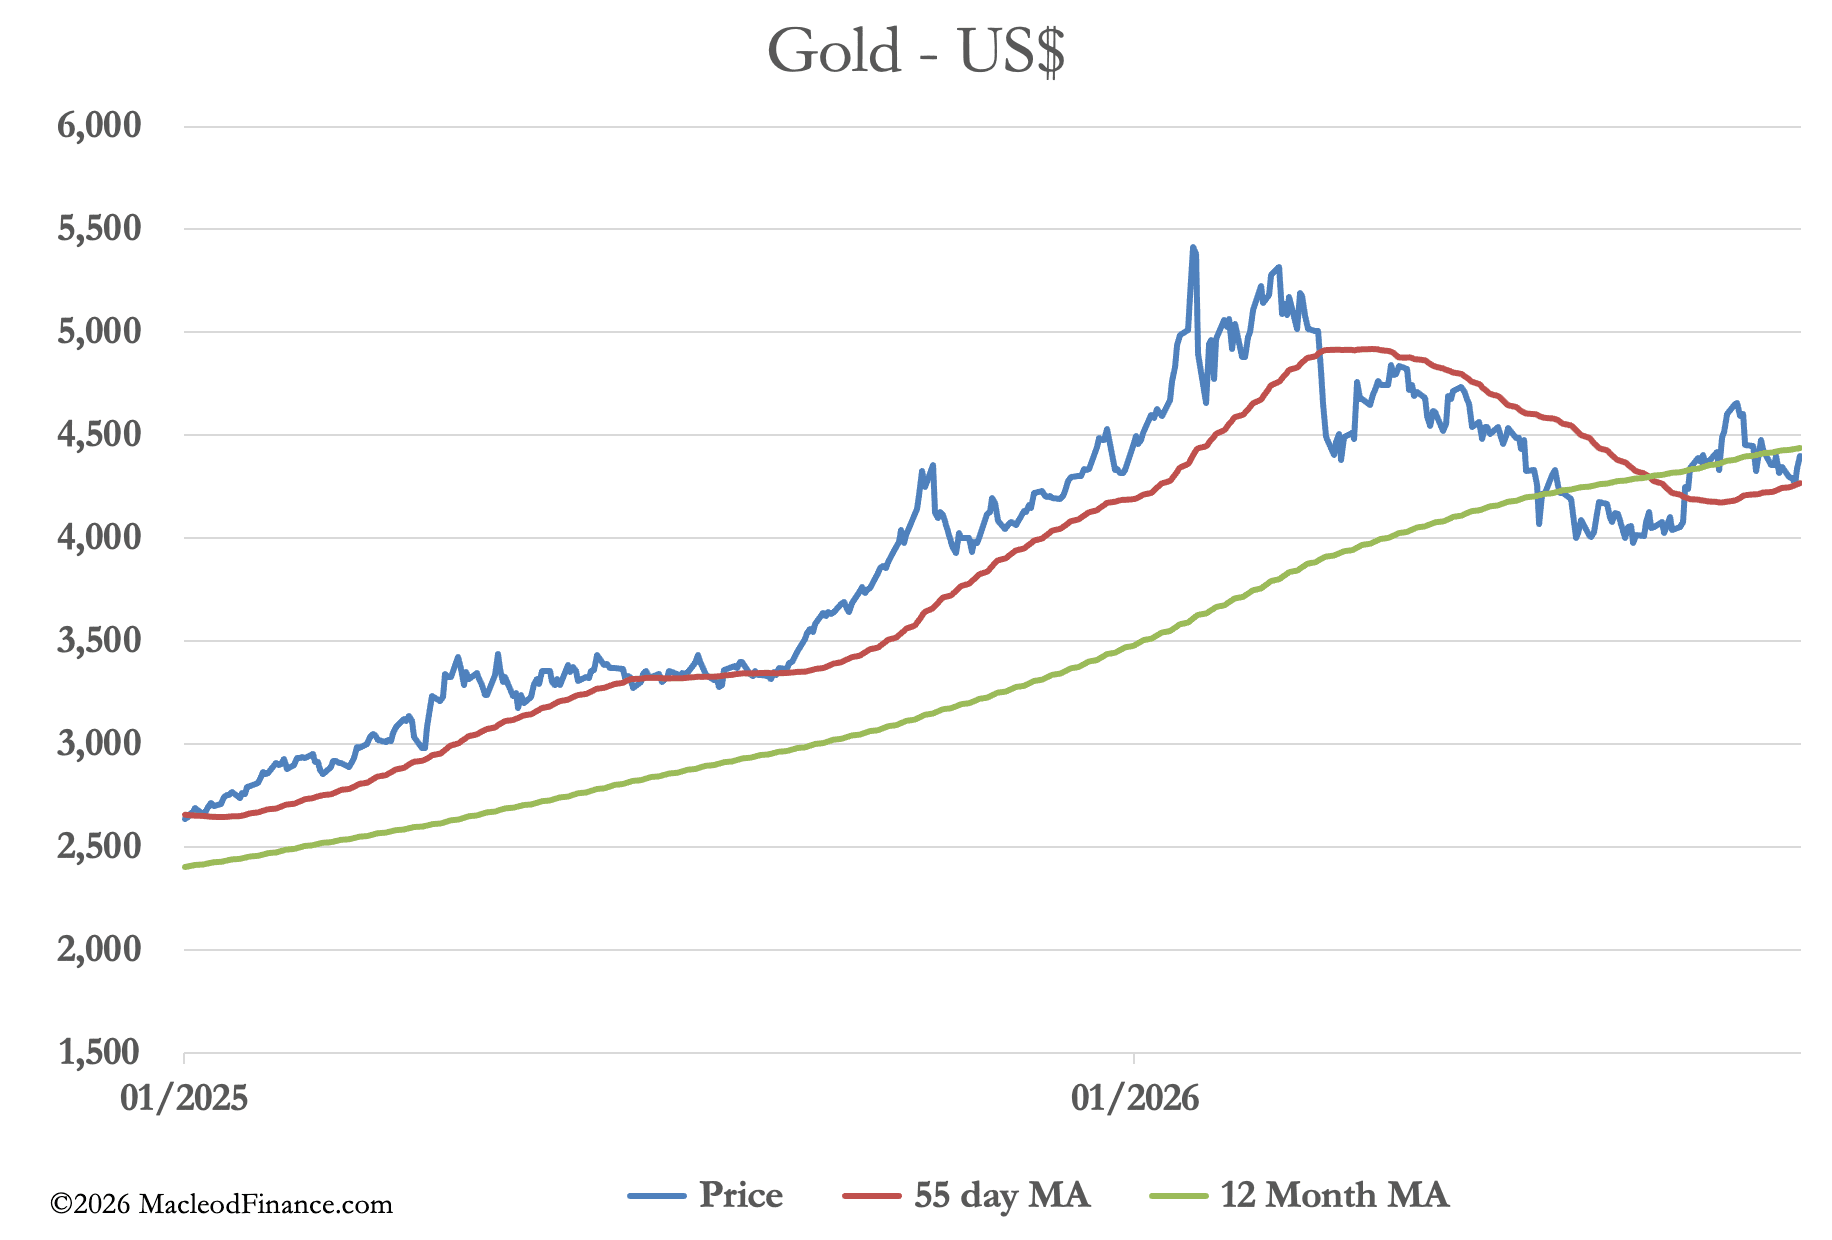
Une légère hausse supplémentaire suffira à enthousiasmer les chartistes. Maintenant que l'incertitude immédiate sur la politique des taux d'intérêt est levée, l'or et l'argent semblent reprendre une nouvelle tendance haussière. Mais comme ils sont sous-détenus, les acheteurs sont nombreux et les vendeurs rares.