
Non seulement cela les expose au cycle des taux d’intérêt, mais elles n’ont pas augmenté leur base de capital au même rythme que l’expansion de leur bilan. D’où le problème posé par la hausse des taux d’intérêt et des rendements obligataires : en valeur de marché, les principales banques centrales sont insolvables, leurs engagements au bilan dépassant désormais leurs actifs.
Cet article constate que tel est le cas de la Banque d’Angleterre, du Conseil des gouverneurs de la Réserve fédérale, de la Banque du Japon et de l’ensemble de l’Eurosystème. Les autres banques centrales ne sont pas examinées.
Il est vraisemblable que cette situation sera résolue à court terme par un apport accru de fonds propres de la part des gouvernements à leurs banques centrales. Il existe toutefois une exception majeure : la BCE et l’Eurosystème, dont tous les actionnaires sombrent dans des fonds propres négatifs, à la seule exception mineure des banques centrales irlandaise, maltaise et slovène.
Par conséquent, compte tenu de l’interconnexion du système financier mondial, la capacité des banques centrales à garantir la survie de leurs propres réseaux bancaires commerciaux a presque certainement pris fin en raison de l’effondrement de l’Eurosystème. Le précédent est la faillite, en 1720, d’une banque centrale prototype, la Banque Royale de John Law. Cette expérience nous permet d’entrevoir le déroulement probable des événements.
Introduction
On suppose largement que les banques commerciales supportent le risque, tandis que les banques centrales n’en supportent aucun. C’est pour cette raison que les billets sont jugés supérieurs aux dépôts bancaires. Ce sont les banques commerciales qui font faillite, et les banques centrales qui sauvent celles qui méritent de l’être. Elles sont les prêteurs en dernier ressort.À ce titre, leur intégrité financière n’est pas remise en question. Bien sûr, nous n’incluons généralement pas les banques centrales des pays émergents dans cette affirmation, mais le risque est toujours perçu comme pesant sur leurs monnaies plutôt que sur l’institution. Nous savons que la Banque de réserve du Zimbabwe peut mener, et mène effectivement, certaines politiques monétaires non conventionnelles, mais on n’entend jamais mettre en doute sa survie. On part généralement du principe que, dans n’importe quel pays, une banque centrale capable d’émettre sa monnaie en quantités illimitées ne peut jamais faire faillite, et que c’est pourquoi c’est la monnaie qui échoue, et non l’institution.
Par conséquent, les banques commerciales vont et viennent, mais, à l’image du vieux fleuve Mississippi (« Ol’ Man River »), les banques centrales poursuivent leur cours. Du moins, telle est l’impression que donne l’expérience. Mais jusqu’aux dernières décennies, l’histoire n’avait pas vu de grandes banques centrales investir régulièrement des montants considérables sur leurs marchés obligataires nationaux, car toute banque centrale respectable a toujours évité de financer ouvertement par l’inflation les déficits de son gouvernement.
L’entrée en scène de l’assouplissement quantitatif et ses conséquences inflationnistes
Cela a changé en 2000, lorsque la Banque du Japon a été la première à introduire l’assouplissement quantitatif. Rassurées par la stabilité inattendue des prix qui a suivi la monétisation d’actifs par la BoJ, les autres grandes banques centrales n’ont recouru à l’assouplissement quantitatif qu’à la suite de la crise financière qui a conduit à la faillite de Lehman. Et une fois ce précédent établi, l’assouplissement quantitatif est devenu un élément permanent de la politique monétaire, avec des investissements en obligations d’échéances plus longues que celles des banques commerciales, qui limitent généralement leurs échéances à moins de cinq ans.Selon l’establishment des banques centrales, l’assouplissement quantitatif est un outil de politique monétaire non conventionnel, qui n’est déployé que lorsque les taux d’intérêt ont été ramenés à des niveaux extrêmement bas. Si le taux d’inflation reste inférieur à l’objectif de 2 % fixé par mandat, et que la production globale est jugée inférieure à son potentiel, l’assouplissement quantitatif est alors mis en œuvre. Il existe aussi la règle de Taylor, selon laquelle une banque centrale devrait abaisser ses taux d’intérêt lorsque l’inflation reste obstinément inférieure à l’objectif de 2 %, ou lorsque la croissance du PIB est trop faible et inférieure à son potentiel, quitte à passer en territoire négatif. L’assouplissement quantitatif se justifie alors comme une alternative à cette situation contre nature, ou comme un complément.
Le résultat a été une explosion de la taille des bilans des banques centrales. Le total cumulé des bilans de la Fed, de la BCE, de la BoJ et de la Banque populaire de Chine est passé de 5 000 milliards de dollars en 2007 à 31 000 milliards fin décembre, soit plus de six fois plus.[i] Cette hausse a alimenté la bulle des actifs financiers, le lien passant par la compression des rendements des obligations d’État, résultat d’une intervention aussi massive sur les marchés par la création monétaire.
Le résultat inévitable de cette expansion monétaire mondiale coordonnée a été une hausse généralisée des prix des matières premières, de la logistique, de la main-d’œuvre et des biens de consommation. Ayant adhéré à l’expérience japonaise en matière de prix après son rôle de précurseur de l’assouplissement quantitatif, les banquiers centraux semblent avoir été pris au dépourvu par les conséquences sur les prix mondiaux. Ils semblent avoir oublié que, lorsque l’on augmente la quantité d’une monnaie, on dilue son pouvoir d’achat, un fait simple qui tend à se traduire par la hausse des prix de tout. À ce jour, vous ne trouverez aucun banquier central qui établisse un lien entre l’inflation des prix et sa prétendue politique monétaire, chacun incriminant toujours d’autres facteurs inattendus venant du secteur privé.
Cet aveuglement volontaire s’étend au remède attendu, qui consiste à renchérir le coût de l’argent, ce que tous les acteurs de la politique monétaire estiment être le rôle des taux d’intérêt. On espère pouvoir relever légèrement le coût du crédit pour ramener la demande à des niveaux non inflationnistes et mettre progressivement fin aux achats d’obligations. Tout cela n’est cependant qu’illusion.
Les taux d’intérêt ne représentent le coût de l’argent que pour un emprunteur qui calcule le rendement d’un investissement. Les épargnants, y compris les détenteurs étrangers d’une monnaie, voient les choses différemment. En se séparant de la propriété d’une monnaie, ils attendent d’être indemnisés de la perte de son usage jusqu’à sa restitution, d’être rémunérés pour le risque lié à l’emprunteur et, de plus en plus, ils intégreront leurs anticipations quant à l’évolution du pouvoir d’achat de la monnaie entre le moment où ils s’en séparent et celui où elle leur est finalement restituée. Pour ces raisons, un taux d’intérêt est toujours déterminé par les anticipations du marché, et le contrôle qu’exerce une banque centrale sur les taux est toujours temporaire. Ce dont nous sommes aujourd’hui témoins, ce sont les prémices de l’échec d’une longue politique étatiste de compression des taux d’intérêt.
Dans cette perspective, les marchés signalent désormais que les taux d’intérêt vont augmenter, car les niveaux actuels, artificiellement comprimés, sont contre nature. Nous ne pouvons dire jusqu’où ils monteront pour tenir compte du pouvoir d’achat futur des grandes monnaies : cela dépend des marchés. Mais compte tenu des niveaux extraordinaires de dépréciation monétaire depuis 2008, et plus spectaculairement depuis mars 2020, il ne fait aucun doute que les marchés anticiperont de plus en plus de nouvelles dépréciations substantielles.
Il suffit d’observer le dollar pour mesurer à quel point ces pressions sont aujourd’hui enracinées. La figure 1 montre le volume d’expansion monétaire et du crédit (M3) qui n’est pas encore reflété dans la croissance du PIB.
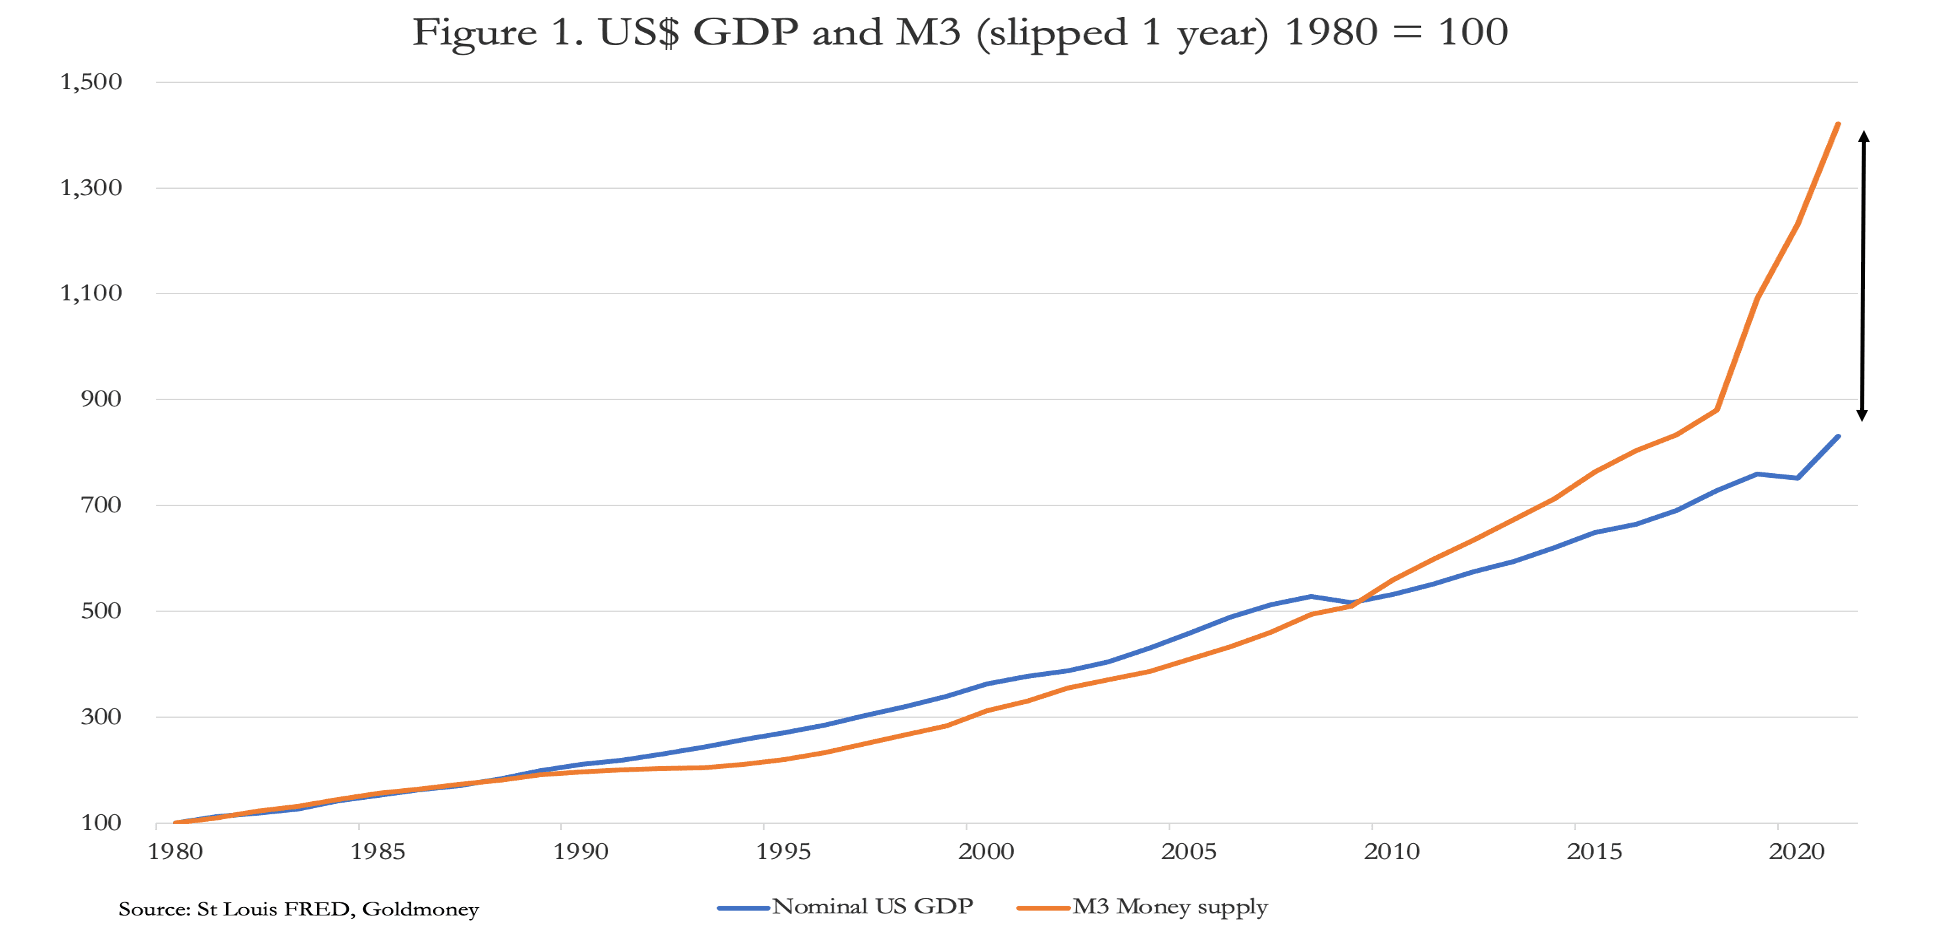
Il ne peut y avoir que deux explications à la divergence signalée par l’écart fléché. La première est qu’une quantité croissante de monnaie et de crédit est immobilisée sur les marchés financiers secondaires ; elle diminuera à mesure que les taux d’intérêt augmenteront et que la bulle spéculative prendra fin. Ce phénomène a été en partie alimenté par l’assouplissement quantitatif (QE), dans la mesure où les dépôts détenus par les fonds de pension et les compagnies d’assurance n’ont pas été investis dans de nouvelles émissions (qui, après un décalage variable, auraient circulé dans l’économie non financière), mais ont servi à acquérir des titres existants, lesquels sont exclus des statistiques du PIB.
La seconde explication est que l’écart entre la croissance de M3 et celle du PIB sera réduit par de nouvelles hausses de prix des composantes du PIB. Selon les statistiques officielles les plus récentes, les prix augmentent de plus de 7 %. Des statistiques non officielles (comme celles de Shadowstats.com) avancent plutôt un chiffre de l’ordre de 15 %. Quel que soit le chiffre réel, il est clair que la dépréciation monétaire passée exerce une pression bien plus forte à la hausse sur les prix, et que la politique monétaire le nie avec acharnement.
Quelles que soient les perspectives économiques (et cela ne relève pas du PIB, qui n’est qu’un total monétaire et rien d’autre), les marchés contraindront les taux d’intérêt à monter dans toutes les monnaies en cours de dépréciation, principalement pour compenser la perte de pouvoir d’achat. Lorsque les rendements obligataires augmenteront de façon significative, la bulle mondiale des actifs financiers sera fatalement ébranlée. Cette issue est de plus en plus certaine.
La question se pose désormais de savoir quel effet ces évolutions auront sur le système bancaire, y compris les banques centrales. On a beaucoup écrit sur les conséquences pour le cycle du crédit bancaire, qui touche les banques commerciales, et il n’est pas nécessaire d’y revenir ici. Nous devons plutôt nous concentrer sur les banques centrales, avec leurs portefeuilles massifs d’actifs financiers, et sur la manière dont elles seront touchées. Cet article examine les conséquences d’un marché baissier obligataire sur les finances de la Banque d’Angleterre, du Conseil des gouverneurs de la Réserve fédérale, de la Banque du Japon et de la Banque centrale européenne.
La Banque d’Angleterre

Dans un article récent publié dans The Sunday Telegraph, Jeremy Warner a souligné que la hausse des taux d’intérêt et des cours obligataires « augmentera considérablement les pertes probables sur le stock de dette publique de 895 milliards de dollars détenu par la Banque d’Angleterre, constitué depuis plus de dix ans par ce que l’on appelle l’assouplissement quantitatif ».[ii] Citant une correspondance récente entre le gouverneur et le chancelier de l’Échiquier, M. Warner a ajouté que les dividendes issus de son portefeuille de gilts avaient été versés au Trésor britannique, et que des paiements en sens inverse seraient vraisemblablement nécessaires à l’avenir.M. Warner estime que les pertes de la Banque s’élèvent à ce jour à environ 100 milliards de livres sterling, et que la réduction du portefeuille par extinction naturelle pourrait entraîner dès le mois prochain des pertes initiales de 3 milliards de livres pour la Banque, du fait des obligations arrivant à échéance. Heureusement pour la Banque d’Angleterre, aux termes d’un accord préalable, le Trésor est tenu de couvrir ses pertes. Les chiffres du tableau 1 ci-dessus reflètent la situation selon les derniers comptes audités disponibles ; les comptes de l’exercice clos à la fin de ce mois seront publiés dans quelques mois et seront cohérents avec les estimations de M. Warner.
Les obligations acquises dans le cadre du QE sont hors bilan et logées dans la Bank of England Asset Purchase Facility Fund Limited, financée par un prêt de la Banque. On peut raisonnablement supposer que les échéances s’échelonnent jusqu’à vingt ans et plus ; nos calculs du tableau 1 retiennent une échéance moyenne de dix ans. Au cours de l’exercice clos le 28 février 2021, les pertes nettes sur instruments financiers (c’est-à-dire le portefeuille de gilts acquis par le QE) se sont élevées à 56 108 millions de livres. Les fonds propres négatifs, de 78 milliards de livres selon notre estimation du tableau 1 et de 94 milliards selon l’estimation plus récente de M. Warner, seront intégralement couverts par le Trésor.
La manière dont le Trésor y fera face est une question intéressante. Il est peu probable que le Trésor réduise ses dépenses pour couvrir les pertes de la Banque. Elles seront plutôt ajoutées au déficit national et financées par de nouvelles émissions de gilts, ce qui accroîtra le besoin de financement. Et comme la Banque laisse échoir les gilts de son bilan au moment même où les taux d’intérêt sont poussés à la hausse par l’inflation des prix, alors que le besoin d’emprunt doit toujours être satisfait, nous avons là les ingrédients d’une éventuelle crise de financement.
Si l’on y ajoute le soupçon que la Banque d’Angleterre est, en pratique, renflouée par le gouvernement, le préjugé favorable dont elle pourrait bénéficier auprès des créanciers étrangers quant à la stabilité de la monnaie risque d’être gravement entamé. Si l’insolvabilité de la Banque n’est palliée que par un renflouement public, l’illusion entretenue auprès du public britannique, selon laquelle le gouvernement et la BoE auraient le pouvoir magique de rendre les gens heureux par des dépenses et une inflation sans fin, pourrait prendre fin prématurément.
Mais cela soulève aussi des questions sur la situation des autres banques centrales, qui n’ont peut-être pas eu la clairvoyance, ni même la capacité, de conclure au préalable des accords de sauvetage avec leurs gouvernements. Les banques centrales sont censées être indépendantes de leurs gouvernements (même si nous savons tous qu’il s’agit d’une fiction), ce qui laisse penser que de tels accords n’auraient pas dû être conclus dans le cadre du QE.
La position de la Fed

Le Conseil des gouverneurs de la Réserve fédérale a accumulé des actifs considérables depuis la crise Lehman de 2008, comme l’illustre le graphique de la figure 1.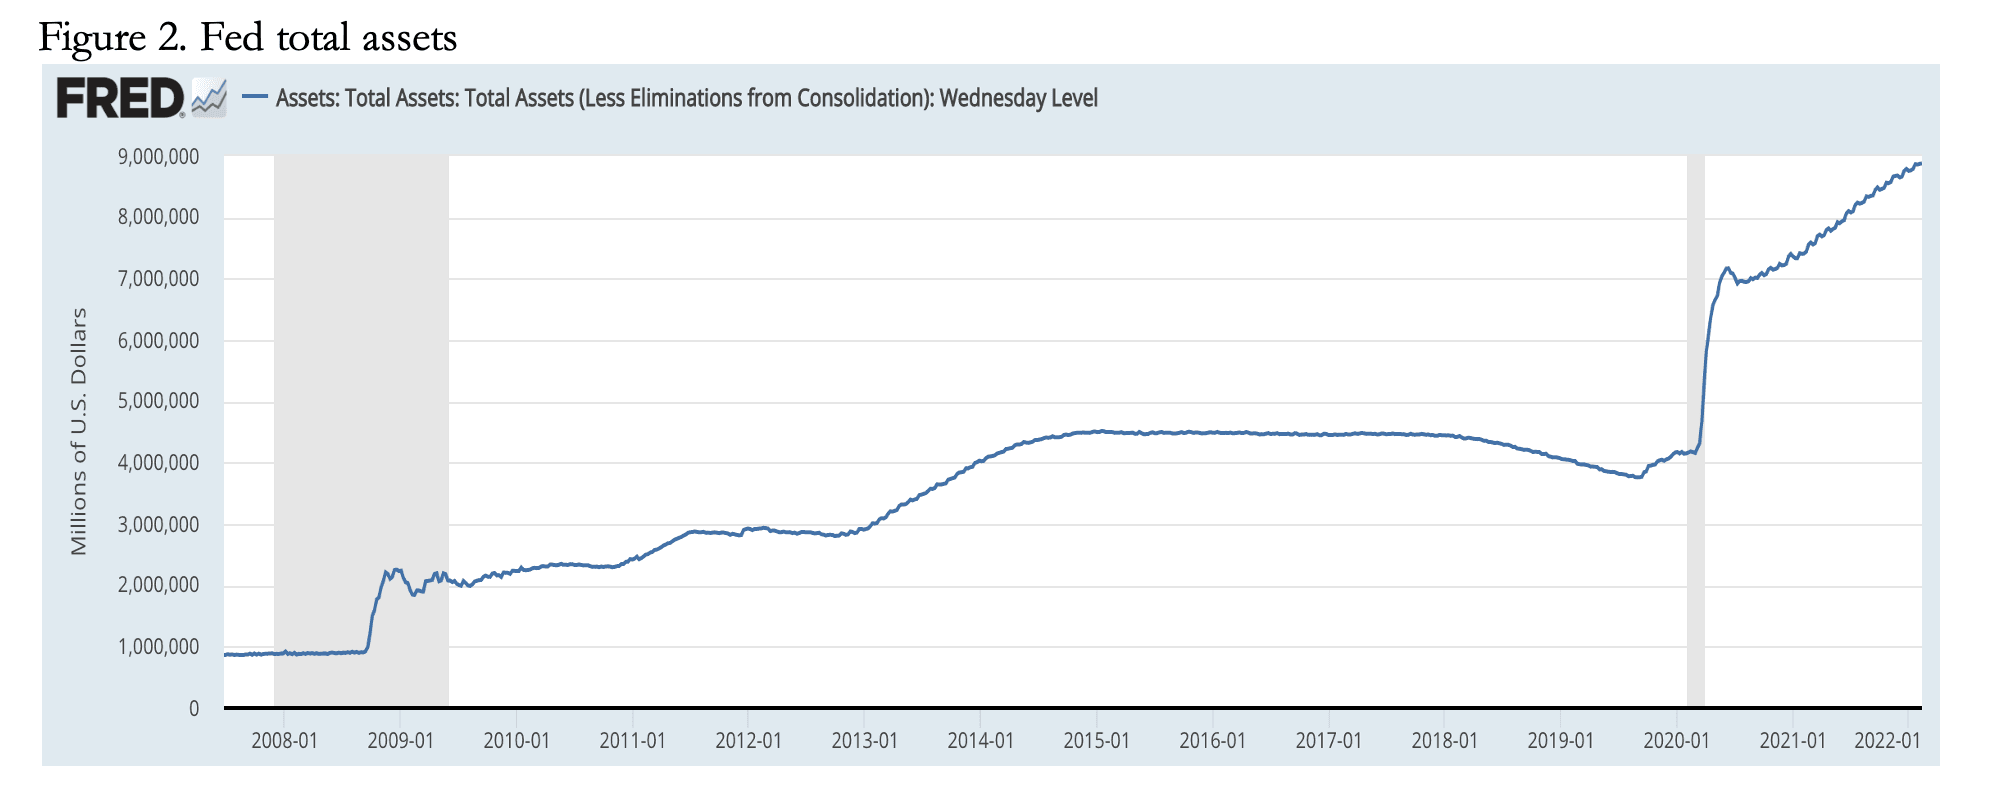
De 900 milliards de dollars juste avant la faillite de Lehman, l’assouplissement quantitatif a porté le bilan à 4 500 milliards de dollars en décembre 2014, date à laquelle les tentatives de réduction progressive ont débuté, conduisant à la crise du marché des pensions livrées (repo) en septembre 2019. Puis, à la suite des confinements liés à la covid et de près de deux années de taux des fonds fédéraux à zéro, le bilan s’établit désormais à 8 878 milliards de dollars, soit près de dix fois le niveau d’avant Lehman. Au passif, cela s’est traduit par une expansion des dépôts des banques commerciales à 3 859 milliards de dollars et, à l’actif, par des obligations du Trésor et d’agences totalisant 8 267 milliards de dollars. Les obligations du Trésor et des agences sont inscrites au bilan à leur valeur nominale, ce qui épargne à la Fed l’embarras de déclarer des pertes sur ces positions. Mais si elles étaient évaluées au prix du marché, les fonds propres de la Fed, légèrement inférieurs à 65 milliards de dollars, seraient anéantis plusieurs fois, comme l’indique le tableau 2 ci-dessus, qui utilise la variation du rendement actuariel brut de l’obligation du Trésor américain à 5 ans comme référence pour l’ensemble des titres de dette du Trésor et des agences détenus par la Fed. L’échéancier de la dette du Trésor américain est court par rapport à celui des autres grandes nations, et les rendements de la dette des agences ne sont pas une question simple, dès lors que l’on tient compte de l’échéance des prêts hypothécaires au sein de chaque titrisation.
Depuis la date de clôture du bilan, fin septembre, le rendement de l’obligation du Trésor américain à 5 ans est passé de 0,997 % à 1,925 % en début de semaine, ce qui a anéanti plus de cinq fois les fonds propres du bilan. Et si les rendements obligataires augmentent de nouveau, la situation se détériorera. De toute évidence, la pratique consistant à inscrire ces obligations au bilan de la Fed à leur valeur nominale, en supposant qu’elles seront conservées jusqu’à l’échéance, permet commodément de sauver la face. On comprend aussi l’intérêt à croire que les taux d’intérêt et les rendements obligataires n’augmenteront pas, ce qui entraîne un fort degré de panique lorsqu’ils augmentent.
Mais le graphique de la figure 1 montre que la répercussion de l’inflation monétaire sur la hausse des prix n’a guère commencé. Comme le secteur privé est lui aussi chargé de grandes quantités de dette improductive, la hausse des taux d’intérêt, qui reflète la baisse du pouvoir d’achat du dollar, entraînera de nombreuses faillites. Il sera pratiquement impossible à la Fed d’atténuer, par la politique monétaire, la combinaison de la liquidation des mauvais investissements et de la baisse de la valeur des actifs financiers, a fortiori à un moment où sa propre crédibilité financière pourrait être en état d’effondrement.
La Banque du Japon

La Banque du Japon achète des obligations d’État depuis 2000 et a constitué un portefeuille considérable. Elle détient actuellement 528 000 milliards de yens (4 600 milliards de dollars) d’obligations d’État, dont 27 % à des échéances de deux et cinq ans, le reste étant à dix ans et au-delà. La BoJ est donc très exposée à la volatilité des cours obligataires. Par exemple, une hausse de 100 points de base du rendement actuariel brut d’une obligation à 10 ans entraîne une baisse de son prix de plus de 11 % par rapport aux niveaux actuels, et elle est encore plus forte pour les échéances de 20 à 40 ans, qui représentent 29 % du portefeuille de JGB de la Banque.[iii]Outre les JGB inscrits au bilan de la BoJ, celui-ci comprend 11 500 milliards de yens d’obligations d’entreprises et de billets de trésorerie, ainsi que 37 300 milliards de yens de fonds négociés en bourse et de REIT.
Le rendement du JGB à 10 ans est passé de 0,025 % à 0,223 % depuis la date du bilan du tableau 3, entraînant une baisse du prix de l’obligation de plus de 1 %. La perte sur le portefeuille à ce jour, due à cette seule source, s’élève à 7 400 milliards de yens, contre 4 400 milliards de yens de fonds propres et de réserves de capital. Depuis le bilan de septembre, les fonds propres de la BoJ ont été éliminés en valeur de marché.
Il n’est guère surprenant que la BoJ ait déclaré publiquement qu’elle achèterait un montant illimité de JGB à 10 ans à 0,25 % afin d’atténuer la vente massive d’obligations. Un rendement plus élevé serait plus qu’embarrassant pour la banque, qui nécessite déjà une recapitalisation, vraisemblablement financée par son gouvernement fortement endetté.
Pourtant, comme nous l’avons vu, la dépréciation monétaire mondiale a été sans précédent et a entraîné des hausses de prix partout. Les prix de l’alimentation, des transports, de l’énergie, de l’éducation et de la santé sont fortement subventionnés par le gouvernement au Japon, ce qui est la principale raison pour laquelle l’inflation des prix à la consommation paraît si faible. En d’autres termes, si l’inflation des prix doit continuer d’être contenue par des subventions, ce sera au prix d’une nouvelle inflation monétaire, laquelle est précisément ce qui exerce une pression à la hausse sur les rendements obligataires.
Le Japon ne sera pas à l’abri des influences mondiales actuelles et futures. À moins que la Banque du Japon ne modifie ses politiques d’assouplissement quantitatif, le yen risque de chuter fortement face aux matières premières, ce qui rendrait les subventions aux prix de plus en plus intenables.
Avec une dette publique de 266 % du PIB et un déficit budgétaire d’environ 8,5 % attendu cette année, l’économie japonaise représente moins du quart de celle des États-Unis. Si le gouvernement américain avait ce niveau d’endettement, celui-ci atteindrait 130 000 milliards de dollars, ce qui donne une idée de la gravité du piège de la dette auquel le gouvernement japonais est confronté.
En conclusion, non seulement les fonds propres de la BoJ ont été anéantis par la hausse des rendements obligataires à ce jour, mais d’autres pertes substantielles ne sont que temporairement différées en redoublant d’intervention inflationniste sur les prix des obligations.
La BCE et l’Eurosystème

La BCE et son réseau de banques centrales nationales se distinguent des autres banques centrales, car la BCE ne rend de comptes à aucun gouvernement national, tandis que les banques centrales nationales ont un double mandat : envers la BCE elle-même en premier lieu, puis envers leurs gouvernements nationaux.Cela signifie que la BCE ne peut pas se tourner vers un gouvernement pour combler un déficit de ses comptes. Ses actionnaires sont les banques centrales nationales de la zone euro, qui détiennent des parts du capital de la BCE en quantités variables, pour un total de 8,2 milliards d’euros. On en est arrivé à une situation où la hausse des rendements obligataires fragilise simultanément les finances de la BCE et celles de ses actionnaires, ce qui exige de refinancer la BCE et l’ensemble des banques centrales nationales.
Le tableau 4, qui suppose des durées moyennes d’obligations de dix ans, illustre ce point. À l’exception de l’Irlande, de Malte et de la Slovénie, toutes les banques centrales nationales ont vu leurs pertes dépasser leurs fonds propres en raison de la baisse des cours obligataires ; le tableau en montre les effets pour une sélection de banques nationales, pour la BCE et pour l’ensemble de l’Eurosystème. Les calculs du tableau 4 reposent sur l’évolution des rendements des euro-obligations nationales, la BCE et l’Eurosystème étant supposés subir une baisse moyenne de 600 points de base des cours des obligations de leurs portefeuilles depuis le 31 décembre. Pour les titres italiens, espagnols, grecs et portugais, qui constituent l’essentiel des obligations, les baisses de cours sont plus importantes.
Les résultats de cette analyse sont choquants. Parallèlement, le système de règlement TARGET2 pose un problème supplémentaire : ses déséquilibres atteignent près de 1 792 milliards d’euros et, avec des facteurs additionnels, les ajustements de déséquilibre totalisent 2 476 milliards d’euros. On pense que TARGET2 dissimule des créances irrécouvrables et douteuses dans les garanties de pension livrée (repo) qui, si elles étaient restées dans les systèmes bancaires commerciaux nationaux, auraient presque certainement été classées comme non performantes. Le système de règlement de la zone euro reflète aussi les soldes des exportateurs nets, comme l’Allemagne, et ceux des importateurs nets, comme l’Italie. La figure 3 présente la position de TARGET2 à fin décembre.
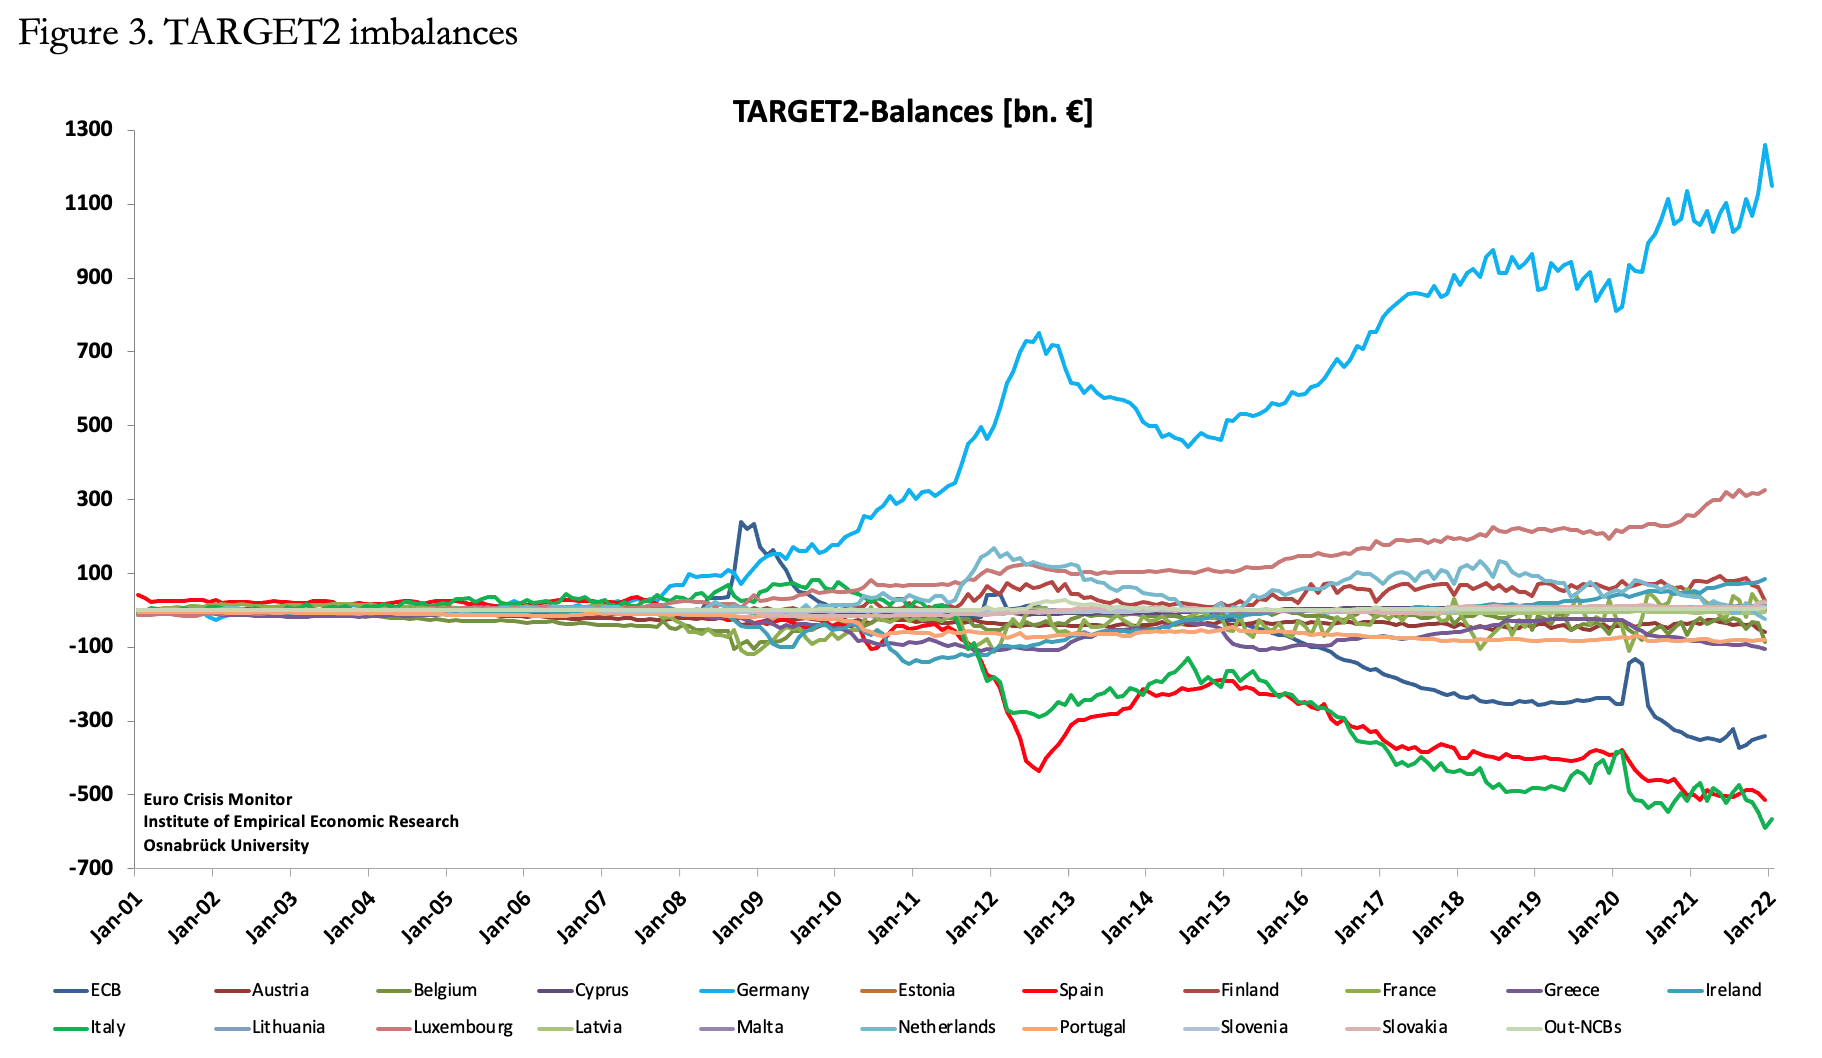
En théorie, ces déséquilibres n’auraient jamais dû apparaître. Ils indiquent, par exemple, que la Bundesbank allemande est créancière de 1 261 milliards d’euros auprès d’autres banques centrales nationales, en particulier celles d’Italie et d’Espagne, ainsi qu’auprès de la BCE elle-même. Mais la baisse des cours obligataires introduit une nouvelle dynamique. L’extrait suivant est tiré d’un article de Karl Whelan critiquant les inquiétudes de Jens Weidmann au sujet des déséquilibres de TARGET2, exprimées dans une lettre adressée en 2012 au président de la BCE, Mario Draghi :[iv]
« … chaque banque centrale nationale de l’Eurosystème détient actuellement des actifs supérieurs à ses engagements, et le total des créances TARGET2 est égal au total des dettes TARGET2. Ainsi, le dénouement le plus probable des déséquilibres TARGET en cas d’éclatement complet de l’euro serait une mise en commun des actifs détenus par les débiteurs de TARGET2, qui seraient remis aux créanciers de TARGET2 pour solder le déséquilibre. Cela pourrait laisser à la Bundesbank un ensemble d’actifs issus de la périphérie, dont la valeur pourrait être inférieure à la valeur nominale, mais ce scénario entraînerait pour la Bundesbank des pertes bien inférieures à la valeur actuelle de sa créance TARGET2. »
La critique de Whelan à l’égard des inquiétudes de Weidmann est pour l’essentiel keynésienne et conforme à l’opinion de l’establishment européen. Mais il faut noter qu’à ce jour, presque toutes les banques centrales nationales de l’Eurosystème ont des fonds propres négatifs, c’est-à-dire des engagements supérieurs aux actifs, situation que l’article de Whelan écarte. Et, à mesure que les rendements obligataires continuent de monter, un règlement des déséquilibres de TARGET2 devient impossible sans que l’Eurosystème ne s’effondre.
Une partie du problème tient aux prêts consentis par la BCE et les banques centrales nationales aux banques commerciales au moyen de pensions livrées (repos). En y ajoutant les repos entre banques commerciales, l’ensemble du marché des repos en euros est estimé à plus de 10 000 milliards d’euros. Ce marché s’est fortement développé grâce à un financement extrêmement bon marché et à la complaisance de certaines banques centrales nationales à l’égard de la qualité des garanties. La hausse des taux d’intérêt rendra les repos moins attractifs et provoquera ce qui équivaut à une contraction du crédit bancaire, au moment même où l’aide des sources bancaires centrales pour renflouer le réseau des banques commerciales sera compromise par la détérioration de leurs propres finances.
Conséquences pour les banques commerciales
L'idée, longtemps admise, selon laquelle les banques centrales constituent le filet de sécurité, les prêteurs en dernier ressort en cas de crise économique ou financière, risque d'être mise à l'épreuve par la fragilité des principales banques centrales. Si les monnaies nationales peuvent en pâtir, l'ensemble de l'establishment financier considère qu'il s'agirait d'un coût raisonnable pour protéger les intérêts des déposants, et que les ruées bancaires doivent être évitées à tout prix. Derrière tout cela se trouve la conviction que, dotée d'une planche à billets, la situation financière propre d'une banque centrale importe peu.Ces hypothèses font fi de la question de la confiance du public, qui ne tolérera probablement pas qu'un gouvernement apparaisse comme le protecteur ultime des banques en recapitalisant sa banque centrale pour faire face à une crise. Il existe au contraire un risque accru que le grand public prenne des mesures d'évitement pour se protéger, compromettant toute chance de succès. Il est une chose que les banquiers centraux revendiquent une expertise en matière monétaire, il en est une tout autre que la classe politique le fasse avec crédibilité.
Il existe donc un risque accru d'échec des politiques menées, et finalement d'échec monétaire également. Ce risque est particulièrement aigu lorsque le lien entre la classe politique et une banque centrale n'existe pas. Telle est la position singulière de la BCE, qui a désormais la particularité de dépendre de ses actionnaires en faillite pour se sauver de la faillite. Et si les taux d'intérêt augmentent dans les semaines à venir, le marché des pensions livrées, démesuré, de l'Eurosystème se contractera, entraînant inévitablement des défaillances de banques commerciales au sein de la zone euro.
Penser que Bruxelles puisse venir à la rescousse du jour au lendemain avec un plan de sauvetage, c'est faire triompher l'espoir sur l'expérience. Des responsables politiques et des bureaucrates désunis et querelleurs auraient besoin de semaines, voire de mois, pour s'accorder sur un plan de sauvetage, à supposer qu'un accord soit possible, ce qui, au milieu des accusations et des mises au pilori, relève presque certainement de l'espoir vain. Fermer les marchés et les banques pendant plus de quelques jours, le temps que le débat fasse rage, ne ferait qu'accentuer le sentiment de crise.
La structure financière de la zone euro, les intérêts économiques et politiques très divergents des États membres, ainsi que l'héritage des dissimulations de créances douteuses au fil d'une série de crises financières et de compromis depuis sa création, tout indique l'absence de toute volonté de résoudre l'insolvabilité de la BCE. Les banques centrales nationales ne peuvent être recapitalisées que si les gouvernements respectifs les soutiennent, à condition de mettre fin à l'Eurosystème. L'Allemagne ne peut plus subventionner l'Italie, l'Espagne et la France. Une Bundesbank recapitalisée devra renoncer à sa clé de répartition du capital de la BCE, comme toutes les autres banques centrales nationales. Et la Bundesbank aura fort à faire pour stabiliser son propre réseau bancaire commercial.
La monnaie aura disparu, remplacée par quoi ? Pour réussir, une nouvelle monnaie nationale allemande exigerait probablement un renouvellement de la direction actuelle de la Bundesbank et la nomination de dirigeants plus crédibles, attachés à une monnaie saine. Même ainsi, il serait difficile de résister à la tentation de sauver chaque banque et chaque entreprise en difficulté. La dette publique libellée en euros serait anéantie, mais pour réussir avec une nouvelle monnaie, les dépenses publiques doivent être entièrement financées par l'impôt : l'expansion monétaire et du crédit doit cesser.
Le chaos dans les autres États de la zone euro exclurait presque certainement la réussite de tout remplacement monétaire sans renoncer à un socialisme chèrement défendu. Les appels de l'Italie, de la Grèce, de l'Espagne, du Portugal et de la France en faveur du maintien des subventions allemandes devront être ignorés dans l'intérêt de la nouvelle monnaie allemande. Les conséquences politiques et économiques sont inimaginables, hormis l'effondrement presque certain de l'ensemble du projet européen.
Les risques systémiques pesant sur les autres réseaux bancaires exposés aux banques commerciales de l'Eurosystème et à l'euro viendront s'ajouter aux difficultés auxquelles ils sont confrontés. Le précédent de la faillite du Credit Anstalt autrichien en 1931 hantera les banquiers centraux d'aujourd'hui, qui ne manqueront pas d'agir aussi rapidement que leurs moyens financiers le permettent afin d'éviter que leurs propres réseaux bancaires commerciaux ne soient déstabilisés.
La seule façon d'enrayer une défaillance bancaire mondiale est que les autres banques centrales trouvent, de toute urgence, un moyen de soutenir la zone euro.
Le précédent de John Law laisse entrevoir l'issue
Il faut trouver un moyen de renforcer les fonds propres des banques centrales. Les capitaux d’emprunt ne suffiront pas : il s’agit nécessairement de fonds propres. La BCE trouvera peut-être une institution supranationale, comme le FMI, pour la soutenir. Quelle que soit la manière dont le problème d’illiquidité des banques centrales sera résolu, cela sera non seulement embarrassant pour les étatistes, mais enverra aussi un signal public indiquant que leur foi dans leurs monnaies fiduciaires était peut-être entièrement mal placée.Les similitudes avec l’échec du système du Mississippi de John Law, il y a 302 ans presque jour pour jour, sont remarquables. Fin février 1720, la Banque royale de Law devait fusionner avec sa compagnie du Mississippi, mais dès le début du mois, le système était déjà en train de s’effondrer. Plus la banque achetait d’actions pour soutenir le cours déclinant de la compagnie du Mississippi, plus les billets en livres entraient en circulation, ce qui sapait leur pouvoir d’achat. La thésaurisation des pièces d’or et d’argent s’est accrue et le public a commencé à rejeter les billets. Les investisseurs ont commencé à vendre leurs actions et à se défaire de leurs billets contre n’importe quel actif transportable lorsque Law a entrepris de confisquer les pièces d’or et d’argent.
Ce qui arrive aujourd’hui aux banques centrales commence à ressembler aux difficultés rencontrées par la Banque royale. Les politiques d’assouplissement quantitatif visant à soutenir la valeur des actifs financiers ne diffèrent en rien du dispositif de soutien des cours mis en place par Law pour sa compagnie du Mississippi. La perte de confiance dans ses livres en papier, qui s’est traduite par une envolée des prix, commence à trouver un écho dans les monnaies papier d’aujourd’hui.
Les actions du Mississippi ont commencé à chuter à la mi-février, passant de 12 000 livres à 8 500 livres le 1er mars. La monnaie a elle aussi commencé à s’effondrer et, en septembre, elle n’avait plus de taux de change sur les places de Londres et d’Amsterdam, ce qui signifie qu’elle ne valait plus rien. Aujourd’hui, la valeur des actifs financiers a commencé à baisser et, comme en témoigne la baisse de leur pouvoir d’achat, les monnaies également.
Sur la base du précédent de John Law, non seulement nous avons pu anticiper le déroulement des événements actuels, mais nous recevons aussi une confirmation alarmante que ce qui s’est produit en France en 1720 pour Law, précurseur des banques centrales actuelles, se répète désormais à l’échelle mondiale. Et sans doute, les faillites des banques centrales modernes étaient-elles la seule pièce manquante du puzzle, jusqu’à présent.
[i] Yardini Research.
[ii] 13 février 2022.
[iii] Communiqué statistique de la Banque du Japon du 15 février 2022
[iv] Voir https://www.karlwhelan.com/IrishEconomy/WeidmannMunchau.pdf
Les opinions et points de vue exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.
Les opinions et points de vue exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.